


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior












El descuento sobre el patrimonio puede reflejar una rentabilidad insuficiente. Reconcilia beneficios, dividendos y valor terminal, y calcula qué ROE supone un precio de 0,8 veces el valor contable.
Una acción cuesta 16 y presenta un valor contable de 20. El descuento aparente del 20 % es fácil de calcular; que sea una oportunidad está por demostrar. Si el capital retenido obtiene de forma persistente menos de lo que exigen los accionistas, un precio inferior al patrimonio contable puede estar justificado.
El beneficio residual pregunta si las ganancias remuneran el capital propio utilizado para producirlas. Permite sustituir la etiqueta «barata por valor contable» por hipótesis contrastables sobre rentabilidad, reinversión y duración de la ventaja. La dificultad está en conciliar las previsiones, no en escribir una fórmula.
El beneficio residual de los accionistas ordinarios es el beneficio atribuible a ellos menos la rentabilidad exigida al capital propio multiplicada por su valor contable inicial. Por acción: RIₜ = Eₜ − rBₜ₋₁. La valoración suma al patrimonio actual el valor presente de los beneficios residuales futuros, descontados a r. No se utiliza el interés de la deuda ni el coste medio de toda la financiación.
Si el patrimonio inicial por acción es 20, el beneficio previsto 1,60 y el coste del capital propio 10 %, el cargo asciende a 2. Queda un beneficio residual de −0,40, aunque la empresa gane dinero. Es un coste de oportunidad, no una factura adicional ni una previsión de quiebra. Del mismo modo, un residual positivo no demuestra por sí solo que exista liquidez para pagar dividendos.
Planteemos otro escenario independiente: patrimonio inicial de 20 por acción; beneficios de 3,00, 2,80 y 2,60; dividendo anual de 1,20. Suponemos acciones constantes, sin emisiones ni recompras y sin cambios patrimoniales que eviten la medida de resultados. Todos los importes están en la misma moneda y los flujos se producen al cierre del año. El patrimonio final es el inicial más el beneficio menos el dividendo.
| Año | Patrimonio inicial | Beneficio | Dividendo | Cargo por capital | Beneficio residual | Patrimonio final |
|---|---|---|---|---|---|---|
| 1 | 20,00 | 3,00 | 1,20 | 2,00 | 1,00 | 21,80 |
| 2 | 21,80 | 2,80 | 1,20 | 2,18 | 0,62 | 23,40 |
| 3 | 23,40 | 2,60 | 1,20 | 2,34 | 0,26 | 24,80 |
Al 10 %, el valor presente de los tres residuales es 1 / 1,10 + 0,62 / 1,10² + 0,26 / 1,10³ = 1,6168. Si desde el cuarto año no hay beneficio residual, el valor actual es 21,6168. No significa liquidar la empresa: significa que su beneficio futuro remunera exactamente el coste del capital, sin excedente económico.
Con esa condición, el valor de las acciones al cierre del tercer año iguala el patrimonio de 24,80. Descontar los tres dividendos y ese valor terminal produce también 21,6168. Si ambas vías discrepan, hay que revisar el movimiento patrimonial, las fechas o la hipótesis terminal antes de atribuir la diferencia al estilo de valoración.
Ahora supongamos que el residual del cuarto año es 0,26 y continúa en ese importe indefinidamente. Su valor al final del año tres es 0,26 / 10 % = 2,60; hoy equivale a 1,9534. La valoración total aumenta a 23,5702. Los tres primeros beneficios no han cambiado: la diferencia procede de prolongar la ventaja.
Después de sumar patrimonio actual y residuales explícitos, solo se añade el valor terminal de las acciones menos su patrimonio terminal, descontado. Añadir el terminal completo duplicaría el capital retenido. Mantener constante un residual monetario tampoco mantiene constante el porcentaje ROE si cambia la base de patrimonio; dividendos y beneficios posteriores deben cuadrar.
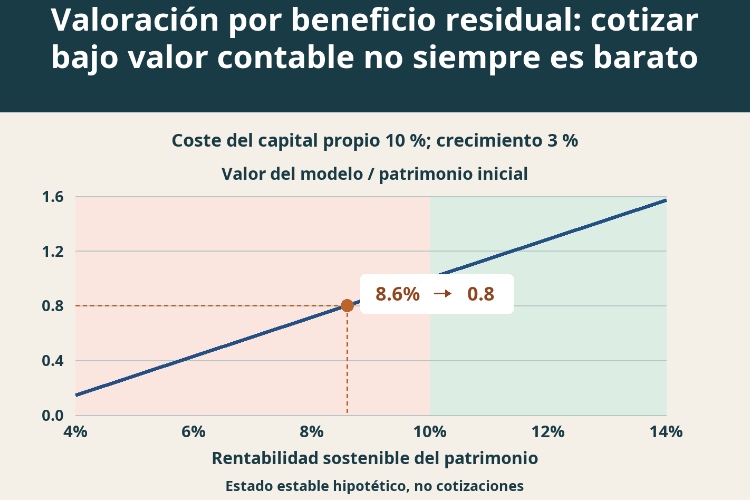
Para invertir el cálculo hace falta un estado estable restrictivo: ROE constante sobre patrimonio inicial, crecimiento g constante financiado por beneficios retenidos, acciones constantes, una relación patrimonial limpia y coste r constante superior a g. Bajo estas condiciones, valor/patrimonio = (ROE − g) / (r − g). No es una regla aplicable sin más a cualquier cotizada.
Con r del 10 %, g del 3 % y ROE del 8 %, el múltiplo es 0,7143. Un patrimonio de 20 vale 14,2857 en este escenario pese a que la empresa sigue generando beneficios. Para crecer al 3 % retiene el 37,5 % de las ganancias; el primer dividendo es 1. Descontar 1 / (10 % − 3 %) confirma el resultado. A 16, la acción cotizaría por encima de esa valoración aunque esté bajo libros.
En sentido inverso, un múltiplo de 0,8 exige ROE = 3 % + 0,8 × (10 % − 3 %) = 8,6 %, manteniendo las demás condiciones. La pregunta relevante es qué evidencia hace ese 8,6 % conservador o exigente. Aumentar el crecimiento no soluciona automáticamente una reinversión que rinde menos que el capital propio.
Beneficios y patrimonio deben corresponder al mismo grupo de accionistas ordinarios. No incluya participaciones no dominantes ni capital preferente en un denominador incompatible. Siga el estado de cambios patrimoniales: beneficios, distribuciones, operaciones de capital y otro resultado integral. Una diferencia sin explicar es una señal de revisión, no una cifra que deba ocultarse en el terminal.
El valor contable no garantiza el importe recuperable en una liquidación. Deterioros, intangibles internos no reconocidos y ajustes a valor razonable pueden distorsionar comparaciones. Si se modifica la base de activos, deben reconsiderarse beneficios y cargos futuros. Eliminar un activo contable pero conservar todas sus ganancias previstas puede fabricar rentabilidad excedente.
El apalancamiento puede aumentar tanto el ROE como el riesgo del accionista. No conviene premiar el primero manteniendo r mecánicamente fijo. Este enfoque del patrimonio es distinto del análisis del ROIC y el coste del capital de FastBull: cambian el capital considerado y su remuneración exigida.
El descuento contable solo informa después de analizar la rentabilidad que presupone. Un deterioro del beneficio normalizado, una reducción del capital por pérdidas o una mayor rentabilidad exigida pueden borrar la aparente oportunidad sin que se mueva la cotización.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


