


- WTI
- XAUUSD
- XAGUSD
- USDX




Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior







Un ETN no equivale a poseer la cartera de un ETF. Un ejemplo con compras a 100 y 112 separa la fórmula ligada al índice, el riesgo del emisor y el efectivo final, incluido un supuesto de cobro tardío.
En un ETN, acertar con la dirección del índice no basta. Si el índice gana un 8 %, pero el inversor paga 112 por un derecho que normalmente termina abonando 107, pierde aproximadamente un 4,46 %. El emisor puede haber cumplido exactamente lo pactado.
Si además falla el pago, aparece una pérdida distinta. Conviene reconstruir tres cifras por separado: cuánto arroja la fórmula, cuánto cuesta comprar el título y cuánto dinero acaba ingresando, con qué fecha. Confundirlas oculta tanto una entrada cara como el riesgo crediticio.
El valor indicativo describe una referencia calculada con el índice, gastos, observaciones y ajustes del documento de emisión. No necesariamente es una oferta de compra, un reembolso disponible de inmediato, una valoración que incorpore todo el riesgo de crédito o el importe recuperable tras un impago.
El precio ejecutable refleja oferta, demanda, diferencial comprador-vendedor, volumen y percepción del crédito. Una referencia de 100 no obliga a nadie a negociar a 100. Pagar una prima al vendedor secundario tampoco aumenta lo que el emisor debe. El efectivo final pertenece a una tercera columna: es lo que realmente llega al inversor y cuándo llega.
El análisis se limita a la estructura de deuda sin garantía de activos que explica la SEC para ETN. No presupone que todo producto denominado ETN en cualquier jurisdicción tenga idénticos términos. El tenedor posee un derecho de cobro contractual vinculado a un índice, no la propiedad de sus componentes.
Un ETF convencional que mantiene activos ofrece una participación en una cartera. Allí ya es necesario distinguir valor de la cartera, precio de mercado y creación o reembolso. Los activos que el emisor de un ETN tenga para cubrirse no convierten su deuda en una participación de fondo para el inversor.
La entidad legal emisora puede ser una filial financiera y la garantía, si existe, proceder de otra entidad. Hay que comprobar alcance y capacidad de cumplimiento del garante, no solo reconocer la marca del grupo. La garantía de otra entidad no equivale a disponer de una cartera indicativa segregada a nombre del tenedor.
Supongamos una nota ficticia sin apalancamiento, base 100 y un año restante. El índice pasa de 1.000 a 1.080, un 8 %. Se descuenta una única cantidad fija de 1 al final: Q = 100 × 1.080/1.000 − 1 = 107. Ese cargo es inventado para el ejercicio, no una comisión real ni un 1 % anual devengado diariamente.
No hay distribuciones intermedias, reinicio inverso o apalancado diario, impuestos, cambio, gastos de negociación, otras deducciones ni amortización anticipada. Tampoco se descuenta el pago al presente. Dos entradas alternativas, 100 y 112, se fijan como datos independientes con volumen suficiente; 112 tiene una prima del 12 % sobre la referencia inicial. La fórmula no predice ese precio ni una suspensión de emisiones lo genera automáticamente.
La rama normal paga 107 al final del primer año. En una rama independiente de estrés, el emisor no paga entonces y una garantía aplicable, si la hay, no restablece el pago previsto. Para hacer la cuenta, suponemos resolución definitiva al final del segundo año con un único total de 40, sin otros ingresos ni derecho residual.
Los 40 y el año adicional son supuestos, no una recuperación histórica, una tasa prevista o un plazo legal. No se obtienen multiplicando 107 por una supuesta recuperación universal del ETN. El importe de la fórmula tampoco es automáticamente el crédito legal reconocido tras vencimiento anticipado, impago o resolución.
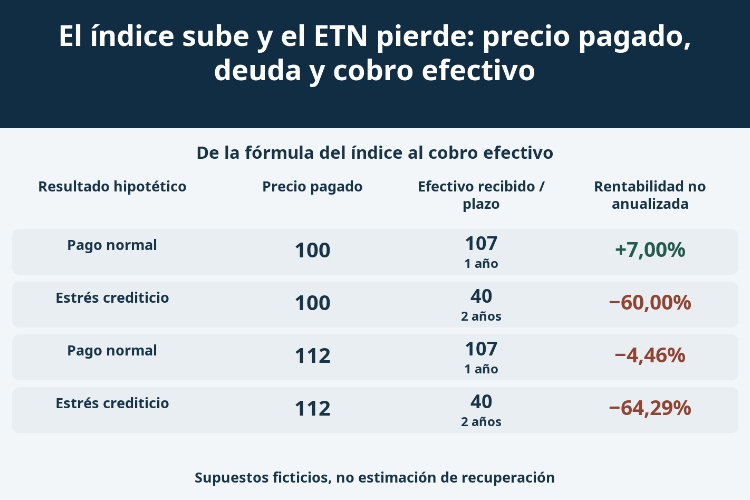
| Resultado hipotético | Precio pagado | Importe normal por fórmula | Efectivo final | Plazo desde compra | Rentabilidad total |
|---|---|---|---|---|---|
| Pago normal, compra a referencia | 100 | 107 | 107 | 1 año | +7,00% |
| Estrés, compra a referencia | 100 | 107, solo comparación | 40, supuesto | 2 años, supuesto | −60,00% |
| Pago normal, compra con prima | 112 | 107 | 107 | 1 año | −4,46% |
| Estrés, compra con prima | 112 | 107, solo comparación | 40, supuesto | 2 años, supuesto | −64,29% |
La rentabilidad de cada fila es efectivo final dividido por precio pagado, menos uno. Por ejemplo, 107/112 − 1 da aproximadamente −4,46 % y 40/100 − 1 da −60 %. Son resultados totales no anualizados de periodos distintos; no comparan un año con dos en igualdad temporal ni descuentan el cobro tardío.
Una situación real puede incluir varios pagos, otras garantías o ningún cobro. Si queda un derecho pendiente, no debe fijarse arbitrariamente su valor en cero ni tratarse como efectivo recibido. La resolución final del ejemplo evita precisamente dejar esa cuestión sin definir.
En la fila 112 a 107, el pago es íntegro conforme al contrato ficticio. El problema está en el precio de adquisición. Con ese único cargo de 1 y cumplimiento normal, la subida del índice necesaria para no perder es (precio pagado + 1)/100 − 1: un 1 % si se paga 100 y un 13 % si se paga 112. El 8 % no cubre la segunda entrada.
Ese umbral del 13 % no neutraliza el riesgo crediticio. Una fórmula que genera un importe mayor no obliga a un deudor incapaz de pagar a entregar efectivo. Si se limita la nueva oferta de títulos mientras persiste la demanda, puede ampliarse la prima; si se reanuda, puede comprimirse. Magnitud y calendario son inciertos. El 12 % del ejemplo es un dato elegido, no una consecuencia inevitable de suspender emisiones.
Vender en Bolsa, pedir recompra al emisor y recibir amortización anticipada por iniciativa de este son rutas distintas. Pueden cambiar cantidades mínimas, preavisos, gastos y fechas de observación. Comprar pocos títulos en el mercado no garantiza poder devolver esa misma cantidad directamente.
La instrucción puede volverse irrevocable antes de la fecha que determina el importe. En ese caso, la referencia de hoy no fija lo que se cobrará. Otras cláusulas de vencimiento anticipado pueden alterar la duración prevista. Los requisitos deben leerse en los documentos del título concreto.
Un descuento frente a la referencia no identifica por sí solo la probabilidad de impago. Crédito, liquidez, ejecución, tiempo y fórmula participan en el precio. Comprar con descuento no convierte la deuda sin respaldo de activos en una garantía real sobre una cartera por ese valor.
La exposición al índice se convierte en efectivo solo si funcionan la fórmula, la obligación de pago y la salida elegida. La evolución del índice no sustituye esas condiciones.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


