


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior
















Cubrir toda la cartera inicial no equivale a cubrir su valor futuro. Un ejemplo de acciones en euros y resultados en dólares separa el nominal del forward, el efecto cruzado de rentabilidades y el porcentaje realmente cubierto al cierre.
Una cartera con cobertura cambiaria inicial del 100% puede seguir mostrando sensibilidad a la divisa. No es una contradicción: si el nominal del contrato se mantiene fijo y las acciones cambian de valor, deja de coincidir la cantidad cubierta con el activo existente al final. Para interpretar la rentabilidad hay que conocer la base y la fecha de ese 100%, no limitarse a la etiqueta de la clase del fondo.
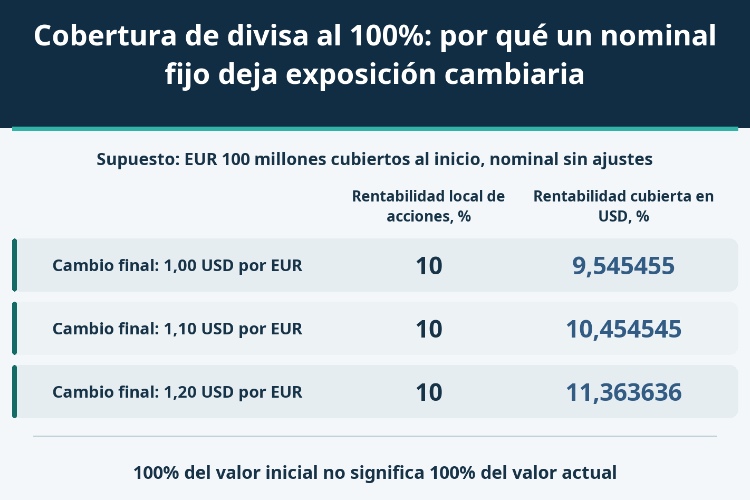
Supongamos una cartera de acciones valorada inicialmente en EUR 100 millones, cuyo resultado se presenta en dólares. Con un cambio inicial S0 de 1,10 USD por EUR, vale USD 110 millones. Al comienzo se contrata la venta a plazo de EUR 100 millones contra dólares. Ese nominal H equivale al 100% del valor inicial en euros y no se modifica durante el período.
Si las acciones suben, el forward no aumenta automáticamente. Si bajan, tampoco se reduce. Se ha fijado una cantidad de euros, no un mecanismo que garantice mantener a cada instante el mismo porcentaje sobre el valor de mercado. Por eso «cobertura completa al inicio» y «cobertura completa del valor actual» son afirmaciones distintas.
Todo el ejercicio es hipotético. No hay dividendos, suscripciones, reembolsos, impuestos, gastos de negociación, intereses de caja ni financiación de garantías durante el período. Los contratos llegan a vencimiento y se cumplen normalmente. Los escenarios no son datos históricos, probabilidades ni una simulación de un fondo o índice concreto.
Definimos a como la rentabilidad local de las acciones y A1 = A0(1 + a) como su valor final en euros. El precio a plazo contratado se supone igual a F = 1,105 USD por EUR. Es un precio acordado en el ejemplo, no una comisión del banco, una previsión del cambio ni una cotización actual. S1 es el cambio final para la misma fecha valor, utilizado de forma coherente en la valoración.
Al vencimiento, el resultado económico del forward que vende euros es P = H(F − S1). Tiene signo: si S1 es inferior a F, es positivo; si lo supera, es negativo. No representa todo el ingreso bruto en dólares de una entrega física. Es el resultado económico de comparar el cambio pactado con el final sobre el nominal.
El conjunto vale V1 = A1S1 + H(F − S1). La rentabilidad en dólares es V1 dividido por los USD 110 millones iniciales, menos uno. No se divide por EUR 100 millones. Este cálculo no exige vender toda la cartera: mide su valor económico junto con el derivado. Si la liquidación del contrato requiere entregar euros físicamente, su obtención y los pagos deben planificarse aparte.
En todas las filas siguientes se mantienen H = EUR 100 millones y F = 1,105. Son cinco desenlaces independientes, no cinco días consecutivos. Las tres primeras filas combinan una subida local del 10% con distintos cambios finales; las restantes prueban acciones sin variación y acciones que pierden un 10%.
| Rentabilidad local de acciones, % | Cambio final, USD por EUR | Acciones, millones EUR | Acciones, millones USD | Resultado del forward al vencimiento, millones USD | Valor conjunto final, millones USD | Rentabilidad en USD, % |
|---|---|---|---|---|---|---|
| +10 | 1,00 | 110 | 110 | +10,5 | 120,5 | +9,545455 |
| +10 | 1,10 | 110 | 121 | +0,5 | 121,5 | +10,454545 |
| +10 | 1,20 | 110 | 132 | −9,5 | 122,5 | +11,363636 |
| 0 | 1,00 | 100 | 100 | +10,5 | 110,5 | +0,454545 |
| −10 | 1,20 | 90 | 108 | −9,5 | 98,5 | −10,454545 |
En la primera fila, EUR 110 millones de acciones a un dólar por euro equivalen a USD 110 millones. Sin cobertura, la rentabilidad en dólares habría sido cero: coincide el valor final con el inicial. El forward aporta un resultado de USD 10,5 millones, dejando un total de USD 120,5 millones y una rentabilidad cubierta del 9,545455%.
En la tercera fila, las acciones también ganan el 10% en euros, pero el cambio final es 1,20. Las acciones valen USD 132 millones y el forward pierde USD 9,5 millones. El conjunto termina en USD 122,5 millones, con una rentabilidad del 11,363636%. Juzgar la cobertura solo por la pérdida del derivado oculta la revalorización cambiaria del activo que acompaña a esa pérdida.
Para H = A0, llamemos f = F/S0 − 1 al componente del precio a plazo y x = S1/S0 − 1 a la variación del cambio. La identidad de rentabilidad es:
Rh = a(S1/S0) + (F/S0 − 1) = a + f + a × x.
Sin cobertura sería Ru = (1 + a)(1 + x) − 1. El forward fijo compensa el cambio sobre el valor original, pero no sobre el incremento o reducción posterior de las acciones. En la primera fila, f es aproximadamente 0,454545% para el período y x es −9,090909%. El producto a × x resta 0,909091 puntos porcentuales. Sumar únicamente el 10% local y el 0,454545% daría 10,454545%, no el 9,545455% calculado.
La diferencia no es un cargo adicional del banco ni una cantidad de dólares: es una contribución a la rentabilidad, expresada en puntos porcentuales. Con acciones un 10% más altas, A1 − H deja EUR 10 millones sin compensar y H/A1 cae al 90,909091%. Si las acciones bajan un 10%, el residuo es EUR −10 millones y el cociente sube al 111,111111%. Este porcentaje compara el nominal con las acciones en euros, no con todos los activos, efectivo y derivados, ni con una medida regulatoria de exposición neta.
Como comprobación, si a = 0, Rh = f y no depende de S1. El activo no se ha separado del nominal cubierto. La igualdad solo vale dentro de estas hipótesis; no garantiza que un fondo con flujos, gastos o ajustes consiga ese mismo resultado.
Fijemos ahora a = +10% y S1 = 1,00, y comparemos tres nominales iniciales H = hA0: h igual a 0%, 50% o 100%. La expresión general permite comprobar el mismo denominador de inversión:
Rh(h) = (1 + a)S1/S0 + h(F − S1)/S0 − 1.
| Cobertura inicial, % | Nominal del forward, millones EUR | Resultado del forward al vencimiento, millones USD | Valor conjunto final, millones USD | Rentabilidad en USD, % | Nominal / valor final de acciones, % |
|---|---|---|---|---|---|
| 0 | 0 | 0 | 110 | 0,000000 | 0,000000 |
| 50 | 50 | +5,25 | 115,25 | +4,772727 | 45,454545 |
| 100 | 100 | +10,5 | 120,5 | +9,545455 | 90,909091 |
Las rentabilidades son 0%, 4,772727% y 9,545455%, con valores finales de USD 110, 115,25 y 120,5 millones. Sin embargo, el nominal al cierre representa el 0%, 45,454545% y 90,909091% del valor de las acciones, respectivamente. No son tres porcentajes mantenidos de manera constante durante el período.
Aumentar la cobertura mejora el resultado en este escenario concreto porque el euro se debilita. No demuestra que cubrir más sea siempre más rentable. Es necesario cambiar también las condiciones del cambio y del activo antes de extraer conclusiones sobre la función de cada estrategia. El cuadro compara una situación definida, no establece una clasificación universal de fondos.
Introducir a posteriori EUR 110 millones como nominal inicial porque ya conocemos el valor final incorporaría información futura. No es la prueba de una cobertura perfecta ejecutable al comienzo. Un reajuste real necesita observar la cartera en una fecha, obtener un precio para el plazo adecuado y negociar el cambio del nominal.
Una mayor frecuencia puede reducir desajustes recién aparecidos, pero implica otra estrategia y otras transacciones. Esta tabla final no permite afirmar neutralización cambiaria continua ni coste mínimo. Tampoco el desajuste observado demuestra por sí solo un error del gestor: puede ser la consecuencia prevista de mantener fijo el nominal entre revisiones. Hay que consultar las reglas actuales del producto, con sus fechas de observación y tolerancias.
La fórmula utilizada corresponde exclusivamente al vencimiento. Para valorar un forward de divisas antes de que venza hacen falta el precio del plazo restante y el descuento adecuado. No debe aplicarse H(F − S1) como si fuera la valoración de cualquier día. Y cubrir la conversión del valor de las acciones no elimina sus caídas ni la sensibilidad de los beneficios empresariales a ingresos y costes en otras monedas.
La pregunta decisiva es qué cantidad se cubrió, cuándo se fijó y cómo evoluciona frente al activo. El 100% inicial puede cumplir exactamente la regla anunciada y, aun así, dejar exposición cambiaria sobre el valor que las acciones ganen o pierdan después.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


