- WTI
- XAUUSD
- XAGUSD
- USDX
Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior




Cuentas de Señal para Miembros
Todas las Cuentas de Señal
Todos los Concursos


La probabilidad de que la Reserva Federal suba los tipos de interés en 25 puntos básicos en octubre ha caído al 15,5%.
Argentina recibirá 3.355 millones de dólares en financiación de Alemania y Francia para la compra de submarinos.
El vicepresidente estadounidense Vance declaró: En cierta medida, Washington ha logrado una victoria decisiva sobre Irán. Sin embargo, el conflicto no puede considerarse terminado hasta que Teherán asuma un compromiso firme y garantice que no reconstruirá su programa nuclear.
El vicepresidente estadounidense Vance declaró: Si se permite que Irán controle el transporte marítimo en el estrecho de Ormuz, el suministro mundial de energía se verá limitado y, en consecuencia, los precios de la gasolina subirán.
La caída de las acciones de IA y el aumento de los precios del petróleo lastraron las acciones estadounidenses, y el Nasdaq registró su peor desempeño semanal desde junio.
Los futuros del petróleo crudo de Nueva York cayeron por debajo de los 99 dólares en las operaciones del mercado negro, registrando un descenso de más del 0,5% en la jornada.
Noticias del mercado: El ministro de Asuntos Exteriores iraní, Araqchi, se reunió el sábado en Bagdad con el primer ministro iraquí, Zaidi. Las conversaciones se centraron en poner fin a la guerra entre Irak y Estados Unidos y evitar una mayor escalada del conflicto regional. Un comunicado de la oficina del primer ministro iraquí indicó que ambas partes abordaron el acuerdo de alto el fuego entre Irak y Estados Unidos, así como las iniciativas relacionadas a nivel internacional y regional para consolidar la seguridad y la estabilidad.
Xuan Changneng, vicegobernador del Banco Popular de China, asistió a reuniones como la Mesa Redonda Mundial sobre Deuda Soberana y se reunió con los directores de las instituciones pertinentes.
Las dos partes en conflicto compiten por el control de la tercera ciudad más grande de Yemen.
Viceprimer ministro ruso: La crisis de Oriente Medio ha provocado que los mercados mundiales pierdan 2.200 millones de barriles de petróleo.
El precio del crudo Brent cayó por debajo de los 107 dólares en las operaciones del mercado negro, lo que supone un descenso de más del 0,7% en la jornada.
Estados Unidos instó a Israel a combatir la violencia perpetrada por los colonos judíos en Cisjordania.
Noticias del mercado: Las fuerzas saudíes interceptaron varios drones cerca de Riad y la Provincia Oriental.
El primer ministro iraquí hizo un llamamiento a los Estados miembros de la Organización para la Cooperación Islámica para que promuevan la paz regional.
Noticias del mercado: Japón está considerando aumentar los impuestos a las empresas para financiar el gasto en defensa.
El ministro de Asuntos Exteriores de Irán reiteró el plan de reapertura de siete días: los próximos pasos dependen de Estados Unidos.

Estados Unidos Variación semanal de las existencias de gasolina de la EIAA:--
P: --
A: --
Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjerosA:--
P: --
A: --
El miembro del FOMC, Hammack, habla
Corea del Sur Tasa de desempleo (SA) (Septiembre)A:--
P: --
A: --
El presidente de Estados Unidos, Trump, pronunció un discurso
Habla el gobernador del BOE, Bailey
Habla el gobernador del BOC Macklem
Zona Euro IPC Interanual (Excl Tabaco) (Septiembre)A:--
P: --
A: --
Canada Ventas de viviendas existentes Intermensual (Septiembre)A:--
P: --
A: --
Zona Euro IPC subyacente final intermensual (Septiembre)A:--
P: --
A: --
Zona Euro IPC subyacente final interanual (Septiembre)A:--
P: --
A: --
Zona Euro Balanza Comercial (No SA) (Agosto)A:--
P: --
Zona Euro IPCA Final Interanual (Septiembre)A:--
P: --
A: --
Zona Euro IPCA Final Intermensual (Septiembre)A:--
P: --
A: --
Zona Euro Balanza Comercial (SA) (Agosto)A:--
P: --
A: --
India Crecimiento de los depósitos InteranualA:--
P: --
A: --
Canada Nuevas viviendas iniciadas (Septiembre)A:--
P: --
A: --
Estados Unidos Índice de precios de exportación intermensual (Septiembre)A:--
P: --
Estados Unidos Índice de precios de importación interanual (Septiembre)A:--
P: --
Estados Unidos Índice de precios de importación intermensual (Septiembre)A:--
P: --
Estados Unidos Índice de precios de exportación interanual (Septiembre)A:--
P: --
A: --
Arabia Saudita Producción de petróleo crudoA:--
P: --
A: --
Estados Unidos Producción manufacturera intermensual (SA) (Septiembre)A:--
P: --
Estados Unidos Producción industrial intermensual (SA) (Septiembre)A:--
P: --
Estados Unidos Utilización de la capacidad MoM (SA) (Septiembre)A:--
P: --
Estados Unidos Utilización de la capacidad de fabricación (Septiembre)A:--
P: --
A: --
Estados Unidos Producción industrial Interanual (Septiembre)A:--
P: --
A: --
Estados Unidos Total semanal de perforaciones petrolíferasA:--
P: --
A: --
Estados Unidos Perforación total SemanalA:--
P: --
A: --
Habla el gobernador del BOE, Bailey
Reino Unido Índice Rightmove de precios de la vivienda interanual (Octubre)--
P: --
A: --
China continental Producción industrial interanual (Septiembre)--
P: --
A: --
China continental PIB Interanual (Anual a la fecha) (Tercer trimestre)--
P: --
A: --
China continental PIB interInteranual (Tercer trimestre)--
P: --
A: --
China continental PIB (Tercer trimestre)--
P: --
A: --
China continental PIB Intertrimestral (SA) (Tercer trimestre)--
P: --
A: --
China continental Zona urbana Tasa de desempleo (Septiembre)--
P: --
A: --
Canada Índice Nacional de Confianza Económica--
P: --
A: --
Canada IPC recortado interanual (SA) (Septiembre)--
P: --
A: --
Canada IPC subyacente Interanual (Septiembre)--
P: --
A: --
Canada IPC Intermensual (Septiembre)--
P: --
A: --
Canada IPC subyacente intermensual (Septiembre)--
P: --
A: --
Canada IPC Interanual (Septiembre)--
P: --
A: --
Estados Unidos Índice NAHB del mercado de la vivienda (Octubre)--
P: --
A: --
Argentina Balanza comercial (Septiembre)--
P: --
A: --
China continental 1 año PRP--
P: --
A: --
China continental LPR a 5 ños--
P: --
A: --
Reino Unido Tasa de desempleo de la OIT a 3 meses (Agosto)--
P: --
A: --
Reino Unido Tasa de desempleo (Septiembre)--
P: --
A: --
Reino Unido Número de solicitantes de desempleo (Septiembre)--
P: --
A: --
Reino Unido Variación trimestral del empleo en la OIT (Agosto)--
P: --
A: --
Reino Unido Salario trimestral (semanal, sin distribución) Aumento interanual (Agosto)--
P: --
A: --
Reino Unido Salario trimestral (semanal, incluida la distribución) Interanual (Agosto)--
P: --
A: --
Alemania IPP Intermensual (Septiembre)--
P: --
A: --
Alemania IPP interanual (Septiembre)--
P: --
A: --
Zona Euro Cuenta Corriente (SA) (Agosto)--
P: --
A: --
Zona Euro Cuenta corriente (no SA) (Agosto)--
P: --
A: --
Alemania Índice ZEW de situación económica (Octubre)--
P: --
A: --
Zona Euro Índice de Sentimiento Económico ZEW (Octubre)--
P: --
A: --
Alemania Índice de Sentimiento Económico ZEW (Octubre)--
P: --
A: --


Sin datos que coincidan
Gráficos Gratis para siempre
Charlar P&R con expertos Filtros Calendario económico Datos HerramientaMembresía CaracterísticasTendencias del mercado
Indicadores populares
Ver todo

Sin datos
Calcula el importe de entrega, el repo implícito y el coste de financiación de dos bonos. Identifica cuándo cambia la opción más conveniente y por qué una base favorable no garantiza beneficio.
Un bono del Tesoro que cotiza a 96,50 puede resultar menos conveniente para entregar que otro a 101,60. El vendedor del futuro no cobra un importe fijo de 100 por cualquier bono admisible. El factor de conversión, el precio de liquidación aplicable y los intereses corridos determinan lo que recibe; financiar la compra añade otro coste.
La comparación correcta enfrenta el desembolso y el mantenimiento de cada bono con su ingreso de entrega. Antes de ordenar candidatos, hay que fijar contrato, fecha de liquidación de la compra y fecha prevista de entrega.
La posición corta puede elegir título y momento dentro de las reglas del contrato. La posición larga no puede exigir el bono que prefiera. Comprueba la admisibilidad vigente y el factor oficial para el título y mes exactos. El factor usa una convención de rentabilidad del 6%; no es la rentabilidad actual del bono ni una promesa de ganar ese porcentaje.
En un contrato de 100.000 dólares nominales, cada punto entero representa 1.000 dólares. Si precio e intereses corridos se expresan por 100 nominales, el importe de entrega es 1.000 × (precio de liquidación del futuro × factor + intereses corridos a la entrega). Otros contratos tienen distinto nominal. Los intereses pagados al comprar pertenecen al coste inicial: mezclar precio limpio de compra con cobro de entrega sucio exagera el resultado.
Supongamos dos bonos admisibles, A y B, con 45 días entre liquidación de compra y una entrega común, sin cupón intermedio. El futuro vale 118. Los datos son hipotéticos, no cotizaciones de mercado, y están expresados por 100 dólares nominales. La financiación utiliza interés simple y base real/360.
| Por 100 dólares de nominal | Bono A | Bono B |
|---|---|---|
| Precio limpio | 96,50 | 101,60 |
| Intereses corridos iniciales | 0,70 | 0,40 |
| Precio sucio inicial | 97,20 | 102,00 |
| Factor de conversión | 0,8200 | 0,8700 |
| Intereses corridos a la entrega | 1,20 | 0,90 |
| Precio de entrega | 97,96 | 103,56 |
| Repo implícito anualizado | 6,2551% | 12,2353% |
| Intereses de financiación al 4% | 0,486 | 0,510 |
| Excedente tras financiar al 4% | 0,274 | 1,050 |
Al financiar ambos al 4%, los intereses de A son 97,20 × 4% × 45/360 = 0,486; los de B, 0,510. Tras restar principal e intereses al cobro de entrega, quedan 0,274 y 1,050: 274 y 1.050 dólares por 100.000 nominales, antes de otros costes. El menor desembolso inicial de A no le da la ventaja final.
La base bruta, precio limpio menos futuro por factor, es −0,26 para A y −1,06 para B. El rendimiento de mantenimiento es aquí el aumento de intereses corridos de 0,50 menos financiación: 0,014 y −0,010. Al restarlo de la base bruta se obtiene una base neta de −0,274 y −1,050. Dentro de estos supuestos, la cifra más negativa equivale al mayor excedente de entrega.
Sin cupón intermedio, el repo implícito se calcula como (precio de entrega / precio sucio inicial − 1) × 360/45. Resulta 6,2551% en A y 12,2353% en B. Es una comparación anualizada, no la ganancia de 45 días, el tipo de préstamo disponible o la rentabilidad a vencimiento del bono.
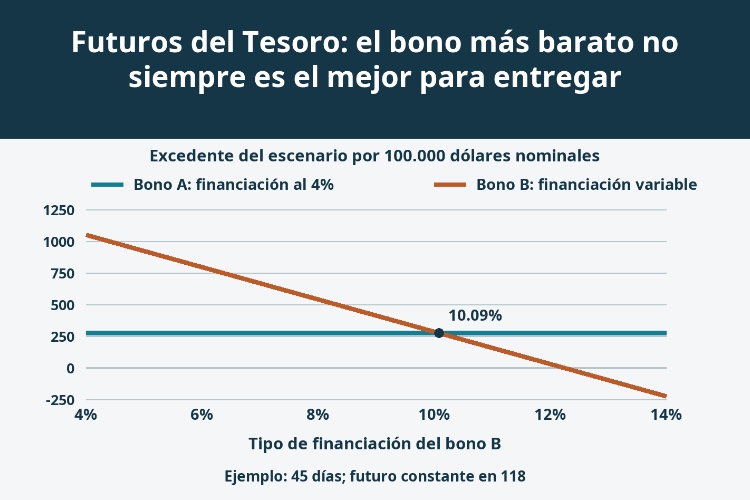
Mantengamos A al 4%, pero elevemos la financiación de B al 12% en un escenario de tensión. B paga 1,53 y conserva solo 0,03, es decir, 30 dólares por 100.000 nominales. A mantiene 274 dólares: la preferencia después de financiar se invierte. Lo que cambia es el coste real, no el repo implícito calculado con los mismos precios.
El umbral se obtiene de 103,56 − 102 × (1 + r × 45/360) = 0,274: r = 10,0863%. Por encima, A deja más, si nada más cambia. El gráfico muestra esta sensibilidad; no afirma que existan esos rendimientos negociables. Recortes sobre la garantía, fondos propios y plazos disponibles pueden cambiar la cuenta.
El ejemplo mantiene el futuro en 118 hasta la entrega, por lo que no hay variación de margen. Omite comisiones, impuestos y financiación de garantías. En una posición real, el importe de entrega y las pérdidas o ganancias diarias del futuro son flujos separados.
Un contrato vendido inicialmente a F0 y entregado con F1 genera 1.000 × (F0 − F1) de resultado acumulado del futuro; la factura es 1.000 × (F1 × CF + intereses corridos). La suma no suele coincidir con calcular la entrega directamente a F0, porque CF normalmente no es uno. Además importa cuándo deben financiarse las llamadas de margen.
Si se cobra un cupón durante el periodo, incluye importe y fecha: la fórmula sin cupón deja de ser suficiente. Repite para las fechas admisibles y usa precios ejecutables. Una pequeña ventaja puede desaparecer con la horquilla, el acceso al bono o el coste de mantener la posición.
Si B sigue siendo el bono relevante y su DV01 es 80 dólares por 100.000 nominales, una aproximación local da 80/0,87 = 91,95 dólares de DV01 por futuro. Una cartera de un millón, con DV01 de 800 dólares, correspondería a unos 8,7 contratos, no necesariamente diez. Redondear deja riesgo residual.
La entrega física, sin embargo, exige el nominal estipulado por contrato. Una cobertura de base ponderada por el factor puede dejar bonos sobrantes. Si cambia el bono dominante, cambia también la sensibilidad del futuro. La duración por nodos de la curva ayuda a detectar diferencias que una DV01 agregada no resuelve.
El bono conveniente no se identifica por una etiqueta estática. Se obtiene de una comparación de flujos que debe repetirse cuando cambian sus condiciones.
Etiqueta blanca
API de datos
Complementos web
Creador de carteles
Programa de afiliados
El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones
Iniciar sesión
Registrarse