


- WTI
- XAUUSD
- XAGUSD
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior





Un NDF puede compensar el coste en dólares de una factura en wones, pero no entrega la divisa que exige el proveedor. Un caso reproducible separa la liquidación, el cambio ejecutable y la disponibilidad del dinero para identificar costes residuales y necesidades de financiación.
La factura se paga en wones, pero la cobertura abona dólares. Esa diferencia basta para que un NDF con liquidación favorable deje todavía trabajo pendiente al departamento de tesorería. No solo hay que calcular cuánto paga el derivado: también importa cuántos dólares exige la compra real de los wones y si el dinero está disponible antes de ordenar el pago. El resultado del contrato, por sí solo, no responde a esas preguntas.
Supongamos que una empresa gestiona su tesorería en dólares y debe pagar una factura fija de 1.300 millones de wones. Cuenta con acceso legal y operativo para comprar y transferir esa moneda. Se cubre mediante un NDF liquidable en dólares: compra wones y vende dólares a un tipo acordado K de 1.300 KRW por USD. El nominal en dólares N es de un millón; el importe en wones Q=N×K coincide con los 1.300 millones de la factura.
Los datos son hipotéticos, no cotizaciones actuales. Suponemos que la factura no cambia, ambas partes cumplen y no hay desembolso inicial. Quedan fuera del cálculo comisiones, impuestos, flujos intermedios de garantías y costes de financiación. No incluirlos en el ejemplo no significa que esos conceptos sean inexistentes en un contrato real.
A diferencia de un forward con entrega de divisas, este NDF no intercambia efectivamente el millón de dólares por los wones. Solo liquida el diferencial pactado. La distinción, recogida también en la explicación del BPI sobre estos instrumentos, implica que la moneda de la factura debe adquirirse por separado. Aquí se elige el dólar como moneda de liquidación; no es una afirmación sobre todos los NDF del mundo.
Antes de introducir una fórmula en la hoja de cálculo, hay que fijar el punto de vista. La empresa es compradora de wones y vendedora de dólares. Para ella definimos P como cobro neto en dólares: recibe cuando P es positivo y paga cuando es negativo. El fixing contractual R, igual que K, indica cuántos wones corresponden a un dólar. Con esas definiciones:
P = Q/R − N = N(K/R − 1) = N(K−R)/R.
La intuición se comprueba con una apreciación del won. El número R disminuye, hacen falta más dólares para reunir la misma cantidad Q y el término Q/R aumenta. El cobro del NDF compensa ese encarecimiento respecto al importe pactado N. La contraparte compradora de dólares obtiene el resultado contrario, N(1−K/R). De ahí que «estar largo de NDF» sea una descripción incompleta: falta identificar la moneda que se compra y a quién pertenece el signo.
Hay además una prueba que no depende de la intuición: seguir las unidades. El producto N(K−R) son wones. Dividirlo por R devuelve dólares; saltarse ese paso no es una simplificación, sino un error de moneda y de magnitud. Si la pantalla muestra dólares por won, pueden definirse s=1/R y k=1/K. Entonces el mismo cobro se expresa como P=Q(s−k), usando el nominal en wones Q. Mantener N al invertir la cotización rompe la equivalencia.
Llamemos X al tipo ejecutable para comprar todos los wones con la fecha valor que exige el pago. Se expresa en las mismas unidades que R. La empresa vende dólares a la entidad, por lo que necesita su cotización de compra de dólares, no un precio medio de pantalla. El desembolso bruto para obtener los wones es C=Q/X.
La primera tabla presenta tres resultados hipotéticos independientes, cada uno con X=R. No son observaciones sucesivas de un mercado. Los importes se muestran con dos decimales, aunque el cálculo utiliza los valores sin redondear.
| Fixing R = ejecución X: KRW por USD | Cobro neto del NDF P: USD | Pago bruto por cambio C: USD | Desembolso neto C−P: USD |
|---|---|---|---|
| 1.200 | +83.333,33 | 1.083.333,33 | 1.000.000,00 |
| 1.300 | 0,00 | 1.000.000,00 | 1.000.000,00 |
| 1.400 | −71.428,57 | 928.571,43 | 1.000.000,00 |
Con un tipo de 1.200, la factura exige 1.083.333,33 dólares y el NDF paga 83.333,33. El desembolso conjunto queda en un millón. Ese cobro no es un beneficio adicional gratuito: compensa el mayor coste en dólares de la obligación comercial.
Con un tipo de 1.400, adquirir los wones cuesta 928.571,43 dólares, pero el NDF obliga a pagar 71.428,57. El total vuelve a ser un millón. Considerar ese pago una cobertura fallida omite el ahorro conseguido al comprar los wones. Si el tipo es 1.300, el diferencial es cero, pero la factura sigue exigiendo la compra y entrega efectiva de la moneda.
El punto delicado del ejemplo anterior no está en la resta, sino en igualar dos precios que pertenecen a operaciones distintas. El contrato calcula P con R; la entidad que vende los wones ejecuta a X. Manteniendo el resto de las hipótesis, el presupuesto queda exactamente cubierto cuando coinciden. Para cualquier otro X, la cuenta conjunta es:
C−P = N + Q(1/X−1/R).
La expresión Q(1/X−1/R) permite medir la desviación sin atribuirla todavía a una causa. En la segunda tabla no se renegocia el NDF ni se cambia su referencia: R permanece en 1.200 y su cobro en 83.333,333… dólares. El único dato distinto entre filas es el cambio ejecutado X.
| Ejecución X: KRW por USD | Pago bruto por cambio: USD | Desembolso neto: USD | Exceso sobre presupuesto N: USD |
|---|---|---|---|
| 1.200 | 1.083.333,33 | 1.000.000,00 | 0,00 |
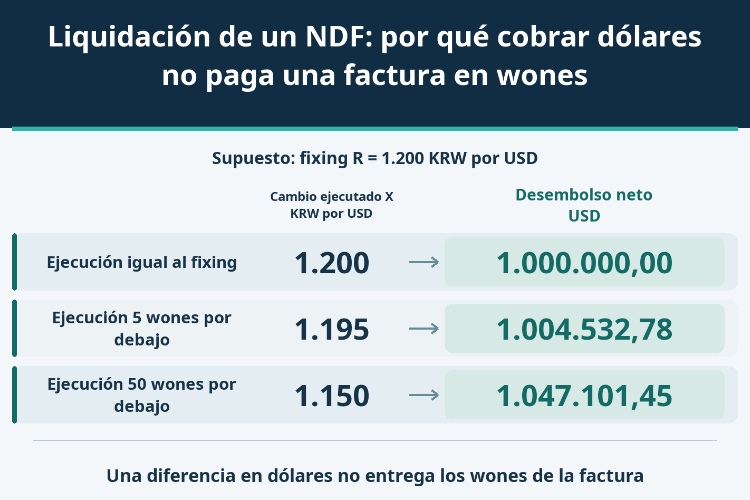
| 1.195 | 1.087.866,11 | 1.004.532,78 | 4.532,78 |
| 1.150 | 1.130.434,78 | 1.047.101,45 | 47.101,45 |
Comprar los wones a 1.195 deja un desembolso neto de 1.004.532,78 dólares. Los 4.532,78 adicionales no desaparecen al recibir el NDF, porque su importe ya estaba determinado por otro tipo. A 1.150, la cuenta sube a 1.047.101,45 dólares. Lo que falla es la coincidencia entre la referencia contractual y la conversión efectiva, no el cumplimiento del derivado.
La diferencia puede responder al momento de ejecución, al lado comprador o vendedor de la cotización, o al mercado al que tiene acceso la empresa. Las cifras no permiten identificar por sí solas cuál es la causa. Tampoco debe llamarse comisión a todo el desajuste. Si X supera a R, el residual es favorable y el gasto neto puede quedar por debajo de N. La tabla no asigna probabilidades ni define una pérdida máxima.
Incluso el caso perfectamente compensado requiere una planificación de caja. Volvamos a R=X=1.200 y supongamos que la empresa dispone de un millón de dólares. Debe financiar la compra de wones antes de que los 83.333,33 dólares del NDF estén disponibles. La necesidad inmediata es de 1.083.333,33 dólares, por lo que faltan temporalmente 83.333,33.
El cobro posterior puede devolver esa financiación puente. El desembolso final sigue siendo un millón antes de costes financieros, pero en un momento anterior se necesitaba una cantidad mayor. Un derecho de cobro no equivale a saldo utilizable. Si el anticipo devenga intereses, habrá que sumarlos; no desaparecen por el hecho de que la cobertura cierre aritméticamente.
Este orden de pagos es un supuesto, no una regla que obligue a todos los NDF a liquidar tarde o dos días hábiles después del fixing. Hay que separar fecha y hora de fijación, liquidación del NDF y disponibilidad de sus fondos, fecha valor del cambio y hora límite del proveedor. Compartir una fecha en el calendario no garantiza que los flujos encajen durante la jornada.
La documentación de la operación resuelve lo que una fórmula no puede decidir: qué fuente se observa, a qué hora, quién calcula, en qué moneda se liquida y qué procedimiento sustituye al fixing si no está disponible. No basta con copiar un reglamento histórico o un modelo profesional. Sirven para entender el producto, pero no acreditan los términos de todos los contratos bilaterales actuales.
También debe vigilarse la obligación que se pretendía cubrir. Si se cancela el pedido, la posición del NDF no desaparece con la factura. Si se reduce el importe, puede quedar una exposición de divisas sobrante; si solo se aplaza, puede cambiar la necesidad de financiación. No hay un ajuste automático entre la decisión comercial y el contrato financiero.
En ese caso puede ser necesario analizar el valor de un forward antes del vencimiento y su cancelación anticipada. La fórmula de liquidación final no sustituye una cotización de cierre hoy. Del mismo modo, un NDF no otorga autorización para convertir moneda o transferir capital: los canales legales y operativos para pagar los wones tienen que estar resueltos aparte.
La prueba relevante no es solo si el derivado genera un cobro. Es si la liquidación, la compra efectiva de wones y la tesorería permiten atender la factura al coste y en el momento previstos.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


