


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior











Cobrar más al liquidarse un ETF no siempre compensa la espera. Compare la venta ejecutable con distribuciones netas valoradas en una misma fecha, calcule el importe de indiferencia y separe gastos del fondo, costes personales y disponibilidad del dinero.
Cuando un ETF comunica su liquidación, el inversor no decide entre un precio de pantalla y una cantidad segura que recibirá después. Decide entre una venta que todavía puede ejecutar y un derecho a cobrar cuyo importe neto y calendario deben comprobarse. El último valor liquidativo no sustituye ni a la demanda disponible en bolsa ni al importe definitivo del reparto.
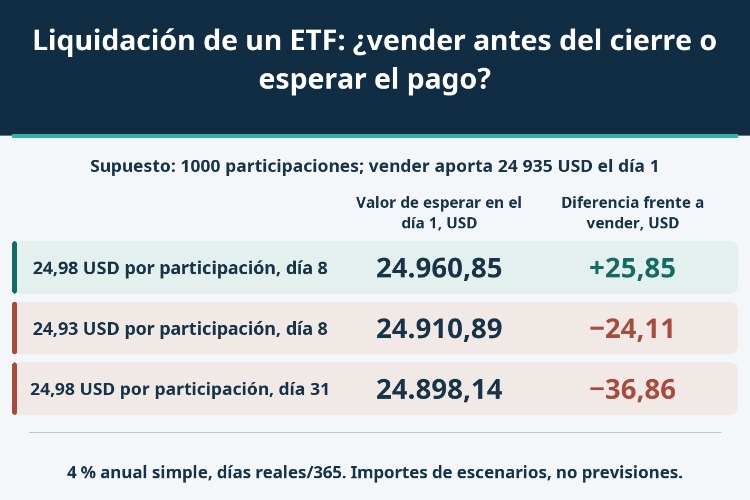
La clave es comparar dinero disponible en una misma fecha. En el ejemplo, vender deja 24 935 USD utilizables el día 1. Esperar 24 980 USD hasta el día 8 ofrece una ventaja de 25,85 USD al valorarlo en ese día 1 con el tipo de efectivo elegido. Si idéntico pago llega el día 31, la espera queda 36,86 USD por debajo de la venta. El importe no cambia; cambia el tiempo.
Liquidar el fondo completo no equivale a retirarlo de una sola bolsa, convertir una clase de participaciones o fusionarlo con otro vehículo. Esas operaciones pueden dejar otros activos o derechos. El análisis utiliza un ETF hipotético registrado en Estados Unidos que liquida en efectivo; no establece un procedimiento uniforme para todos los países ni para productos jurídicamente diferentes.
Conviene separar anuncio, última sesión negociable, cálculo del derecho, envío del pago y disponibilidad en la cuenta. También hay que distinguir el cierre de las creaciones y reembolsos del mercado primario de la última oportunidad del minorista para vender. Una fecha de envío comunicada por el emisor no certifica cuándo un intermediario permitirá utilizar o retirar el saldo.
El suplemento de BELT del 12 de junio de 2026 situaba aproximadamente la última negociación el 12 de agosto, la suspensión el 13 y el envío el 17. El registro posterior del emisor muestra un cierre final de 40,04 USD y una distribución de 39,926954 USD. Son observaciones retrospectivas, no la prueba de que cualquier titular pudiera vender al cierre ni una comparación personal después de impuestos.
Supongamos 1000 participaciones, un antiguo valor liquidativo de referencia de 25,00 USD y una oferta de compra ejecutable a 24,94 USD con volumen suficiente para adquirirlas todas. La comisión total del inversor por vender es de 5 USD. El efectivo neto es 1000 × 24,94 − 5 = 24 935 USD. Ni estos precios ni la comisión pertenecen al caso BELT: son datos didácticos inventados.
La última operación, el punto medio de la horquilla y el valor liquidativo indicativo no son esa oferta de compra. Con poca profundidad puede ser necesario vender a varios precios; una orden limitada también puede quedar sin ejecución. Entender la diferencia entre precio de mercado y valor liquidativo de un ETF sirve para calcular la salida real, no para declarar una pérdida basándose únicamente en una aparente desviación del valor publicado.
El supuesto siguiente es que el producto neto puede utilizarse el día 1. No es una regla mundial de liquidación de operaciones ni una promesa de retirada. Restricciones de cuenta, conversión de moneda y procesamiento del intermediario pueden cambiarlo. Una vez cerrada la negociación, tampoco puede seguir tratándose como disponible una cotización observada antes del corte.
L representa el pago final por participación después de los gastos y obligaciones del fondo, pero antes de impuestos o cargos propios del inversor. Esta definición evita mezclar dos niveles de costes. Además, un fondo que está vendiendo activos puede aumentar su efectivo antes de dejar de cotizar: conservar sus participaciones no asegura mantener intacta la exposición original al índice o estrategia.
Como puente independiente entre bruto y neto, supongamos una realización futura de activos de 25,00 USD por participación, menos 0,02 USD de gastos o provisiones. Resulta L = 24,98. Si la realización bruta fuese 24,95 y la deducción no cambiase, L sería 24,93. El primer 25,00 no procede automáticamente del antiguo valor liquidativo; la coincidencia numérica no es una garantía.
Una vez introducido L como cifra neta, volver a restar 0,02 sería duplicar el gasto. Tampoco toda reserva es una pérdida irreversible: una liberación posterior exigiría registrar otro flujo. El modelo de un único pago supone que con él se extinguen todos los derechos considerados. Un derecho residual real no debe desaparecer de la comparación por no tener aún importe definitivo.
La fecha común es siempre el día 1. El tipo de oportunidad hipotético del efectivo en USD es del 4 % anual simple, con días naturales reales divididos entre 365. No es la rentabilidad del ETF ni un depósito actualmente ofrecido. Tampoco es una tasa ajustada al riesgo que incorpore la incertidumbre del pago de liquidación.
Si el cobro puede utilizarse d días después de esa fecha, su valor comparable es V = 1000L / (1 + 0,04d/365). La diferencia frente a vender es V − 24 935. Cada fila es una alternativa independiente, no un abono de una secuencia de tres. Por ahora se excluyen impuestos personales, cargos por esperar y cualquier otro flujo.
| Escenario hipotético | Pago neto por participación, USD | Días naturales adicionales | Pago nominal, USD | Valor en el día 1, USD | Diferencia frente a vender, USD |
|---|---|---|---|---|---|
| 24,98 por participación, disponible el día 8 | 24,98 | 7 | 24.980,00 | 24.960,85 | +25,85 |
| 24,93 por participación, disponible el día 8 | 24,93 | 7 | 24.930,00 | 24.910,89 | −24,11 |
| 24,98 por participación, disponible el día 31 | 24,98 | 30 | 24.980,00 | 24.898,14 | −36,86 |
Recibir el día 8 añade siete días. En la primera fila, 45 USD más de importe nominal se convierten en 25,85 USD de ventaja a fecha común. La reducción por tiempo no es una comisión del fondo. La segunda fila mantiene los siete días y baja el reparto neto; así aísla el efecto del importe realizado.
La tercera mantiene el pago de 24 980 USD pero lo desplaza al día 31, treinta días adicionales. Su valor al día 1 es 24 898,14 USD, inferior al producto de venta. No se ha supuesto otra pérdida en los activos. Los resultados se redondean para mostrarlos, y ninguna fila recibe una probabilidad: que una alternativa gane bajo ciertos datos no significa que esos datos vayan a cumplirse.
La frontera puede calcularse antes de conocer el pago: L* = (24 935/1000) × (1 + rd/365), donde r es el tipo anual simple. Si L coincide con L*, las dos alternativas tienen igual valor en el modelo. Esperar solo tiene ventaja estricta cuando L supera el umbral sin redondear.
| Días adicionales | Tipo de oportunidad anual simple | Pago neto por participación que iguala las opciones, USD |
|---|---|---|
| 7 | 0% | 24,93500000 |
| 7 | 4% | 24,95412822 |
| 30 | 4% | 25,01697808 |
Sin coste de oportunidad, el importe de indiferencia es 24,935 USD por participación. Con el 4 % y siete días adicionales sube aproximadamente a 24,95412822; con treinta días, a 25,01697808. Los 24,98 del escenario superan el primer umbral con interés, pero no el segundo. Por eso cobrar más que la oferta de compra de 24,94 no demuestra por sí solo que convenga esperar.
La igualdad no significa recuperar el coste histórico de inversión: ese coste no se ha facilitado. Las ocho cifras decimales tampoco son precisión predictiva ni una orden que pueda ejecutarse. Si el resultado está cerca del límite, deben usarse los valores no redondeados y revisar fechas, comisiones y tipo realmente accesible. Cambiar esas entradas cambia la decisión condicional.
Un fondo puede repartir una parte y conservar activos ilíquidos o reservas por obligaciones pendientes. Cada importe neto necesita su fecha propia; dentro de esta convención simple, se divide cada pago entre 1 + r × sus días adicionales/365 y luego se suma. No es válido asignarlos todos al primer día, ni dar valor cero a un resto incierto únicamente para completar una hoja de cálculo.
La fiscalidad del titular puede diferir entre venta y reparto. Retenciones, base de adquisición, cargos de cuenta y fechas de pago deben incorporarse a la ruta correspondiente. La explicación fiscal de un aviso estadounidense no determina el tratamiento de otras residencias o cuentas. Los costes personales se añaden donde corresponda, sin volver a cargar los gastos ya contenidos en L.
Si el inversor vende para comprar otro activo, introduce una exposición de mercado distinta. No puede sustituir el 4 % de efectivo por la subida futura desconocida del nuevo ETF y presentar esa ganancia como segura. El modelo controla deliberadamente moneda, cantidad y convención temporal para mostrar el efecto de importe y demora; no resuelve por sí solo qué cartera debe mantener el lector.
La comparación útil une tres piezas: una venta aún ejecutable, un derecho neto bien definido y un momento de disponibilidad. Solo entonces puede distinguirse una diferencia de precio de un coste o del simple efecto de esperar.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


