


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior


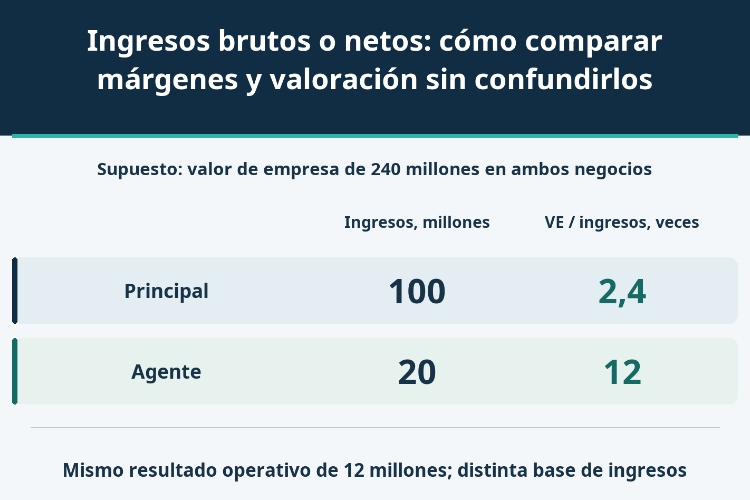
Un margen bruto del 100 % no asegura más beneficio que otro del 20 %. Tres ejemplos separan el registro como principal o agente, la presión sobre comisiones y los cambios en la composición del negocio.
¿Es mejor una compañía con un margen bruto del 100 % que otra con un 20 %? ¿Resulta cara una acción cuyo valor de empresa equivale a doce veces sus ingresos frente a otra que cotiza a 2,4 veces? Las respuestas pueden cambiar al leer la nota de reconocimiento de ingresos. En los ejemplos de esta página, ambos negocios obtienen el mismo beneficio bruto y el mismo resultado operativo.
La clave es distinguir el importe que paga el cliente de los ingresos que corresponden a la empresa. Cuando una entidad actúa como principal registra la operación de una manera; cuando organiza la prestación de un tercero como agente, registra su remuneración. Antes de comparar tasas o múltiplos, conviene reconstruir ese recorrido y comprobar si después han cambiado las comisiones, los costes o la mezcla de actividades.
El marco de la NIIF 15 exige identificar el bien o servicio especificado y analizar quién lo controla antes de transferirlo al cliente. El principal controla lo que proporciona y reconoce como ingreso la contraprestación bruta correspondiente. El agente organiza que otro lo proporcione y reconoce su comisión u honorario. No son dos políticas que puedan escogerse libremente para un contrato idéntico.
La responsabilidad de cumplir la prestación, el riesgo de inventario y la capacidad de fijar precios ayudan a valorar el control. No funcionan como tres votos de igual peso ni sustituyen la lectura del acuerdo. Emitir la factura, recibir el pago completo o llamarse plataforma tampoco resuelve la cuestión por sí solo. Una compañía puede ser principal para una obligación y agente para otra.
Por eso el análisis empieza en la política de ingresos, las obligaciones de desempeño y los juicios significativos de las cuentas. Si faltan hechos contractuales relevantes, una comparación puede quedar pendiente. Un múltiplo bursátil no permite deducir información no revelada ni justifica convertir todos los ingresos a una supuesta base neta.
Todos los importes siguientes son millones de una misma moneda hipotética y corresponden a periodos iguales. Son negocios con contratos diferentes, correctamente clasificados como principal y agente, respectivamente. El importe de las operaciones con clientes finales es 100 en cada uno. El coste de compra o la cantidad que debe trasladarse al proveedor es 80. Quedan 20 antes de otros gastos operativos de 8.
Para aislar el efecto del denominador, no se añaden costes de ventas propios al agente. Se excluyen impuestos, reembolsos, financiación, desfases de cobro y otros costes. El supuesto no equipara los riesgos reales de ambos negocios y no permite contabilizar una misma operación de dos formas a conveniencia.
| Indicador | Negocio como principal | Negocio como agente |
|---|---|---|
| Importe de operaciones finales, millones | 100 | 100 |
| Ingresos reconocidos, millones | 100 | 20 |
| Coste de ventas, millones | 80 | 0 |
| Beneficio bruto, millones | 20 | 20 |
| Margen bruto | 20% | 100% |
| Resultado operativo, millones | 12 | 12 |
| Margen operativo | 12% | 60% |
| Valor de empresa supuesto, millones | 240 | 240 |
| Valor de empresa / ingresos, veces | 2,4 | 12 |
| Valor de empresa / resultado operativo, veces | 20 | 20 |
El principal reconoce ingresos de 100 y un coste de ventas de 80. Su beneficio bruto es 20 y su margen, 20 %. El agente reconoce ingresos de 20 y, bajo este supuesto concreto, un coste de ventas adicional nulo: beneficio bruto de 20 y margen del 100 %. Tras los gastos de 8, ambos tienen un resultado operativo de 12, aunque sus márgenes operativos sean 12 % y 60 %.
El 100 % no es una característica universal de las agencias. En la práctica pueden existir costes directos de prestación. Los 20 que quedan en este ejemplo tampoco son beneficio neto ni flujo de caja libre: son un subtotal analítico para enlazar la operación y la cuenta de resultados. No deben presentarse como una definición contable estándar de «ingresos netos» válida para cualquier empresa.
Supongamos un valor de empresa de 240 para cada negocio en la misma fecha. Es un dato impuesto para comparar, no una conclusión sobre su valor razonable. Al dividirlo entre ingresos, el principal presenta 240/100 = 2,4 veces y el agente 240/20 = 12 veces. Esa diferencia de cinco veces no procede de un mayor resultado operativo en el segundo negocio.
Si se divide por el resultado operativo, ambos arrojan 240/12 = 20 veces. Se elimina esa distorsión concreta, pero no se demuestra que las empresas estén igualmente baratas. La inversión, el capital circulante, la reinversión necesaria para crecer y las obligaciones contractuales pueden ser distintos. Además, resultado operativo, EBITDA, beneficio neto y caja distribuible no son magnitudes intercambiables.
También hay que revisar el numerador: la relación entre valor de empresa, capitalización y deuda neta ayuda a no mezclar el valor del negocio con el de las acciones. Los ingresos deben usar el mismo periodo y perímetro de consolidación. Comparar una previsión con una cifra histórica sin señalarlo introduce otra diferencia, aunque se haya resuelto la cuestión de principal y agente.
Mantengamos ahora la misma contabilización como agente. Sea G el importe de las operaciones, t la proporción de ingresos por comisiones sobre G y O los otros gastos operativos. Sin costes de ventas adicionales, ingresos = G × t y resultado operativo = G × t − O. Aquí t tiene una definición concreta: no necesariamente coincide con cualquier tasa comercial que publique una plataforma.
Si G crece de 100 a 120, pero t baja del 20 % al 15 %, los ingresos caen de 20 a 18. Con gastos de 8, el resultado operativo baja de 12 a 10: un descenso exacto de una sexta parte, aproximadamente 16,666667 %. La actividad medida en dinero aumenta un 20 %, pero la empresa retiene menos por cada unidad. No se ha cambiado del registro bruto al neto.
| Escenario independiente | Importe de operaciones, millones | Comisiones / operaciones | Ingresos reconocidos, millones | Otros gastos operativos, millones | Resultado operativo, millones |
|---|---|---|---|---|---|
| Caso de partida | 100 | 20% | 20 | 8 | 12 |
| Operaciones +20 %; comisión del 15 % | 120 | 15% | 18 | 8 | 10 |
| Mantener resultado con gastos de 8 | 120 | 1/6 ≈ 16,666667% | 20 | 8 | 12 |
| Mantener resultado con gastos de 10 | 120 | 11/60 ≈ 18,333333% | 22 | 10 | 12 |
Para conservar el resultado de 12 se necesita t = (12 + O) / G. Con G = 120 y O = 8, la proporción necesaria es 1/6, aproximadamente 16,666667 %. Si los gastos suben a 10, pasa a 22/120 = 11/60, aproximadamente 18,333333 %. Los importes del cuadro se calculan con las fracciones exactas; los porcentajes mostrados están redondeados.
Superar el umbral permite ganar más de 12; igualarlo solo mantiene ese resultado. No debe confundirse con el punto de resultado cero: para G = 120 y O = 8, este exige 8/120 = 1/15, alrededor del 6,666667 %. Evitar pérdidas y mantener un beneficio anterior son pruebas diferentes. Tampoco son niveles de referencia para todo un sector: dependen de actividad y costes.
Un tercer experimento combina actividades con hechos contractuales distintos: unas como principal y otras como agente. El importe total de operaciones se mantiene en 100; en ambos tipos se conserva el 20 % antes de otros gastos, cuyo total sigue siendo 8. Si a es la proporción de operaciones como principal, los ingresos conjuntos son 100a + 20(1 − a) = 20 + 80a. El coste de ventas es 80a.
Cuando a vale 75 %, los ingresos son 80 y el coste de ventas 60. Si baja al 25 %, los ingresos pasan a 40 y el coste a 20. En ambos casos el beneficio bruto es 20 y el resultado operativo 12. Sin embargo, el margen bruto sube del 25 % al 50 % y el operativo del 15 % al 30 %.
Los ingresos se han reducido a la mitad y los márgenes se han duplicado sin que aumente o disminuya el beneficio del modelo. Ha cambiado la proporción de actividades, no la política aplicable a un contrato sin modificaciones. En una empresa real podrían cambiar también inventarios, devoluciones, crédito y financiación. La explicación requiere datos por negocio: restar una supuesta participación del proveedor a todos los ingresos no produce automáticamente un crecimiento comparable fiable.
Recibir 100 y deber 80 al proveedor no deja 100 para los accionistas. A la inversa, reconocer ingresos de 20 no demuestra que estén cobrados ni libres de restricciones. Los plazos, las obligaciones de liquidación y los reembolsos necesitan una conciliación propia. El juicio principal–agente sobre ingresos no determina por sí solo qué flujos pueden presentarse netos en el estado de flujos de efectivo.
Las métricas operativas requieren la misma atención. Un importe de transacciones puede incluir impuestos, transporte o pedidos cancelados que otro excluye. El numerador de una tasa de comisión puede incorporar conceptos distintos. Descuentos, incentivos y subvenciones no deben tratarse con una deducción universal inventada: hay que reproducir la definición publicada y verificar los cambios de alcance.
Incluso beneficios brutos parecidos pueden esconder clasificaciones distintas de tecnología, personal o cumplimiento. Un agente puede necesitar menos inventario y seguir asumiendo riesgos operativos o contractuales. Un margen elevado es una señal que investigar, no una prueba automática de calidad ni una acusación contable.
Una comparación útil distingue si cambió la base de ingresos, la combinación de negocios o el dinero ganado después de costes. Esa distinción permite actualizar el análisis con las siguientes cuentas, en lugar de defender un ranking construido sobre denominadores incompatibles.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


