


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior












El pago inicial de un FRA es una diferencia de intereses descontada, no el principal del préstamo. Un caso de 10 millones de euros permite comprobar el efecto de la reinversión, la financiación del pago y el diferencial del crédito.
Una empresa contrata un acuerdo de tipos de interés a plazo, o FRA, al 4 %. Cuando llega la fijación, la referencia es del 6 % y el derivado genera un cobro. Parece suficiente para afirmar que el préstamo ya cuesta un 4 %. Sin embargo, esa conclusión omite una pregunta: ¿el dinero se cobra el mismo día en que se pagan los intereses o hay que mantenerlo, invertirlo o financiarlo durante un intervalo?
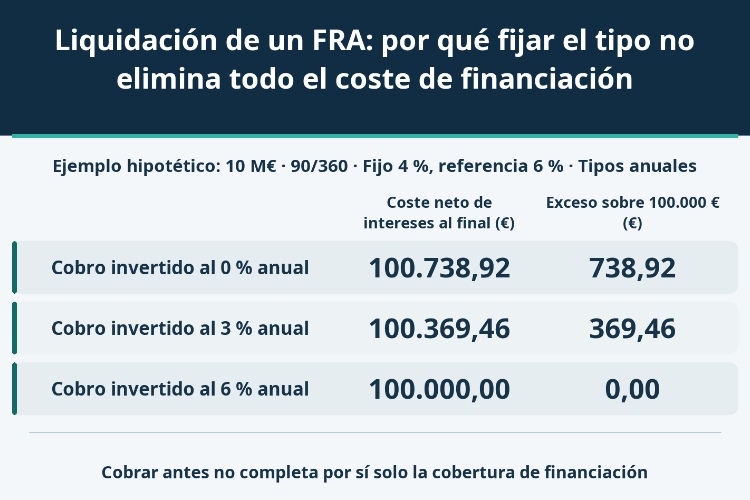
En el contrato definido a continuación, sobre 10 millones de euros y 90 días, la empresa cobra 49.261,08 € al inicio, no 50.000 € al final. Si deja ese dinero sin remunerar, el coste conjunto al vencimiento es de 100.738,92 €, frente a los 100.000 € que corresponden al 4 % sobre el préstamo original. El desfase de 738,92 € no contradice la liquidación: refleja el rendimiento que ese cobro anticipado no obtuvo.
La contratación establece el tipo fijo K. Las condiciones de fijación indican cuándo se conoce la referencia L. El inicio y el final delimitan el periodo al que se aplica la diferencia de intereses. Son funciones distintas: contratar no equivale a liquidar, y el nombre FRA no autoriza a imponer un plazo universal entre fijación e inicio.
Tampoco todos los calendarios de pago deben deducirse del nombre del producto. El marco vigente del Comité de Basilea sobre riesgo de contraparte distingue un ejemplo pagado al final de la convención de pago inicial. Aquí se utiliza un acuerdo explícito: la empresa paga fijo, recibe variable y liquida al inicio el importe neto descontado mediante la fórmula pactada. Un contrato con otra convención exige otro calendario.
El modelo supone N = 10.000.000 €, K = 4 % anual y 90 días efectivos con base ACT/360, de modo que τ = 0,25. Todos los tipos son anuales simples y las cifras son hipotéticas. Existe además un préstamo real separado, con el mismo principal y las mismas fechas, cuyo coste inicial es L sin diferencial. El FRA no entrega los 10 millones; ese principal se obtiene y se devuelve por separado. La comparación incluye los intereses, no perdona la devolución del préstamo, y excluye comisiones, impuestos, financiación de garantías e incumplimientos.
La diferencia de intereses al final del periodo es D = N(L − K)τ. El pago inicial pactado es C = N(L − K)τ / (1 + Lτ). Para quien paga fijo y recibe variable, C positivo significa un cobro; C negativo, un pago. La comprobación consiste en recuperar D mediante C(1 + Lτ).
| Tipo de referencia anual L | Diferencia de intereses al final (€) | Liquidación neta inicial del FRA (€) | Intereses del préstamo separado a L (€) |
|---|---|---|---|
| 2 % | -50.000,00 | -49.751,24 | 50.000,00 |
| 4 % | 0,00 | 0,00 | 100.000,00 |
| 6 % | 50.000,00 | 49.261,08 | 150.000,00 |
Con L = 6 %, el préstamo devenga 150.000 € y la diferencia D es de 50.000 €. Como se entrega anticipadamente, el FRA paga 50.000 / 1,015 = 49.261,083743… €. Con L = 2 %, la diferencia es de −50.000 € y la liquidación inicial asciende a −49.751,243781… €. Aunque ambos tipos se alejan dos puntos porcentuales del 4 %, los importes iniciales no son simétricos: sus denominadores son distintos.
Los 50.000 € finales no son un segundo cobro pendiente después de liquidar al inicio. Expresan la misma diferencia en otra fecha. Tampoco la reducción hasta 49.261,08 € es una comisión de la contraparte. Si otro contrato paga la diferencia al final, deben compararse sus calendarios a una fecha común, no elegir por el importe nominal mayor. Los cálculos mantienen precisión completa y cada cifra mostrada se redondea después a céntimos.
Descontar al 4 % porque ese es el objetivo de la cobertura produce un importe incorrecto bajo este acuerdo. Con L = 6 %, dividir por 1 + 4 % × 0,25 arroja 49.504,95 €, una sobreestimación de 243,87 €. El numerador mide la separación entre L y K; el denominador ejecuta la convención que convierte la diferencia final en efectivo inicial.
Eso no convierte L en el tipo de descuento obligatorio de cualquier valoración de derivados. El valor de mercado antes de la fijación, la curva apropiada para una operación con garantías y el importe de liquidación definido en la confirmación son problemas distintos. Si otra operación usa otro mecanismo, debe respetarse ese mecanismo en lugar de forzar esta fórmula.
K tampoco es una promesa de que la referencia terminará en el 4 %. La distinción se desarrolla al interpretar el umbral de reinversión implícito en la curva de tipos. El objetivo aquí es más concreto: conocida ya L, identificar cuánto se paga, cuándo se paga y qué parte de la factura del préstamo queda cubierta.
Mantengamos L en el 6 % y el préstamo en 10 millones, con intereses de 150.000 €. R es el tipo anual simple al que la empresa puede invertir realmente el cobro durante los mismos 90 días. Su importe final es C(1 + Rτ); el coste neto resulta de 150.000 − C(1 + Rτ).
| Tipo anual de reinversión R | Cobro del FRA acumulado al final (€) | Coste neto de intereses al final (€) | Exceso sobre 100.000 € (€) |
|---|---|---|---|
| 0 % | 49.261,08 | 100.738,92 | 738,92 |
| 3 % | 49.630,54 | 100.369,46 | 369,46 |
| 6 % | 50.000,00 | 100.000,00 | 0,00 |
Las filas son alternativas independientes, no tres inversiones consecutivas. Al 6 %, el cobro crece hasta 50.000 € y quedan 100.000 € de coste. Al 3 %, solo alcanza 49.630,54 €, por lo que el coste sube a 100.369,46 €. Sin remuneración, el exceso llega a 738,92 €. Los porcentajes expresan tipos anuales; no son rentabilidades obtenidas íntegramente en 90 días.
Restar directamente un cobro inicial de una factura posterior describe, por tanto, un caso de efectivo ocioso. No demuestra una cobertura perfecta en cualquier situación. También sería posible reducir otra deuda con el cobro, pero el beneficio tendría que calcularse con el interés realmente evitado y sus restricciones de amortización. Que L figure en el FRA no significa que el tesorero tenga disponible un depósito a L.
Con L = 2 %, los intereses del préstamo bajan a 50.000 €, mientras que el FRA exige pagar 49.751,24 € al principio. Supongamos que el préstamo principal se mantiene en 10 millones y se obtiene financiación separada para ese desembolso. Si cuesta un 2 % anual durante los mismos 90 días, su devolución es de 50.000 €. Sumada a los intereses del préstamo principal, da los 100.000 € previstos.
Si esa financiación cuesta el 3 %, la devolución alcanza 50.124,38 € y el coste conjunto es 100.124,38 €. Los 124,38 € adicionales proceden del tipo usado para financiar la liquidación. La devolución incluye el dinero adelantado para pagar el FRA; no vuelve a incorporar el principal de 10 millones del préstamo original.
Usar tesorería propia puede tener un coste de oportunidad, pero requiere definir una alternativa disponible, no asignar un rendimiento imaginario. Además, ahorrar intereses al final no aporta automáticamente liquidez al inicio. La disponibilidad de una línea, su capacidad de disposición y la hora límite del pago son condiciones económicas de la cobertura, no simples detalles administrativos.
Volvamos a L = 6 % y añadamos un punto porcentual al coste del préstamo. Ahora sus intereses son 175.000 €. El FRA no cambia; incluso reinvirtiendo su cobro al 6 %, aporta 50.000 € al final. El coste neto es de 125.000 €. Los 25.000 € que permanecen corresponden al diferencial de un punto sobre 10 millones durante un cuarto de año.
Si s representa ese diferencial y r el tipo aplicable al dinero del FRA —reinversión cuando C es positivo, financiación cuando es negativo—, la conciliación con fechas y base iguales es coste neto − NKτ = Nsτ + C(L − r)τ. Permite separar el diferencial del crédito de la gestión del flujo inicial. Es una identidad de caja con signos, no una fórmula de valoración.
Una cláusula suelo en el préstamo pero no en el FRA, índices distintos, nocionales diferentes o ajustes de fechas pueden impedir otra parte de la compensación. La fórmula exige que 1 + Lτ sea positivo y no introduce un suelo cero oculto. Los retrasos, el impago de la contraparte y el coste de las garantías quedan fuera del ejemplo; no deben confundirse con el diferencial que el banco cobra al prestatario.
La cobertura solo puede evaluarse después de unir dos cuentas: la liquidación que establece el FRA y el uso o financiación de ese efectivo hasta la fecha en que vence el pago de intereses.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


