


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior











La deuda por arrendamientos y los pagos de alquiler deben encajar con el denominador. Un ejemplo reproducible muestra cuatro múltiplos, una inversión del orden entre comparables y la diferencia entre restar caja de alquiler y calcular flujo de caja libre.
Una acción figura a cinco veces EBITDA en una pantalla, pero otra hoja calcula 6,5 veces y una tercera llega a unas 7,14 tras ajustar el alquiler. No hace falta que haya cambiado la cotización para obtener las tres cifras. Antes de discutir si la acción está barata, conviene preguntar qué costes y obligaciones se han incluido en cada cociente.
Excluir el pasivo de arrendamiento del valor de empresa y no restar su coste de caja del denominador puede producir un múltiplo artificialmente bajo. Resolver esa mezcla es indispensable, pero dos enfoques internamente coherentes tampoco tienen por qué coincidir. En el supuesto siguiente, A queda por debajo de un comparable con un enfoque y por encima con el otro. Cambia el orden del filtro, no queda demostrada una oportunidad de inversión.
La descripción vigente de NIIF 16 que ofrece la Fundación IFRS contempla para el arrendatario un activo por derecho de uso y un pasivo por arrendamiento, con excepciones relevantes para contratos de corto plazo y activos de bajo valor. Su aplicación corresponde a ejercicios iniciados desde el 1 de enero de 2019. No es, sin embargo, una fórmula obligatoria para calcular el valor de empresa.
El análisis de efectos publicado por la Fundación en enero de 2016 explica que sustituir determinados gastos operativos de alquiler por depreciación e intereses puede elevar el EBITDA sin modificar los pagos totales. Es un análisis histórico de implementación, no una nueva regla de 2026. Tampoco permite trasladar automáticamente ese efecto a todos los arrendamientos operativos bajo normas estadounidenses.
El documento decisivo es la conciliación del indicador que utiliza la compañía. Hay que identificar los costes que siguen incluidos en explotación, las depreciaciones e intereses excluidos y los ajustes de alquiler adicionales que haya hecho la dirección. «EBITDA ajustado» es una etiqueta, no una descripción suficiente del cálculo. Volver a deducir una partida ya soportada por el resultado introduce otra distorsión.
Todo el caso es hipotético y está expresado en millones de una misma moneda. A tiene capitalización de 600, deuda financiera ajena a arrendamientos de 500 y efectivo deducible de 100. Su valor de empresa excluyendo el pasivo de alquiler es E = 600 + 500 − 100 = 1.000. Se supone que todo ese efectivo puede deducirse y que no existen preferentes, minoritarios, obligaciones por pensiones, inversiones separadas u otros ajustes.
El pasivo de arrendamiento reconocido L es 300. Al incorporarlo, el numerador pasa a E + L = 1.300. La conciliación entre capitalización y valor de empresa requiere saber si la deuda de la base de datos ya contiene esos 300. Si los contiene, añadirlos de nuevo duplica la misma obligación.
El activo por derecho de uso no es otro pasivo que deba sumarse en este puente. Tampoco son intercambiables el pasivo reconocido y la suma sin descontar de todos los alquileres futuros. El modelo toma L como saldo proporcionado, no pretende valorar los contratos. Una comparación real debe documentar si usa importe contable o un ajuste de valoración del analista y mantener la misma base entre comparables.
Definimos B = 200 como EBITDA conciliado que ya excluye la depreciación y los intereses de los arrendamientos fijos capitalizados del ejemplo. R = 60 son pagos anuales normalizados de esa misma población de contratos. Por tanto, B − R = 140 es un indicador analítico después del alquiler pagado. No es EBITDA publicado, ni reproduce necesariamente el resultado bajo la antigua NIC 17, ni constituye un subtotal exigido por la norma.
Un pago no equivale siempre a un gasto del mismo ejercicio. Las carencias de renta, los anticipos y el calendario contractual pueden separarlos. Además, R no debe incluir costes variables o contratos cortos que ya hayan reducido B. Normalizar obliga a explicar esos desfases; no autoriza a borrar obligaciones reales. Aquí se utiliza deliberadamente un conjunto homogéneo de alquileres fijos para no cambiar de contratos entre numerador y denominador.
| Enfoque | Valor de empresa, millones | Denominador, millones | Múltiplo, veces |
|---|---|---|---|
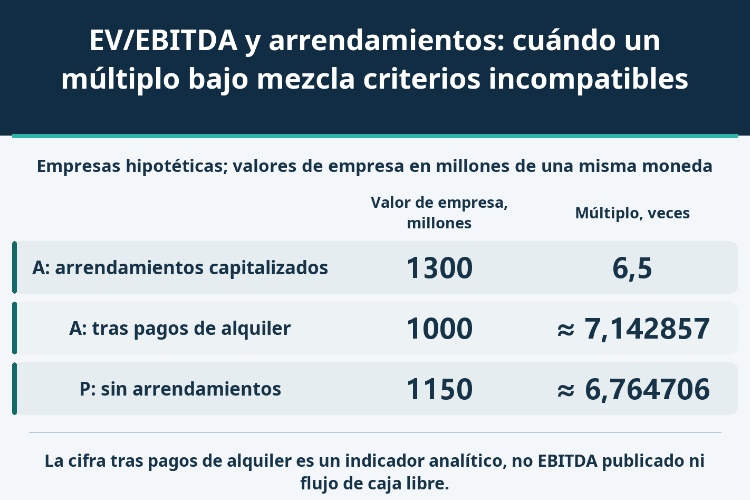
| Arrendamientos capitalizados | 1300 | 200 | 6,5 |
| Indicador tras pagos de alquiler | 1000 | 140 | ≈ 7,142857 |
| Desajuste: sin pasivo ni deducción del alquiler | 1000 | 200 | 5 |
| Desajuste: pasivo y deducción del alquiler | 1300 | 140 | ≈ 9,285714 |
El enfoque capitalizado combina el pasivo dentro del valor de empresa con EBITDA antes de ese desembolso: 1.300 / 200 = 6,5 veces. El segundo retira el pasivo del numerador y resta los pagos correspondientes del indicador operativo: 1.000 / 140 = 50/7, aproximadamente 7,142857 veces. Debe denominarse valor de empresa sobre indicador tras pagos de alquiler, no presentarse como el mismo EV/EBITDA publicado.
En cambio, 1.000 / 200 = 5 omite el pasivo sin imponer el alquiler al denominador. La combinación inversa, 1.300 / 140 = 65/7, aproximadamente 9,285714, mantiene el pasivo y usa un resultado después del alquiler. Son desajustes respecto de los dos marcos definidos en este artículo. No se está prohibiendo cualquier otro ratio posible: quien utilice otro diseño debe explicar qué relación económica mide.
Dentro de E > 0, L ≥ 0 y B > R ≥ 0, la igualdad requiere E / (B − R) = (E + L) / B. Al despejar, L = ER / (B − R). Para E = 1.000, B = 200 y R = 60, el saldo que igualaría ambos cocientes sería 3.000/7, unas 428,571429 unidades del modelo, no los 300 iniciales.
Si se mantienen E, B y L, se puede despejar el pago: R = BL / (E + L). El umbral es 600/13, aproximadamente 46,153846. Con R inferior al valor exacto, el múltiplo después del alquiler queda por debajo de 6,5; con R superior, queda por encima, siempre con denominador positivo. El control R = 40 produce 1.000 / 160 = 6,25, frente a unas 7,14 con R = 60.
No son fórmulas para medir el pasivo contable ni su valor razonable. L es un saldo en una fecha y R un flujo anual. Duración restante, calendario y mezcla de contratos afectan a la relación entre ambos. Las seis cifras decimales facilitan la reproducción del ejercicio, no prometen esa precisión en una estimación. Un denominador cero o negativo impide utilizar el orden habitual de múltiplos positivos.
Añadimos P, comparable sin arrendamientos, con valor de empresa de 1.150 y EBITDA de 170. Su ratio es 115/17, aproximadamente 6,764706 veces. La ausencia de alquileres en este supuesto significa que P no cambia entre ambos enfoques.
| Enfoque coherente | Empresa A, veces | Comparable P sin arrendamientos, veces |
|---|---|---|
| Arrendamientos capitalizados | 6,5 | ≈ 6,764706 |
| Indicador tras pagos de alquiler | ≈ 7,142857 | ≈ 6,764706 |
Los 6,5 de A son inferiores a los aproximadamente 6,76 de P; los aproximadamente 7,14 de A tras alquileres son superiores. Ni el precio de las acciones, ni la previsión operativa, ni los pagos contractuales se han modificado. El orden depende de la definición analítica. Mostrar únicamente la cifra más baja puede ocultar una sensibilidad relevante para el proceso de selección.
La inversión del orden tampoco prueba que A sea cara o P barata. No se han igualado crecimiento, antigüedad de activos, inversiones de mantenimiento, derechos residuales de propiedad ni riesgo del negocio. Una empresa propietaria de sus instalaciones puede necesitar otras inversiones de reposición que una arrendataria. Conviene mostrar los dos cálculos conciliados y estudiar esas diferencias antes de extraer una conclusión de valoración.
Supongamos que R = 60 se descompone en principal de 45 e intereses de 15, y que la depreciación del derecho de uso es 50. Desde el EBITDA definido de 200, el puente parcial es 200 − 45 − 15 = 140. Restar únicamente principal da 155 y deja sin contar 15 de pagos reales. Su clasificación en otra sección del estado de flujos no los elimina.
Tampoco 200 − 50 − 60 = 90 representa ese puente. El EBITDA ya excluye la depreciación no monetaria. Restarla de nuevo y después quitar todo el pago mezcla ajustes de resultados con ajustes de efectivo. Si el punto de partida fuera EBIT, habría que añadir primero la depreciación relevante y sustituirla por los pagos; no se pueden superponer conciliaciones que parten de subtotales diferentes.
Los 140 siguen sin ser flujo de caja libre. Faltan intereses de otras financiaciones, impuestos, variaciones del capital de trabajo, inversiones y otros ajustes. Debe conciliarse el pago total entre las distintas categorías del estado de flujos, sin confundir reclasificación con generación de caja. Pagar principal de 45 tampoco demuestra que el saldo L haya bajado exactamente 45: no se han proporcionado altas de contratos ni los demás movimientos.
El objetivo no es encontrar el menor múltiplo imaginable. Es poder explicar cómo cada obligación, medida de actividad y pago llega al cociente. Solo después de ese recorrido el filtro ofrece una base defendible para estudiar valoración.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


