- USDJPY
- XAUUSD
- XAGUSD
- WTI
Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior



Cuentas de Señal para Miembros
Todas las Cuentas de Señal
Todos los Concursos


Según CNBC, la declaración financiera presentada por el presidente estadounidense Trump en agosto muestra que compró acciones de Meta Platforms (META.O) por un valor de hasta 25 millones de dólares.
El vicecanciller y ministro de Finanzas alemán, Klingbeer, afirma que Alemania debe desempeñar un papel importante en el Banco Central Europeo.
Vicecanciller y ministro de Finanzas alemán, Klingbeer: Las compañías petroleras se están beneficiando de los altos precios de la energía.
El vicecanciller y ministro de Finanzas alemán, Klingbeer, declaró: «Debemos impulsar la unión de los mercados de capitales; se espera que la comisión proponga un impuesto sobre los beneficios extraordinarios del sector energético».
El contrato principal para el caucho TSR20 alcanzó los 17.000 yuanes/tonelada, con un descenso del 1,76% en la jornada.
El gobernador del Banco Central de Polonia, Grapinski, declaró: "El Comité de Política Monetaria podría subir los tipos de interés en noviembre, pero no esperamos hacerlo".
El gobernador del Banco Central de Polonia, Grapinski, afirma que los precios del combustible aún no han tenido un impacto en la economía en general.
El gobernador del Banco Central de Polonia, Grapinski, afirma que el Comité de Política Monetaria está preparado para tomar medidas si aumenta el riesgo para el IPC.
El Fondo Monetario Internacional (FMI) cree que si Hungría introduce un plan de ajuste fiscal creíble, podría estimular aún más el optimismo del mercado.
CNN y otros dos medios de comunicación han demandado a la administración Trump, y un juez estadounidense está considerando si extender la suspensión de la prohibición de prensa de la Casa Blanca.
El Fondo Monetario Internacional pronostica que la tasa de inflación de Hungría podría aumentar hasta alrededor del 3% para 2027.
El Fondo Monetario Internacional (FMI) declaró que la política monetaria de Hungría debería seguir siendo moderadamente cautelosa hasta que la inflación se estabilice y disminuya de forma sostenible.
El Fondo Monetario Internacional (FMI) afirmó que la consolidación fiscal de Hungría debe ser creíble y promover el crecimiento económico.
El Fondo Monetario Internacional afirmó que el objetivo del gobierno húngaro de adoptar el euro puede proporcionar un ancla adecuada, pero no puede reemplazar reformas profundas.
El gobernador del Banco Central de Polonia, Grapinski, afirma que el crecimiento del PIB en el tercer trimestre podría desacelerarse ligeramente.
El gobernador del Banco Central de Polonia, Grapinski, afirma que la incertidumbre en torno a la tendencia del IPC de Polonia sigue siendo alta.
El gobernador del Banco Central de Polonia, Grapinski, afirma que las previsiones indican que el Índice de Precios al Consumidor podría volver al rango objetivo en octubre.
El gobernador del Banco Central de Polonia, Grapinski, afirma que las presiones inflacionarias derivadas de la guerra en Oriente Medio se están intensificando.
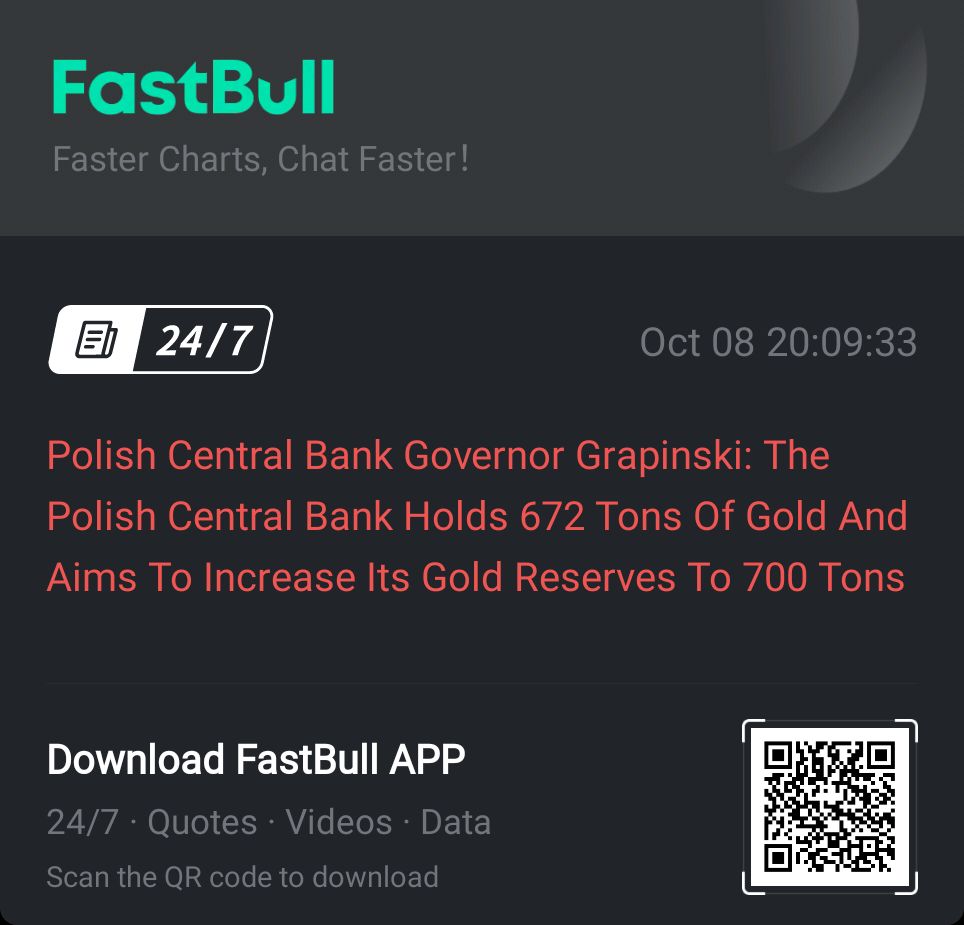
El gobernador del Banco Central de Polonia, Grapinski, declaró que el Banco Central de Polonia posee 672 toneladas de oro y aspira a aumentar sus reservas a 700 toneladas.

Japón Reservas de divisas (Septiembre)A:--
P: --
A: --
China continental Reservas de divisas (Septiembre)A:--
P: --
A: --
India Tipo de interés de referenciaA:--
P: --
A: --
India Ratio de reserva de depósitos del PBOCA:--
P: --
A: --
India Tasa repo inversoA:--
P: --
A: --
Japón Indicadores adelantados Prelim. (Agosto)A:--
P: --
A: --
Reino Unido Índice Halifax de precios de la vivienda interanual (SA) (Septiembre)A:--
P: --
A: --
Reino Unido Índice Halifax de precios de la vivienda intermensual (SA) (Septiembre)A:--
P: --
Alemania Producción industrial intermensual (SA) (Agosto)A:--
P: --
Francia Balanza Comercial (SA) (Agosto)A:--
P: --
Estados Unidos Índice de actividad de solicitudes hipotecarias de la MBA MDTA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de gasolina de la EIAA:--
P: --
A: --
Estados Unidos Proyección de la demanda semanal de crudo de la EIA en función de la producciónA:--
P: --
A: --
Estados Unidos Cambios en las importaciones semanales de crudo de la EIAA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de gasóleo de calefacción de la EIAA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de crudo de la EIA en Cushing, OklahomaA:--
P: --
A: --
Estados Unidos Variación semanal de las existencias de crudo de la EIA en Cushing, OklahomaA:--
P: --
A: --
Estados Unidos Tasa promedio de la subasta a 10 añosA:--
P: --
A: --
Actas de la reunión del FOMC
Estados Unidos Créditos al Consumo (SA) (Agosto)A:--
P: --
Reino Unido Índice trimestral RICS de precios de la vivienda (Septiembre)A:--
P: --
A: --
Japón Balanza comercial (Agosto)A:--
P: --
A: --
Australia Expectativas de inflación al consumidor (Octubre)A:--
P: --
A: --
Japón Tasa de la subasta de JGB a 30 añosA:--
P: --
A: --
Alemania Exportaciones intermensuales (SA) (Agosto)A:--
P: --
Lane, economista jefe del BCE, habla
México IPC Interanual (Septiembre)A:--
P: --
A: --
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo pmdio. a 4 semanas (SA)A:--
P: --
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo (SA)A:--
P: --
Estados Unidos Peticiones semanales continuas de subsidio de desempleo (SA)A:--
P: --
Estados Unidos Ventas al por mayor intermensuales (SA) (Agosto)--
P: --
A: --
Estados Unidos Variación semanal de las existencias de gas natural de la EIA--
P: --
A: --
China continental M1 Oferta monetaria Interanual (Septiembre)--
P: --
A: --
China continental Escala de financiación social (Septiembre)--
P: --
A: --
China continental M2 Oferta monetaria interanual (Septiembre)--
P: --
A: --
China continental M0 oferta monetaria Interanual (Septiembre)--
P: --
A: --
Estados Unidos Tasa promedio de la subasta de Bonos a 30 años--
P: --
A: --
Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjeros--
P: --
A: --
Indonesia Ventas minoristas Interanual (Agosto)--
P: --
A: --
Italia Producción industrial interanual (SA) (Agosto)--
P: --
A: --
Italia Tasa promedio de lla subasta BOT a 12 meses--
P: --
A: --
India Crecimiento de los depósitos Interanual--
P: --
A: --
Brasil IPC Interanual (Septiembre)--
P: --
A: --
Canada Tasa de participación en el empleo (SA) (Septiembre)--
P: --
A: --
Canada Tasa de desempleo (SA) (Septiembre)--
P: --
A: --
Canada Empleo a tiempo parcial (SA) (Septiembre)--
P: --
A: --
Canada Empleo a tiempo completo (SA) (Septiembre)--
P: --
A: --
Canada Empleo (SA) (Septiembre)--
P: --
A: --
Estados Unidos Índice preliminar de expectativas de los consumidores UMich (Octubre)--
P: --
A: --
Estados Unidos Expectativas de inflación a 1 año del consumidor UMich Final (Octubre)--
P: --
A: --
Estados Unidos Índice preliminar de confianza del consumidor UMich (Octubre)--
P: --
A: --
Estados Unidos Expectativas de inflación a 1 año UMich Prelim (Octubre)--
P: --
A: --
Estados Unidos Previsión de inflación a 5-10 años (Octubre)--
P: --
A: --
Rusia IPC Interanual (Septiembre)--
P: --
A: --
Estados Unidos Perforación total Semanal--
P: --
A: --
Estados Unidos Total semanal de perforaciones petrolíferas--
P: --
A: --
Turquia Ventas minoristas Interanual (Agosto)--
P: --
A: --
India IPC Interanual (Septiembre)--
P: --
A: --
México Producción industrial interanual (Agosto)--
P: --
A: --
Rusia Balanza comercial (Agosto)--
P: --
A: --


Sin datos que coincidan
Gráficos Gratis para siempre
Charlar P&R con expertos Filtros Calendario económico Datos HerramientaMembresía CaracterísticasTendencias del mercado
Indicadores populares
Ver todo

Sin datos
Subir el crecimiento perpetuo sin financiarlo puede inflar una valoración DCF. Un ejemplo muestra cómo conectar reinversión, rentabilidad del capital y flujo de caja, y cómo descontar correctamente el valor terminal.
El valor terminal puede mejorar en una hoja de cálculo sin que mejore el negocio. Basta con elevar el crecimiento perpetuo y mantener intacto el flujo de caja. La fórmula responde; lo que puede dejar de cuadrar es la economía de la empresa.
La expansión suele exigir inversión en activos y capital circulante. Ese dinero no puede repartirse también a los inversores. Por eso, una valoración DCF debe relacionar crecimiento, rentabilidad de las nuevas inversiones y reinversión. Comprobar únicamente que el crecimiento sea inferior a la tasa de descuento no resuelve el problema.
Utilicemos una empresa no financiera, madura y ficticia. Todos los importes son millones de una misma moneda. Valoramos flujos nominales de fin de año disponibles para el conjunto de financiadores, FCFF, al coste medio ponderado del capital, WACC. Los flujos destinados solo al accionista requieren el coste de los recursos propios.
Si el periodo explícito abarca cinco años, el valor terminal al final del quinto es FCFF del año 6 ÷ (WACC − g). Después se divide por (1 + WACC) elevado a cinco y se suma al valor presente de los flujos de los años 1 a 5. El año 6 ya está incluido: sumarlo aparte duplica su aportación.
La condición g menor que WACC permite que la perpetuidad converja. No convierte en perpetua una concesión con vencimiento ni un recurso agotable. La vida económica del activo sigue importando.
Supongamos un beneficio operativo después de impuestos, NOPAT, de 100 en el año 6. El capital nuevo obtiene un 10% en la etapa estable y el negocio crece al 3%. La tasa de reinversión coherente es 3% ÷ 10% = 30%. De los 100 de beneficio se reinvierten 30 y quedan 70 de FCFF. Con WACC del 8%, el terminal es 70 ÷ (8% − 3%) = 1.400.
En este modelo simplificado, la reinversión incluye el gasto de capital neto de amortizaciones y el incremento del capital circulante operativo no monetario. Más existencias o cuentas a cobrar pueden consumir caja aunque aumente el beneficio. Añadir de nuevo las amortizaciones no hace gratuita la expansión.
El 10% es una hipótesis sobre el capital que se invertirá, no una invitación a copiar el ROIC medio histórico. El valor contable de activos antiguos, las adquisiciones y los márgenes de un máximo cíclico pueden distorsionar esa referencia.
Con una rentabilidad nueva del 10%, crecer al 4% exige reinvertir el 40% del beneficio. El FCFF baja a 60 y el terminal es 60 ÷ 4% = 1.500. Mantener un flujo de 70 daría 1.750, pero omitiría el dinero necesario para lograr el crecimiento adicional.
| Rentabilidad del capital nuevo | Crecimiento | Porción reinvertida | FCFF año 6 | Valor terminal |
|---|---|---|---|---|
| 10% | 3% | 30% | 70 | 1.400 |
| 10% | 4% | 40% | 60 | 1.500 |
| 8% | 3% | 37,5% | 62,5 | 1.250 |
| 8% | 4% | 50% | 50 | 1.250 |
La tabla mantiene deliberadamente NOPAT del año 6 en 100 y WACC en el 8%. Cuando la nueva inversión rinde exactamente su coste de capital, crecer más no añade valor en esta comparación. Si solo rinde un 6%, pasar del 3% al 4% de crecimiento reduce el terminal de 1.000 a unos 833,33.
Si el modelo real fija el beneficio del año 5, cambiar g modifica también el beneficio del año 6. Habrá que reconstruir ese numerador. Lo importante es no comparar puntos de partida distintos como si fueran iguales.
En un supuesto de transición separado, cada uno de los cinco primeros años genera FCFF de 50 y después empieza la fase estable anterior. Al 8%, los cinco flujos tienen un valor presente conjunto de 199,64. El terminal aporta 1.400 ÷ 1,08⁵ = 952,82. Sumando antes del redondeo, el valor operativo es 1.152,45, con aproximadamente un 82,68% procedente del terminal.
No existe un límite universal que apruebe o invalide ese porcentaje. Conviene comprobar la evidencia detrás de los márgenes lejanos, las necesidades de inversión y la ventaja competitiva. Prolongar el periodo explícito sin corregir las hipótesis solo desplaza la incertidumbre.
El valor operativo tampoco es todavía el de las acciones ordinarias. Antes de dividir por el número de acciones hay que realizar el ajuste del valor de empresa al valor del capital propio, incorporando caja pertinente, deuda y otros derechos.
Con FCFF del año 6 de 70 y g del 3%, elevar WACC del 8% al 9% reduce el terminal a 1.166,67, un 16,67%. No implica que todo el DCF caiga ese porcentaje: tanto el terminal como los flujos explícitos deben descontarse de nuevo con la tasa revisada.
Al cambiar crecimiento, recalcule reinversión. Al cambiar margen, explique precios, capacidad y competencia. Un múltiplo de salida puede servir de contraste, pero también contiene expectativas de crecimiento y rentabilidad. No elimina las hipótesis de largo plazo.
Los flujos nominales requieren una tasa nominal de la misma moneda. Una mejora puntual de eficiencia no puede repetirse para siempre. Si el primer año estable combina de pronto un margen récord con inversión excepcionalmente baja, reconstruya la transición en lugar de perpetuar ambos beneficios.
Empiece por los destinatarios del flujo y la fecha exacta del terminal. Normalice beneficio operativo, inversiones y circulante. Después identifique qué sostiene la rentabilidad del capital nuevo y qué podría erosionarla: menor utilización de activos, presión competitiva o pérdida de capacidad para fijar precios.
Conecte crecimiento, reinversión y FCFF; evite contar dos veces el año siguiente y recalcule valor presente y capital propio en un rango defendible de escenarios. Si la tesis solo funciona con más crecimiento y la misma financiación, necesita una explicación empresarial mejor, no más decimales en el precio objetivo.
Etiqueta blanca
API de datos
Complementos web
Creador de carteles
Programa de afiliados
El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones
Iniciar sesión
Registrarse