


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior


















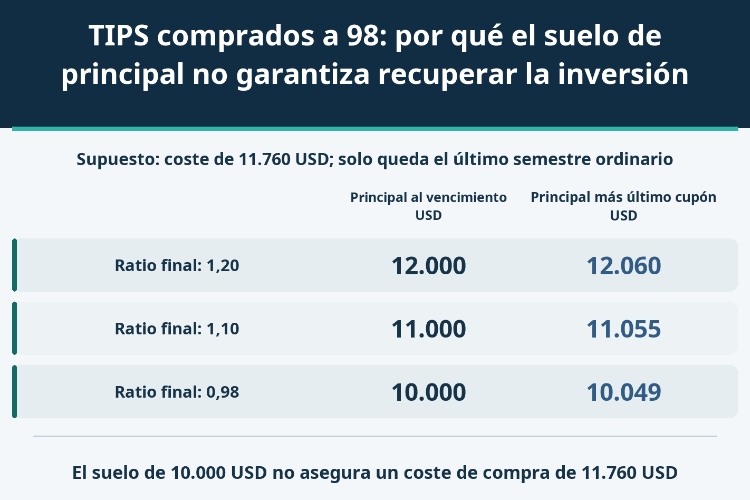
La protección al vencimiento se refiere al nominal original, no al coste de compra. Un ejemplo con un único cupón semestral pendiente muestra cómo la indexación del precio, el último interés y dos umbrales distintos determinan la rentabilidad.
Que un TIPS tenga protección del principal al vencimiento no significa que garantice el dinero invertido por quien lo compra hoy. La referencia protegida es el nominal original. El coste pagado en el mercado secundario puede ser mayor, incluso si el precio mostrado es inferior a 100.
En este ejemplo hipotético, un título con 10.000 dólares de nominal original y cotización de 98 cuesta 11.760 dólares después del ajuste por inflación acumulado. En un escenario de fuerte deflación, el suelo cumple su función y eleva el principal a 10.000 dólares. Sin embargo, el cobro final, incluido el cupón, es de 10.049: quedan 1.711 dólares de pérdida nominal. La diferencia está en qué cantidad protege la cláusula.
Supongamos un TIPS ya existente, con nominal original de 10.000 USD y cupón anual fijo del 1%. Le queda exactamente un período semestral ordinario hasta el vencimiento. No estamos suponiendo una nueva emisión de TIPS a seis meses. La compra se liquida después de abonarse el penúltimo cupón, sin derecho del comprador a ese pago y con intereses corridos iguales a cero.
El ratio de indexación en la fecha de compra es 1,20. La cotización limpia, todavía sin ajustar por el índice, es de 98 USD por cada 100 USD nominales originales. El importe pagado resulta de 10.000 × 1,20 × 98/100 = 11.760 USD. Calcular solo 10.000 × 98% omitiría la indexación del precio.
El inversor paga el 98% de un principal ajustado de 12.000 USD, no el 98% del suelo de 10.000 USD. La inflación ya incorporada no se recibe gratis, ni queda automáticamente consolidada como un nuevo mínimo perpetuo. La venta del bono a otro titular no reinicia su base de referencia.
Sea N = 10.000 USD y R el ratio de indexación al vencimiento, siempre positivo. El principal es D = N × max(R, 1). El último cupón semestral ordinario es C = N × R × 1%/2 = 50R dólares. Solo la primera fórmula contiene el suelo sobre el nominal.
Aplicar también al interés la expresión 50 × max(R, 1) sería un error. El tipo de cupón es fijo, pero el efectivo cobrado depende del principal ajustado correspondiente. Por eso el último cupón puede seguir bajando aunque el principal ya no caiga por debajo de 10.000 USD.
El cobro final es D + C. Al restar el coste de 11.760 se obtiene el resultado nominal. La rentabilidad simple del período es (D + C)/11.760 − 1. No hay cobros intermedios; se excluyen impuestos, gastos, financiación y reinversión. Los resultados no están anualizados ni son una rentabilidad real actuarial o una medida del coste de vida personal.
Las filas son finales independientes para el mismo bono, precio de entrada y ratio inicial. No describen tres fechas consecutivas, cotizaciones observadas ni una previsión de inflación.
| Ratio de indexación al vencimiento | Variación del ratio desde la compra, % | Principal al vencimiento, USD | Último cupón, USD | Cobro final, USD | Ganancia o pérdida nominal, USD | Rentabilidad nominal del período, % |
|---|---|---|---|---|---|---|
| 1,20 | 0,000000 | 12.000,00 | 60,00 | 12.060,00 | +300,00 | +2,551020 |
| 1,10 | −8,333333 | 11.000,00 | 55,00 | 11.055,00 | −705,00 | −5,994898 |
| 0,98 | −18,333333 | 10.000,00 | 49,00 | 10.049,00 | −1711,00 | −14,549320 |
Si R se mantiene en 1,20, se reciben 12.000 USD de principal y 60 de cupón: 12.060 en total. La ganancia de 300 equivale a un 2,551020% del coste. Con R = 1,10, el principal baja a 11.000 y el interés a 55. El total de 11.055 deja una pérdida de 705 USD, aunque el ratio todavía sea superior a uno y el suelo no aporte nada.
Con R = 0,98, el principal sin protección sería de 9.800 USD. El suelo añade 200 y lo eleva a 10.000. El cupón, sin embargo, sigue siendo 49, no 50. El cobro total de 10.049 supone una pérdida de 1.711 USD, un −14,549320% nominal en el período. No ha fallado la protección: el coste del comprador excede la cantidad protegida.
Además, 0,98 no significa una deflación del 2% desde la compra. El ratio ha caído desde 1,20, por lo que la variación es del −18,333333%. El índice de referencia de los TIPS incorpora un desfase. Su cambio no debe confundirse con el IPC publicado entre las mismas fechas civiles ni con la evolución de la cesta de consumo del inversor.
La primera pregunta tiene un umbral en R = 1. Solo por debajo de uno existe una aportación positiva del suelo; en uno, principal ajustado y nominal original coinciden. Desde el ratio inicial 1,20, se necesita una caída superior a un sexto (aproximadamente el 16,666667%) para que aparezca ese complemento. No surge un nuevo suelo en 1,20 por haber comprado el título en esa fecha.
La segunda pregunta es cuánto índice basta para cobrar los 11.760 USD pagados. Para R igual o superior a uno, el efectivo final es 10.050R. Igualarlo al coste da 11.760/10.050 = 1,170149253731… . Ese punto continuo equivale a una caída de referencia aproximada del 2,487562% desde la compra. La inversión puede entrar en pérdida mucho antes de que el suelo añada principal.
Por debajo de uno, el efectivo es 10.000 + 50R, inferior a 10.050 USD y muy lejos del coste. El principal deja de caer, pero no el cupón. La protección modifica la forma del flujo final; no convierte en no negativa la rentabilidad de cualquier precio de entrada.
El decimal largo es un umbral matemático, no un ratio oficial de precisión ilimitada. Los ratios efectivos se expresan con cinco decimales, y los pagos tienen sus propios redondeos. Los valores adyacentes 1,17014 y 1,17015 producen, antes del redondeo monetario, 11.759,907 y 11.760,0075 USD. Rodean el punto de recuperación. El ingreso real debe contrastarse con los redondeos del principal y del cupón por separado, sin prometer un cobro exacto de 11.760.
Mantengamos el ratio inicial, el plazo restante y el cupón, y fijemos R final en 1,10. Cambiemos únicamente la cotización limpia del mismo bono hipotético. Son escenarios independientes de sensibilidad, no tres ofertas simultáneas entre las que se pueda escoger en el mercado.
| Precio limpio sin indexar, USD por 100 nominales | Coste de compra, USD | Cobro final con ratio 1,10, USD | Ganancia o pérdida nominal, USD | Ratio de recuperación del modelo continuo |
|---|---|---|---|---|
| 90,00 | 10.800,00 | 11.055,00 | +255,00 | 1,07462687 |
| 98,00 | 11.760,00 | 11.055,00 | −705,00 | 1,17014925 |
| 102,00 | 12.240,00 | 11.055,00 | −1185,00 | 1,21791045 |
A 90, el coste asciende a 10.800 USD y el cobro común de 11.055 permite ganar 255. A 98, la pérdida es de 705. A 102, se pagan 12.240 y se pierden 1.185. No cambia la cláusula de principal ni el resultado del índice: cambia el precio pagado por esos flujos.
Por eso también cambia el ratio continuo necesario para recuperar la inversión. La tabla no deduce una rentabilidad real de las cotizaciones. Tampoco los 200 USD añadidos por el suelo en un escenario representan automáticamente su valor de mercado actual. Unos pocos pagos terminales hipotéticos no bastan para valorar hoy la protección incorporada.
El efectivo de una venta anticipada depende del precio ejecutado, el ratio aplicable, los intereses corridos y los costes. El suelo al vencimiento no garantiza que el precio de mercado de cada día sea al menos el nominal original. Una participación en un fondo de TIPS tampoco es un bono individual que prometa devolver el coste de esa participación en una fecha elegida.
Si quedan varios cupones, cada uno requiere su propia fecha y ratio. Los cobros anteriores no se pueden tratar como si llegaran todos al final. Comparar valores finales obliga a definir la reinversión o una fecha coherente de valoración. El ejemplo de un único cupón pendiente evita introducir esas hipótesis sin explicarlas.
La compensación por inflación implícita en los diferenciales de los bonos del Tesoro responde a otra cuestión, no a la factura concreta del comprador. Cupón, rentabilidad real y rentabilidad nominal de tenencia no son equivalentes. Un suelo sobre el principal original no garantiza una rentabilidad real no negativa ni preservar el poder adquisitivo individual.
La pregunta útil no es solo si existe protección frente a la deflación. Es qué principal protege, cuánto se paga realmente y qué cobros quedan. Con esa conciliación, una cotización bajo 100 deja de parecer una garantía de recuperar todo el dinero invertido.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


