


- WTI
- XAUUSD
- XAGUSD
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






Un contrato lejano puede tener referencia diaria aunque no negocie por separado durante la ventana de liquidación. Un ejemplo de petróleo reconstruye la ponderación por distancia entre meses, los intervalos implícitos y la diferencia frente al precio realmente disponible para cerrar una posición.
Que un futuro de vencimiento lejano no registre operaciones individuales durante la ventana de liquidación no significa que falten todas las referencias para valorarlo. Los diferenciales entre meses pueden incorporar información nueva y dar lugar a un precio diario distinto. Pero reconstruir ese precio y demostrar que una posición puede cerrarse a ese nivel son tareas diferentes.
El caso se limita al procedimiento normal de liquidación diaria de los futuros de crudo ligero de NYMEX, CL. No se presenta como método universal de todos los futuros ni como procedimiento final para el contrato que vence. M1, M2 y M3 son tres meses de entrega consecutivos; M1 es el mes activo designado y el ejemplo excluye las particularidades del vencimiento o del cambio de mes activo.
Todos los datos son hipotéticos. En la ventana de 14:28 a 14:30, hora del Este estadounidense, M1 negocia primero 20 contratos a 69,98 dólares por barril, luego 60 a 70,00 y finalmente 20 a 70,02. El promedio ponderado por volumen, o VWAP, es 70,00. La última operación es 70,02. La discrepancia refleja dos mediciones distintas, no necesariamente un dato incorrecto.
Supongamos además que el diferencial M1−M2 tiene un VWAP de −0,30. Se define siempre como mes cercano menos mes lejano. Por tanto, M2 queda referido a 70,00−(−0,30)=70,30. Esa referencia ya establecida puede utilizarse en el paso siguiente, algo que no se puede reconstruir observando únicamente una antigua última operación de M3.
M3 no negocia individualmente dentro de la ventana, pero sí participa en dos diferenciales entre meses. No equivale a afirmar que no ha habido ninguna transacción o que su volumen diario total es cero: las patas de un diferencial pueden reflejarse en la actividad del contrato. El modelo no incorpora otras fuentes efectivas.
Para estos meses, el procedimiento de CL divide el volumen de cada diferencial entre los meses naturales que separan sus patas. Los pesos resultantes combinan los precios inferidos desde vencimientos cuya referencia ya se ha fijado. El cálculo avanza por orden de meses y el contrato buscado es la pata lejana. Precios y diferenciales de la tabla están en dólares por barril; las cantidades son contratos de diferencial.
| Ruta del diferencial | Referencia conocida (USD por barril) | Precio medio del diferencial (USD por barril) | Contratos negociados | Meses de distancia | Peso ajustado | Precio M3 inferido (USD por barril) |
|---|---|---|---|---|---|---|
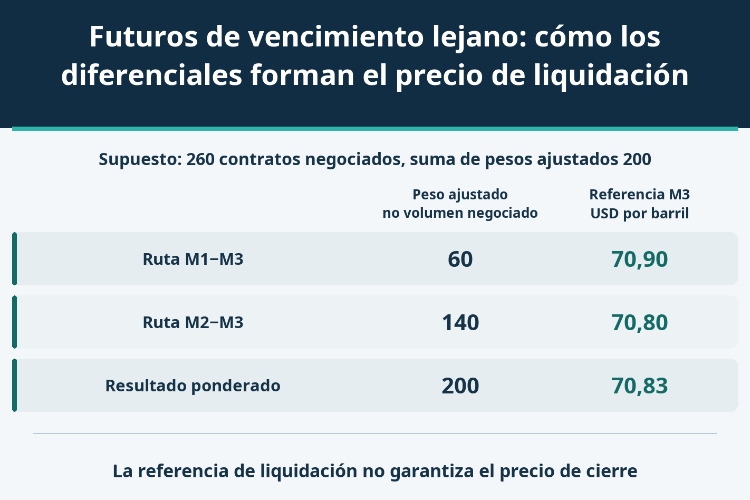
| M1−M3 | 70,00 | −0,90 | 120 | 2 | 60 | 70,90 |
| M2−M3 | 70,30 | −0,50 | 140 | 1 | 140 | 70,80 |
La ruta M1−M3 implica 70,00−(−0,90)=70,90. La ruta M2−M3 implica 70,30−(−0,50)=70,80. Un diferencial negativo bajo esta convención sitúa al contrato lejano por encima del cercano. Restar mal el signo produciría la relación contraria.
La primera ruta recibe un peso de 120/2=60; la segunda, de 140/1=140. El precio combinado es:
(70,90×60 + 70,80×140)/(60+140) = 70,83.
Para comprobar la cuenta conviene conservar dos totales, no sustituir uno por otro. Se han negociado 260 contratos y la suma de pesos es 200. El segundo total sirve como denominador de la media, pero no cambia el volumen observado. Los 120 contratos de la ruta de dos meses siguen siendo 120 contratos; ajustar su influencia no reduce la cantidad negociada.
Si se ponderasen los precios directamente por 120 y 140, el cálculo daría 70,846153846…, que en esta comparación se redondea a 70,85. Son dos variaciones mínimas por encima de 70,83. En CL, el incremento ordinario es de 0,01 dólares por barril; cada contrato representa 1.000 barriles estadounidenses, por lo que un tick equivale a 10 dólares por contrato.
El valor correcto ya coincide con un precio válido en la cuadrícula. El resultado incorrecto tampoco cae exactamente a medio tick, de modo que el ejemplo no establece una política general para todos los empates de redondeo. Primero hay que acertar con la ponderación; añadir decimales no corrige una regla equivocada. La diferencia tampoco demuestra manipulación ni anticipa el movimiento posterior del petróleo.
Pasemos a un escenario distinto, sin operaciones relevantes en diferenciales. Las cotizaciones que siguen no se suman a las transacciones del primer caso. Si A es la referencia conocida, b el precio comprador del diferencial y a el vendedor, el intervalo implícito para el contrato lejano es:
[A−a, A−b].
La resta intercambia los lados. Con las mismas referencias mensuales hipotéticas, cada ruta produce los siguientes límites.
| Ruta del diferencial | Referencia conocida (USD por barril) | Compra del diferencial (USD por barril) | Venta del diferencial (USD por barril) | Límite comprador implícito (USD por barril) | Límite vendedor implícito (USD por barril) |
|---|---|---|---|---|---|
| M1−M3 | 70,00 | −0,92 | −0,86 | 70,86 | 70,92 |
| M2−M3 | 70,30 | −0,61 | −0,55 | 70,85 | 70,91 |
El mejor límite comprador es el mayor, 70,86, y el mejor vendedor el menor, 70,91. Hay seis precios separados por 0,01 dentro de ese intervalo, desde 70,86 hasta 70,91. Eso no identifica cuál será la referencia oficial.
El procedimiento aplicable prevé una liquidación dentro del intervalo cuando se satisfacen los criterios de razonabilidad del Global Command Center. No obliga a escoger siempre el punto medio. En este ejercicio no se han verificado esos criterios: que existan seis puntos en la cuadrícula no significa que todos hayan recibido aprobación. Si falta un intervalo adecuado, la alternativa usa la variación diaria del vencimiento inmediatamente anterior respecto a su liquidación de la sesión previa. No se refiere a la rentabilidad del mes natural pasado ni autoriza a inventar umbrales.
El dato A responde a una pregunta de valoración: es una liquidación ya calculada. No responde a cuánto puede comprarse o venderse el mes cercano en ese instante. Al utilizarlo como si fuera una cotización ejecutable, se pasa de una referencia a una supuesta orden sin demostrar que esa orden exista.
Una operación sintética exige hacer el recorrido en sentido contrario: localizar el lado correcto del mercado cercano, sincronizarlo con el diferencial y comprobar que ambas patas admiten la cantidad necesaria. También debe ser viable ejecutar la combinación. El ejemplo no proporciona esas condiciones; su límite inferior no es una promesa de venta del contrato lejano y la diferencia entre rutas no demuestra arbitraje sin riesgo.
La comprobación debe conservar contrato, fecha, hora, unidad y naturaleza de cada precio. Dos números del mismo día pueden corresponder a momentos distintos. Si una pantalla centrada en M3 no permite reproducir la referencia, procede buscar los diferenciales y las anclas que faltan, no concluir inmediatamente que la liquidación es errónea.
Recuperemos el 70,83 del primer modelo y supongamos un libro independiente en un momento posterior. Hay compradores de M3 a 70,76 por ocho contratos y a 70,74 por otros dos; la mejor oferta vendedora es 70,88. Una venta para cerrar diez contratos largos se ejecuta exactamente en esos dos niveles, sin comisiones, cancelaciones, espera, movimientos de precio ni rutas alternativas.
El promedio de venta es (70,76×8+70,74×2)/10=70,756. Un promedio puede quedar entre ticks permitidos sin que exista una orden individual a ese precio. Frente a vender a 70,83, el resultado es inferior en (70,83−70,756)×1.000×10=740 dólares. Aplicar únicamente el mejor precio comprador a los diez contratos daría 700 dólares y omitiría 40 por profundidad.
Son 740 dólares de diferencia frente a una referencia, no una pérdida absoluta de la cuenta sin conocer el coste de entrada. Como referencia y libro corresponden a momentos distintos, tampoco son íntegramente una horquilla simultánea ni deslizamiento puro. El precio multiplicado por barriles y contratos no representa el efectivo cobrado al cerrar un futuro; la conciliación de la liquidación diaria y los flujos de cierre trata esa cuestión separada.
El 70,83 está dentro de la horquilla, pero ninguna orden mostrada promete comprar diez contratos allí. Las operaciones TAS constituyen una vía distinta en los productos admitidos: se acuerda un diferencial sobre el precio de liquidación diaria que se determinará después. Para hablar de ejecución tiene que existir la operación correspondiente. No puede presumirse que todos los meses sean aptos, que haya contraparte a diferencial cero o que publicar una referencia permita rehacer una operación pasada.
Los diferenciales pueden explicar con precisión una referencia sin garantizar que se pueda negociar a ella. La secuencia correcta va de la evidencia al precio de liquidación y, después, a la comprobación independiente de la ejecución.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


