


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior










Calcula el tamaño de la posición a partir del capital de la cuenta, el porcentaje de riesgo y el coste efectivo del stop-loss. Incluye ejemplos prácticos con acciones, divisas y futuros, deslizamiento, valores de pip y tick, riesgo de correlación y una lista de verificación previa a la operación.
Respuesta principal: el tamaño de la posición no se elige en función de la convicción, el apalancamiento disponible ni un tamaño de lote preferido. Se calcula dividiendo la cantidad que la cuenta puede perder si la operación es errónea entre la pérdida por unidad entre la entrada y el stop loss. La fórmula práctica es:
Tamaño de la posición = capital de la cuenta × porcentaje de riesgo ÷ pérdida efectiva por unidad
La palabra "efectivo" es clave. Un cálculo útil incluye la distancia de stop, el multiplicador del contrato, el valor del pip o tick, la conversión de divisas, el deslizamiento previsto y los costes de transacción. Ignorar cualquiera de estos factores puede provocar que la pérdida real sea considerablemente mayor que la prevista.
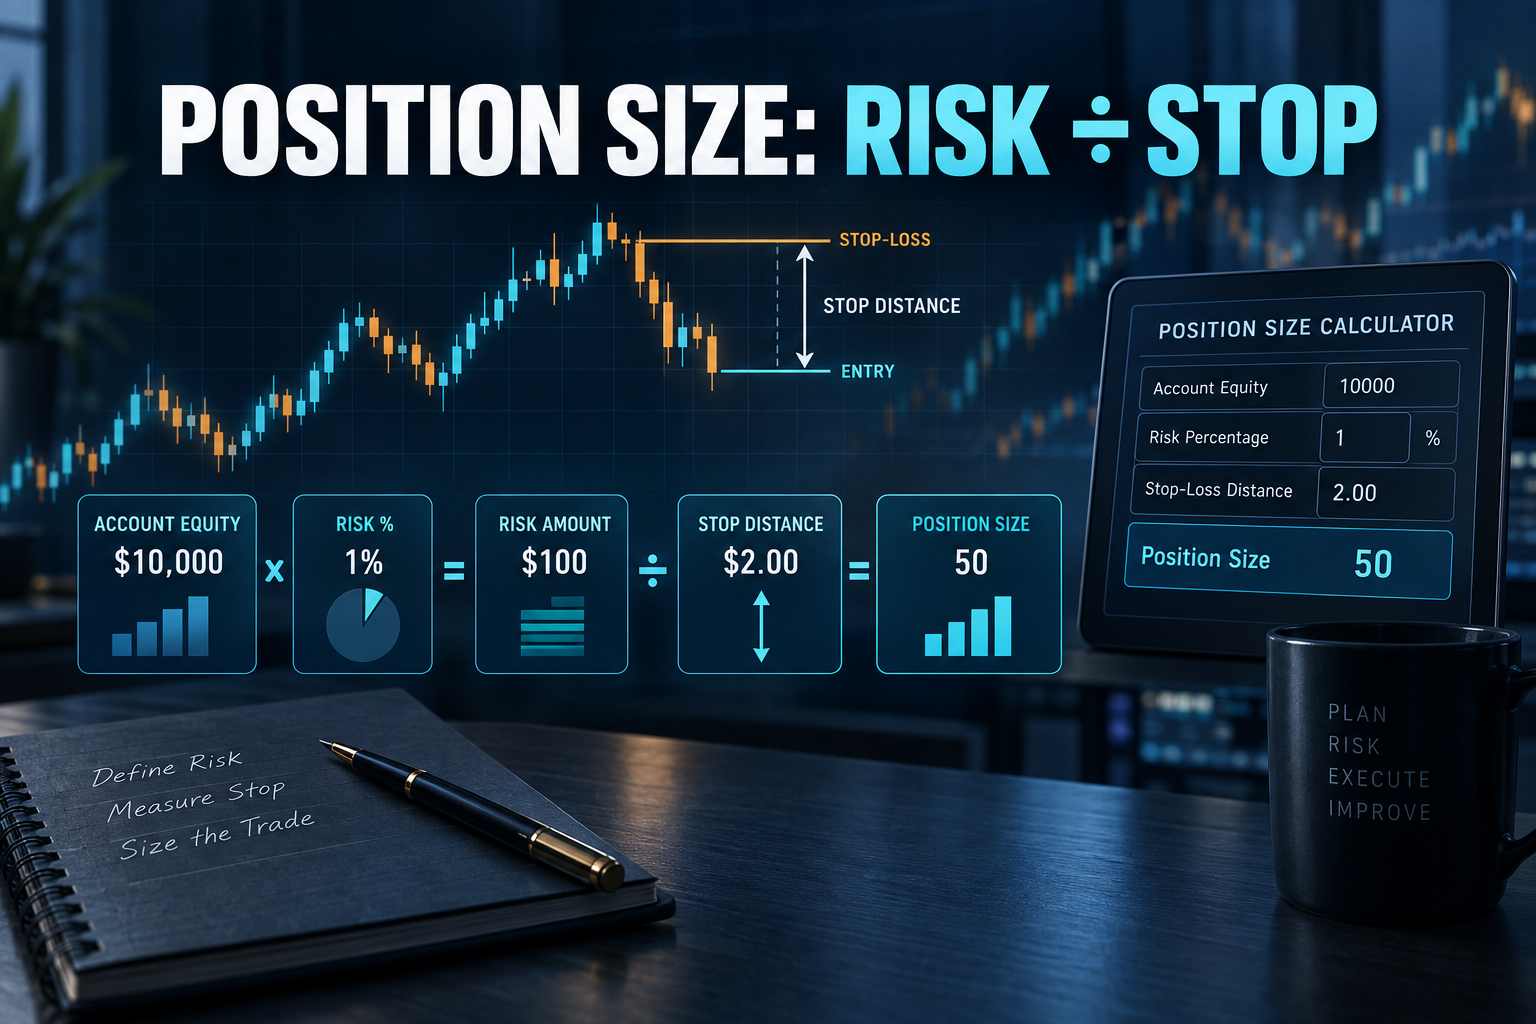
Supongamos que una cuenta tiene un capital de $10,000 y el inversor limita la pérdida de una operación al 1%. Por lo tanto, el presupuesto de riesgo es de $100. Esto no significa comprar $100 de un activo, ni utilizar un margen del 1%. Significa que si se ejecuta la orden de stop al precio de ejecución previsto, la pérdida y los costos combinados de la operación deberían rondar los $100.
Ahora supongamos una entrada de acciones a 50 $ y un stop técnicamente justificado a 48 $. La distancia bruta del stop es de 2 $ por acción. Antes de costes y deslizamiento, el tamaño máximo es:
$100 ÷ $2 = 50 acciones
La exposición al mercado es de 2500 dólares, pero el riesgo de precio previsto es de 100 dólares. Son cantidades diferentes. Confundir la exposición, el margen y la pérdida en el stop es uno de los errores más comunes en la gestión del tamaño de las posiciones.
Utilice el valor neto de liquidación actual, no el depósito original ni el saldo redondeado de ayer. Las ganancias y pérdidas de las posiciones abiertas pueden modificar el importe realmente disponible para absorber el riesgo. Si varias posiciones comparten el mismo catalizador o exposición cambiaria, reserve capacidad para su riesgo combinado en lugar de tratar cada orden de forma aislada.
Si el capital es E y la fracción de riesgo elegida es r , el presupuesto de riesgo nominal es E × r . Una cuenta de $25,000 con un riesgo del 0.60% tiene un presupuesto de $150. El porcentaje es un límite máximo, no un objetivo que deba cumplirse en cada operación. Cuando la liquidez es baja o el riesgo de eventos es inusualmente alto, el presupuesto adecuado puede ser menor o cero.
Para las acciones al contado, la pérdida por unidad suele ser la distancia entre la entrada y el stop más los costes previstos. Para los futuros, es la distancia en ticks multiplicada por el valor del tick. Para el mercado de divisas, es el stop en pips multiplicado por el valor del pip para el tamaño de lote elegido, convertido a la divisa de la cuenta cuando sea necesario.
Pérdida efectiva por unidad = distancia de parada × valor unitario + comisiones + deslizamiento esperado
Divida el presupuesto de riesgo entre la pérdida efectiva por unidad y redondee hacia abajo al incremento permitido de acciones, contratos o lotes. Redondear hacia arriba supera el límite de riesgo. Tras el redondeo, vuelva a calcular la pérdida total en el stop para confirmar que la orden final sigue siendo válida.
Consider a $30,000 account with a 0.75% risk cap. The risk budget is $225. A stock is bought at $84.40 with a stop at $81.90, producing a raw distance of $2.50. Assume an additional $0.10 per share for slippage and fees.
Effective loss per share is $2.60, so the calculated quantity is:
$225 ÷ $2.60 = 86.53 shares
Rounding down gives 86 shares. The planned loss is 86 × $2.60 = $223.60. Buying 90 shares because it looks cleaner would raise planned loss to $234, already above the stated limit.
This example also shows why moving a stop after choosing the size is dangerous. If the stop is widened from $81.90 to $80.90 without reducing the position, effective risk rises from $2.60 to $3.60 per share and planned loss jumps to $309.60. The trade thesis may be unchanged, but the account-level decision has changed materially.
Assume a USD account permits a $120 loss on EUR/USD and the stop is 40 pips away. One standard lot of EUR/USD has a pip value of roughly $10 when USD is the quote currency. Risk per standard lot is therefore about $400 before costs. The raw size is $120 ÷ $400 = 0.30 standard lots.
If the pair does not have the account currency as its quote currency, pip value must be converted at the relevant exchange rate. The correct value also changes with position size and, for some crosses, with the conversion pair. A platform's displayed pip calculator is useful, but the trader should still verify the contract specification and account-currency conversion.
Suppose a futures contract has a minimum price fluctuation of 0.25 index points and each tick is worth $12.50. A stop 8 points away equals 32 ticks, so one contract carries $400 of price risk before fees and slippage. An account with a $900 risk budget can hold two contracts, not three: two contracts risk $800, while three risk $1,200.
The contract multiplier and tick value are product specifications. Never transfer values from a related micro, mini or standard contract merely because their charts look identical.
A stop order becomes executable when triggered, but a market gap or thin order book can produce a fill beyond the planned level. Earnings, central-bank decisions, geopolitical shocks and weekend gaps are obvious examples. Position size should therefore include a realistic slippage allowance, and event risk may justify a stricter risk cap.
Long positions in a stock index, a semiconductor stock and a high-beta currency may all depend on the same risk-on factor. Each order can satisfy its individual limit while the portfolio carries too much exposure to one scenario. Add the loss-at-stop for positions that are likely to fail together, then compare the total with a portfolio risk ceiling.
A fixed 20-pip or $1 stop can become noise when volatility expands. The stop should first be placed at the level that invalidates the trade idea; position size is then adjusted to fit the risk budget. Choosing a large position first and squeezing the stop closer reverses the correct sequence and can turn ordinary price noise into repeated losses.
Margin determines whether the account can open and maintain a position. It does not define how much the account should risk. A highly leveraged instrument can require little initial margin while still creating a large loss if price reaches the stop—or gaps through it.
A structural stop sits beyond a price level that invalidates the thesis: a failed breakout, a broken swing low, a rejected value area or another market-defined boundary. A volatility stop uses a measure such as average true range to allow for ordinary movement. Neither method should be applied mechanically.
Assume a stock trades at $72. A structural invalidation level is $68.80, while a two-ATR stop would be $69.40. The tighter volatility stop allows a larger position, but it also exits before the structural thesis is disproved. The analyst must decide which question the stop is meant to answer before calculating size. The arithmetic cannot repair a logically misplaced stop.
The choice is not which position is larger. It is which stop correctly represents the trade's failure condition.
The basic calculation assumes an exit near the stop. A second calculation should estimate a plausible adverse gap. If a stock position contains 86 shares and the planned loss per share is $2.60, nominal risk is $223.60. If an earnings gap could produce a $5.50 loss per share, stressed risk is $473—more than twice the plan.
Nominal risk = quantity × effective loss to the stop
Stressed risk = quantity × plausible gap loss per unit
A position can satisfy the nominal limit and still fail the stressed-risk limit. The response may be to reduce size, hedge a defined portion, wait until after the event or reject the trade. A stop order does not remove discontinuous-price risk.
Portfolio heat is the sum of planned losses if all active stops are reached. Simple addition can still understate risk when several trades share the same driver and gap together.
Consider four positions with planned risks of $100, $120, $90 and $110. Total nominal heat is $420. On a $20,000 account, that equals 2.1% of equity. If the first three positions are all long risk assets and respond to the same rate shock, their combined $310 should be treated as a factor cluster, not three independent ideas.
If a new order breaches any ceiling, reduce the new size, cut an existing correlated position or decline the trade.
Percentage-of-equity sizing reduces money at risk after losses. A $20,000 account risking 1% allows $200. After a 10% drawdown, equity is $18,000 and the next 1% risk budget becomes $180. This automatic contraction slows absolute losses without changing the strategy.
A pre-defined drawdown schedule can be stricter: up to 5% drawdown may allow 1.00% per trade; 5%–10% may allow 0.75%; beyond 10% may allow 0.50% until a defined recovery threshold is met. The thresholds are policy choices, but they must be written before the losing streak. Increasing risk to win it back can accelerate ruin.
A formula can produce a quantity that is mathematically acceptable but operationally unrealistic. Compare the order with normal spread, displayed depth, average traded volume and volume available near the stop. If the order is large relative to routine liquidity, both entry and exit slippage assumptions must rise.
Calculate three cost cases: a base case using normal spread and execution; an adverse case using wider spread and partial depth; and an event case using a thin book or price gap. Size from the case relevant to the holding period and catalyst, not automatically from the cheapest recent fill.
| Situation | What changes | Correct response |
|---|---|---|
| Stop is widened before entry | Loss per unit rises | Reduce quantity and recalculate costs |
| Stop is tightened only to permit a larger trade | Failure level no longer matches the thesis | Reject the artificial stop |
| Spread or expected slippage rises | Effective loss per unit rises | Reduce quantity or wait for liquidity |
| A correlated position is already open | Factor-cluster risk rises | Use only the remaining cluster budget |
| Minimum contract is too large | Smallest tradable loss exceeds the budget | Use a smaller contract or skip the trade |
| Major event occurs during the holding period | Gap risk rises | Apply a stressed-loss limit |
For each closed trade, store planned entry, planned stop, planned quantity, expected cost, actual fills, maximum adverse excursion and realized loss. Then compare planned loss with realized loss.
Loss overrun = realized loss ÷ planned loss − 1
Si una operación con una pérdida prevista de 200 $ termina perdiendo 250 $, el sobregiro es del 25 %. Los sobregiros persistentes indican deslizamientos optimistas, cambios en los stop-loss, conversión de pips incorrecta, un multiplicador erróneo, cierres parciales o brechas correlacionadas. Es necesario corregir los datos de entrada incluso cuando la fórmula sea correcta.
Una posición válida es aquella cuya peor pérdida razonable es aceptable antes de realizar la orden. Si la cantidad mínima negociable excede el presupuesto de riesgo, la solución no es acercar el stop sin una justificación analítica. La solución es usar un contrato más pequeño, elegir otro instrumento o cancelar la operación.
El dimensionamiento de la posición no puede mejorar una entrada débil ni hacer rentable una estrategia con expectativas negativas. Su función es más específica y esencial: traducir una tesis de mercado en una pérdida a nivel de cuenta que sea conocida, comparable y manejable.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse



