


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior








El emisor puede devolver el capital cuando el cupón resulta más valioso para el inversor. Calcule el efecto del rescate sobre precio, rentabilidad y reinversión.
Un cupón elevado puede compensar una concesión importante: el emisor conserva el derecho a devolver el principal cuando mantener ese cupón sería especialmente atractivo para el inversor. Si bajan los tipos, la vida del bono puede acortarse y su precio subir menos de lo esperado. Si suben, la deuda puede seguir viva.
Por eso, un bono rescatable se analiza empezando por sus flujos. Hay que conocer quién decide la amortización, cuándo puede hacerlo, cuánto paga y si el cupón de esa fecha se abona por separado. El vencimiento final, por sí solo, no describe el plazo económico del producto.
La cláusula no permite normalmente al comprador exigir la devolución inmediata de su dinero. Un vencimiento dentro de tres años tampoco asegura tres cupones: puede haber una fecha de rescate anterior. Y que llegue esa fecha no obliga al emisor a ejercer el derecho.
Revise el periodo de protección, el preaviso, los precios aplicables y el orden entre cupón y rescate. Una amortización a precio fijo no equivale a una cláusula de compensación financiera. Además, si se compra a 105 y se devuelve un nominal de 100, se recupera el nominal, no todo el precio pagado. El interés corrido debe tratarse como parte separada del desembolso.
Supongamos un nominal de 100, cupón anual de 6 y tres años pendientes. El emisor solo puede rescatar una vez: inmediatamente después del primer cupón, pagando 100. Si no lo hace, abonará 6 en el segundo año y 106 en el tercero. La valoración se realiza justo después de un pago de intereses, de modo que el interés corrido inicial es cero.
Para aislar la opción, utilicemos un tipo de descuento anual compuesto r, plano, conocido y constante. Excluimos impago, impuestos, gastos y restricciones de refinanciación. Es un experimento sin volatilidad, no una tasación de mercado ni una probabilidad de rescate.
Después del primer cupón, el valor de continuar con la deuda es B1 = 6/(1+r) + 106/(1+r)². Si supera 100, al emisor le cuesta menos rescatar; si es inferior, conserva la deuda. El primer cupón se paga en ambos casos:
Precio rescatable = [6 + min(100, B1)] / (1+r)
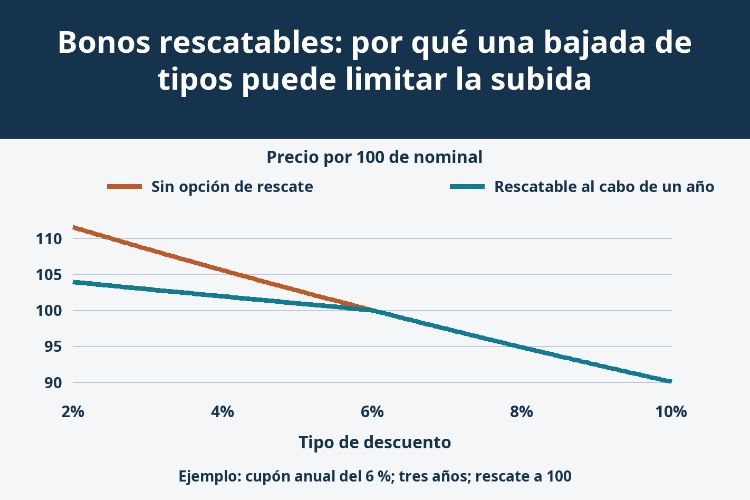
El bono sin opción descuenta íntegramente 6, 6 y 106. La diferencia entre ambos precios es el valor de la opción del emisor dentro de este modelo. La tabla compara escenarios de tipos, no observaciones históricas.
| Tipo | Sin rescate | Rescatable | Opción del emisor |
|---|---|---|---|
| 2% | 111,5355 | 103,9216 | 7,6140 |
| 4% | 105,5502 | 101,9231 | 3,6271 |
| 6% | 100,0000 | 100,0000 | 0,0000 |
| 8% | 94,8458 | 94,8458 | 0,0000 |
| 10% | 90,0526 | 90,0526 | 0,0000 |
Con un tipo del 4 %, B1 alcanza 103,7722. El emisor prefiere pagar 100. Pero el inversor cobra 106 dentro de un año, sumando cupón y principal; su valor actual es 106/1,04 = 101,9231. Olvidar el cupón y el tiempo hasta el rescate convierte un precio de amortización futuro en un falso techo de cotización actual.
Desde el precio 100 correspondiente al 6 %, una bajada al 4 % eleva el bono sin opción a 105,5502, pero el rescatable solo llega a 101,9231. Una subida al 8 % lleva a ambos a 94,8458. Se cede parte de la revalorización sin recibir una defensa equivalente frente a las pérdidas de precio.
La curva tiene un quiebro porque el ejercicio resulta determinista. Con tipos futuros inciertos, la transición puede suavizarse y aparecer convexidad negativa cerca de la zona de ejercicio. No debe generalizarse esa propiedad a todo bono rescatable y a cualquier nivel de tipos.
Consideremos ahora una oferta independiente a 105 con las mismas condiciones. No afirmamos que 105 sea el precio justo calculado antes. Si se rescata al cabo de un año, el cobro es 106 y la rentabilidad hasta el rescate es 106/105 − 1 = 0,9524 %. Si no se rescata y se pagan todos los flujos, la rentabilidad a vencimiento de tres años ronda el 4,1917 %.
Ni el cupón del 6 % ni la rentabilidad corriente de 6/105 = 5,7143 % describen esa primera salida. Para este contrato con una única fecha de rescate, el menor rendimiento contractual es 0,9524 %. No es una garantía contra el impago, ni una rentabilidad esperada ponderada por probabilidades. Tampoco fija las condiciones a las que se reinvertirá el dinero.
Si la compra añade una comisión de 0,50 por cada 100 nominales, el desembolso sube a 105,50: cobrar 106 un año después supone solo un 0,4739 %. Comparar rentabilidad cotizada y retorno efectivo del bono exige igualar gastos, interés corrido y fechas, no elegir simplemente el porcentaje más alto.
El emisor se refinancia a su coste total, no al tipo oficial. Un diferencial de crédito más amplio, los gastos de emisión o la falta de acceso al mercado pueden neutralizar la bajada del tipo de referencia. La protección contractual puede prohibir el rescate y una compensación financiera puede hacerlo más caro que pagar 100.
La duración efectiva revalora el bono después de mover los tipos y permite que cambien los flujos por el ejercicio. Extrapolar una duración modificada calculada con pagos fijos puede pasar por alto esa variación. Los diferenciales ajustados por opciones requieren hipótesis compatibles de curva, volatilidad y ejercicio; uno más alto no equivale automáticamente a una ganancia adicional realizable. Nuestro cálculo sin volatilidad no estima un OAS de mercado.
Quien necesita ingresos durante tres años debe contemplar cómo sustituirá los dos últimos cupones si recibe el principal en el primero. Tampoco puede esperar que el emisor rescate para frenar una caída del bono: cuando financiarse de nuevo cuesta más, dejar la deuda vigente puede ser precisamente su opción más barata.
La cuestión decisiva es si la remuneración compensa que el emisor pueda cambiar la duración del ingreso y si esa incertidumbre encaja con el destino del dinero.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


