


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior











Una guía práctica para dibujar zonas de soporte y resistencia, medir rupturas con ATR, reconocer aceptación, retesteos y falsas rupturas, y evitar sesgos en divisas, oro, acciones y futuros.
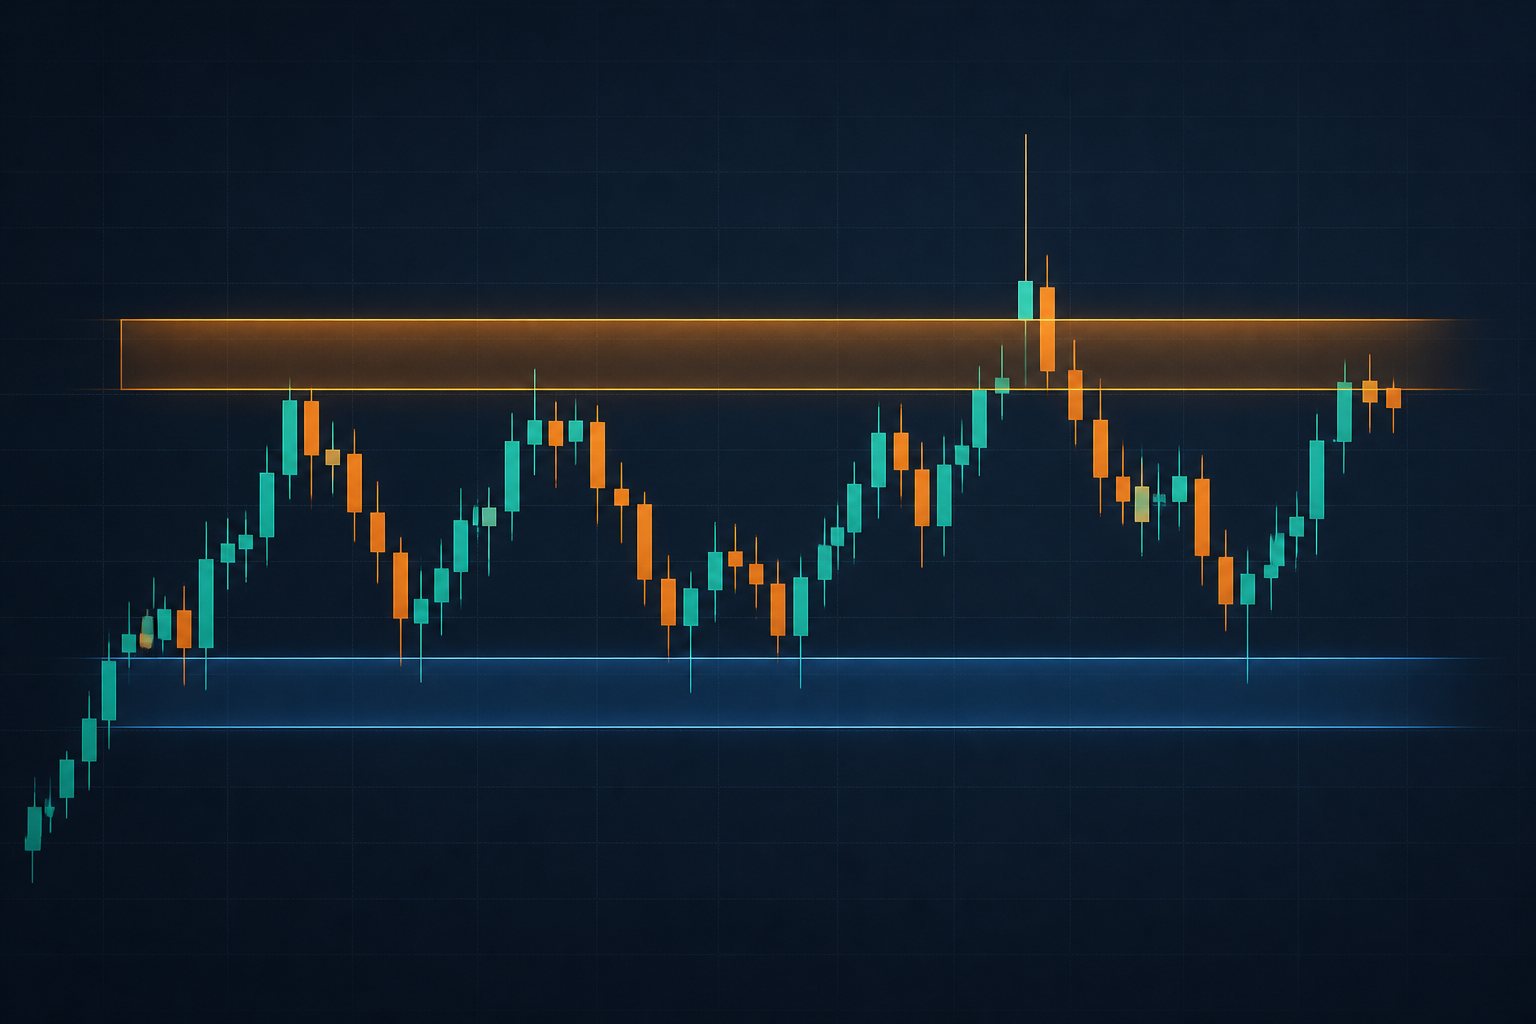
Una resistencia rara vez fracasa porque alguien haya dibujado la línea con dos decimales en lugar de tres. Fracasa la interpretación: se confunde un precio observado en el pasado con una barrera que el mercado está obligado a respetar. En la práctica, dos proveedores pueden registrar máximos ligeramente distintos; el diferencial se amplía alrededor de una noticia; una acción salta por encima del nivel sin negociar en él; y un contrato continuo de futuros puede mostrar un hueco creado por el cambio de vencimiento. La precisión visual no elimina ninguna de esas diferencias.
Por eso, la pregunta útil no es «¿ha tocado la línea?», sino qué hizo el mercado al llegar a una zona: ¿negoció allí durante un tiempo, rechazó rápidamente los precios, cerró al otro lado o consiguió permanecer fuera? Ese cambio de lenguaje permite separar una incursión intradía de una ruptura aceptada, y obliga a decidir de antemano qué hecho invalidará la hipótesis.
Tercera entrega de «Fundamentos de los gráficos financieros». La segunda entrega, dedicada a las medias móviles, mostró cómo combinar régimen, ubicación y volatilidad antes de valorar un cruce. Ahora aplicamos la misma disciplina a soportes, resistencias, retesteos y falsas rupturas en divisas, oro, acciones y futuros.
Un soporte es un área en la que, en ocasiones anteriores, una caída encontró suficiente negociación, absorción o demanda como para detenerse o rebotar. Una resistencia describe el proceso opuesto. Son referencias históricas, no inventarios actuales de órdenes. El volumen negociado ayer informa de lo que ocurrió ayer; no demuestra que las mismas órdenes sigan esperando hoy. Incluso la profundidad visible puede retirarse antes de ejecutarse.
Una zona bien definida suele tener tres capas. El núcleo reúne aperturas, cierres y cuerpos que se solapan: señala dónde el mercado pasó tiempo y pareció aceptar el precio. El borde exterior incorpora mechas representativas, extremos de rechazo o límites de un hueco. Por último, un margen de volatilidad absorbe el ruido normal del instrumento y del marco temporal. Puede mantenerse una línea central como referencia visual, pero la confirmación y la invalidación deben depender de la franja completa.
Prueba de calidad: si mover el límite un pip, un tick o un céntimo cambia por completo la conclusión, probablemente se está midiendo la resolución del gráfico, no una estructura negociable.
La aceptación y el rechazo tampoco son etiquetas absolutas. Una serie de cierres concentrados dentro de la zona indica aceptación temporal; una entrada rápida seguida de una salida amplia sugiere rechazo. Ninguna conducta garantiza que se repetirá. El valor analítico nace de observar cómo cambia el comportamiento cuando el precio vuelve, no de asumir que el pasado contiene una orden pendiente.
El punto de partida debe ser información que ya estaba disponible: giros confirmados, bordes de una consolidación prolongada, máximos y mínimos de sesión relevantes o huecos vinculados a un cambio de información. Los cierres repetidos delimitan mejor el núcleo; las mechas ayudan a estimar hasta dónde llegó la exploración antes del rechazo; una concentración de actividad muestra participación histórica, pero también puede anticipar negociación errática si el precio vuelve a entrar.
Un procedimiento reproducible puede seguir cinco pasos:
«Cuantos más toques, más fuerte» es una regla incompleta. Varias reacciones limpias, con desplazamientos amplios y poco tiempo dentro de la zona, pueden reforzar su utilidad. Pero rebotes cada vez más cortos, cierres pegados al límite y permanencias crecientes también pueden indicar que la oferta o la demanda disponibles se están absorbiendo. Importan la calidad de la salida, el tiempo transcurrido, el régimen y la estructura posterior, no un contador de contactos.
El marco superior ayuda a jerarquizar. Una zona diaria no tiene por qué dominar eternamente, pero suele contener más historia que una línea de cinco minutos. El marco de decisión debe mostrar cómo se prueba; el marco de ejecución solo sirve para precisar entrada e invalidación. Mezclar las tres funciones produce una aparente confluencia construida con preguntas distintas.
Diez pips en EUR/USD, diez dólares en el oro y diez puntos en un índice no representan el mismo movimiento. Tampoco una tolerancia fija conserva su significado cuando la volatilidad se duplica. El rango verdadero de una vela incorpora los huecos respecto al cierre anterior:
TR = max(Máximo - Mínimo, |Máximo - Cierre anterior|, |Mínimo - Cierre anterior|)
El ATR es un promedio suavizado del TR. Si L representa el centro estimado de la zona y q un coeficiente elegido antes del análisis, una formulación sencilla es:
Zona = [L - q × ATR, L + q × ATR]
Cuando ya existen un límite inferior D y uno superior U, el margen puede añadirse por fuera de ambos. Para una ruptura alcista, la distancia al borde puede normalizarse así:
Fuerza de ruptura alcista = (Cierre - U) / ATR
El objetivo no es declarar que 0,5 ATR separa siempre una ruptura auténtica de una falsa. El coeficiente q, la longitud del ATR, la unidad temporal y el número de cierres de confirmación son parámetros que dependen del activo, la sesión, los huecos y los costes. Un criterio razonable debe mostrar estabilidad en valores vecinos y en datos no utilizados para ajustarlo.
También hay que decidir qué ATR se usa alrededor de un evento. Si la propia vela de la noticia entra inmediatamente en el cálculo, el denominador aumenta y puede hacer que una desviación extraordinaria parezca modesta. Comparar la volatilidad previa al anuncio con la posterior evita esa falsa normalización. El ATR mide distancia; no identifica la causa ni garantiza continuidad.
Que el máximo intradía supere la resistencia solo crea un candidato a ruptura. La evidencia puede organizarse como una secuencia: aproximación, prueba intradía, cierre exterior, aceptación fuera de la zona y, por último, continuación o retesteo. Cada paso aporta información; ninguno convierte el resultado en seguro.
En una ruptura alcista, pesan a favor un cuerpo que cierre por encima del borde, una distancia relevante en ATR, varios cierres posteriores fuera de la franja, incapacidad de los vendedores para devolver rápidamente el precio al rango y condiciones de spread y liquidez compatibles con una ejecución real. La posición del cierre dentro de su propia vela puede medirse con el Close Location Value:
CLV = [(Cierre - Mínimo) - (Máximo - Cierre)] / (Máximo - Mínimo)
El CLV va de -1 a 1: se aproxima a 1 cuando el cierre queda junto al máximo, a -1 cuando queda junto al mínimo y a 0 cuando termina en el centro. Si máximo y mínimo coinciden, no está definido. Es una descripción de una sola vela, no una prueba de presión compradora o vendedora futura.
El rechazo adopta formas distintas: una mecha atraviesa el borde y cierra dentro; un cierre exterior es seguido por una reentrada inmediata; la ruptura no amplía distancia; o el swing creado durante el retesteo se rompe en sentido contrario. Una mecha larga no basta para declarar falsa ruptura, del mismo modo que un cierre exterior no basta para declararla válida.
La falsa ruptura debe definirse antes de ver el resultado: por ejemplo, «cierre exterior seguido, dentro de N velas, por una reentrada y la ruptura del swing de confirmación». Esta definición evita llamar “falsa” a toda ruptura que no alcanzó un objetivo arbitrario. También aclara que una ruptura fallida no obliga a operar en sentido contrario; puede devolver el análisis a una posición neutral.
El conocido cambio de polaridad no ocurre por decreto al cruzar una línea. Para hablar de resistencia convertida en soporte, primero debe existir aceptación por encima de la antigua zona; después, un retroceso hacia ella; finalmente, cierres que recuperen o conserven el borde y una nueva expansión que supere el pequeño máximo formado tras el retesteo. En una ruptura bajista, el razonamiento se invierte.
Un plan verificable puede establecer: cierre de ruptura por encima de U; mínimo del retesteo dentro del margen ATR; ausencia de cierres persistentes bajo el borde inferior; y posterior aumento de la distancia. La invalidación puede situarse en la reentrada sostenida al rango, la pérdida del mínimo estructural del retesteo o un cambio de régimen que vuelva irrelevantes los supuestos de volatilidad y ejecución.
Esperar el retesteo reduce el riesgo de perseguir el primer impulso, pero introduce otros costes. Algunas rupturas no vuelven; otras regresan tan deprisa que el aparente mejor precio acompaña a una estructura ya dañada. El primer retesteo tampoco es intrínsecamente seguro: cada nueva visita puede atraer atención o consumir las órdenes que sostenían el área.
La elección entre entrar tras un cierre confirmado y esperar el pullback es una elección entre participación temprana y mayor carga probatoria. Debe compararse con la distancia hasta la invalidación, el recorrido disponible y los costes. No existe una maniobra que aumente la confirmación sin sacrificar tiempo o precio.
Una ruptura en quince minutos puede ser solo el desplazamiento desde el borde inferior hasta el superior de una amplia resistencia diaria. Por eso conviene asignar una función a cada horizonte: el marco alto define las áreas y el régimen; el intermedio observa aceptación, rechazo y retesteo; el bajo concreta la ejecución. La señal debe evaluarse en el marco que define la hipótesis, no en el que ofrece la imagen más convincente.
Las zonas de marcos altos suelen ser más anchas y requieren más tiempo para confirmarse. Los marcos bajos muestran el recorrido interno, pero amplifican el ruido de cotización, el efecto del spread y la microestructura de cada sesión. Además, una vela diaria que aún no ha cerrado puede alternar varias veces entre ruptura y reentrada. Usar su cierre definitivo para justificar una decisión intradía anterior introduce sesgo de anticipación.
En los gráficos de FastBull puede trazarse primero la franja en la unidad superior y bajar después para observar cómo entra, permanece y sale el precio. Si necesita revisar por qué cuerpo, mecha y cierre transmiten evidencias diferentes, vuelva a la primera entrega sobre gráficos de velas. El horizonte de análisis, el de mantenimiento y el de invalidación deben ser compatibles.
Condiciones iniciales. EUR/USD se comprime antes de inflación, empleo o una decisión de banco central y perfora la resistencia en segundos. En el mercado al contado, los máximos varían según se observe bid, ask o precio medio; el corte diario y el spread también dependen del proveedor. El volumen de ticks cuenta cambios de cotización, no todo el volumen mundial.
Confirmación. La hipótesis gana peso si, una vez normalizados el spread y la liquidez, velas terminadas siguen cerrando fuera, la distancia en ATR no desaparece y el retesteo conserva el antiguo borde. La aceptación posterior contiene más información que la primera impresión.
Invalidación. Una reentrada rápida en el rango previo, acompañada de la pérdida del swing creado tras el anuncio, invalida la continuidad. Un extremo aislado de un solo proveedor no debe decidir la estructura.
Condiciones iniciales. XAU/USD supera un máximo anterior durante un impulso macroeconómico. El oro al contado y los futuros guardan relación, pero difieren en plaza, horario, liquidación y, a veces, extremos. El volumen centralizado del futuro añade contexto; no representa todas las transacciones del mercado spot.
Confirmación. Tras el choque, varios cierres se mantienen fuera, la zona recalculada con el nuevo régimen de ATR queda atrás y la estructura continúa en ambas referencias relevantes. Eso favorece la lectura de migración hacia un nuevo rango de valor frente a una simple sobrerreacción.
Invalidación. Si el precio regresa con rapidez a la zona, o la ruptura existe solo en una de las series por diferencias de sesión, la hipótesis debe degradarse. Un gran cuerpo o un número redondo, por sí solos, no distinguen tendencia de exceso.
Condiciones iniciales. Una empresa publica resultados y abre por encima de la resistencia. El gráfico muestra separación, pero quizá no hubo ninguna oportunidad de ejecución cerca del borde; premercado, sesión ordinaria y negociación posterior tienen liquidez distinta. Dividendo, desdoblamiento y método de ajuste también pueden desplazar el historial.
Confirmación. La sesión ordinaria acepta precios por encima, la actividad relativa a la misma franja horaria aumenta, el cierre conserva buena parte del hueco y la ruptura persiste en una serie correctamente ajustada. Solo entonces el salto empieza a comportarse como nueva referencia.
Invalidación. El cierre del hueco y la vuelta a la antigua zona, o comprobar que el desplazamiento proviene de un ajuste corporativo, invalidan el escenario. Confirmar con el cierre y simular una entrada sin fricción en ese mismo cierre sería incoherente.
Condiciones iniciales. Una serie continua parece superar una resistencia plurianual justo cuando cambia el contrato activo. El salto puede proceder del diferencial entre vencimientos o del método de ajuste y no haber existido en ningún contrato negociable.
Confirmación. El contrato concreto también cierra fuera, mantiene la estructura y el traspaso de volumen e interés abierto hacia la nueva referencia es coherente. Deben fijarse además la regla de empalme y el uso de último precio o liquidación.
Invalidación. Si la ruptura desaparece al examinar los dos vencimientos negociables, es un artefacto de datos. El backtest puede usar una serie continua para contexto, pero la ejecución debe aplicar tick mínimo, límites, deslizamiento y coste de roll al contrato operable.
Un aumento de volumen indica más actividad, no «entrada de compradores»: cada operación tiene comprador y vendedor. Para juzgar si la participación es excepcional, conviene comparar con la mediana de la misma franja horaria y del mismo instrumento. De lo contrario, la apertura de una acción o la hora activa de un futuro parecerán confirmar cualquier ruptura por su patrón habitual de actividad.
La fuente importa. El volumen de ticks del forex, el volumen negociado de una acción y el volumen por contrato de un futuro no son intercambiables. En oro, trasladar sin matices el volumen del futuro al mercado spot atribuye cobertura a datos que no la tienen. El volumen puede reforzar una lectura de participación, pero la permanencia fuera de la zona y la estructura posterior siguen siendo necesarias.
En futuros, la variación del interés abierto se expresa como:
Variación del interés abierto = contratos abiertos actuales - contratos abiertos anteriores
Un interés abierto mayor significa que existen más contratos pendientes, no que solo entren posiciones largas: cada contrato mantiene simultáneamente un lado largo y otro corto. Precio, volumen e interés abierto crecientes pueden sugerir nueva participación, pero no garantizan prolongación. Durante el roll, la caída en el vencimiento antiguo y el aumento en el nuevo suelen representar migración, no abandono y creación direccional independientes.
La disciplina mejora cuando cada fase exige datos observables y puede retroceder. Antes de que el precio llegue, deben quedar escritos instrumento, fuente, marco, bordes, margen ATR, evento cercano y criterio de ejecución. La siguiente tabla convierte la intuición visual en un registro auditable:
| Estado | Evidencia que se registra | Condición de avance | Degradación o invalidación |
|---|---|---|---|
| Zona predefinida | Origen, núcleo, bordes, marco y fuente | El precio entra en el margen de volatilidad | Ajuste de datos o cambio de régimen vuelve incomparable la zona |
| Prueba | Máximo, mínimo, cierre, sesión y TR | El cuerpo cierra al otro lado del borde | El precio se aleja en sentido contrario sin alterar la estructura |
| Candidato a ruptura | Distancia/ATR, CLV, spread y ejecutabilidad | La mayoría de cierres posteriores permanece fuera | Reentrada rápida en el rango anterior |
| Aceptación exterior | Tiempo fuera, nuevos swings y actividad relativa | Continuación o retesteo válido | Cierres persistentes dentro y daño estructural |
| Cambio de función | Profundidad del retesteo y swing de reacción | Se amplía de nuevo la distancia | Se rompe el punto de invalidación del retesteo |
El calendario económico de FastBull permite marcar con antelación decisiones monetarias, inflación, empleo, inventarios y publicaciones empresariales. Un evento no borra todas las zonas, pero cambia la distribución de volatilidad, spreads y liquidez; puede exigir más margen, confirmación posterior o la decisión de no evaluar una ruptura cuando no existe un precio razonablemente ejecutable.
El resultado de la máquina de estados no tiene por qué ser «comprar» o «vender». «Sin aceptación», «datos no comparables» y «coste superior al recorrido» son salidas válidas. La utilidad del proceso consiste precisamente en descartar escenarios que solo parecen claros después de conocer el futuro.
Un informe útil debe ir más allá de la tasa de acierto: retorno mediano normalizado por ATR a varios horizontes, excursión favorable y adversa máxima, proporción de reentradas, tiempo hasta la invalidación, frecuencia real de retesteo, rotación y resultado fuera de muestra después de costes. Si una pequeña variación del límite convierte una estrategia excelente en desastrosa, la evidencia apunta a sobreajuste, no a una ley del mercado.
Conclusión en 30 segundos: trace una zona con núcleo, bordes y margen de volatilidad; después distinga prueba intradía, cierre exterior, aceptación, retesteo e invalidación. Una mecha no es automáticamente una falsa ruptura y un cierre exterior no es automáticamente una ruptura válida. La mejor lectura es la que declara antes del movimiento qué datos utiliza, qué ejecución sería posible y qué hecho obligará a abandonar el escenario.
Próxima entrega: volumen, volumen relativo e interés abierto; qué significa realmente un aumento de actividad, por qué toda operación tiene dos lados y por qué las cifras de divisas, acciones y futuros no admiten la misma interpretación.
Este contenido tiene fines exclusivamente educativos y no constituye asesoramiento financiero ni recomendación de inversión o trading. Soportes, resistencias, ATR, volumen y resultados históricos no garantizan rendimientos futuros. Toda decisión debe considerar objetivos, tolerancia al riesgo, liquidez y costes.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse





