


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









Una opción sobre acciones para empleados te da el derecho a comprar acciones de la empresa a un precio predeterminado, generalmente después de cumplir con los requisitos de adquisición. Puede volverse valiosa si el precio de las acciones sube, pero recibir opciones no garantiza ganancias. Es fundamental comprender cuándo puedes ejercerlas, cuánto cuestan y cómo puedes obtener ingresos.
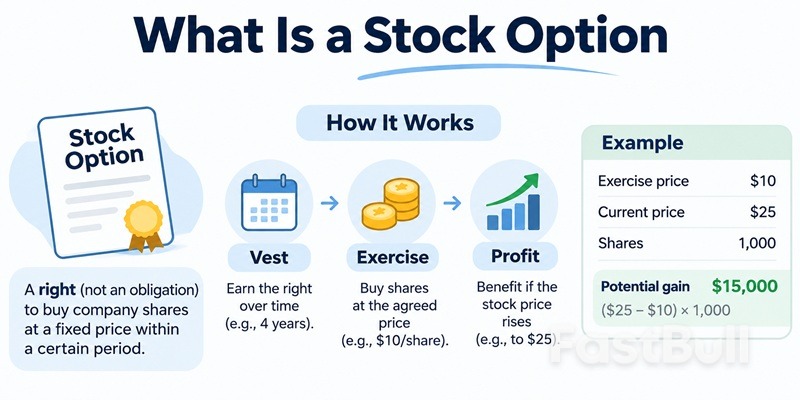
Una opción sobre acciones es un contrato que otorga a una persona el derecho, pero no la obligación, de comprar acciones a un precio fijo antes de una fecha de vencimiento específica. Cuando la ofrece un empleador, es una forma de compensación en acciones que permite a los empleados beneficiarse del crecimiento de la empresa.
Por ejemplo, una empresa podría otorgarte 1000 opciones sobre acciones con un precio de ejercicio de 10 dólares por acción. Si posteriormente las acciones de la empresa alcanzan los 25 dólares, podrías comprar esas acciones a 10 dólares cada una, lo que generaría una diferencia de 15 dólares por acción.
Sin embargo, recibir 1000 opciones no significa que posea inmediatamente 1000 acciones. Normalmente, debe esperar a que las opciones se consoliden y luego ejercerlas para adquirir las acciones.
¿Las opciones sobre acciones forman parte de tu salario? Pueden formar parte de tu paquete de compensación total, junto con tu salario base y bonificaciones. Sin embargo, las opciones sobre acciones no son un salario en efectivo y su valor final es incierto. Una oferta de trabajo que incluye opciones sobre acciones por valor de 20 000 $ no significa necesariamente que recibirás 20 000 $ en efectivo.
Las empresas ofrecen opciones sobre acciones para atraer empleados, fomentar la retención a largo plazo y brindar a los trabajadores un interés financiero en el desempeño del negocio.
También es importante distinguir las opciones sobre acciones para empleados de las opciones que se negocian en bolsas de valores. Los inversores negocian opciones de compra y venta para exponerse a las fluctuaciones del precio de las acciones o gestionar el riesgo. Las opciones sobre acciones para empleados, en cambio, generalmente se otorgan como compensación y no suelen negociarse libremente.
Las opciones sobre acciones para empleados suelen pasar por tres etapas: concesión, adquisición de derechos y ejercicio . Cada una determina cuándo se adquiere el derecho a comprar acciones, cuánto se debe pagar y si las opciones tienen valor financiero.
Concesión: Su empleador le otorga un número determinado de opciones en virtud de un acuerdo que establece el precio de ejercicio (también llamado precio de strike), el calendario de adquisición de derechos y la fecha de vencimiento. El precio de ejercicio suele ser fijo en el momento de la concesión de las opciones.
Adquisición de derechos: Con el tiempo, usted adquiere el derecho a ejercer sus opciones. Por ejemplo, en un plan de adquisición de derechos de cuatro años con un período de espera de un año, el 25 % de sus opciones se adquirirán después del primer año, y el resto se adquirirá mensualmente durante los tres años siguientes. Los planes reales varían según la empresa.
Exercise: Once options are vested and exercisable, you can use them to purchase company shares at the agreed exercise price. Depending on the plan, you may need to pay the purchase cost yourself or use a cashless exercise arrangement.
Vesting and exercising are not the same thing. Vesting gives you the right to purchase shares, while exercising converts that right into stock ownership. Exercising may also trigger taxes, depending on the type of option.
Suppose you have 1,000 fully vested stock options with a $10 exercise price. The company's shares are now trading at $25.
| Item | Amount |
|---|---|
| Vested stock options | 1,000 |
| Exercise price per share | $10 |
| Current stock price | $25 |
| Total exercise cost | $10,000 |
| Market value of shares | $25,000 |
| Potential gain before taxes and fees | $15,000 |
The calculation is straightforward:
Potential gain = (Stock Price − Exercise Price) × Number of Shares
($25 − $10) × 1,000 = $15,000
If you could exercise and immediately sell all the shares at $25, the difference would be $15,000 before taxes and transaction costs. If you exercise but keep the shares, that difference is not cash you have received, and the stock price could change before you sell.
What if the stock price falls to $7? Exercising at $10 would mean paying more than the shares' current market value. In that situation, employees would generally avoid exercising unless there were other reasons to do so. The options could regain value if the stock recovers before expiration, but they could also expire worthless.
The key point: Stock options create an opportunity to profit from rising share prices, not a guaranteed payment. Their actual value depends on the exercise price, vesting conditions, expiration date, taxes, and whether you can sell the shares.
You generally cannot sell employee stock options directly because most plans restrict transfers. To turn them into cash, you usually need to exercise your vested options, receive company shares, and then sell those shares when permitted.
How quickly you can receive money depends largely on whether your employer is publicly traded or privately held.
Public companies: If the shares are publicly traded, you may be able to exercise and sell them immediately through a cashless exercise, subject to company trading windows, securities laws, and other restrictions. The sale proceeds can cover the exercise cost and applicable tax withholding, with the remaining amount paid to you.
Private companies: Selling shares can be much harder. Even after exercising your options, you may have to wait for an IPO, acquisition, approved secondary sale, or company share repurchase. Some employees pay to exercise options but cannot immediately recover that money.
What happens if you leave your job? Unvested options are typically forfeited, while vested options may remain exercisable for a limited period. Some plans provide a 90-day window, although deadlines vary. For ISOs, exercising more than three months after leaving employment generally means losing favorable ISO tax treatment, subject to exceptions.
Options also have expiration dates. If you fail to exercise before the applicable deadline, they generally expire without value, even if the company has performed well.
Before exercising, check your plan documents for the expiration date, post-termination exercise window, total purchase cost, and restrictions on selling the resulting shares.
In the United States, stock option taxes depend mainly on the type of option you receive and when you exercise or sell your shares. The two common categories are Incentive Stock Options (ISOs) and Nonqualified Stock Options (NSOs).
| Tax Feature | ISO | NSO |
|---|---|---|
| At grant | Generally no tax | Generally no tax |
| At exercise | No regular income tax, but AMT may apply | The spread is generally taxed as ordinary compensation income |
| When shares are sold | May qualify for long-term capital gains treatment | Post-exercise gains or losses are generally capital gains or losses |
With an NSO, suppose you exercise 1,000 options at $10 when the shares are worth $25. The $15,000 difference is generally treated as taxable compensation income at exercise, even if you keep the shares rather than sell them. Any subsequent increase or decrease in share value is generally treated as a capital gain or loss when you sell.
ISOs offer different treatment. You generally owe no regular federal income tax when exercising, but the difference between the exercise price and fair market value can create an Alternative Minimum Tax (AMT) adjustment. This means you could owe taxes before receiving cash from selling shares.
To qualify for favorable long-term capital gains treatment under the regular federal tax rules, ISO shares generally must be sold more than two years after the grant date and more than one year after exercise. Selling earlier can cause part of the gain to be taxed as ordinary income.
What is the $100,000 rule for stock options? Under U.S. tax rules, no more than $100,000 in grant-date fair market value of shares underlying ISOs can first become exercisable in a single calendar year. Any excess is treated as NSOs for tax purposes.
For example, if 6,000 options covering shares valued at $20 each on the grant date first become exercisable in one year, the total is $120,000. Assuming no other relevant grants, the excess $20,000 in grant-date share value, representing 1,000 options, would receive NSO treatment.
Este límite se basa en el valor de las acciones al momento de otorgarse las opciones, no en la ganancia final. Para obtener información detallada sobre las normas fiscales de EE. UU., consulte la guía sobre opciones sobre acciones del IRS .
Las opciones sobre acciones pueden ser una compensación valiosa, especialmente en una empresa en crecimiento, pero no siempre son mejores que el efectivo u otras compensaciones en acciones. Su valor depende del desempeño de la empresa, el precio de ejercicio y la posibilidad de convertir las acciones en efectivo.
Comprender cómo se comparan las opciones sobre acciones con otras formas de compensación puede ayudarte a evaluar una oferta de trabajo:
| Compensación | Ventaja principal | Limitación principal |
|---|---|---|
| Opciones sobre acciones | Ganancias potenciales si el precio de la acción sube por encima del precio de ejercicio. | Puede requerir pago por adelantado y puede caducar sin valor alguno. |
| Unidades de acciones restringidas (RSU) | Acciones generalmente entregadas sin pago por ejercicio. | El valor fluctúa con el precio de las acciones; se aplican restricciones de adquisición y liquidez. |
| Bonos en efectivo | Valor en efectivo predecible una vez ganado y pagado. | No se obtendrán ganancias adicionales por la apreciación futura de las acciones. |
Las opciones sobre acciones pueden resultar especialmente atractivas si el precio de ejercicio es bajo en relación con el valor futuro de las acciones de la empresa y si se prevé permanecer en el puesto el tiempo suficiente para que se consoliden. Sin embargo, incluso las opciones más valiosas pueden ser difíciles de utilizar si su ejercicio requiere una cantidad considerable de dinero o si las acciones no pueden venderse.
Al evaluar una oferta, pregunte cuántas opciones recibirá, qué porcentaje de la empresa representan sobre una base totalmente diluida, el precio de ejercicio, el calendario de adquisición de derechos y cómo los empleados podrán vender acciones en el futuro. Considere también la posible dilución derivada de futuras rondas de financiación y si puede afrontar los costes de ejercicio y los impuestos.
Las opciones sobre acciones deben evaluarse como una posible compensación futura, no como un ingreso garantizado. Un salario base sólido combinado con un potencial de revalorización razonable puede ofrecer mayor seguridad financiera que aceptar un salario significativamente menor a cambio de opciones con un pago incierto.
Conclusión: Las opciones sobre acciones para empleados ofrecen la oportunidad de beneficiarse del éxito de una empresa, pero su valor depende de más factores que el aumento del precio de las acciones. Los costos de ejercicio, los requisitos de adquisición de derechos, el tratamiento fiscal y la liquidez influyen en la cantidad final de dinero que se recibe. Comprender estas condiciones ayuda a tomar mejores decisiones en materia de compensación.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


