


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









¿Estará muerta la criptomoneda en 2026? Descubre por qué las altcoins están teniendo dificultades, cómo las stablecoins y Wall Street están cambiando el mercado y si la criptomoneda puede resurgir.
Las criptomonedas resurgieron en 2026, pero no todos lo sintieron así. Los precios se recuperaron, pero muchas criptomonedas de menor capitalización se mantuvieron muy por debajo de sus máximos, y la actividad comercial tuvo dificultades para seguir el ritmo. Mientras tanto, las stablecoins y los activos tokenizados continuaron ganando terreno. Entonces, ¿están muriendo las criptomonedas o la industria está cambiando más rápido de lo que esperaban los inversores?
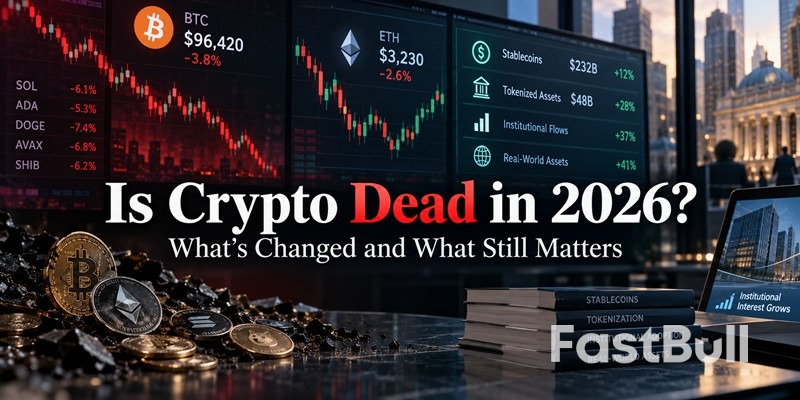
Tabla de contenido
No, las criptomonedas no han muerto. Pero una recuperación de los precios no significa que todo haya vuelto a la normalidad.
Según el informe del tercer trimestre de 2026 de CoinGecko , el mercado total de criptomonedas creció un 39,6 % durante ese periodo, alcanzando aproximadamente los 3 billones de dólares a finales de septiembre. Este fue su mejor desempeño trimestral desde finales de 2024.
Sin embargo, muchas criptomonedas más pequeñas tuvieron dificultades para recuperar sus máximos anteriores, mientras que la actividad comercial en las principales bolsas no logró seguir el ritmo del aumento de los precios.
Al mismo tiempo, los pagos con stablecoins, los productos de inversión tokenizados y los servicios financieros basados en blockchain continuaron desarrollándose.
Las criptomonedas no van a desaparecer. Lo que cada vez es menos seguro es si poseer cualquier criptomoneda resultará rentable.
Para los inversores que poseen criptomonedas menos conocidas, una recuperación del mercado puede resultar frustrante. El Bitcoin sube, algunos tokens importantes atraen la atención, pero gran parte de la cartera apenas mejora.
Parte del problema radica en adónde va el dinero.
Bitcoin cuenta con un mercado consolidado y ETF regulados que facilitan a los inversores el acceso a esta criptomoneda. Las criptomonedas más pequeñas deben competir por la atención, la liquidez y los compradores dispuestos a asumir mayores riesgos.
También compiten con una oferta cada vez mayor de tokens. Constantemente se lanzan nuevos proyectos, mientras que los ya existentes liberan monedas adicionales mediante desbloqueos programados.
Incluso cuando la demanda mejora, todo ese exceso de oferta puede ejercer presión sobre los precios.
Algunas criptomonedas alternativas siguen teniendo un buen rendimiento, especialmente aquellas que atraen actividad real. Pero un repunte del Bitcoin ya no garantiza que todo lo demás vaya a seguirle.
La recuperación del mercado de criptomonedas no implica necesariamente la recuperación de la cartera de altcoins.
Uno de los aspectos más interesantes de 2026 es la diferencia en el comportamiento de los precios y la actividad comercial.
En el tercer trimestre, el valor total del mercado de criptomonedas aumentó un 39,6%. Sin embargo, el volumen de operaciones al contado en los diez exchanges centralizados más grandes cayó un 14,2% con respecto al trimestre anterior, hasta los 1,65 billones de dólares.
Mientras tanto, las posiciones pendientes en futuros perpetuos en las principales bolsas centralizadas aumentaron un 40,6%.
En otras palabras, el mercado se estaba encareciendo, la actividad de negociación al contado era más débil y la exposición apalancada estaba aumentando.
That doesn't prove fewer people were trading. The figures measure trading value and outstanding positions, not the number of investors.
But they do explain why a strong rally doesn't always feel like a full-blown bull market.
Prices can rise sharply without the same broad excitement that defined earlier crypto booms.
Remember when almost every new meme coin, NFT collection, or blockchain launch seemed to promise the next big opportunity?
That excitement hasn't vanished. Meme coins still attract traders, and new tokens can still deliver spectacular short-term gains.
What's changed is how selective the attention has become.
Investors have watched countless tokens collapse, NFT collections lose most of their value, and projects disappear once the initial excitement faded.
There is still plenty of speculation in crypto. But the assumption that almost everything will eventually rise together is harder to justify.
And for anyone who bought near the top of a previous cycle, even a strong market rebound may not feel like much of a comeback.
Stablecoins used to be discussed mainly as a convenient way to move money between crypto exchanges.
That's still an important use, but their role is expanding.
As of October 28, 2026, the stablecoin market was worth approximately $299 billion, according to DefiLlama.
One practical example comes from Visa. The payments company reported more than 160 stablecoin-linked card programs worldwide, with payment volume across those programs growing nearly 200% year over year in its fiscal second quarter.
These cards can allow people to spend funds held in stablecoins through familiar payment networks, without merchants needing to accept cryptocurrency directly.
Businesses are also exploring stablecoins for international transfers, supplier payments, and managing funds across borders.
That doesn't mean stablecoins have replaced banks. Most stablecoin activity still involves trading and financial transfers rather than ordinary retail purchases.
But their usefulness no longer depends entirely on people speculating about crypto prices.
Someone might use a stablecoin to move dollars across borders without having any interest in whether Bitcoin will rally next week.
Another change is happening away from the usual crypto trading headlines.
Traditional financial assets, including government bonds and investment funds, are increasingly being brought onto blockchains.
According to RWA.xyz, the market value of distributed tokenized real-world assets reached approximately $39.7 billion on October 28, 2026. Tokenized U.S. Treasury products accounted for around $14.6 billion.
A useful example is Franklin Templeton's OnChain U.S. Government Money Fund.
Instead of issuing an ordinary cryptocurrency with no underlying asset, the fund uses blockchain technology to record ownership of a traditional investment product. Each BENJI token represents one share of the fund.
Investors are buying into a money market fund, not betting on the price of a new speculative coin.
Blockchain technology helps manage ownership records and eligible transfers, while the investment itself remains subject to financial rules and risks.
That's why asset tokenization matters. It offers another way to handle existing financial products, rather than inventing entirely new ones.
There's also an important difference for crypto investors: a tokenized fund can succeed without creating much demand for unrelated cryptocurrencies.
Institutional participation has become a bigger part of crypto, especially through Bitcoin and Ethereum ETFs.
But institutional money isn't an endless source of buying pressure.
On October 21, U.S. spot Bitcoin ETFs recorded approximately $524.8 million in net inflows. The following day, they saw $635.6 million in net outflows, according to Farside Investors.
Those figures reflect net fund share creations and redemptions, not the amount of Bitcoin traded on exchanges. Still, the sharp reversal shows how quickly demand for ETF exposure can change.
Financial institutions are interested in Bitcoin, tokenized funds, stablecoin settlement, and other blockchain services.
That doesn't mean they're interested in buying every altcoin.
A bank can use blockchain technology without holding a large portfolio of speculative tokens. A company can adopt stablecoin payments without investing in the cryptocurrency associated with the network.
Wall Street adopting crypto technology is not the same as Wall Street buying every crypto token.
Bitcoin and Ethereum remain important, although for different reasons.
Bitcoin's appeal comes from its limited supply, global network, and ability to transfer value without relying on a single central issuer.
Supporters see it as a long-term store of value. Critics point to its volatility and question how reliable that role really is.
Ethereum serves a different purpose. It supports smart contracts, stablecoins, decentralized exchanges, lending platforms, and other blockchain applications.
But Ethereum isn't without challenges. Competing networks offer cheaper or faster transactions, while activity moving to layer-2 networks raises questions about how much value ultimately benefits ETH itself.
Neither Bitcoin nor Ethereum is guaranteed to keep its position forever.
What separates them from many smaller projects is that they already have established networks and reasons for people to use them beyond short-term speculation.
This may be the biggest misunderstanding in crypto investing.
A blockchain can become more useful without its token becoming a better investment.
Imagine a financial company launches a successful tokenized investment fund.
Customers use it because they want access to an investment product. The fund manager earns fees, while blockchain technology handles ownership records and transfers.
But does that success require investors to buy and hold a separate cryptocurrency?
Not necessarily.
The same issue appears across crypto. A network might process millions of transactions, yet its token could struggle if transaction fees are tiny, new supply keeps entering circulation, or users have little reason to hold it.
Even growing protocol revenue doesn't automatically solve the problem. Investors still need to understand who receives that revenue and whether the token benefits from it.
That's why partnership announcements and impressive transaction numbers don't always lead to higher prices.
The question isn't simply whether people use a blockchain.
It's how that usage creates lasting demand for the token.
There's a popular belief that investors only need to survive the bear market and wait for the next bull run.
Unfortunately, that doesn't work for every cryptocurrency.
Some tokens reached extraordinary prices because buyers expected even higher prices, not because the projects had built something people needed.
Once the excitement disappears, there may be little reason for buyers to return.
Other projects face more practical problems: declining users, poor liquidity, large upcoming token unlocks, or competitors offering better services.
A token that falls 90% needs a 900% gain just to return to its starting price.
And surviving as a project isn't the same as recovering as an investment.
A development team can keep building while its token continues losing value.
Before assuming a beaten-down coin is a bargain, it's worth checking whether people still use the product without token rewards, how much supply remains locked, and whether growing activity actually benefits the token.
The next bull market may create new winners. It doesn't have to rescue the old ones.
Crypto doesn't necessarily need another groundbreaking invention to rally.
Improving market confidence, easier financial conditions, and stronger demand could be enough to bring buyers back.
Sustained ETF inflows might support major cryptocurrencies, while clearer regulations could make certain crypto products more accessible to financial institutions.
Real-world applications also matter, particularly if stablecoins and blockchain-based financial services continue attracting users.
But these developments won't necessarily move together.
Las criptomonedas podrían experimentar otro repunte especulativo antes de que la adopción de la tecnología blockchain se generalice. Del mismo modo, la adopción de blockchain podría crecer incluso cuando los precios de los tokens sigan siendo decepcionantes.
Es posible que se produzca otro repunte importante. No hay garantía de que sea igual que el de 2021, ni de que las mismas criptomonedas lo lideren.
La bajada de los precios no sería suficiente.
Una señal más preocupante sería que la gente fuera perdiendo gradualmente los motivos para usar criptomonedas.
Imagínese que las transferencias de stablecoins disminuyen durante años, que las principales redes blockchain pierden desarrolladores, que los productos financieros tokenizados son abandonados y que las aplicaciones no logran retener a los usuarios incluso después de que mejoren las condiciones del mercado.
Eso sugeriría algo más profundo que otro mercado bajista.
En casi cualquier mercado especulativo pueden producirse unos meses de actividad comercial débil o de caída de precios.
Pero sería mucho más difícil ignorar un declive duradero en el número de usuarios reales, aplicaciones útiles, desarrollo y liquidez.
Por ahora, la actividad de las stablecoins, los productos de inversión tokenizados y las redes blockchain establecidas sugieren que la industria todavía tiene un papel que desempeñar.
Las criptomonedas aún pueden ser una opción a considerar en 2026, pero comprar una criptomoneda simplemente porque ha caído drásticamente es una estrategia arriesgada.
Bitcoin, Ethereum y otras criptomonedas más pequeñas tienen usos, estructuras de mercado y riesgos diferentes. No deberían juzgarse todas de la misma manera.
Antes de comprar una criptomoneda, conviene hacerse tres preguntas:
Estas preguntas no te dirán qué moneda subirá de valor a continuación.
Pero pueden ayudar a diferenciar los proyectos que tienen una razón de ser de aquellos que dependen casi por completo de nuevos compradores.
El precio también importa. Incluso una criptomoneda útil puede ser una mala inversión si se paga demasiado por ella.
Las criptomonedas han tenido otro año difícil para muchos inversores, pero el sector está lejos de desaparecer. Bitcoin y Ethereum siguen siendo relevantes, las stablecoins encuentran aplicaciones prácticas y los activos financieros tradicionales se están trasladando a las blockchains.
Lo que ha cambiado es la relación entre el crecimiento de la industria y el precio de los tokens. Una blockchain exitosa no garantiza una inversión exitosa. La verdadera pregunta en 2026 no es si las criptomonedas sobrevivirán, sino qué aspectos seguirán siendo relevantes cuando la euforia inicial se disipe.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse



