


- USDX
- XAUUSD
- XAGUSD
- WTI


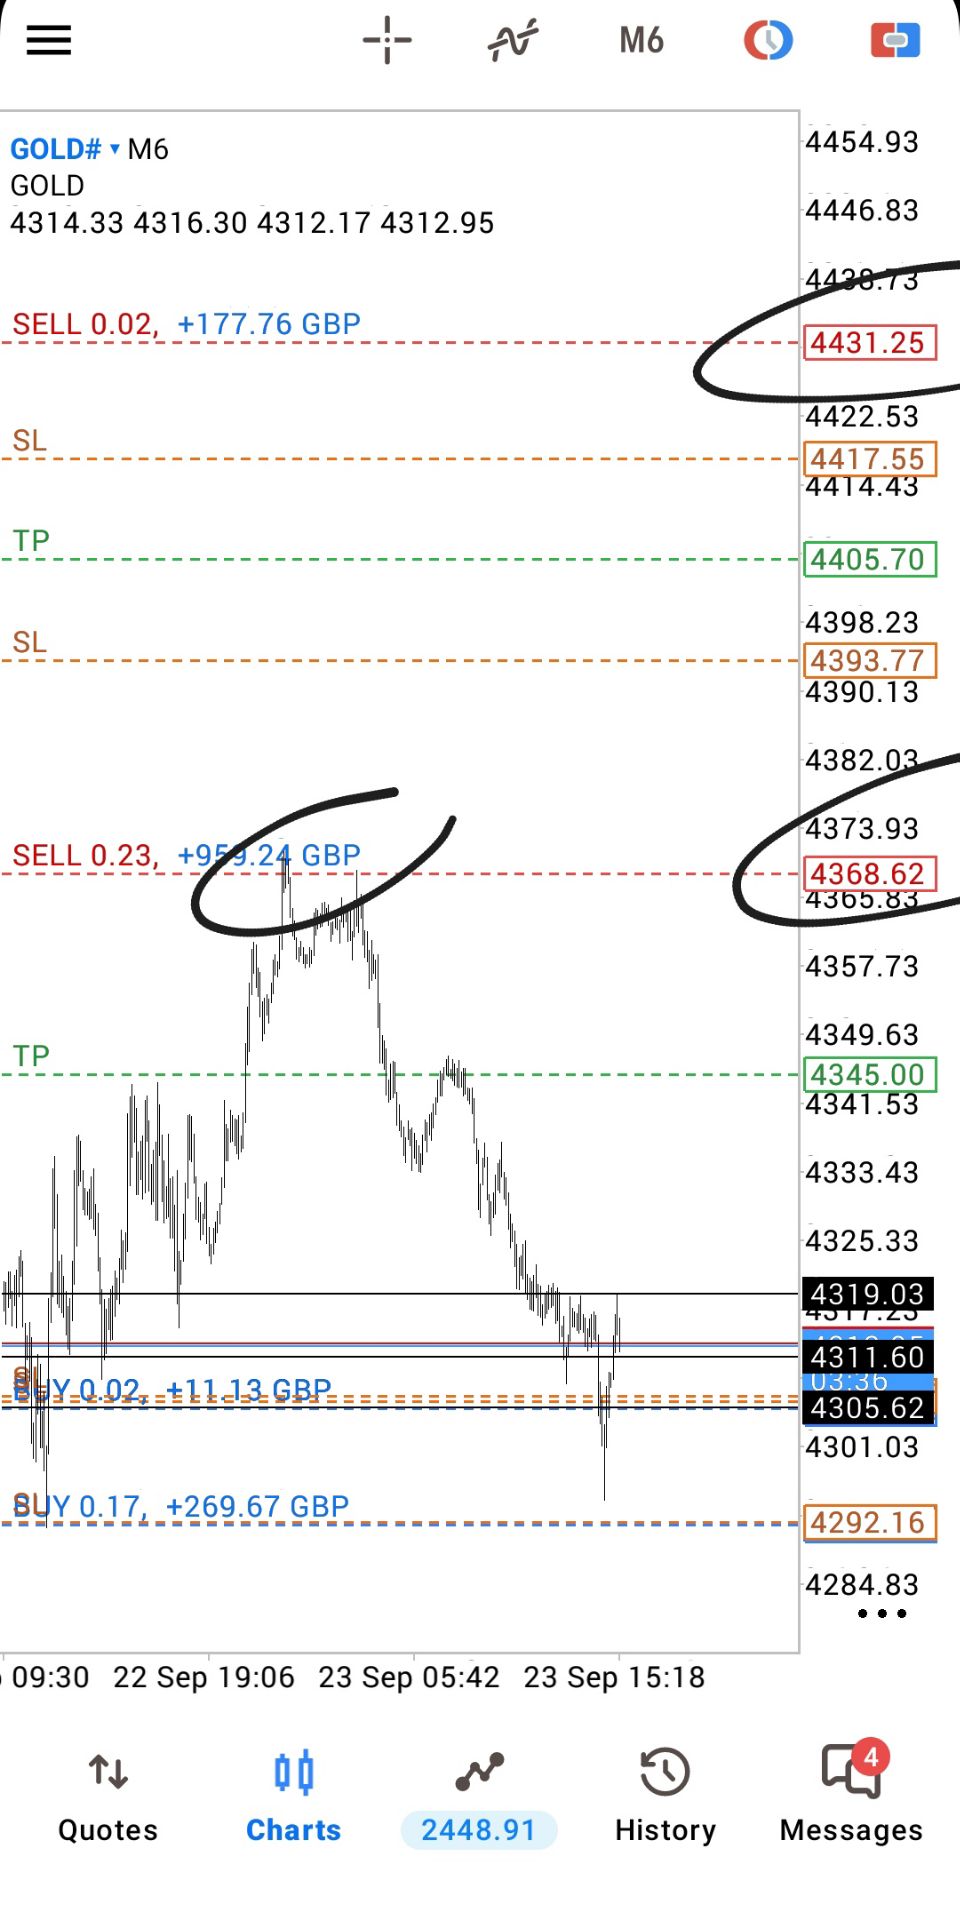
 Matematika sederhana, asal tau moment dan timing.

Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









En la zona del euro, la atención se centra en los datos de inflación de febrero. Como se insinúa en las publicaciones nacionales (véase nuestra sección sobre lo que ocurrió durante el fin de semana), prevemos que la inflación general de la zona del euro se reduzca al 2,3% interanual desde el 2,5% interanual.
En foco hoy
En la zona del euro, la atención se centra en los datos de inflación de febrero. Como se ha indicado en las publicaciones nacionales (véase nuestra sección sobre lo que ha ocurrido durante el fin de semana), prevemos que la inflación general de la zona del euro se reduzca al 2,3% interanual desde el 2,5% interanual. Lo más importante es que la inflación subyacente siguió desacelerándose en todos los países, con aumentos de precios mensuales moderados y una disminución de las tasas de crecimiento anual. La inflación de los servicios finalmente está empezando a disminuir debido a los efectos de base y a un menor impulso, por lo que esperamos que la inflación básica de la zona del euro caiga al 2,4% interanual desde el 2,7% interanual. También estamos atentos a la publicación final del PMI manufacturero de febrero, que aumentó más de lo esperado hasta el 47,3% en la versión preliminar.
En Estados Unidos, la atención se centra en el índice manufacturero ISM de febrero, que se publicará a las 16:00 CET. El consenso apunta a una ligera caída hasta 50,5 desde 50,9 en enero. Esto contrasta con el PMI manufacturero SP preliminar, que mostró una mejora en febrero. Cabe señalar que la publicación final del índice SP se dará a conocer a las 15:45.
En Suecia, el PMI del sector manufacturero se ha mantenido en terreno sólido durante el último año, con un promedio de 52,0, y el último dato de enero fue de 52,9. Si bien nuestro escenario base es de una cifra cercana a ese nivel, buscamos cualquier impacto de los recientes nerviosismos en torno a los aranceles y las crecientes tensiones geopolíticas. Dado el estado bastante débil del mercado laboral, también analizaremos más de cerca cómo evolucionó el subíndice de empleo. También recibiremos la Encuesta Empresarial del Riksbank, que será un dato importante para el directorio antes de la próxima reunión de marzo y que Aino Bunge ha destacado como especialmente importante.
Esta semana, la atención se centrará probablemente en las noticias geopolíticas, en particular en los avances en las negociaciones de paz entre Rusia y Ucrania y en si los aranceles impuestos por la administración Trump a México, Canadá y China se implementarán el martes. Además, el BCE se reunirá el jueves, donde esperamos que recorte los tipos en 25 puntos básicos, mientras que la semana concluye con el informe de empleo de febrero de EE. UU., que se publicará el viernes.
Noticias económicas y de mercado
¿Qué pasó durante el fin de semana?
En Estados Unidos, el PCE básico estuvo cerca de las expectativas, con un +0,3% intermensual (septiembre), mientras que la inflación básica de los servicios se moderó. Si bien esto no es exactamente una sorpresa, sigue siendo positivo para la Fed ver que la sorpresa al alza del IPC no se repitió en los datos del PCE.
Y si bien los datos de gasto de enero están sujetos a una estacionalidad residual, a primera vista cabe destacar que la tasa de ahorro aumenta considerablemente hasta el 4,6% (desde el 3,5%). Esto hace que el volumen de gasto real de los hogares disminuya un 0,5% intermensual (SE). Será interesante ver si el menor sentimiento de los consumidores en febrero se traduce en una mayor cautela en el gasto.
En la zona del euro, el viernes se publicaron varios datos sobre inflación. La inflación del IPC alemán se mantuvo sin cambios en el 2,3% interanual en febrero (consenso: 2,3% interanual), pero fue mayor que lo que indicaban los datos regionales. En Francia, la inflación medida por el IAPC cayó al 0,9% interanual desde el 1,8% interanual (consenso: 1,1% interanual). El IAPC italiano subió un 1,7% interanual, por debajo de las expectativas de un aumento al 1,8% interanual (previo: 1,7%). Por lo tanto, la inflación italiana también fue menor, al igual que la de Francia y Alemania.
En Noruega, el informe del mercado laboral registrado NAV mostró una tasa de desempleo del 2,0% (SA), que está ligeramente por debajo de la previsión del Norges Bank del 2,1%. El número de empleados a tiempo completo disminuyó en 327 personas (SA) en febrero, lo que es claramente considerablemente mejor de lo que sugerirían otros indicadores. Las ventas minoristas mostraron un aumento mensual del 1,1% m/m, lo que pinta un panorama de una ligera recuperación en el consumo de bienes hacia finales del año pasado y principios de 2025.
La encuesta de expectativas del primer trimestre del Norges Bank mostró que las expectativas de precios y salarios están en declive. Por lo tanto, el rango de crecimiento salarial esperado en 2025 se encuentra en el rango de 3,9-4,2%, en comparación con la estimación del Norges Bank del 4,2% del informe de política monetaria de diciembre.
En Suecia, las cifras del PIB fueron mejores de lo esperado: 0,8% intertrimestral y 2,4% interanual. La economía nacional también tuvo un mejor desempeño de lo esperado y el consumo aumentó un 0,7% intertrimestral. Por lo tanto, esperamos que el consumo muestre un aumento más modesto en el primer trimestre que en el cuarto.
En China, las actividades manufactureras y no manufactureras mostraron crecimiento en febrero, y el PMI (NBS) subió a 50,2 y 50,4 respectivamente, lo que sugiere una mejora de la demanda interna. El PMI compuesto aumentó a 51,1 en febrero. Al igual que el NBS, el PMI manufacturero de Caixin aumentó a 50,8 desde 50,3.
En cuanto a la política, China planea contrarrestar los próximos aranceles estadounidenses apuntando a las exportaciones agrícolas estadounidenses, según el periódico chino Global Times, respaldado por el Estado. El sector agrícola estadounidense, cuyo mayor mercado es China, históricamente ha sido propenso a ser aprovechado durante los conflictos comerciales.
En el frente geopolítico, el Reino Unido y Francia anunciaron que liderarían la llamada Coalición de los Dispuestos y trabajarían en una propuesta de alto el fuego para Ucrania después de la reunión de emergencia convocada por el Primer Ministro del Reino Unido Starmer en Londres ayer. Destacan que para que cualquier acuerdo de paz sea sostenible, Estados Unidos debe participar y dicen que la firma del acuerdo sobre minerales es una prioridad clave a continuación. A última hora de la tarde, el Primer Ministro francés Macron también propuso un alto el fuego parcial de un mes que no cubriría los combates en tierra. Esta mañana publicamos un artículo sobre las conversaciones más recientes en la guerra entre Rusia y Ucrania, véase Research Global: Armar a Ucrania es la opción barata para Europa, 3 de marzo. Después del acalorado intercambio Trump-Zelensky en la Oficina Oval el viernes, está cada vez más claro que Europa necesita urgentemente un plan para garantizar un apoyo ininterrumpido a Ucrania. Sostenemos que armar a Ucrania es, con mucho, la opción más barata para Europa, incluso si requiere que Europa cubra los costos en nombre de Estados Unidos. También creemos que la forma más fácil de avanzar es trabajar con la llamada Coalición de los Dispuestos en lugar de buscar una decisión unánime a nivel de la UE sobre la cuestión de la confiscación de los activos rusos congelados.
En Oriente Medio, el alto el fuego entre Hamás e Israel expiró el domingo por la mañana después de que Hamás rechazara una propuesta actualizada de Israel relativa a la extensión del alto el fuego en virtud de la segunda fase. Como resultado, el primer ministro israelí, Netanyahu, anunció que se detendrían todos los envíos de ayuda a Gaza.
Renta variable: La renta variable subió el viernes, ya que los mercados estadounidenses se recuperaron y cerraron en su punto más alto después de un repunte tardío en las transacciones. Sin embargo, esto no altera el hecho de que las acciones cayeron durante la semana a escala mundial, lideradas por caídas en los EE. UU. y dentro del sector de crecimiento tecnológico. También vale la pena recordar que Japón y otros mercados asiáticos experimentaron fuertes caídas el viernes por la mañana.
Antes de sacar conclusiones apresuradas, es esencial revisar en profundidad el desempeño de las acciones y las clases de activos. Una observación notable es que las acciones europeas subieron la semana pasada, impulsadas por los bancos, que registraron ganancias de más del 4%. Por lo tanto, la conclusión inicial es que no estamos presenciando un susto por el crecimiento global. Además, las acciones de valor superaron a las de crecimiento en un 3% la semana pasada, lo que no se alinea con el mensaje del mercado de bonos, donde los rendimientos continuaron cayendo, incluso el viernes.
Resulta tentador señalar un temor al crecimiento en el mercado de bonos, estableciendo paralelismos con episodios anteriores. Sin embargo, la administración estadounidense, todavía relativamente nueva, desempeña un papel importante en este aspecto. De nuevo, observemos Europa, donde el rendimiento a 10 años ha bajado “sólo” 25 puntos básicos desde su pico de enero, en comparación con Estados Unidos, donde la caída es de unos 60 puntos básicos. Por lo tanto, no estamos viendo realmente un temor al crecimiento global.
Una última observación digna de mención es el desempeño de activos como Bitcoin y Tesla, que subieron justo después de las elecciones pero que actualmente están bajo presión. Esto indica que no estamos lidiando con una liquidación clásica por temor al crecimiento, sino más bien con un reajuste impulsado por el miedo a las políticas y la incertidumbre. Acciones estadounidenses el viernes: Dow +1,4%, SP 500 +1,6%, Nasdaq +1,6% y Russell 2000 +1,1%. Los mercados en Asia están tratando de ponerse al día esta mañana a pesar de la inminente fecha límite de aranceles mañana. Los futuros europeos también reflejan el sólido desempeño de última hora en EE. UU. el viernes, subiendo medio punto porcentual esta mañana. Los futuros estadounidenses también están en verde, aunque no suben tan fuertemente como en Europa.
ES: La caída de los rendimientos estadounidenses continuó durante la sesión del viernes, ya que el gasto de consumo estadounidense se debilitó significativamente en enero. La mayor parte del movimiento provino del extremo inicial de la curva, con el rendimiento del bono del Tesoro estadounidense a 2 años por debajo de la marca del 4%. En Europa, las tasas se mantuvieron relativamente estables durante toda la sesión a pesar de una nueva tanda de cifras débiles sobre la inflación subyacente de Alemania y Francia. La reciente serie de datos débiles de EE. UU. ha reducido la tasa terminal implícita de los fondos federales del 4% a mediados de febrero al 3,50% a partir de hoy. Creemos que la corrección a la baja puede continuar un poco más, ya que apuntamos a una tasa terminal del 3-3,25%. Sin embargo, la rápida revalorización observada recientemente ha dejado a los rendimientos estadounidenses más sensibles en el corto plazo a las sorpresas al alza de los datos (por ejemplo, el NFP de este viernes) y el proceso en curso de implementación de una reforma fiscal expansiva.
Divisas: El EUR/USD cayó por debajo de 1,04 después del tuit de Trump sobre los aranceles del jueves pasado, que desencadenó una reacción típica de aversión al riesgo y un dólar ampliamente más fuerte: su primera ganancia semanal en un mes, también respaldada por el sentimiento general de aversión al riesgo. Las monedas de Europa central y oriental terminaron la sesión estadounidense del viernes con un pie débil después de que la visita de Zelensky a la Casa Blanca diera un giro a peor, deteniendo un mayor progreso inmediato entre las dos naciones. Más cerca de casa, el mercado continuó presionando al alza los futuros del EUR/DKK el viernes en previsión de condiciones de liquidez más estrictas a fines de marzo.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


