


- XAUUSD
- XAGUSD
- WTI
- USDX




Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior













Compara las letras del Tesoro con los bonos, incluyendo tasas de interés, fechas de vencimiento, rendimientos y riesgos. Descubre cuánto puede generar una letra del Tesoro de $10,000 y qué inversión se ajusta mejor a tus objetivos.
Las letras del Tesoro y los bonos del Tesoro son títulos de deuda pública estadounidense, pero responden a objetivos de inversión diferentes. Sus principales diferencias radican en el vencimiento, los pagos de intereses, la rentabilidad y el riesgo de tipo de interés. Comprender estos factores puede ayudar a los inversores a decidir qué opción se ajusta mejor a sus necesidades financieras.
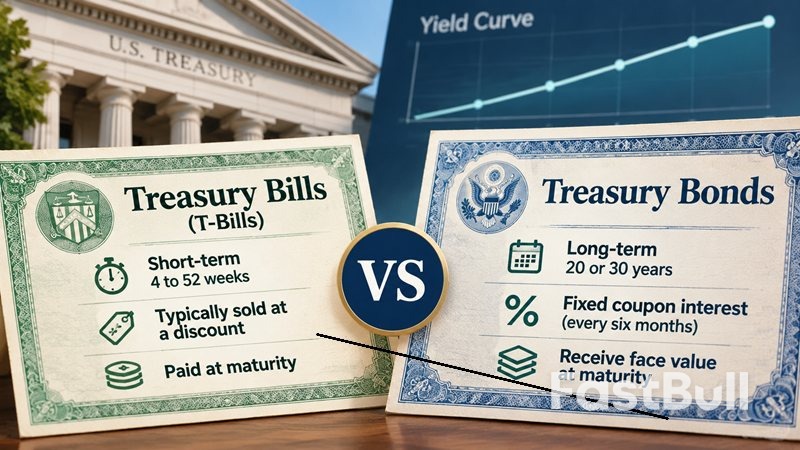
La principal diferencia entre las letras del Tesoro y los bonos del Tesoro radica en el plazo de vencimiento de los préstamos que los inversores otorgan al gobierno estadounidense. Las letras del Tesoro son valores a corto plazo que vencen en un plazo de un año, mientras que los bonos del Tesoro son inversiones a largo plazo con vencimientos de 20 o 30 años.
Los bonos del Tesoro son títulos de deuda a corto plazo emitidos por el Departamento del Tesoro de los Estados Unidos. Están disponibles con vencimientos de 4, 6, 8, 13, 17, 26 y 52 semanas, lo que los hace adecuados para inversores que desean obtener una rentabilidad sin comprometer su capital durante varios años.
A diferencia de los bonos tradicionales, las letras del Tesoro no pagan intereses periódicos. Generalmente se venden con descuento sobre su valor nominal, aunque también pueden emitirse a la par. Al vencimiento de la letra, el inversor recibe su valor nominal completo. La diferencia entre el precio de compra y el importe recibido representa la ganancia de la inversión.
Por ejemplo, un inversor podría pagar 9.850 dólares por un bono del Tesoro con un valor nominal de 10.000 dólares. Al vencimiento, el Tesoro paga 10.000 dólares, generando 150 dólares de ganancias antes de impuestos.
Los inversores pueden conservar los bonos del Tesoro hasta su vencimiento o venderlos en el mercado secundario con antelación. Su corto plazo de vencimiento generalmente los hace menos sensibles a las fluctuaciones de los tipos de interés que los títulos del Tesoro a largo plazo.
Los bonos del Tesoro son títulos a largo plazo emitidos por el gobierno de Estados Unidos con vencimientos de 20 o 30 años. Son comúnmente utilizados por inversores que buscan ingresos por intereses predecibles durante un período prolongado.
A diferencia de las letras del Tesoro, los bonos del Tesoro pagan intereses fijos cada seis meses hasta su vencimiento. El tipo de interés se establece en el momento de la emisión del bono y no varía durante su vigencia. Al vencimiento, los inversores reciben el valor nominal del bono.
Por ejemplo, un bono del Tesoro de 10 000 dólares con un cupón anual del 4 % paga 400 dólares de interés cada año, generalmente mediante dos pagos de 200 dólares. El inversor también recibe el capital de 10 000 dólares al vencimiento del bono, siempre que este se mantenga hasta su vencimiento.
Sin embargo, los bonos del Tesoro pueden venderse antes de su vencimiento. Sus precios de mercado fluctúan según cambian los tipos de interés, lo que significa que un inversor puede recibir más o menos que el precio de compra original al venderlos anticipadamente.
Los bonos del Tesoro se sitúan en un punto intermedio entre las letras del Tesoro y los bonos del Tesoro. Tienen vencimientos de 2, 3, 5, 7 o 10 años y pagan intereses fijos cada seis meses.
The U.S. Treasury classifies bills, notes, and bonds separately based on their maturity periods. Understanding this distinction helps investors compare securities with similar investment horizons rather than treating all Treasury products as interchangeable.
Although both securities are backed by the U.S. government, their investment characteristics differ significantly. The following table highlights the main differences:
| Feature | Treasury Bills | Treasury Bonds |
|---|---|---|
| Maturity | 4 to 52 weeks | 20 or 30 years |
| Interest Structure | Typically sold at a discount | Fixed coupon rate |
| Interest Payments | At maturity | Every six months |
| Purchase Price | Usually below face value | Can be above, below, or at face value |
| Interest Rate Risk | Generally lower | Generally higher |
| Investment Horizon | Short-term | Long-term |
| Typical Purpose | Short-term cash management | Long-term income and portfolio planning |
The most important distinction is the relationship between maturity and interest rate risk. T-bills mature quickly, allowing investors to reinvest their money relatively soon when market rates change. Treasury bonds lock in fixed coupon payments for much longer, making their market prices more sensitive to interest rate movements.
Treasury bill rates and Treasury bond yields both indicate the return investors can expect, but they are calculated differently. Comparing them requires looking beyond the quoted interest rate to understand the purchase price, payment structure, and time to maturity.
Treasury bill rates are determined through government auctions. The discount rate reflects the difference between a bill's face value and its purchase price over the time remaining until maturity.
For example, if an investor purchases a 13-week T-bill for $9,900 and receives $10,000 at maturity, the earnings are $100. The actual annualized return depends on the amount invested and the holding period.
One important detail is that the quoted T-bill discount rate is not the same as the investor's actual annualized return. The discount rate is calculated using face value and a 360-day convention, while the investment rate uses the purchase price and a 365-day basis, or 366 days in a leap year. Investors should compare investment rates rather than discount rates when evaluating different securities.
Treasury bond yields depend on the bond's coupon payments, purchase price, and remaining time until maturity. The coupon rate is fixed at issuance, but the yield changes as the bond's market price moves.
For example, a bond with a $10,000 face value and a 4% coupon rate pays $400 annually regardless of its market price. However, if the bond trades below $10,000, a new buyer may earn a higher yield to maturity than the original coupon rate. If it trades above face value, the yield to maturity may be lower.
This is why investors should distinguish between coupon rates and yield to maturity (YTM). The coupon rate measures annual interest relative to face value, while YTM estimates the annualized return from buying the bond at its current price and holding it until maturity, assuming scheduled payments are made and coupon payments are reinvested as assumed.
For more details, investors can review TreasuryDirect's explanation of Treasury pricing and interest rates.
Neither Treasury bills nor Treasury bonds consistently offer higher returns. The difference depends on current market conditions, the yield curve, and how long investors plan to hold their money.
Long-term Treasury bonds may offer higher yields to compensate investors for committing their money over a longer period and accepting greater interest rate risk. However, this is not guaranteed. When the yield curve is inverted, short-term Treasury bills can offer higher yields than long-term bonds.
Investors should compare a T-bill's investment rate with a Treasury bond's yield to maturity, rather than comparing a T-bill's discount rate with a bond's coupon rate. These measures provide a more meaningful comparison of potential returns.
The amount an investor earns from a 3-month Treasury bill depends on its purchase price and discount rate. For example, assume a 13-week T-bill has a face value of $10,000, a 91-day maturity, and a hypothetical annualized discount rate of 4%.
Treasury bills are priced using the following formula:
Purchase Price = Face Value × [1 − (Discount Rate × Days to Maturity ÷ 360)]
Using these figures:
When the bill matures, the investor receives $10,000. The earnings are therefore:
$10,000 − $9,898.89 = $101.11
This means an investor earns approximately $101.11 over 13 weeks on a $10,000 face-value T-bill. The equivalent annualized investment rate is approximately 4.10%, using a 365-day basis. This differs from the 4% discount rate.
The example assumes $10,000 is the bill's face value, not the amount of cash invested. If $10,000 is the actual investment budget, the investor could purchase a slightly higher face value, generating approximately $102.14 in earnings under the same assumptions.
Both Treasury bills and Treasury bonds are backed by the full faith and credit of the U.S. government, giving them very low credit risk. However, government backing does not eliminate inflation risk, reinvestment risk, or losses from selling before maturity.
The main drawback of T-bills is reinvestment risk. Because they mature within one year, investors must frequently reinvest their money if they want to maintain their holdings. If interest rates fall, newly issued bills may offer lower returns than previous ones.
Inflation is another concern. Even if a T-bill generates a positive nominal return, rising prices can reduce the purchasing power of the earnings. Investors may also receive less than their original purchase price if they sell a bill before maturity during unfavorable market conditions.
Treasury bonds have greater interest rate risk because of their long maturities. When market interest rates rise, existing fixed-rate bond prices generally fall. Investors who need to sell before maturity may have to accept a loss.
Inflation can also reduce the real value of fixed coupon payments over a 20- or 30-year period. Although investors who hold a bond to maturity receive its face value, the purchasing power of that money may be lower than expected.
For a clearer understanding of this relationship, Investor.gov explains how interest rates affect fixed-rate bond prices.
The right choice depends on when you need your money, whether you want regular income, and how much interest rate risk you are willing to accept.
Treasury bills may be a better fit for investors who want to earn a return on money set aside for short-term goals, such as a planned down payment, tuition payment, or upcoming purchase. They can also be useful for cash that is not needed immediately but should remain invested for a relatively short period.
Their short maturities provide more frequent access to principal at maturity and allow investors to reinvest at prevailing market rates. However, investors should match maturity dates to their cash needs. For an emergency fund that requires immediate access, a savings account may be more practical than a T-bill.
Treasury bonds may suit investors who want predictable interest income over a longer period and can tolerate fluctuations in market value. Their semiannual coupon payments provide a regular income stream, while holding the bond to maturity allows investors to receive its face value.
They can also help investors lock in a fixed coupon rate for longer, reducing the need to reinvest frequently. However, investors should consider inflation and interest rate risk before committing money for 20 or 30 years.
Treasury bills and certificates of deposit (CDs) are both commonly used for short-term savings, but they differ in government backing, insurance, liquidity, and tax treatment.
| Feature | Treasury Bills | CDs |
|---|---|---|
| Issuer | U.S. government | Banks and credit unions |
| Maturity | 4 to 52 weeks | Varies by institution and product |
| Return | Discount-based earnings | Typically fixed interest |
| Protection | Con el respaldo del gobierno estadounidense | Seguro de la FDIC para depósitos bancarios elegibles, sujeto a límites de cobertura. |
| Acceso anticipado | Puede venderse en el mercado secundario. | Los CD tradicionales suelen imponer una penalización por retiro anticipado. |
| Tratamiento fiscal | Impuesto federal; exento de impuestos estatales y locales sobre la renta. | Generalmente sujeto a los impuestos federales y estatales aplicables. |
Los certificados de depósito (CD) pueden resultar atractivos para los ahorradores que prefieren una tasa de interés fija y el seguro de la FDIC. Los depósitos elegibles generalmente están asegurados hasta $250,000 por depositante, por banco asegurado y por cada categoría de titularidad. Las letras del Tesoro no están aseguradas por la FDIC, pero cuentan con el respaldo del gobierno de los Estados Unidos.
Los bonos del Tesoro pueden resultar más atractivos para los inversores que valoran la flexibilidad a corto plazo y la exención de impuestos estatales y locales. La mejor opción depende de las tasas de interés disponibles, los requisitos de retiro y los impuestos aplicables. Los inversores pueden consultar las normas del seguro de depósitos de la FDIC antes de elegir un certificado de depósito.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


