


- USDJPY
- XAUUSD
- XAGUSD
- WTI
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






La nominación de Kevin Warsh como presidente de la Reserva Federal revela una figura compleja, que combina una disciplina agresiva con una flexibilidad pragmática.
Los inversores están negociando la nominación de Kevin Warsh a la presidencia de la Reserva Federal como si el mismísimo Paul Volcker acabara de regresar al edificio Eccles. Pero ¿es Warsh realmente el halcón inflacionario que su reputación sugiere? La respuesta es mucho más compleja.
El presidente Trump anunció la nominación el 30 de enero de 2026, posicionando a Warsh como la figura que puede restaurar la disciplina en el banco central al concluir el mandato de Jerome Powell en mayo. Esta decisión se produce tras las reiteradas críticas de Trump a la política de tasas y la independencia de la Fed, poniendo la filosofía monetaria de Warsh en el punto de mira.
El historial de Warsh alimenta ampliamente la narrativa del dinero fuerte. Como gobernador de la Reserva Federal de 2006 a 2011, se forjó una reputación como una de las voces más consistentes de la junta en materia de inflación. Incluso durante el estallido de la crisis financiera de 2008, que elevó el desempleo y desató el temor a la deflación, Warsh advirtió persistentemente que las expectativas de inflación podrían desestabilizarse.
"Los riesgos de inflación, en mi opinión, siguen predominando como el mayor riesgo para la economía", afirmó entonces.
Tras dejar la Reserva Federal, esta visión se consolidó. Warsh se convirtió en un destacado crítico de la flexibilización cuantitativa (QE), argumentando que la expansión del balance del banco central distorsionaba la asignación de capital y difuminaba peligrosamente los límites entre la política monetaria y la fiscal. Ha sostenido que la inflación no es un fenómeno aleatorio, sino el resultado directo del gasto excesivo y la creación de dinero.
"Mi principal preocupación sobre la continuación de la flexibilización cuantitativa, entonces y ahora, tiene que ver con la mala asignación de capital en la economía y la mala asignación de responsabilidades en nuestro gobierno", dijo Warsh en 2018.
Esta historia desencadenó una reacción agresiva en los mercados tras su nominación. El oro y la plata se vendieron masivamente, el dólar se fortaleció y los operadores inmediatamente comenzaron a compararse con Volcker.
Sin embargo, el panorama general es más complejo. En los últimos años, Warsh también ha criticado la política de Powell por ser demasiado restrictiva y obstaculizar el crecimiento económico. Ha abogado tanto por tasas de interés más bajas como por un balance general de la Reserva Federal más reducido, lo que indica su disposición a recortar las tasas si se acompaña de reformas estructurales.
Esta doble posición ha dividido a los analistas.
• Un grupo ve coherencia intelectual: creen que el objetivo de Warsh es reducir la presencia general de la Reserva Federal, lo que a su vez crea la flexibilidad para aliviar las tasas de corto plazo.
• Otro bando ve pragmatismo político: sugieren que Warsh está adaptando sus puntos de vista para alinearse con la conocida preferencia de Trump por tasas de interés más bajas.
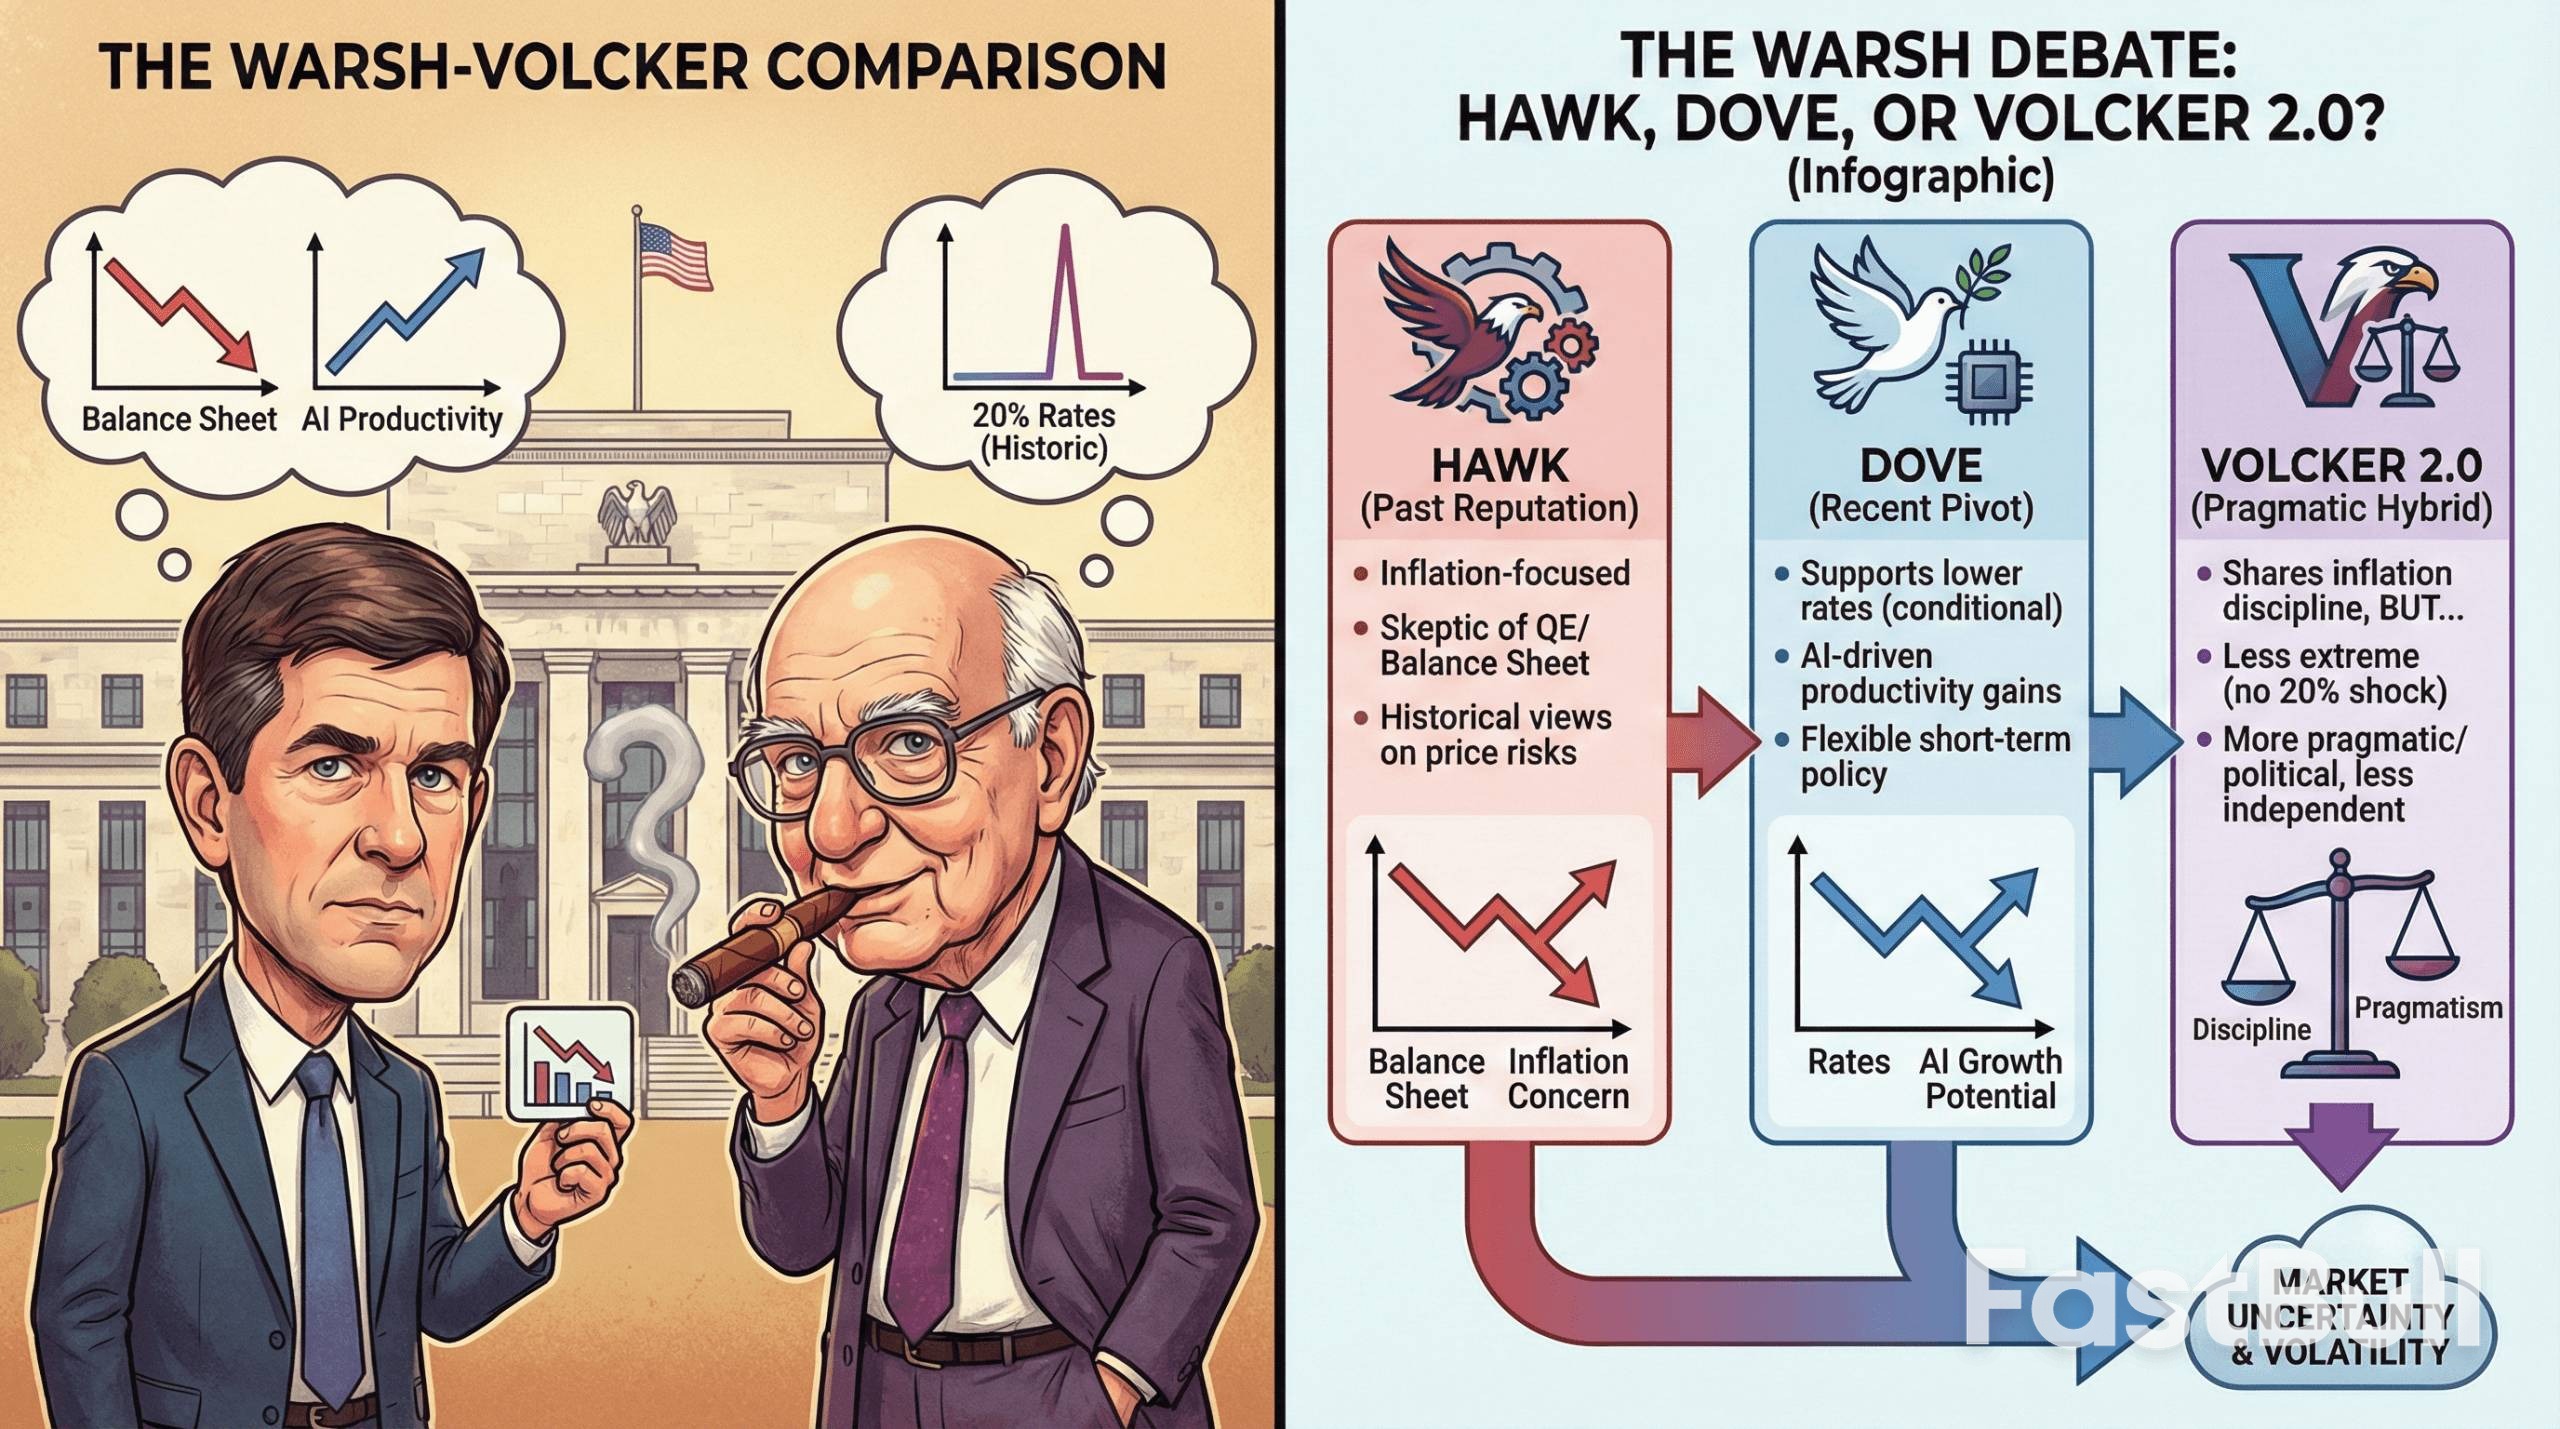
La tensión en la plataforma de Warsh alimenta comparaciones con Paul Volcker, pero la analogía tiene límites claros. Volcker, el duodécimo presidente de la Reserva Federal, heredó una inflación galopante a finales de la década de 1970 y la desquició al elevar la tasa de fondos federales por encima del 20%, induciendo deliberadamente una recesión para restaurar la credibilidad de la Reserva Federal. Warsh no se ha enfrentado a un escenario tan extremo ni ha indicado que implementaría una terapia de choque económica similar.
Además, Volcker se definía por su férrea independencia ante la presión política. Warsh es ampliamente considerado como más pragmático y más sensible a las realidades políticas, lo que hace menos probable que se oponga públicamente a la administración que lo nombró.
Esto no lo convierte en una paloma; lo convierte en una persona condicional. Si bien Warsh considera que el control de la inflación es innegociable, también cree que las ganancias de productividad, en particular las derivadas de la inteligencia artificial, podrían permitir tasas más bajas sin aumentar la presión sobre los precios. Si la economía cumple esa promesa de productividad, podría parecer acomodaticio. Si la inflación se dispara, es probable que resurja la postura de halcón.
Los mercados aún intentan resolver el rompecabezas. Los futuros de los fondos federales prevén más recortes de tasas para 2026, incluso mientras los operadores se preparan para una reducción potencialmente más rápida del balance de la Fed. Esto sugiere que el mercado se prepara para una Fed híbrida: una Fed estructuralmente más restrictiva, pero potencialmente más flexible en sus señales de tasas.
De confirmarse, Warsh también podría recuperar un estilo de comunicación tradicional. Esto implicaría menos orientación prospectiva y un mayor énfasis en las acciones sobre las promesas. Este alejamiento de las intervenciones verbales podría aumentar la volatilidad del mercado a medida que los operadores se adaptan a un banco central que habla menos, pero actúa con mayor decisión.
En definitiva, Warsh no es un simple sucesor de Volcker. Comparte su escepticismo respecto al dinero fácil, pero no su deseo de causar problemas económicos. Para los inversores, el mensaje es claro: ignoren las etiquetas simples. Warsh no es un halcón comprometido ni una paloma predecible. Es un pragmático que cree en la credibilidad y probablemente responderá a los datos, no al dogma, lo que hace que su mandato sea todo menos seguro.
Puntos clave sobre una Reserva Federal liderada por la guerra
• Credenciales agresivas: Warsh tiene una larga trayectoria de priorizar el control de la inflación y oponerse a la flexibilización cuantitativa prolongada.
• Flexibilidad moderada: Recientemente ha apoyado tasas de interés más bajas, siempre que estén acompañadas de una reducción del balance y ganancias de productividad.
• El paralelo con Volcker: comparte el enfoque de Volcker en la disciplina monetaria, pero probablemente carece de la tolerancia de su predecesor hacia los aumentos extremos de las tasas y la confrontación política.
• Posible combinación de políticas: una Reserva Federal liderada por Warsh podría combinar una reducción más rápida del balance con recortes de tasas específicos y una estrategia de comunicación menos predecible.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


