


- USDJPY
- XAUUSD
- XAGUSD
- WTI


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior









El sentimiento de aversión al riesgo se intensificó en el sector tecnológico estadounidense durante la noche, con otro día a la baja en el Nasdaq.
La aversión al riesgo se intensificó en el sector tecnológico estadounidense durante la noche, con otra jornada bajista en el NASDAQ. Este movimiento reflejó una creciente inquietud, más que un único catalizador, ya que los inversores siguen reevaluando las implicaciones de la inteligencia artificial para las ganancias, las valoraciones y la disciplina de capital. Esta debilidad se extendió a Asia, donde las acciones japonesas y coreanas experimentaron fuertes caídas.
Hasta el momento, las acciones tradicionales y no tecnológicas han mostrado mayor resiliencia. Esta divergencia respalda la idea de que los mercados están experimentando una rotación sectorial en lugar de un episodio de aversión al riesgo. Sin embargo, sigue siendo una incógnita si este aislamiento se mantendrá si persiste la presión tecnológica.
Varios temas coincidentes impulsan la actual reevaluación. El primero es la creciente preocupación de que la IA represente una amenaza competitiva para las empresas de software, en lugar de un mero catalizador del crecimiento. Las empresas de software, valoradas durante mucho tiempo por sus suscripciones duraderas y renovaciones predecibles, ahora están bajo escrutinio. Los inversores se preguntan si la automatización impulsada por la IA podría reducir los precios, los costes de cambio y las barreras de entrada para nuevos competidores.
Un segundo tema es el rápido aumento del coste de la inversión en IA. Alphabet reportó sólidos resultados, pero su inversión de capital proyectada de entre 175 y 185 mil millones de dólares para este año superó con creces las expectativas y desconcertó a los inversores. Esta preocupación no es aislada. Se espera que Alphabet y sus homólogas tecnológicas inviertan en conjunto más de 500 mil millones de dólares en IA este año. La magnitud del gasto obliga a los inversores a cuestionar la rentabilidad a corto plazo. Ante la incertidumbre de los plazos de monetización, las inversiones agresivas se consideran cada vez más un lastre para el flujo de caja libre en lugar de una garantía de dominio futuro.
Un tercer punto de presión provino del sector de semiconductores. AMD sufrió su peor caída diaria desde 2017 tras presentar un pronóstico decepcionante. Se esperaban grandes mejoras en las perspectivas, impulsadas por la demanda de IA y la expansión de los centros de datos. Esta reacción puso de manifiesto que ni siquiera el subsector de chips es inmune a la sensibilidad general del mercado. La exposición a la IA por sí sola ya no es suficiente para proteger a las empresas de la decepción si las previsiones no se cumplen.
En los mercados de divisas, el cambio de sentimiento ha favorecido a las divisas defensivas. Tanto el dólar como el yen encontraron soporte en la sesión asiática, mientras que el dólar australiano y el dólar neozelandés se debilitaron. El euro y la libra esterlina se movieron de forma dispar, a la espera de las decisiones políticas del BCE y el Banco de Inglaterra.
A pesar de las fluctuaciones diarias, el rendimiento semanal sigue mostrando una clasificación diferente. El dólar australiano se mantiene como la moneda más fuerte en lo que va de semana, seguido del dólar y la libra esterlina. El yen continúa rezagado, seguido del franco suizo y el kiwi, mientras que el euro y el dólar canadiense se sitúan en la parte media.
En Asia, al momento de escribir este artículo, el Nikkei bajaba un 0,86 %. El HSI de Hong Kong bajaba un 0,95 %. El SSE de Shanghái de China bajaba un 0,83 %. El Strait Times de Singapur bajaba un 0,27 %. El rendimiento del bono japonés JGB a 10 años bajaba un 0,012 % hasta 2,239. Anoche, el DOW subía un 0,53 %. El SP 500 caía un 0,51 %. El NASDAQ bajaba un 1,51 %. El rendimiento del bono a 10 años subía 0,001 % hasta 2,750.
El EUR/GBP se encuentra en un punto clave, tanto técnico como macroeconómico, en torno al nivel de 0,86, mientras los mercados se preparan para las decisiones sobre tipos de interés del BCE y el Banco de Inglaterra. Si bien no se espera que ninguna de las reuniones produzca un cambio inmediato en la política monetaria, ambas ofrecen señales importantes que podrían influir en las expectativas y el posicionamiento en el par.
Se espera ampliamente que ambos bancos centrales se mantengan firmes. El BCE mantendrá el tipo de interés de depósito sin cambios en el 2,00%, mientras que el Banco de Inglaterra espera mantener el tipo de interés bancario estable en el 3,75%. Con estos resultados plenamente descontados, la atención se centra en las directrices más que en las decisiones en sí.
En el caso del BCE, es probable que la presidenta Christine Lagarde reitere que la política monetaria se encuentra en una "buena situación". El Consejo de Gobierno muestra poco interés en debatir cambios en los costes de financiación a corto plazo, lo que refuerza las expectativas de una pausa prolongada.
La inflación a corto plazo se ha moderado, descendiendo a tan solo el 1,7 % en enero y posiblemente disminuyendo aún más en los próximos meses. Sin embargo, esta sorpresa a la baja no ha alterado significativamente las perspectivas generales de inflación del BCE. Una de las razones es el sector energético. El reciente repunte de los precios del petróleo, de mantenerse, compensaría en gran medida el impacto desinflacionario de la fortaleza del euro. Esto reduce la urgencia del BCE de responder a la debilidad del IPC a corto plazo.
Las expectativas de inflación también siguen siendo motivo de preocupación. La última Encuesta de Expectativas del Consumidor del BCE mostró que las expectativas de inflación a cinco años subieron hasta el 2,4 % en diciembre, su nivel más alto desde su inicio. Las expectativas a corto y medio plazo también aumentaron ligeramente, lo que respalda la opinión del BCE de que la inflación podría reacelerarse.
Como resultado, el BCE parece cómodo con una pausa prolongada, y es más probable que el próximo paso sea un aumento de tipos que un recorte. Un punto clave hoy será si Lagarde menciona la reciente debilidad del dólar y el tipo de cambio EUR/USD, en particular en torno al nivel de 1,20, recientemente probado.
En el Reino Unido, el panorama político es más heterogéneo. El recorte de tipos de interés del Banco de Inglaterra en diciembre se aprobó por un estrecho margen de 5 a 4, lo que pone de relieve las profundas divisiones dentro del Comité de Política Monetaria. La inflación en el Reino Unido se mantiene elevada, siendo el 3,4 % de diciembre el más alto entre las economías del G7. Si bien se espera que la inflación vuelva al objetivo del 2 %, a algunos responsables políticos les preocupa que las presiones subyacentes sigan siendo demasiado fuertes.
Los precios del mercado reflejan esa cautela. Los inversores, en general, no esperan ningún movimiento hasta al menos abril, y posiblemente hasta julio, un ritmo de flexibilización mucho más lento que el previsto para 2025. Como es habitual, la división del voto en el Comité de Política Monetaria (MPC) será seguida de cerca en busca de pistas sobre el equilibrio entre halcones y palomas.
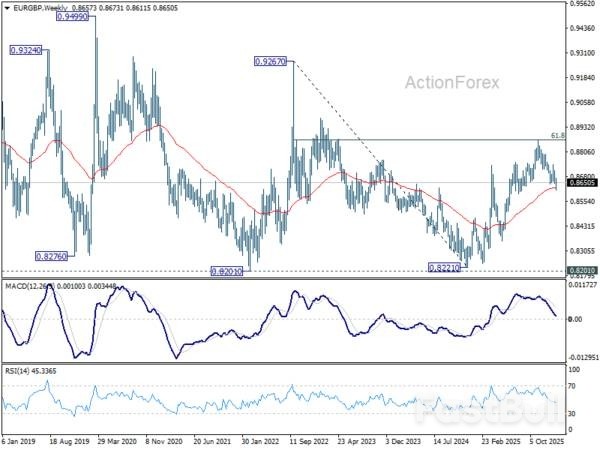
Técnicamente, el EUR/GBP está probando un grupo de soporte crítico cerca de 0,86. La opinión general es que el rebote desde 0,8221 (el mínimo de 2024 fue correctivo) podría haberse completado en 0,8863, tras fallar cerca del retroceso del 61,8% desde 0,9267 (máximo de 2022) hasta 0,8221 (mínimo de 2024) en 0,8867. Una ruptura decisiva por debajo de la zona de soporte de 0,8631 (retroceso del 38,2% desde 0,8221 hasta 0,8663 en 0,8618, y media móvil exponencial (EMA) de 55 semanas en 0,8625) confirmaría una reversión bajista.
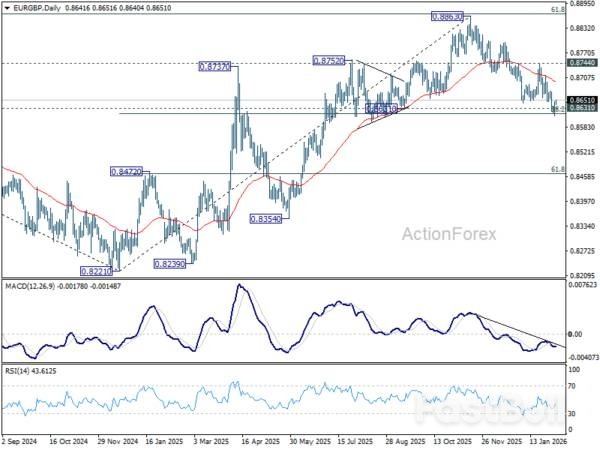
Sin embargo, aún falta una confirmación bajista. Si el EUR/GBP encuentra un soporte firme en los niveles actuales y logra un rebote convincente, una ruptura por encima de la resistencia de 0,8744 sugeriría que la caída desde 0,8863 fue simplemente un retroceso correctivo. En ese escenario, es probable que se reanude la subida desde 0,8221, con margen para extenderse a través de 0,8863 hacia 0,9267 a medio plazo.
La gobernadora de la Reserva Federal, Lisa Cook, dijo que los riesgos actualmente están "inclinados hacia una mayor inflación", explicando por qué apoyó la decisión del FOMC de mantener estables las tasas de interés en la reunión de la semana pasada.
Cook señaló en un discurso que, para comprender por qué la inflación se estabilizó en 2025, es necesario analizar más allá del contexto. La desinflación ha continuado en el sector de servicios de vivienda, mientras que la inflación en el sector no relacionado con la vivienda también ha disminuido, en consonancia con un mercado laboral que ya no presenta la misma rigidez que antes.
Sin embargo, el motivo de preocupación reside en los precios de los bienes básicos. Cook destacó un notable repunte en la inflación de los bienes, impulsado en gran medida por los aumentos arancelarios del año pasado sobre una amplia gama de productos importados.
Si bien las expectativas de inflación ancladas sugieren que los efectos arancelarios deberían representar un aumento único en el nivel de precios, Cook enfatizó que la incertidumbre sigue siendo alta. La dirección futura de la política arancelaria es incierta, y es incierto con qué rapidez se trasladarán completamente los aumentos de precios o si corren el riesgo de influir en las expectativas.
Hasta que surja evidencia más clara de que la inflación está volviendo de manera sostenible hacia el objetivo, Cook dijo que la inflación es "donde estará mi foco", salvo cambios inesperados en el mercado laboral.
Pivotes diarios: (S1) 0,6966; (P) 0,7004; (R1) 0,7037;
El AUD/USD cae levemente hoy, ya que continúa operando en rango y el sesgo intradía se mantiene neutral. Se espera una mayor subida. Al alza, una ruptura de 0,7093 extenderá la tendencia alcista hasta una proyección del 100% de 0,5913 a 0,6706 desde 0,6420 a 0,7213. Sin embargo, una ruptura de 0,6907 generará consolidaciones más prolongadas antes de reanudar el repunte. Posteriormente, se observará un retroceso más profundo hasta un retroceso del 38,2% de 0,6420 a 0,7093 a 0,6836.
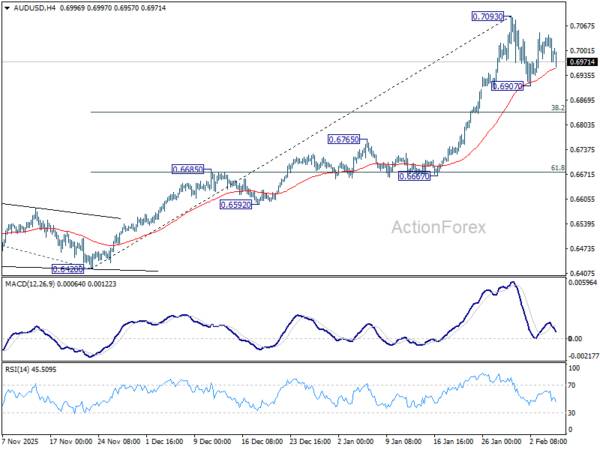
En general, el desarrollo actual sugiere que el aumento desde 0,5913 (mínimo de 2024) está revirtiendo la tendencia bajista desde 0,8006 (máximo de 2021). Se espera un nuevo repunte hasta un retroceso del 61,8% desde 0,8006 hasta 0,5913 en 0,7206. Este escenario seguirá siendo favorable mientras la resistencia de 0,6706 se convierta en soporte, incluso en caso de un retroceso profundo.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


