• Trade
  • Cotizaciones
  • Copiar
  • Concurso
  • 24/7
  • Calendario
  • P&R
  • Charlar
Filtros
SIMBOLO
ÚLTIMO
OFERTA
DEMANDA
ALTO
BAJO
VAR. NETA
VAR. %
SPREAD
FUENTE
SPX
S&P 500 Index
7561.67
7561.67
7561.67
7621.78
7499.40
-30.73
-0.40%
--
--
DJI
Dow Jones Industrial Average
52347.55
52347.55
52347.55
52521.48
52017.86
+50.46
+ 0.10%
--
--
IXIC
NASDAQ Composite Index
25136.26
25136.26
25136.26
25423.09
24872.41
-229.82
-0.91%
--
--
USDX
US Dollar Index
103.342
103.342
103.422
103.402
103.203
+0.067
+ 0.06%
--
--
EURUSD
Euro / US Dollar
1.10138
1.10138
1.10145
1.10302
1.10053
-0.00057
-0.05%
--
--
GBPUSD
Pound Sterling / US Dollar
1.31977
1.31977
1.31990
1.32240
1.31855
-0.00090
-0.07%
--
--
XAUUSD
Gold / US Dollar
3862.87
3862.87
3863.30
3901.08
3832.21
-20.76
-0.53%
--
--
WTI
Light Sweet Crude Oil
87.424
87.424
87.454
88.252
86.357
-0.298
-0.34%
--
--

Cuenta de Comunidad

Cuentas de Señales
--
Cuentas Rentables
--
Cuentas con Pérdidas
--
Ver más

Conviértete en proveedor de señales

Vender señales y obtener ingresos

Ver más

Guía para el Copy Trading

Comienza con facilidad y confianza

Ver más

Cuentas de Señal para Miembros

Todas las Cuentas de Señal

Mejor Retorno
  • Mejor Retorno
  • Mejor P/L
  • Mejor MDD
Última 1 Semana
  • Última 1 Semana
  • Último 1 Mes
  • Último 1 Año

Todos los Concursos

  • Todo
  • Recomendar
  • Acciones
  • Criptomonedas
  • Bancos centrales
  • Actualizaciones de Trump
  • Noticias destacadas
Solo las noticias principales
Compartir

Ucrania aún necesita 17.000 millones de dólares para cubrir el déficit de financiación hasta 2027.

Compartir

Karas Karas, Alto Representante de la UE para Asuntos Exteriores y Política de Seguridad, se reunió con el Primer Ministro ucraniano en Bruselas.

Compartir

El gobernador de la Reserva Federal, Barr, habló sobre la inteligencia artificial y la estabilidad financiera en Italia.

Compartir

El gobierno mexicano promulgó el presupuesto de 2027, convirtiéndolo en ley.

Compartir

El ministro de Asuntos Exteriores francés, Barrow, declaró que la UE ha impuesto sanciones a 145 personas y entidades.

Compartir

El índice de precios al consumidor de Croacia aumentó un 0,7% intermensual en octubre.

Compartir

El índice final de precios al consumidor de Croacia aumentó un 4,9% interanual en octubre.

Compartir

La producción industrial de la eurozona cayó un 1,5% interanual en septiembre.

Compartir

El Ministerio de Transportes de Bulgaria informó que el centro de rescate marítimo recibió una señal de socorro a primera hora del lunes procedente de un buque de carga que se hundió en el Mar Negro.

Compartir

El viceministro de Energía de Ucrania declaró que los ataques de Rusia contra las instalaciones ucranianas de energía, petróleo y gas la semana pasada provocaron 161 incidentes de daños, causando cortes de energía en seis regiones.

Compartir

El ministro de Asuntos Exteriores francés, Barro, declaró: "Condiciones que no permitan a Rusia dominar la arquitectura de seguridad europea".

Compartir

Kremlin: (En relación con el plan de Estonia de cerrar su frontera con Rusia) Estonia está construyendo un muro de separación.

Compartir

Kremlin: El tráfico en el puente de Crimea permanece abierto.

Compartir

Kremlin: (En relación con el cierre de las fronteras de Estonia tras las acusaciones de sabotaje y ataques) Rusia no acepta tales acusaciones y las negamos categóricamente.

Compartir

El Kremlin (en respuesta al ataque con drones contra el puente de Crimea) está evaluando los daños menores.

Compartir

Kremlin: Las declaraciones de Bruselas de que Europa seguirá ayudando a Ucrania y presionando a Rusia no contribuyen al proceso de paz.

Compartir

El ministro de Asuntos Exteriores francés, Barrote, declaró que la terminal petrolera de San Petersburgo también se añadirá a la lista de sanciones de la UE.

Compartir

Ministro de Asuntos Exteriores francés: Francia y el Reino Unido acogerán una reunión en diciembre para debatir cómo abordar el problema de la flota paralela rusa.

Compartir

Ministro de Asuntos Exteriores francés: El director ejecutivo de la empresa rusa Wildberries será incluido en la lista de sanciones de la UE.

Compartir

El ministro de Asuntos Exteriores francés, Barrote, anunció que el lunes presentará a los ministros de la UE pruebas sobre los supuestos ciberataques iraníes en Francia.

HORA
ACT.
PNSTC.
PREV.
IMPACTO
Zona Euro Balanza Comercial (No SA) (Septiembre)

A:--

P: --

A: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Balanza Comercial (SA) (Septiembre)

A:--

P: --

A: --
EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Empleo Interanual (SA) (Tercer trimestre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro PIB Revisión Interanual (Tercer trimestre)

A:--

P: --

A: --

India Crecimiento de los depósitos Interanual

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Brasil Ventas minoristas Intermensual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Ventas al por mayor intermensuales (SA) (Septiembre)

A:--

P: --

A: --
USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Ventas al por mayor interanuales (Septiembre)

A:--

P: --

A: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Pedidos pendientes de fabricación intermensual (Septiembre)

A:--

P: --

A: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Nuevos pedidos manufactureros intermensuales (Septiembre)

A:--

P: --

A: --
USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos PPI Intermensual (SA) (Octubre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos IPP interanual (Octubre)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos IPP básico intermensual (SA) (Octubre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos IPP subyacente interanual (Octubre)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Canada Inventario manufacturero intermensual (Septiembre)

A:--

P: --

A: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Inventario mayorista intermensual (Septiembre)

A:--

P: --

A: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Canada Inventario mayorista interanual (Septiembre)

A:--

P: --

A: --

USDCAD
  • USDCAD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Variación semanal de las existencias de gas natural de la EIA

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Perforación total Semanal

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Total semanal de perforaciones petrolíferas

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Arabia Saudita IPC Interanual (Octubre)

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Japón PIB real intertrimestral (Tercer trimestre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japón PIB nominal intertrimestral preliminar (Tercer trimestre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Reino Unido Índice Rightmove de precios de la vivienda interanual (Noviembre)

A:--

P: --

A: --

GBPUSD
  • GBPUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
China continental Producción industrial interanual (Octubre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
China continental Zona urbana Tasa de desempleo (Octubre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japón Producción industrial final intermensual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japón Producción industrial final interanual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Producción industrial Interanual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Producción industrial intermensual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Total de activos de reserva (Octubre)

--

P: --

A: --

Canada Índice Nacional de Confianza Económica

--

P: --

A: --

Estados Unidos Índice de adquisición de precios manufactureros de la Fed de Nueva York (Noviembre)

--

P: --

A: --

Estados Unidos Índice de nuevos pedidos manufactureros de la Fed de Nueva York (Noviembre)

--

P: --

A: --

Canada IPC subyacente Interanual (Octubre)

--

P: --

A: --

Canada IPC subyacente intermensual (Octubre)

--

P: --

A: --

Estados Unidos Índice de empleo manufacturero de la Fed de Nueva York (Noviembre)

--

P: --

A: --

Estados Unidos Índice manufacturero de la Fed de Nueva York (Noviembre)

--

P: --

A: --

Canada IPC Interanual (Octubre)

--

P: --

A: --

Canada IPC Intermensual (Octubre)

--

P: --

A: --

Canada IPC recortado interanual (SA) (Octubre)

--

P: --

A: --

El presidente de la Reserva Federal de Nueva York, Williams, pronunció un discurso.
El presidente de la Reserva Federal, Warsh, pronuncia un discurso.
Habla el gobernador del RBA Bullock
El presidente de la Reserva Federal de Richmond, Barkin, pronunció un discurso.
Actas de la reunión de política monetaria del RBA
Reino Unido Tasa de desempleo de la OIT a 3 meses (Septiembre)

--

P: --

A: --

Reino Unido Tasa de desempleo (Octubre)

--

P: --

A: --

Reino Unido Número de solicitantes de desempleo (Octubre)

--

P: --

A: --

Reino Unido Variación trimestral del empleo en la OIT (Septiembre)

--

P: --

A: --

Reino Unido Salario trimestral (semanal, sin distribución) Aumento interanual (Septiembre)

--

P: --

A: --

Reino Unido Salario trimestral (semanal, incluida la distribución) Interanual (Septiembre)

--

P: --

A: --

Zona Euro Índice ZEW de situación económica (Noviembre)

--

P: --

A: --

Canada Ventas de viviendas existentes Intermensual (Octubre)

--

P: --

A: --

Alemania Índice de Sentimiento Económico ZEW (Noviembre)

--

P: --

A: --

Alemania Índice ZEW de situación económica (Noviembre)

--

P: --

A: --

Zona Euro Índice de Sentimiento Económico ZEW (Noviembre)

--

P: --

A: --

Alemania Tasa promedio de la subasta de Schatz a 2 años

--

P: --

A: --

Canada Nuevas viviendas iniciadas (Octubre)

--

P: --

A: --

P&R con expertos
    • Todo
    • Sala de chat
    • Grupos
    • Amigos
    Matthew flag
    EuroTrader
    @6009095nice level to look for buys but that would be like trying to catch a falling knife
    @EuroTraderIs there any news today..I am lazy to check the calendar
    EuroTrader flag
    Matthew
    @EuroTraderi think I will go off and come back in New York session
    @Matthewoksy that's cool if that would get you not to take the wrong trade
    EuroTrader flag
    Matthew
    @EuroTraderIs there any news today..I am lazy to check the calendar
    @MatthewU.S. NY Fed Manufacturing Index (Nov)Act:--,Prev:25.5,Fcst:18https://m.fastbull.com/en/calendar-detail/3403816-1?shareType=2&calendarId=3403816&unscrambleId=fb_ljy_1621&releasedDate=1794835800000&calendarType=0
    Skylark flag
    Sanjeev Ku
    @Skylark holding any position in gold bro.
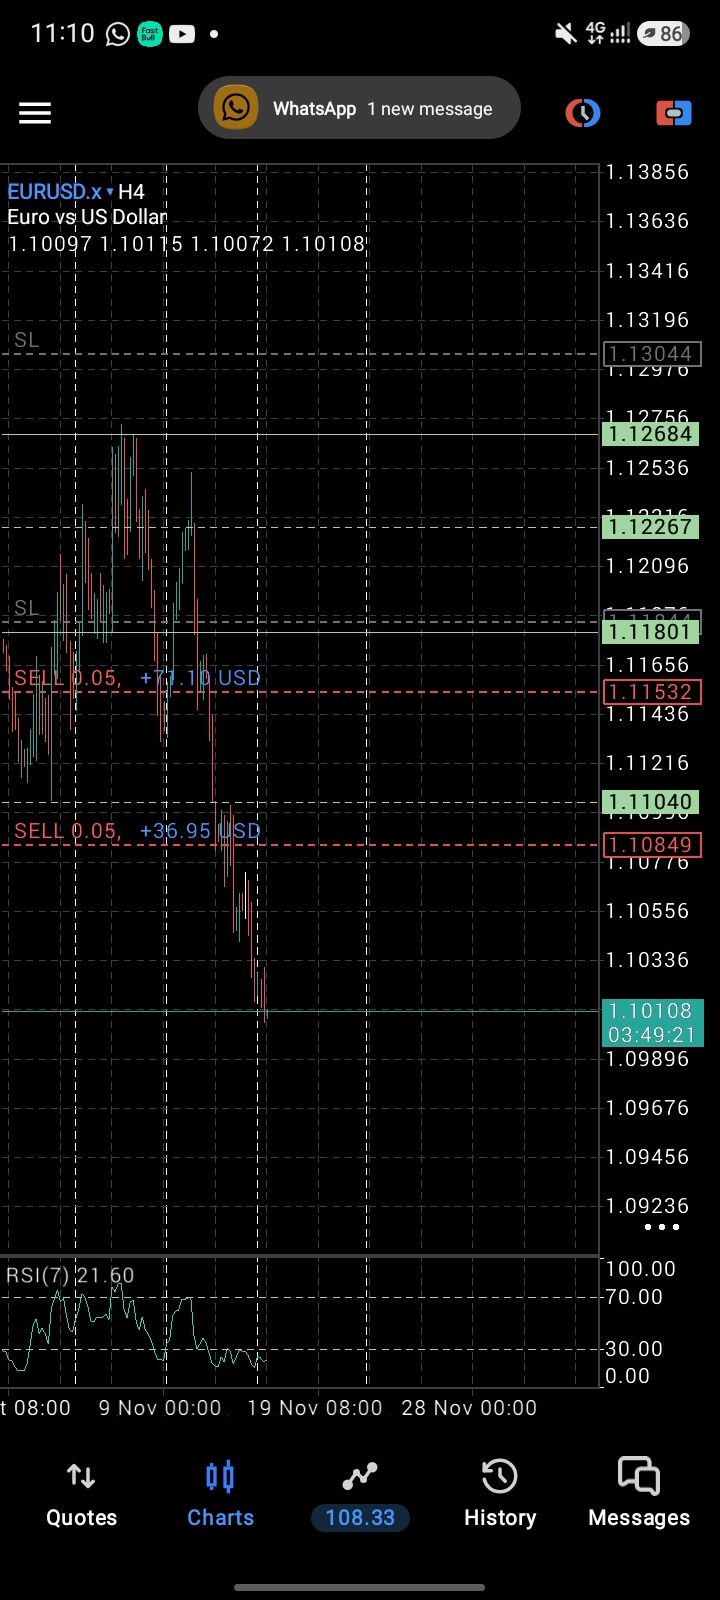
    @Sanjeev Kuno bro I told you that I hold a position on EURUSD since last week still on it
    EuroTrader flag
    Matthew
    @EuroTraderIs there any news today..I am lazy to check the calendar
    @Matthewfed manufacturing index is all we have got and it's not gonna be aggressive in terms of its impacts on the markets
    Skylark flag
    Skylark flag
    Sanjeev Ku
    @Skylark holding any position in gold bro.
    @Sanjeev Ku here it is this is the position I told you I've been Holding On EU since last week I held it over the weekend
    Sanjeev Ku flag
    Skylark
    @Sanjeev Kuno bro I told you that I hold a position on EURUSD since last week still on it
    @Skylark ok .
    Skylark flag
    Usyk Samurai
    hello
    @Usyk Samurai hello bro good day and how are you doing today hope you are good welcome It been a while I saw you in the chat room
    Skylark flag
    Usyk Samurai
    we should wait and wait till forever
    @Usyk Samurai what is it? what exactly are we waiting for till forever I'm kinda curious to know now
    EuroTrader flag
    Sanjeev Ku
    @Skylark ok .
    @Sanjeev Kunice one you got there. Do you also have any open positions in Bitcoin at the moment or other crypto currencies
    Skylark flag
    Sanjeev Ku
    @Skylark ok .
    @Sanjeev Ku what about you are you still holding your gold trade you told me about have it reached your third target?
    Skylark flag
    6009095
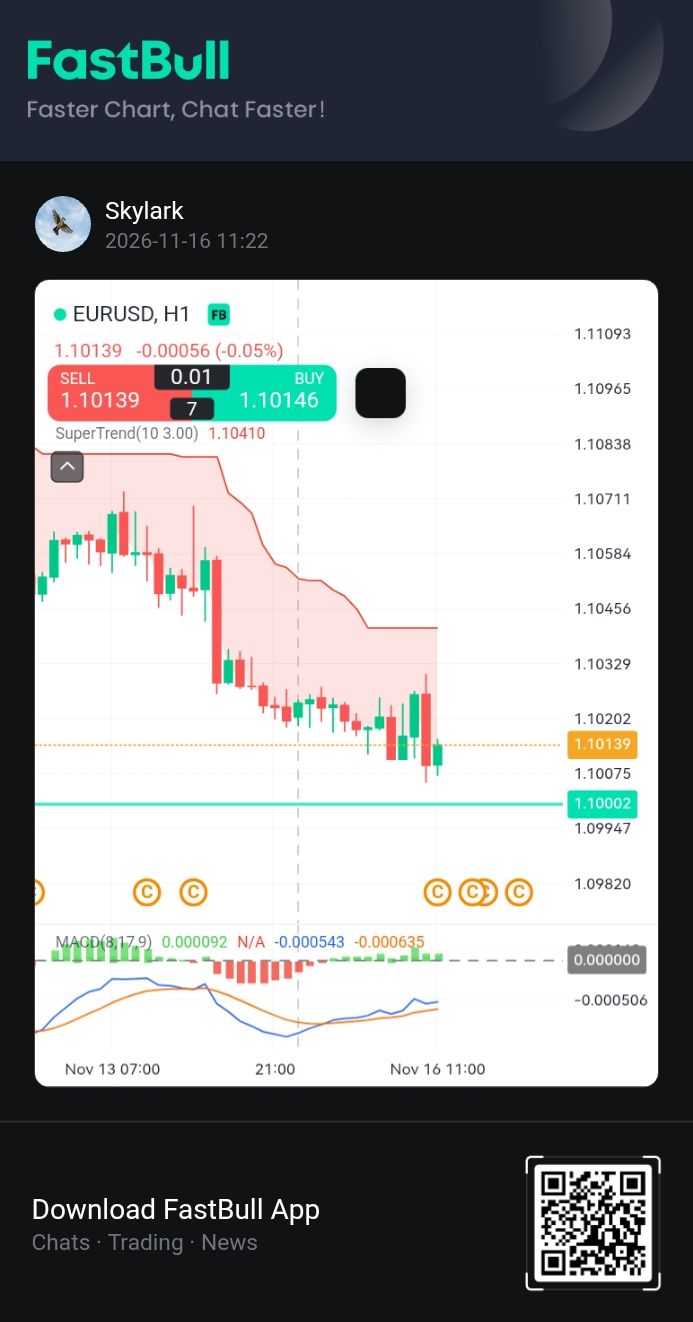
    who is looking for buys at 1.10000 EurUsd?
    @Visitor6009095hello to you visitor how are doing today hope you're doing great welcome?
    Sanjeev Ku flag
    EuroTrader
    @Sanjeev Kunice one you got there. Do you also have any open positions in Bitcoin at the moment or other crypto currencies
    @EuroTrader long at 63163 yesterday. half exited at 66k yeserday rest holding for 67400 and 68200. trailing sl 63500 btc position
    Size flag
    Usyk Samurai
    hello
    @Usyk Samurai Hey mate, how are you doing today? hope the market is treating you well already?
    Skylark flag
    6009095
    who is looking for buys at 1.10000 EurUsd?
    @Visitor6009095 1.1000 is the closest whole number on euro USD right now and I think it should take it out today let's watch and see the reaction around that zone
    Size flag
    Usyk Samurai
    what's you guys doing here
    @Usyk Samurai Just keeping an eye on the markets, sharing ideas and seeing what opportunities the week brings.
    Size flag
    Usyk Samurai
    what's you guys doing here
    How about you, mate? What's on your radar today?@Usyk Samurai
    Sanjeev Ku flag
    Skylark
    @Sanjeev Ku what about you are you still holding your gold trade you told me about have it reached your third target?
    @Skylark half of what i carried over from friday. exited at 3836 and holding half now trade is safe.
    Skylark flag
    Escriba aquí...
    Agregar nombre o código de activo

      Sin datos que coincidan

      Todo
      Recomendar
      Acciones
      Criptomonedas
      Bancos centrales
      Actualizaciones de Trump
      Noticias destacadas
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      Buscar
      Productos

      Gráficos Gratis para siempre

      Charlar P&R con expertos
      Filtros Calendario económico Datos Herramienta
      Membresía Características
      Centro de datos Tendencias del mercado Datos institucionales Política de tipos de interés Macro

      Tendencias del mercado

      Sentimiento de Mercado Libro de Órdenes Correlaciones Forex

      Indicadores populares

      Gráficos Gratis para siempre
      Mercado

      Noticias

      24/7 Análisis Educación

      Últimas perspecivas

      Última actualización

      Señales

      Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
      Concurso
      Brokers

      Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
      Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
      P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
      Más

      Empresa
      Evento
      Reclutamiento Sobre nosotros Publicidad Centro de ayuda

      Etiqueta blanca

      Broker API

      API de datos

      Complementos web

      Programa de afiliados

      Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
      Vietnam Tailandia Singapur Dubái
      Reunión de fans Sesión de Compartición de Inversiones
      Cumbre FastBull Exposición BrokersView
      Búsquedas recientes
        Búsquedas populares
          Cotizaciones
          Análisis
          Usuario
          24/7
          Calendario económico
          Educación
          Datos
          • Nombres
          • Último
          • Anterior

          Ver todo

          Sin datos

          Escanear para descargar

          Faster Charts, Chat Faster!

          Descargar
          Español
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Abrir Cuenta
          Buscar
          Productos
          Gráficos Gratis para siempre
          Mercado
          Noticias
          Señales

          Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
          Concurso
          Brokers

          Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
          Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
          P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
          Más

          Empresa
          Evento
          Reclutamiento Sobre nosotros Publicidad Centro de ayuda

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Programa de afiliados

          Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
          Vietnam Tailandia Singapur Dubái
          Reunión de fans Sesión de Compartición de Inversiones
          Cumbre FastBull Exposición BrokersView

          Guía de ETFs de bonos del Tesoro de EE. UU.: Rendimiento y costes

          FastBull
          Resumen:

          Analizamos los mejores ETFs de bonos del Tesoro de EE. UU. Descubre cómo evaluar la duración, los costes de gestión y las ventajas fiscales para tu cartera.

          Con el rendimiento del bono del Tesoro de EE. UU. a 10 años (la referencia del mercado) rondando el 4,75% a mediados de 2026, los ETFs de bonos del Tesoro ofrecen una combinación sumamente atractiva de liquidez, generación de rentas y ventajas fiscales frente a los impuestos estatales. Aunque asegurar estos máximos de varios años es una prioridad para muchos inversores enfocados en la generación de ingresos, navegar por una curva de rendimientos que ha cambiado drásticamente exige alinear con precisión la duración de los fondos con los horizontes temporales de cada cartera. Desde alternativas de efectivo a muy corto plazo hasta apuestas macroeconómicas a largo plazo, identificar el fondo adecuado implica equilibrar la sensibilidad a los tipos de interés con los costes de gestión de cada estructura. Esta guía detalla los fondos de bonos gubernamentales de menor coste y mayor rendimiento disponibles en el mercado, ofreciendo una hoja de ruta clara para optimizar su cartera de renta fija según la política actual de la Reserva Federal.
          Guía de ETFs de bonos del Tesoro de EE. UU.: Rendimiento y costes

          ¿Qué hace que valga la pena comprar un ETF de bonos del Tesoro en 2026?

          Los ETFs de bonos del Tesoro ofrecen una exposición líquida y exenta de impuestos estatales a una curva de tipos de interés que se ha reestructurado de forma notable, con el bono de referencia a 10 años flotando cerca del 4,75% a mediados de 2026. A diferencia de lo que ocurre al inmovilizar capital en compras directas de bonos del Tesoro o en certificados de depósito (CD) bancarios, un ETF permite a los inversores entrar y salir instantáneamente de vencimientos específicos sin periodos mínimos de permanencia, adaptándose al ritmo de las decisiones de la Reserva Federal.

          Cómo afectan las subidas o bajadas de tipos a los rendimientos de los ETFs del Tesoro en este momento

          Los precios de los bonos se mueven de forma inversa a los tipos de interés, y el impacto exacto en el precio de un fondo específico está determinado por su duración efectiva. Con la Reserva Federal manteniendo los tipos de interés oficiales (federal funds rate) cerca del 3,6% durante el verano de 2026, los fondos de corta duración funcionan estrictamente como vehículos de rendimiento estable, mientras que los de mayor duración operan como apuestas de fuerte calado sobre los futuros ajustes de tipos.

          El mecanismo es puramente matemático: la duración de un fondo de bonos equivale aproximadamente al porcentaje que caerá su precio si los tipos de interés suben un 1%, o que subirá si los tipos bajan un 1%. Si la inflación sorprende al alza y obliga a subir los tipos de interés, los fondos a largo plazo sufrirán pérdidas inmediatas en el capital que pueden neutralizar meses de cobro de cupones. Por el contrario, si el estancamiento económico obliga a recortar los tipos, esos mismos fondos de larga duración experimentarán una fuerte revalorización en su precio.

          Objetivo de la estrategiaFondo de ejemploDuración mediaImpacto estimado en el precio por cada 1% de variación de tipos
          Alternativa al efectivoiShares 0-3 Month Treasury Bond ETF (SGOV)~0,1 años±0,1%
          Rendimiento a corto plazoiShares 1-3 Year Treasury Bond ETF (SHY)~1,9 años±1,9%
          Equilibrio a medio plazoiShares 7-10 Year Treasury Bond ETF (IEF)~7,5 años±7,5%
          Especulación ante recortes de tiposVanguard Long-Term Treasury ETF (VGLT)~15,2 años±15,2%

          Los inversores que buscan aislar por completo sus rendimientos de la volatilidad de los tipos de interés recurren a fondos de vencimiento ultracorto, que replican el tipo diario interbancario prácticamente sin oscilaciones en su precio. Quienes busquen asegurar los elevados rendimientos actuales a varios años deben asumir la volatilidad de capital transitoria de un ETF con vencimiento a 7-10 años o a más de 20 años.

          Por qué la rentabilidad y las comisiones determinan de forma conjunta su rendimiento real

          Dado que la deuda pública de EE. UU. es una clase de activo homogénea, el ratio de gastos netos (expense ratio) de un fondo es el factor de diferenciación más crítico entre ETFs que apuntan al mismo tramo de vencimiento. Una letra del Tesoro en cartera de Vanguard es idéntica a una letra del Tesoro en State Street; por tanto, cualquier diferencia en el coste de gestión reduce de forma directa el beneficio neto del inversor.

          Para comparar fondos con precisión, conviene fijarse en el Rendimiento SEC a 30 días (30-Day SEC Yield), una métrica estandarizada que resta el ratio de costes del fondo de los ingresos generados durante el último mes. Un fondo que anuncie una distribución bruta más alta pero aplique una comisión de gestión del 0,15% registrará sistemáticamente un rendimiento inferior al de un competidor que cobre un 0,03%, asumiendo que ambos mantengan exactamente los mismos bonos.

          • Ratios de gastos: Las opciones más eficientes, como la gama de ETFs del Tesoro de Vanguard o el SCHR de Schwab, cobran apenas un 0,03% anual. Los productos de renta fija de nicho o gestionados activamente suelen aplicar entre el 0,15% y el 0,35%, lo que genera un lastre sobre el rendimiento que el interés compuesto hace difícil de superar a largo plazo.
          • Tratamiento fiscal: Los intereses abonados por los ETFs de bonos del Tesoro están exentos de impuestos estatales y locales en EE. UU., a diferencia de los ETFs de bonos corporativos o de la mayoría de las cuentas de ahorro de alta rentabilidad. Para un inversor en jurisdicciones con una alta carga impositiva, un rendimiento neto del 4,78% en un ETF de bonos del Tesoro suele generar más ingresos netos reales que un rendimiento del 5,2% en un instrumento totalmente sujeto a impuestos.
          • La realidad de la curva de tipos: En 2026, el vencimiento específico define el rendimiento de base. Buscar el "mayor rendimiento posible" sin comprobar la duración obliga a asumir riesgos no deseados. Seleccionar el mejor ETF del Tesoro de Vanguard o su equivalente de iShares requiere alinear el horizonte temporal específico del inversor con el vencimiento del fondo, para luego buscar el proveedor más barato en ese segmento concreto.

          ¿Qué ETFs de bonos del Tesoro ofrecen los mayores rendimientos en 2026?

          Al analizar el mercado en busca de los mayores ingresos, los fondos a largo plazo como el iShares 20+ Year Treasury Bond ETF (TLT) ofrecen actualmente los rendimientos absolutos más elevados, superando el 5,1%. Esto se debe a una curva de rendimientos normalizada en 2026, donde los inversores son compensados con una mayor prima por plazo (term premium) al mantener deuda a más largo vencimiento. Sin embargo, el rendimiento no debe valorarse de forma aislada; debe ponderarse frente a la duración, que mide la sensibilidad del fondo a las variaciones de los tipos de interés. Buscar únicamente la mayor rentabilidad por dividendo sin analizar la duración del fondo expone el capital a un riesgo de tipo de interés considerable.

          Nombre del ETFTickerRendimiento SEC a 30 díasDuración efectivaRatio de gastos
          iShares 20+ Year Treasury BondTLT~5,14%16,0 años0,15%
          iShares 7-10 Year Treasury BondIEF~4,43%7,5 años0,15%
          Vanguard Intermediate-Term TreasuryVGIT~4,38%5,2 años0,03%
          iShares 1-3 Year Treasury BondSHY~3,66%1,9 años0,15%
          iShares 0-3 Month Treasury BondSGOV~3,57%0,1 años0,09%

          Nota: Los rendimientos SEC a 30 días reflejan datos de mercado de mediados de 2026 y fluctúan según la cotización diaria de los bonos.

          ETFs del Tesoro a corto plazo: altos rendimientos con menor riesgo de tipo de interés

          El iShares 0-3 Month Treasury Bond ETF (SGOV) y el iShares 1-3 Year Treasury Bond ETF (SHY) ofrecen rentabilidades en 2026 de entre el 3,5% y el 3,7% con un riesgo de tipo de interés sumamente bajo. Estos fondos operan en el tramo más seguro de la curva de rendimientos y están diseñados estrictamente para la preservación del capital y la liquidez.

          El factor protector para el inversor es su bajísima duración. SGOV tiene una duración efectiva de solo 0,1 años, mientras que SHY se sitúa en 1,9 años. Esto significa que si los tipos de interés suben repentinamente 100 puntos básicos (1%), el precio de las acciones de SGOV apenas caerá un insignificante 0,1% teórico, manteniendo el capital prácticamente intacto.

          La contrapartida en el tramo corto de la curva es el riesgo de reinversión. Debido a que estos ETFs renuevan constantemente los vencimientos de sus letras de corto plazo (equivalentes de efectivo), sus rendimientos están estrechamente vinculados al tipo oficial de la Reserva Federal. Si el banco central decide recortar los tipos de interés, el dividendo de estos fondos caerá casi al instante. Los inversores que deseen minimizar costes pueden optar también por el Vanguard Short-Term Treasury ETF (VGSH), que ofrece una exposición similar de 1 a 3 años con un ratio de costes del 0,04%, de los más bajos de su categoría.

          ETFs del Tesoro a medio plazo: equilibrio entre rendimiento y estabilidad

          El Vanguard Intermediate-Term Treasury ETF (VGIT) y el iShares 7-10 Year Treasury Bond ETF (IEF) ofrecen rendimientos de entre el 4,3% y el 4,4%, logrando un equilibrio idóneo entre rentabilidad y estabilidad de precios. Estos fondos cubren el tramo medio de la curva de tipos, ofreciendo mayores pagos que los equivalentes de efectivo sin la acusada volatilidad de los bonos a largo plazo.

          Esta categoría está concebida para la asignación estructural de una cartera, más que para apuestas macroeconómicas tácticas. El VGIT mantiene bonos del Tesoro con vencimiento de 3 a 10 años, lo que se traduce en una duración de unos 5,2 años. Por su parte, el IEF se desplaza un poco más en la curva, con una duración de 7,4 años. El cálculo del riesgo aquí es directo: una subida del 1% en los tipos de interés de mercado restará aproximadamente un 7,4% al precio de cotización del IEF. El inversor acepta estas fluctuaciones moderadas a cambio de asegurar un rendimiento que no se evaporará inmediatamente si la Reserva Federal modifica los tipos de interés a corto plazo.

          La diferencia de costes es un factor decisivo en la renta fija de medio plazo. El ratio de gastos del 0,03% de VGIT bate con creces la comisión del 0,15% de IEF, lo que permite a los inversores que optan por Vanguard retener unos 12 puntos básicos adicionales de rentabilidad anual por una exposición prácticamente idéntica.

          ETFs del Tesoro a largo plazo: máximo rendimiento pero mayor volatilidad

          El iShares 20+ Year Treasury Bond ETF (TLT) y el Vanguard Long-Term Treasury ETF (VGLT) ofrecen los rendimientos máximos disponibles dentro de la deuda pública estadounidense, situándose en el 5,1% o más, pero incorporan un riesgo de tipo de interés muy elevado que suele comportarse de forma similar a la volatilidad bursátil.

          El TLT mantiene deuda pública a largo plazo con vencimiento superior a los 20 años, lo que genera una duración efectiva de aproximadamente 15,4 a 16,5 años. Si los rendimientos de los bonos del Tesoro a largo plazo aumentan un solo punto porcentual, el valor liquidativo del TLT caerá en torno a un 15% o 16%. Esta pérdida latente de capital neutralizaría al instante más de tres años completos de dividendos del fondo. En cambio, si el crecimiento económico se desacelera y los tipos a largo plazo caen, estos ETFs registrarán ganancias de capital de doble dígito que se sumarán a su elevado rendimiento base.

          Los compradores de ETFs de bonos del Tesoro a largo plazo deben tener muy clara una premisa: están ejecutando una estrategia macroeconómica ligada a las expectativas de tipos futuros. Los inversores conservadores que utilizan erróneamente el TLT como un sustituto de una cuenta de ahorro de alta rentabilidad suelen sufrir pérdidas patrimoniales significativas cuando la prima por plazo aumenta.

          ¿Qué ETFs de bonos del Tesoro cobran las comisiones más bajas?

          Navegar el riesgo de tipos es clave para proteger el capital, pero minimizar los ratios de gastos es igual de decisivo para optimizar el rendimiento neto neto real. Los ETFs de bonos del Tesoro más económicos del mercado cobran actualmente un ratio de gastos de apenas el 0,03% (es decir, 3 puntos básicos) anual. Este segmento de mínimo coste está copado por Vanguard, Charles Schwab y la gama SPDR Portfolio de State Street, entidades que definen el estándar de bajo coste en la deuda pública estadounidense.

          ¿Cuánto le cuesta realmente un ratio de gastos a lo largo del tiempo?

          Un ratio de gastos del 0,03% se traduce exactamente en un coste de 3 dólares anuales por cada 10.000 dólares invertidos, lo que acumula poco más de 350 dólares de coste total en una cartera de 100.000 dólares en un horizonte de diez años. Puesto que los bonos del Tesoro ofrecen rendimientos idénticos con independencia de la firma gestora, las comisiones de gestión suponen una rebaja directa del rendimiento total.

          Considere una cartera de 100.000 dólares que rinde de manera constante un 4,5% antes de comisiones durante 10 años. Si mantiene un fondo de bajo coste con una comisión del 0,03%, su rendimiento neto real es del 4,47% y el saldo final ascenderá a 154.851 dólares. Si, por el contrario, mantiene un fondo heredado que cobra un 0,15%—como el iShares 1-3 Year Treasury Bond ETF (SHY)—su rendimiento neto se reduce al 4,35%, lo que le dejará con un saldo final de 153.086 dólares. La diferencia de 1.765 dólares es el coste real de ignorar una brecha de 12 puntos básicos durante una década.

          Aunque los inversores institucionales negocian diferencias de fracciones de punto básico, los inversores particulares pueden aplicar una regla sencilla: cualquier ETF de bonos del Tesoro tradicional que cobre más del 0,05% debe justificar su precio mediante una liquidez superior, un objetivo de duración sumamente específico o spreads de compra-venta extremadamente reducidos. Si no lo hace, simplemente estará reduciendo su beneficio neto de forma innecesaria.

          Los ETFs del Tesoro más baratos y qué se sacrifica a cambio de su bajo coste

          Los ETFs del Tesoro más económicos del mercado tienen un precio de salida del 0,03%, pero buscar exclusivamente el menor ratio de costes puede obligar a prescindir de spreads de compra-venta ultrachicos o de exposiciones a vencimientos muy específicos. Al seleccionar un fondo de bajo coste, por lo general se suele ceder el ingente volumen de negociación diario que presentan los fondos más tradicionales, preferidos por inversores institucionales.

          Ticker del ETFNombre del fondoRatio de gastosEnfoque de segmento
          VGLTVanguard Long-Term Treasury ETF0,03%Más de 10 años
          VGSHVanguard Short-Term Treasury ETF0,03%1 a 3 años
          SCHOSchwab Short-Term U.S. Treasury ETF0,03%1 a 3 años
          GOVTiShares U.S. Treasury Bond ETF0,05%Mercado amplio (Todos los vencimientos)
          SGOViShares 0-3 Month Treasury Bond ETF0,09%0 a 3 meses
          IEFiShares 7-10 Year Treasury Bond ETF0,15%7 a 10 años

          Al analizar la gama de ETFs del Tesoro de Vanguard, se observan costes del 0,03% en todas las duraciones, lo que convierte a productos como el Vanguard Long-Term Treasury ETF (VGLT) en una opción excelente para capturar rentabilidades en la parte larga de la curva. Muchos analistas consideran que el VGLT es el mejor ETF del Tesoro de Vanguard para posicionarse ante revalorizaciones durante ciclos de recorte de tipos.

          No obstante, el precio directo no es la única variable de coste. Los inversores que eligen las opciones más baratas deben evaluar tres factores específicos:

          • Costes de ejecución (Spreads de compra-venta o bid-ask): Aunque el iShares 0-3 Month Treasury Bond ETF (SGOV) cobra un 0,09%—el triple que los equivalentes de Vanguard—negocia decenas de millones de acciones al día con un spread medio de exactamente el 0,01%. Para un inversor táctico que rota constantemente posiciones de efectivo, el menor spread de un fondo con más comisión compensa de sobra la diferencia en el ratio de gastos.
          • Exposición específica frente a general: Para obtener comisiones mínimas, a menudo es necesario aceptar tramos de vencimiento muy amplios. Si una estrategia requiere posicionarse con precisión quirúrgica en un punto específico del tramo medio de la curva para cubrir obligaciones financieras concretas, puede ser preferible abonar un 0,15% por el iShares 7-10 Year Treasury Bond ETF (IEF), que acota el vencimiento a un rango mucho más estrecho que otras opciones intermedias de menor coste.
          • Riesgo de préstamo de valores (Securities Lending): Para compensar las bajas comisiones y aumentar la rentabilidad, algunas gestoras prestan los bonos en cartera a inversores institucionales que operan en corto. Aunque la garantía respaldada por bonos del Tesoro es intrínsecamente segura, este mecanismo añade una mínima fracción de riesgo de contraparte que los inversores más conservadores prefieren evitar.

          ¿Cómo se comparan los mejores ETFs de bonos del Tesoro entre sí?

          La elección entre los principales ETFs de bonos del Tesoro depende de en qué parte de la curva de tipos decida posicionarse y de si prioriza los costes mínimos de gestión o la máxima liquidez de negociación de nivel institucional. Vanguard destaca por su política de bajo coste, mientras que iShares ofrece el mercado de opciones más profundo y horquillas de compra-venta más ajustadas para operaciones frecuentes.

          Comparativa directa: rendimiento, duración, ratio de gastos y liquidez

          A mediados de 2026, los ETFs de bonos del Tesoro con mayores rendimientos se encuentran en el tramo largo de la curva de vencimiento, pagando más del 5,1% pero soportando una altísima sensibilidad a los tipos, mientras que los fondos ultracortos se sitúan en el rango medio-alto del 3% prácticamente sin volatilidad en el precio de su cotización.

          TickerSegmento de vencimientoDuración objetivoRendimiento SEC a 30 díasRatio de gastosActivos bajo gestión (AUM)
          SGOVCortísimo plazo (0-3 meses)0,1 años3,57%0,09%~100.000 millones de $
          VGSHCorto plazo (1-3 años)1,9 años4,23%0,03%~30.000 millones de $
          SHYCorto plazo (1-3 años)1,9 años4,10%0,15%~25.000 millones de $
          VGITMedio plazo (3-10 años)4,9 años4,35%0,03%~42.000 millones de $
          IEFMedio plazo (7-10 años)7,4 años4,43%0,15%~47.000 millones de $
          VGLTLargo plazo (+10 años)13,5 años5,11%0,03%~10.000 millones de $
          TLTLargo plazo (+20 años)15,4 años5,14%0,15%~41.000 millones de $

          (Nota: Los rendimientos y los activos bajo gestión reflejan condiciones del mercado de mediados de 2026 y fluctúan según la evolución de las políticas de la Reserva Federal).

          Para los inversores de comprar y mantener (buy-and-hold), la gama de ETFs del Tesoro de Vanguard (VGSH, VGIT, VGLT) ofrece una clara ventaja estructural. Vanguard cobra solo 3 puntos básicos en toda la curva, lo que permite ahorrar 12 puntos básicos anuales en comparación con fondos de iShares como el iShares 1-3 Year Treasury Bond ETF (SHY) o el IEF.

          Por su parte, el tamaño y volumen de negociación institucional favorece ampliamente a iShares. El TLT, por ejemplo, negocia decenas de millones de acciones al día y cuenta con un dinámico mercado de opciones, lo que lo convierte en el vehículo predilecto de operadores macro que buscan beneficiarse de los cambios de tipos a largo plazo. Aunque el rendimiento actual del >5,1% en estos fondos a largo plazo es muy tentador, la matemática de la duración exige prudencia. Como ya se ha mencionado, con la duración de TLT en torno a los 15,4 años, un incremento de 100 puntos básicos en los tipos de interés de largo plazo mermará cerca del 15% del valor patrimonial del fondo, borrando de golpe el equivalente a tres años de dividendos.

          En el extremo opuesto, el iShares 0-3 Month Treasury Bond ETF (SGOV) opera como un equivalente de efectivo altamente líquido. Mantiene letras del Tesoro hasta su vencimiento y las renueva de forma ininterrumpida. Su rendimiento SEC del ~3,57% tiene un riesgo de duración prácticamente nulo, lo que lo posiciona como el instrumento de preservación de capital más puro dentro de la renta fija pública nominal.

          ¿Merece la pena considerar ETFs de nicho del Tesoro como los TIPS o los de tipo flotante?

          Los bonos vinculados a la inflación (TIPS) y los pagarés de tipo flotante (FRNs) cumplen funciones macroeconómicas totalmente distintas a las de los bonos tradicionales de cupón fijo, actuando como coberturas específicas ante sorpresas inflacionarias o volatilidad en los tipos de corto plazo.

          Al salir del segmento de los bonos nominales estándar, la decisión depende de qué tipo de riesgo específico se desee mitigar:

          • ETFs de tipo flotante (por ejemplo, USFR, TFLO): El WisdomTree Floating Rate Treasury Fund (USFR) replica pagarés cuyos cupones se reajustan semanalmente en función de las subastas más recientes de letras del Tesoro a 13 semanas. Al ajustarse constantemente, el USFR presenta una duración efectiva de apenas 0,02 años y genera un rendimiento en torno al 3,9%. La contrapartida: Aunque se elimina la sensibilidad de precio a las subidas de tipos, se pierde la protección de rentabilidad ante bajadas. Si la Reserva Federal recorta tipos, el rendimiento del USFR caerá de forma inmediata, mientras que los bonos nominales a medio plazo permitirían asegurar tipos superiores por más tiempo.
          • ETFs de TIPS (por ejemplo, VTIP, TIP): Fondos como el Vanguard Short-Term Inflation-Protected Securities ETF (VTIP) corrigen el valor nominal de sus activos de acuerdo con las variaciones del Índice de Precios al Consumidor (IPC). El rendimiento SEC a 30 días de estos fondos suele mostrarse artificialmente bajo (con frecuencia entre el 1% y el 2%) porque refleja el rendimiento "real" antes de aplicar el ajuste inflacionario. La contrapartida: Los TIPS solo baten a los bonos nominales si la inflación real de mercado supera la expectativa de inflación implícita (breakeven inflation). Además, los fondos TIPS de larga duración siguen asumiendo un fuerte riesgo de tipo de interés. Si los tipos suben sin un repunte proporcional de la inflación, los TIPS a largo plazo perderán valor de capital. Por este motivo, los fondos TIPS a corto plazo (como el VTIP, con una duración de 2,3 años) suelen ser más eficientes para cubrirse de la inflación sin asumir excesivos vaivenes de precio.

          ¿Qué ETF de bonos del Tesoro debería elegir según su situación?

          Seleccionar un ETF de bonos del Tesoro requiere ajustar la duración del fondo al horizonte de inversión y coordinar sus particularidades fiscales con el tipo de cuenta donde se mantendrán los activos. Dado que las carteras compuestas puramente de deuda del gobierno de EE. UU. no presentan riesgo de impago, el rendimiento neto final vendrá definido por la gestión de la duración y la ubicación fiscal de los activos.

          Inversión a corto plazo frente a rendimiento a largo plazo: ¿cambia la elección según su horizonte temporal?

          El horizonte temporal define el límite de duración que se debe aceptar, ya que los ETFs de mayor duración registran oscilaciones de precio notables ante variaciones de tipos. Como se ha expuesto, por cada 1% de variación de tipos, el precio de un fondo variará aproximadamente un porcentaje equivalente a su duración.

          Si se está guardando efectivo destinado al pago inicial de una vivienda en un plazo de seis meses, un fondo a largo plazo que exponga el capital a caídas de doble dígito es el instrumento equivocado. Por el contrario, si se busca proteger la cartera ante un desplome del mercado de acciones o asegurar rentas con vistas a una jubilación a 20 años, los fondos a corto plazo expondrán al inversor al riesgo de reinversión cuando los tipos comiencen a caer.

          Al evaluar las opciones de Vanguard, iShares o State Street, el "mejor" fondo dependerá enteramente de alinear los siguientes tramos de duración con la fecha prevista de retirada de los fondos:

          Tramo de vencimientoDuración objetivoTickers comunesSensibilidad a tipos (por variación del 1%)Estrategia principal y caso de uso
          Cortísimo plazo (0-1 año)< 0,5 añosSGOVMínima (variación < 0,5% en precio)Equivalente de efectivo. Protección estricta del capital para fondos requeridos en menos de 12 meses.
          Corto plazo (1-3 años)1,5 - 2 añosSHYBaja (~1,8% de variación en precio)Captura de rendimientos algo más elevados de la curva para plazos de 1 a 3 años.
          Medio plazo (7-10 años)7 - 8 añosIEFModerada (~7,5% de variación en precio)Activo estructural de cartera. Equilibra rentabilidad con una moderada cobertura ante caídas de renta variable.
          Largo plazo (10-30 años)15 - 17 añosVGLT, TLTAlta (~16% de variación en precio)Cobertura defensiva fuerte frente a acciones, especulación sobre bajadas de tipos o calce de pasivos lejanos.

          Cuenta sujeta a impuestos frente a cuenta de jubilación (IRA): ¿afecta la ubicación de los activos a la mejor elección?

          Mantener ETFs de bonos del Tesoro en una cuenta sujeta a impuestos (taxable account) en lugar de en una cuenta de jubilación exenta (como las cuentas IRA de EE. UU.) maximiza su ventaja fiscal estructural más importante: la exención de impuestos estatales y locales.

          Los dividendos que distribuyen mensualmente los ETFs de bonos del Tesoro tienen la consideración de intereses del gobierno federal de EE. UU. A efectos fiscales, estos ingresos tributan en la declaración federal de la renta según el tipo ordinario del inversor, pero quedan libres de impuestos a nivel estatal y local. La mayoría de los estados exigen que el fondo mantenga al menos el 50% de sus activos en obligaciones directas del gobierno al cierre de cada trimestre para poder trasladar esta exención al partícipe, un requisito que los ETFs puros del Tesoro cumplen holgadamente.

          Esto plantea una clara distinción a la hora de estructurar la ubicación de los activos:

          • En una cuenta sujeta a impuestos: Los ETFs del Tesoro ofrecen una clara ventaja de rentabilidad neta tras impuestos frente a los bonos corporativos, sobre todo para inversores que residen en estados con tramos impositivos altos como California, Nueva York o Nueva Jersey. Cuanto más elevado sea el tramo del impuesto sobre la renta estatal del inversor, más rentable resultará el beneficio fiscal del ETF del Tesoro.
          • En una cuenta de jubilación (IRA tradicional o Roth): Todas las distribuciones de renta ya gozan de diferimiento fiscal o están libres de impuestos según la estructura de la cuenta. Colocar un ETF del Tesoro dentro de una cuenta IRA desaprovecha su escudo fiscal a nivel estatal. Los inversores que optimizan sus carteras suelen colocar activos totalmente sujetos a impuestos y con rendimientos brutos más altos—como los ETFs de bonos corporativos—dentro de sus cuentas de jubilación, reservando los ETFs del Tesoro para sus cuentas de inversión sujetas a impuestos.

          Debe tenerse en cuenta que esta exención impositiva estatal aplica únicamente a las distribuciones mensuales de intereses. Si vende un ETF de bonos del Tesoro con plusvalías, las ganancias de capital obtenidas estarán sujetas a la tributación ordinaria correspondiente (tanto federal como estatal), con independencia del tipo de cuenta de corretaje utilizado.

          Preguntas frecuentes sobre los ETFs de bonos del Tesoro

          ¿Cuál es el mejor ETF de bonos del Tesoro de EE. UU.?

          Dado que el fondo idóneo depende de las metas financieras y de la tolerancia al riesgo de cada inversor, no existe un único "mejor" ETF de bonos del Tesoro. Con todo, el iShares 0-3 Month Treasury Bond ETF (SGOV) es actualmente el más grande del mercado, gestionando cerca de 100.000 millones de dólares en activos. Otra opción de gran popularidad es el iShares 20+ Year Treasury Bond ETF (TLT), que gestiona aproximadamente 41.000 millones de dólares y se centra en el tramo de deuda pública a más largo plazo.

          ¿Pagan dividendos los ETFs de bonos del Tesoro?

          Sí, los ETFs de bonos del Tesoro pagan dividendos a sus inversores de forma recurrente. Estas distribuciones proceden de los pagos de intereses periódicos que generan los bonos del Estado mantenidos en la cartera del fondo. La gran mayoría de estos ETFs distribuyen estos dividendos a sus accionistas con una periodicidad mensual.

          ¿Tiene Vanguard algún ETF de bonos del Tesoro?

          Sí, Vanguard dispone de una variada oferta de ETFs de bonos del Tesoro orientados a diferentes plazos de vencimiento. Entre ellos destacan el Vanguard Short-Term Treasury ETF (VGSH), el Vanguard Intermediate-Term Treasury ETF (VGIT) y el Vanguard Long-Term Treasury ETF (VGLT). Estos fondos de índice de gestión pasiva permiten a los inversores estructurar su exposición a la deuda pública en el tramo de la curva que deseen de forma muy barata.

          ¿Qué es un ETF de bonos del Tesoro?

          Un ETF de bonos del Tesoro es un fondo cotizado en bolsa que invierte de forma exclusiva en títulos de deuda emitidos por el gobierno de los Estados Unidos. Estos fondos ofrecen a los inversores la posibilidad de acceder a una cesta diversificada de deuda pública sin necesidad de comprar y gestionar los bonos de manera individual. Al igual que ocurre con las acciones corporativas, los ETFs de bonos del Tesoro se pueden negociar de forma ágil en las bolsas de valores tradicionales durante el horario de negociación habitual.

          Conclusión

          Los ETFs de bonos del Tesoro son una herramienta excelente para capturar los elevados rendimientos que ofrece el entorno macroeconómico de 2026, sin renunciar a una elevada liquidez y a importantes ventajas impositivas a nivel estatal. Optimizar los rendimientos reales en esta clase de activos exige ir más allá de la búsqueda de la mayor tasa de distribución bruta; requiere un ajuste exacto de la duración de las carteras al horizonte temporal previsto con el fin de atenuar la volatilidad por tipos de interés. Seleccionando emisores con ratios de gastos mínimos y ubicando estratégicamente estos activos en cuentas sujetas a impuestos, los inversores pueden optimizar al máximo sus rentas netas. Una asignación a deuda pública bien estructurada equilibra con solvencia la generación de rentas atractivas con la preservación estricta del capital.

          Advertencias de riesgo y descargo de responsabilidad en inversiones
          Usted entiende y reconoce que existe un alto grado de riesgo a la hora de operar con estrategias. Al seguir cualquier estrategia o metodología de inversión existe un riesgo potencial de pérdidas. El contenido de este sitios se ha proporcionado por nuestros colaboradores y analistas con un único propósito informativo. Usted, bajo su discreción, es el responsable exclusivo de determinar si los activos bursátiles, valores o estrategias de los productos son adecuados para usted según sus objetivos de inversión y situación financiera.
          Favoritos
          Compartir
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Productos
          Gráficos

          Charlar

          P&R con expertos
          Filtros
          Calendario económico
          Datos
          Herramienta
          Membresía
          Características
          Función
          Cotizaciones
          Operaciones de Copia
          Últimas Señales
          Concurso
          24/7
          Análisis
          Educación
          Empresa
          Reclutamiento
          Sobre nosotros
          Contáctenos
          Publicidad
          Descargar FastBull
          Centro de ayuda
          Opinión
          Acuerdo de usuario y la
          Política de privacidad
          Declaración de Protección de Información Personal de
          Empresa

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Creador de carteles

          Programa de afiliados

          Divulgación de riesgos

          El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.

          No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.

          Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.

          No conectado

          Inicia sesión para acceder a más funciones

          Conectar al Broker
          Conviértete en proveedor de señales
          Centro de ayuda
          Servicio al Cliente
          Modo oscuro
          Colores precio

          Iniciar sesión

          Registrarse
          Posición
          Disposición
          Pantalla Completa
          Predeterminado a Gráfico
          La página de gráficos se abre por defecto al visitar fastbull.com