


- AUDUSD
- XAUUSD
- XAGUSD
- WTI


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior




La liquidación del yen volvió a ser el foco de atención en las operaciones asiáticas hoy, mientras los inversores se posicionaban de cara a las elecciones anticipadas de Japón de este fin de semana.
La ola de ventas del yen volvió a ser el centro de atención en las operaciones asiáticas hoy, ya que los inversores se posicionaron ante las elecciones anticipadas de Japón este fin de semana. Sigue gozando de un sólido apoyo público. Aunque las encuestas recientes muestran una leve caída en la aprobación, su posición se mantiene lo suficientemente sólida como para consolidar las expectativas de éxito electoral.
Más importante aún para los mercados, su Partido Liberal Democrático (PLD) parece encaminarse a superar cómodamente el umbral de 233 escaños necesario para una mayoría unipartidista en la Cámara de Representantes. Una nueva encuesta de Asahi Shimbun, realizada entre el 31 de enero y el 1 de febrero, sugiere que, con su socio de coalición, Nippon Ishin, el bloque gobernante podría conseguir más de 300 de los 465 escaños en juego en un resultado aplastante.
La votación del 8 de febrero determinará la próxima cámara baja, pero los mercados ya están descontando las implicaciones de una victoria decisiva del PLD en lugar de esperar la confirmación. Una victoria contundente fortalecería la posición de Takaichi en la búsqueda de estímulo fiscal. Los inversores temen que la ampliación del gasto agrave la ya pesada deuda de Japón, presionando los bonos del gobierno y devaluando el yen.
En Estados Unidos, la atención se desvió brevemente del riesgo de cierre gubernamental después de que el presidente Donald Trump promulgara el martes un acuerdo de gasto, poniendo fin a un cierre parcial del gobierno. La legislación garantiza la financiación federal durante todo el año hasta septiembre, con la excepción del Departamento de Seguridad Nacional, que solo recibe una prórroga de dos semanas mientras los legisladores debaten medidas de control migratorio. El acuerdo fue aprobado en el Senado con amplio respaldo bipartidista y en la Cámara de Representantes por un estrecho margen, eliminando así un riesgo extremo a corto plazo para los mercados.
Por otra parte, los precios del petróleo repuntaron a medida que se intensificaban los riesgos geopolíticos. Los mercados reaccionaron después de que el ejército estadounidense anunciara el derribo de un dron iraní que se aproximaba al Abraham Lincoln en el Mar Arábigo. El incidente ha suscitado la preocupación de que los esfuerzos para reducir las tensiones entre Estados Unidos e Irán puedan fracasar. Los mercados petroleros están revalorizando rápidamente el riesgo geopolítico a medida que aumenta la probabilidad percibida de una acción directa por parte de Estados Unidos.
En lo que va de la semana, el yen se mantiene firme en el último puesto de la tabla de rendimiento de divisas, seguido del franco suizo y el euro. El dólar australiano se mantiene como el de mejor rendimiento, seguido del kiwi y la libra esterlina. El dólar canadiense y el dólar canadiense se sitúan en la parte media del grupo.
En Asia, al momento de escribir este artículo, el Nikkei bajaba un 0,92 %. El HSI de Hong Kong bajaba un 0,21 %. El SSE de Shanghái subía un 0,12 %. El Strait Times de Singapur subía un 0,10 %. El rendimiento del bono japonés JGB a 10 años bajaba un 0,009 % hasta 2,251. Anoche, el DOW cayó un 0,34 %. El SP 500 cayó un 0,84 %. El NASDAQ cayó un 1,43 %. El rendimiento del bono a 10 años bajó un 0,001 % hasta 4,274.
El mercado laboral neozelandés presentó señales dispares en el cuarto trimestre. El empleo aumentó un 0,5 % intertrimestral, superando las expectativas de un aumento del 0,3 %, lo que apunta a una continua creación de empleo. La tasa de empleo subió ligeramente del 66,6 % al 66,7 %, lo que refuerza la opinión de que la demanda laboral se mantiene resiliente.
Al mismo tiempo, la tasa de desempleo subió del 5,3% al 5,4%, superando las expectativas y alcanzando su nivel más alto desde el trimestre de septiembre de 2015. Este aumento estuvo acompañado de un incremento en la tasa de participación laboral, que pasó del 70,3% al 70,5%, lo que sugiere que más personas están ingresando o reingresando al mercado laboral, lo que agrava la inactividad, incluso mientras continúa la contratación.
Las presiones salariales se mantuvieron contenidas. El índice de costos laborales aumentó un 2,0% interanual, con un alza de los salarios del sector privado del 2,0% y del sector público del 2,2%. La combinación de un crecimiento sostenido del empleo, una mayor participación y una inflación salarial moderada indica que el mercado laboral continúa enfriándose gradualmente.
El NZD/USD se mantiene estable en un rango de fluctuación después de que los datos de empleo del cuarto trimestre de Nueva Zelanda presentaran pocas sorpresas en cuanto a las expectativas políticas. El informe, con resultados dispares, ofreció indicios iniciales de estabilización, pero estuvo a punto de obligar al Banco de la Reserva de Nueva Zelanda a reconsiderar su postura. Se espera que el tipo de interés se mantenga estable en el 2,25 % durante la mayor parte del año.
Se espera que la próxima medida política sea un aumento en lugar de un nuevo recorte, pero el momento sigue siendo muy incierto. Si esto ocurre a finales de 2026 o a principios de 2027 dependerá de la evolución del crecimiento, la inflación y la holgura del mercado laboral. Por ahora, es demasiado pronto para sacar conclusiones definitivas.
Técnicamente, el NZD/USD continúa consolidándose por debajo del máximo a corto plazo de 0,6092. Si bien no se puede descartar un retroceso más profundo, la caída debería estar contenida muy por encima de la resistencia de 0,5852, que se convirtió en soporte. El aumento actual desde 0,5580 se considera la tercera parte del patrón desde 0,5484 (mínimo de 2025). Por encima de 0,6092, el NZD/USD debería superar 0,6119 (máximo de 2025) hasta la proyección del 100% de 0,5484 a 0,6119 desde 0,5580 a 0,6215.
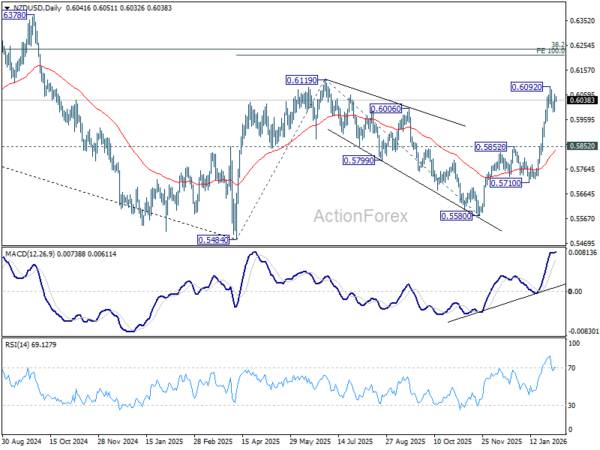
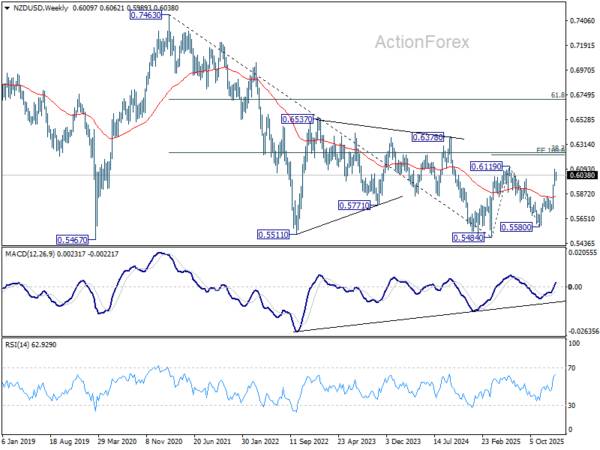
A largo plazo, la zona de resistencia de 0,62 es decisiva. Ubicada cerca del retroceso del 38,2% desde 0,7463 (2021) hasta 0,5484 en 0,6240, definirá si la recuperación desde 0,5484 evoluciona hacia una reversión de la tendencia alcista más amplia o se estanca como un repunte correctivo dentro de una tendencia bajista dominante.
El PMI de Servicios de Japón finalizó en 53,7 en enero, frente al 51,6 de diciembre. El PMI Compuesto subió a 53,1 desde 51,1. Los datos apuntan a una clara aceleración de la actividad del sector privado a principios de 2026, con un crecimiento que se sitúa firmemente por encima de los niveles expansivos.
Según Annabel Fiddes de SP Global Market Intelligence, la actividad empresarial se recuperó al ritmo más rápido desde mayo de 2023. Los servicios siguieron siendo el principal motor de crecimiento, registrando el mayor aumento de actividad en casi un año, mientras que la producción manufacturera también volvió a crecer por primera vez desde junio pasado.
Las encuestas sugieren que la recuperación se está generalizando. La demanda mejoró simultáneamente tanto en el sector manufacturero como en el de servicios por primera vez en más de dos años y medio, un cambio notable tras un período prolongado de impulso desigual. El empleo fue otro punto positivo, ya que las empresas aumentaron su personal en ambos sectores para ampliar su capacidad en respuesta a una mayor demanda.
La presión de los costos disminuyó a principios de año, con el aumento de los precios de los insumos a su ritmo más lento en casi dos años. Sin embargo, las empresas aumentaron los precios de venta de forma más agresiva, lo que indica esfuerzos por recuperar márgenes.
Pivotes diarios: (S1) 211,69; (P) 212,29; (R1) 213,28;
La atención inmediata vuelve a centrarse en 214,83, a medida que el rebote del GBP/JPY se acelera al alza. Una ruptura firme en ese nivel reanudará una tendencia alcista más amplia hasta el nivel proyectado de 220,90. Un retroceso en 214,83 provocará primero más consolidaciones. Sin embargo, en caso de una nueva caída, la EMA de 55 días (ahora en 209,70) debería contener la caída, lo que permitiría reanudar el repunte.
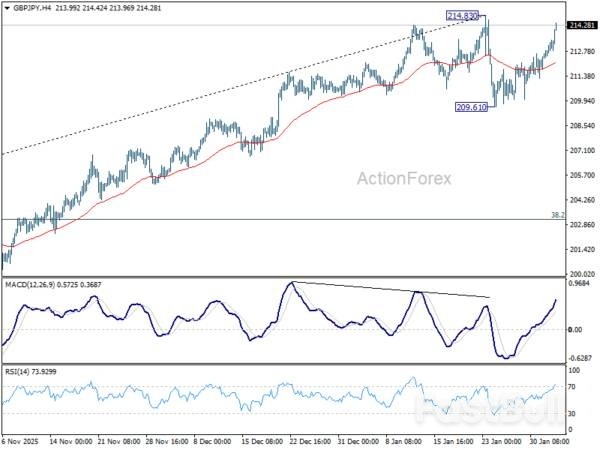
En general, la tendencia alcista desde 123,94 (mínimo de 2020) está en curso. El próximo objetivo es una proyección del 61,8% de 148,93 (mínimo de 2022) a 208,09 (máximo de 2024) desde 184,35 hasta 220,90. A la baja, es necesario romper la resistencia de 205,30, que se convirtió en soporte, para indicar un techo a medio plazo. De lo contrario, la perspectiva se mantendrá alcista incluso en caso de un retroceso profundo.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


