


- USDCAD
- XAUUSD
- XAGUSD
- WTI
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior














Aprenda qué es una venta ficticia, cómo funciona la regla de los 61 días, cuándo no se permiten las pérdidas de existencias y cómo evitar las ventas ficticias con ejemplos prácticos.
Una venta ficticia se produce cuando se vende una acción o valor con pérdidas y se adquiere la misma inversión, o una sustancialmente idéntica, dentro de los 30 días anteriores o posteriores a la venta. Según las normas del IRS, la pérdida generalmente no se puede deducir de inmediato. Comprender el plazo de 61 días puede ayudar a los inversores a evitar consecuencias fiscales inesperadas al vender inversiones con pérdidas.
Una venta ficticia se produce cuando un inversor vende acciones o valores con pérdidas y adquiere inversiones prácticamente idénticas dentro de un plazo determinado. El IRS no permite la deducción inmediata de la pérdida porque el inversor, en la práctica, ha mantenido una posición de inversión similar.
Por ejemplo, supongamos que compra 100 acciones de una empresa por 5000 dólares y luego las vende por 4000 dólares, obteniendo una pérdida de 1000 dólares. Si compra acciones prácticamente idénticas dentro del plazo permitido para la venta ficticia, generalmente no podrá deducir esa pérdida de 1000 dólares de inmediato.
La regla de la venta ficticia impide a los inversores reclamar pérdidas de capital a efectos fiscales manteniendo prácticamente la misma exposición a la inversión. Sin esta restricción, un inversor podría vender una acción en declive para obtener una pérdida fiscal y recomprarla inmediatamente sin perder la inversión.
La norma no prohíbe la venta y recompra de valores. En cambio, modifica el momento en que se puede deducir la pérdida realizada. En la mayoría de las transacciones en cuentas sujetas a impuestos, la pérdida no deducible se suma al costo base de las acciones de reemplazo, lo que pospone el beneficio fiscal hasta que se vendan dichas acciones.
Una venta ficticia puede ocurrir a través de más de una simple compra de acciones. Las normas del IRS pueden aplicarse cuando:
Esta regla también puede aplicarse cuando su cónyuge o una corporación que usted controla adquiere valores sustancialmente idénticos dentro del período restringido. Por lo tanto, la venta de acciones en una cuenta no impide automáticamente una venta ficticia si se produce una compra que cumpla con los requisitos a través de otra cuenta o por una persona relacionada.
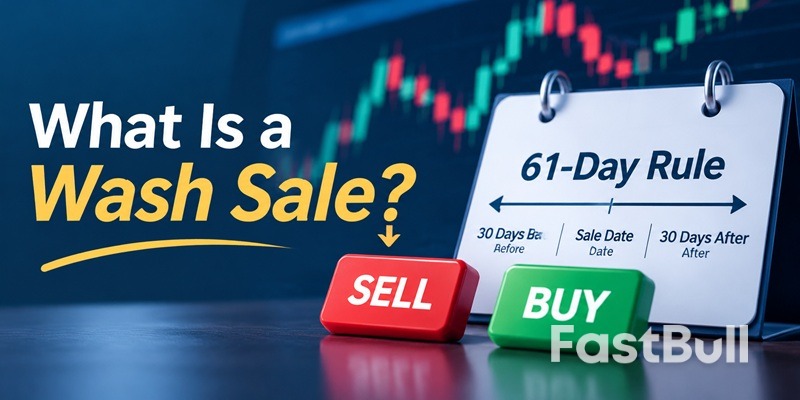
La regla de venta ficticia utiliza un período de 61 días naturales que comprende los 30 días anteriores a la venta, la fecha de la venta y los 30 días posteriores. Los inversores deben revisar las transacciones anteriores y posteriores a la fecha de la venta.
Supongamos que vende acciones con pérdidas el 15 de mayo. Su período de tiempo para realizar una venta ficticia va desde el 15 de abril hasta el 14 de junio, lo que abarca 61 días naturales.
If you buy substantially identical securities within this window, the corresponding loss may be disallowed. To avoid triggering the rule through a replacement purchase, you generally need to wait until June 15, the 31st day after the sale, before buying the same or substantially identical securities again.
The IRS does not provide a universal list of investments that qualify as substantially identical. Instead, it evaluates the facts and circumstances of each transaction.
Buying the same company's stock after selling it at a loss is a straightforward example. However, the analysis can become more complicated with different share classes, convertible securities, options, and investment funds.
Generally, stocks issued by two different corporations are not substantially identical. However, exceptions may apply, including certain securities involved in corporate reorganizations.
ETFs and mutual funds require particular attention. Two funds with similar holdings or investment objectives are not automatically substantially identical, but investors should not assume that switching between funds always avoids the rule.
Yes. Investors should not assume that using different brokerage accounts automatically avoids a wash sale. The rules can apply to qualifying purchases made outside the account where the original loss occurred.
For example, if you sell shares at a loss and your spouse buys substantially identical shares within the restricted period, the transaction may still trigger a wash sale.
IRA transactions are especially important. If you sell shares at a loss in a taxable brokerage account and acquire substantially identical shares in your traditional IRA or Roth IRA within the 61-day window, the loss is disallowed. Unlike a typical taxable-account wash sale, the loss is not added to the IRA's cost basis.
Broker reporting also has limitations. Form 1099-B generally identifies wash sale losses when replacement securities have the same CUSIP and are purchased in the same account. Transactions across different accounts may not be reported automatically, so investors should review their own records.
The main consequence of a wash sale is that the investor cannot deduct the affected capital loss on the original sale. However, the loss is not necessarily gone forever. Its treatment depends on how and where the replacement investment was acquired.
In most cases involving a replacement purchase in a taxable brokerage account, the disallowed loss is added to the cost basis of the replacement shares. This is known as a basis adjustment.
For example, suppose you have a $500 disallowed loss and purchase replacement shares for $2,000. Your adjusted cost basis becomes $2,500 ($2,000 + $500). When you eventually sell those shares, the higher basis generally reduces your taxable gain or increases your deductible loss.
However, an important exception applies to purchases made through an IRA or Roth IRA. In this situation, the disallowed loss is not added to the IRA's basis. As a result, the tax benefit may be permanently lost rather than deferred to a future sale.
A wash sale does not carry a separate fixed-dollar penalty simply because the transaction occurs. The direct tax consequence is that the affected loss cannot be deducted on the original sale.
However, incorrectly claiming a disallowed loss on a tax return can result in an incorrect tax calculation. If this causes an underpayment, the investor may also face applicable interest or tax penalties under normal IRS rules.
Wash sale transactions are generally reported on Form 8949, which is used to report sales and other dispositions of capital assets.
If you receive Form 1099-B, your broker may report a disallowed wash sale loss in Box 1g when the transaction meets the applicable reporting requirements. However, the absence of a reported wash sale does not mean the loss is automatically deductible.
When reporting a wash sale on Form 8949:
Investors should reconcile brokerage statements and their own transaction records before filing, particularly when purchases involve multiple accounts or securities acquired outside a regular brokerage account.
Actual trading scenarios make the wash sale rule easier to understand. The following examples show how timing and replacement share quantities affect the amount of loss investors can deduct.
Suppose you purchase 100 shares of XYZ stock at $50 per share, investing $5,000. The stock falls to $40, and you sell all 100 shares for $4,000, realizing a $1,000 capital loss.
Ten days later, you buy back 100 shares at $39 per share, paying $3,900. Because you repurchased substantially identical stock within 30 days of the loss sale, the entire $1,000 loss is disallowed for the current tax year.
The disallowed loss is added to the replacement shares' cost basis. Your adjusted basis becomes $4,900 ($3,900 + $1,000), or $49 per share. You generally recognize the deferred tax loss when you eventually sell the replacement shares, provided another wash sale does not apply.
The wash sale rule also looks backward. Suppose you purchase 40 additional shares of XYZ stock on May 1 and sell 100 existing shares at a loss on May 15.
If those 40 shares are matched to 40 of the shares sold, the loss attributable to those 40 shares is disallowed. For example, if the total loss is $1,000 and each share has an equal $10 loss, $400 is disallowed while the remaining $600 can generally be deducted.
This is why investors need to review purchases made before selling a losing investment, not just transactions that occur afterward.
A wash sale does not necessarily disallow the entire loss if you repurchase fewer shares than you sold.
For example, you sell 100 shares at a loss of $10 per share, creating a total loss of $1,000. If you purchase only 60 substantially identical shares within the 30-day window, the loss associated with those 60 matching shares, or $600, is disallowed. The remaining $400 can generally be deducted.
The $600 disallowed amount is added to the cost basis of the 60 replacement shares. The actual matching and basis adjustment depend on the shares acquired and sold, so investors should retain detailed transaction records.
Investors can avoid most wash sale complications by planning purchases and sales around the 61-day window. This is particularly important when using tax-loss harvesting to offset capital gains.
The simplest approach is to avoid buying substantially identical securities during the 30 days before and 30 days after selling an investment at a loss.
For example, if you sell shares at a loss on May 15, generally wait until June 15 before repurchasing substantially identical shares. Also review purchases made during the 30 days before the sale.
If you want to maintain market exposure while harvesting a tax loss, consider replacing the security with a genuinely different investment rather than immediately buying it back.
For example, an investor selling an individual technology stock might consider a diversified fund with different holdings and investment characteristics. However, switching between two ETFs does not automatically avoid the wash sale rule. Whether securities are substantially identical depends on the facts and circumstances.
Automatic transactions can trigger wash sales even when investors do not actively place new orders. Before selling an investment at a loss, review:
Mantener registros detallados de las transacciones facilita la gestión de la compensación de pérdidas fiscales, especialmente cerca del final del año fiscal, cuando los inversores pueden estar intentando materializar las pérdidas antes del 31 de diciembre.
No todas las inversiones reciben el mismo tratamiento según las normas de venta ficticia. Las criptomonedas y la compensación en acciones para empleados requieren especial atención, ya que su tratamiento fiscal depende del tipo de activo y de cómo se adquieran las acciones.
Según la legislación fiscal federal vigente, la regla tradicional de venta ficticia generalmente se aplica a acciones y valores, no a criptomonedas comunes. El IRS considera las criptomonedas como Bitcoin como propiedad a efectos del impuesto federal sobre la renta. Por lo tanto, vender Bitcoin con pérdidas y recomprarlo en un plazo de 30 días generalmente no activa la regla tradicional de venta ficticia.
Sin embargo, la legislación propuesta podría modificar este tratamiento. El proyecto de ley HR 10357, Ley de Certeza Fiscal para Activos Digitales, extendería las restricciones a las operaciones ficticias a ciertos activos digitales negociados, con un trato especial para las stablecoins en dólares estadounidenses que cumplan los requisitos. El Comité de Medios y Arbitrios de la Cámara de Representantes aprobó el proyecto de ley el 16 de septiembre de 2026, pero su aprobación no lo convierte en ley. Los inversores deben consultar su estado legislativo antes de basarse en el tratamiento actual.
Una distinción importante son los valores tokenizados. Los activos digitales que califican como acciones o valores a efectos fiscales ya pueden acogerse a las normas vigentes sobre operaciones ficticias.
Sí. Las acciones entregadas a través de Unidades de Acciones Restringidas (RSU) pueden provocar una venta ficticia si son sustancialmente idénticas a las acciones vendidas previamente con pérdidas dentro del período restringido.
Por ejemplo, supongamos que vende acciones de su empresa con pérdidas y recibe acciones adicionales como parte de un programa de acciones restringidas (RSU) en un plazo de 30 días. Las acciones recién adquiridas pueden considerarse acciones de reemplazo, lo que anula la deducción de la pérdida en la medida en que coincida con la cantidad adquirida.
La mera concesión de RSU no implica necesariamente la adquisición de acciones. Los términos de adquisición y liquidación son importantes, ya que la fecha de concesión, la fecha de adquisición y la fecha de entrega efectiva de las acciones pueden diferir.
Los inversores también deben verificar su base de costo. El valor justo de mercado de las acciones RSU incluidas en los salarios imponibles generalmente constituye la base de costo inicial para dichas acciones. Una información incorrecta sobre la base de costo puede llevar a los inversores a sobreestimar o subestimar sus ganancias y pérdidas de capital.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


