


- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






Las reuniones de política monetaria se distribuirán a lo largo de la semana: el Banco de la Reserva de Australia (RBA) el martes, el Banco Nacional de Polonia el miércoles y el Banco de Inglaterra y el BCE el jueves.
Las reuniones de política monetaria se distribuyen a lo largo de la semana: el Banco de la Reserva de Australia (RBA) el martes, el Banco Nacional de Polonia el miércoles y el Banco de Inglaterra y el BCE el jueves. Prevemos que el RBA implemente su primera subida de tipos de 25 puntos básicos tras tres recortes previstos para 2025. El consenso de analistas también prevé una subida, y los mercados estiman una probabilidad cercana al 75 %. En cuanto al BCE, prevemos que mantendrá el tipo de interés de depósito sin cambios en el 2,00 %, en línea con las previsiones del mercado, y que Lagarde se abstendrá de dar nuevas señales de política monetaria.
Hoy se publicarán los PMI manufactureros de enero para la eurozona y el Reino Unido, junto con las cifras del ISM manufacturero para EE. UU. Esperamos que los datos finales del PMI manufacturero de la eurozona confirmen el dato preliminar, que repuntó ligeramente hasta 49,4. En EE. UU., el PMI preliminar y los índices regionales de la Fed publicados anteriormente han indicado una mejora, aunque el crecimiento sigue siendo moderado.
Para cerrar la semana el viernes, el mercado laboral estadounidense será el centro de atención. Prevemos que las nóminas no agrícolas de enero se publiquen en +60.000 (cons: +78.000, anterior: +50.000), lo que indica un aumento moderado, aunque una clara desaceleración en comparación con principios del año pasado. Esperamos que la tasa de desempleo se sitúe en el 4,4%, en línea con el consenso del mercado (cons: 4,4%, anterior: 4,4%).
¿Qué pasó durante la noche?
En China, los PMI chinos de enero fueron dispares, pero siguen apuntando a una economía que se está saliendo del paso. El PMI manufacturero oficial de la NBS cayó de 50,1 a 49,3 (consenso: 50,1), mientras que el PMI manufacturero privado de RatingDog aumentó de 50,1 a 50,3 (consenso: 50,0). Los detalles muestran que la diferencia se debe a los pedidos de exportación, donde el PMI de la NBS cayó ligeramente, mientras que el PMI de RatingDog aumentó. Otros detalles de interés fueron un aumento en el índice de precios de producción del PMI de ambas fuentes por encima de 50, lo que sugiere que las presiones deflacionarias están disminuyendo. El empleo se aferró a las ganancias de los meses anteriores, dando algunos rayos de luz a los consumidores. Sin embargo, el PMI de la construcción se desplomó de 47,4 a 40,1 después de cierta mejora en los últimos meses.
En Japón, el PMI manufacturero Nikkei subió a 51,5 en enero, confirmando el dato preliminar, y desde 50 en diciembre, lo que indica la primera expansión desde junio. Este aumento fue la mayor mejora desde agosto de 2022, impulsado por un aumento en los nuevos pedidos, incluidas las exportaciones, mientras que la producción y el empleo aumentaron notablemente. ¿Qué sucedió durante el fin de semana?
En Estados Unidos, el presidente Trump anunció la nominación de Kevin Warsh como presidente de la Reserva Federal. Como gobernador anterior de la Reserva Federal, Warsh se había ganado una reputación de línea dura; sin embargo, antes de su nominación, se había alineado con Trump en su esfuerzo por bajar las tasas de interés. La nominación de Warsh aún espera la aprobación del Senado, donde se requiere una mayoría para su investidura.
El IPP aumentó un 0,5 % intermensual (cons: 0,2 % intermensual, anterior: 0,2 %), el mayor incremento en cinco meses. Este aumento, mayor de lo previsto, fue impulsado por el sector servicios, mientras que el mercado de bienes se mantuvo sin cambios.
El sábado, Estados Unidos entró en un cierre gubernamental después de que la Cámara de Representantes incumpliera el plazo para aprobar el proyecto de ley de asignaciones presupuestarias, a pesar de que el Senado lo aprobó con 71 votos a favor y 29 en contra. Tras la escalada de la semana pasada en Minnesota, donde dos ciudadanos estadounidenses fueron asesinados, el Senado separó los fondos para el Departamento de Seguridad Nacional del paquete de gastos más amplio para su aprobación. Este enfoque garantiza la continuidad de la financiación para otras agencias federales una vez aprobado por la Cámara, lo que otorga al Congreso dos semanas para negociar los fondos restantes para el Departamento de Seguridad Nacional. Se espera que la Cámara aborde el paquete de gastos el lunes, y el cierre podría finalizar el martes.
En Finlandia, Scope rebajó la calificación crediticia finlandesa de AA+ a AA. El ratio de deuda pública de Finlandia ha seguido aumentando y el Ministerio de Finanzas finlandés proyecta que superará el 97 % para 2030, lo que supone 4 puntos porcentuales más de lo previsto por Scope en agosto pasado. Finlandia también se encuentra bajo el Procedimiento de Déficit Excesivo (PDE) de la Unión Europea. Sin embargo, el acuerdo de freno de la deuda, respaldado por casi todos los partidos políticos finlandeses, podría disipar las preocupaciones sobre la insuficiente consolidación fiscal.
En la eurozona, la economía creció más de lo previsto en el último trimestre de 2025 y el desempleo disminuyó. El crecimiento del PIB real se situó en el 0,3 % intertrimestral (consecuencia: 0,2 % intertrimestral, anterior: 0,3 % intertrimestral). La sorpresa se debió a un crecimiento superior al previsto en Alemania, España e Italia, mientras que Francia creció según lo previsto, aunque a un ritmo moderado. Dado que el crecimiento parece estar impulsado por el consumo y fue generalizado en la eurozona, esta es una sorpresa restrictiva para el BCE, que pronosticó un crecimiento intertrimestral del 0,2 %. Los datos sobre el desempleo también fueron restrictivos, con una tasa de desempleo que descendió ligeramente del 6,3 % al 6,2 % en diciembre debido a una reducción de 60.000 desempleados. Estos datos respaldan la evaluación de "buena situación" del BCE y consolidan nuestras expectativas de una decisión sin cambios en las próximas reuniones.
En Noruega, las ventas minoristas disminuyeron un 0,7 % intermensual en diciembre, ligeramente por debajo de nuestra estimación del 0,5 % intermensual y un descenso respecto al aumento revisado del 1,2 % intermensual de noviembre. La disminución fue generalizada en todos los productos y se debió al cambio en las ventas navideñas debido a la Semana Negra. Las ventas minoristas aumentaron un 3,2 % interanual en diciembre, lo que representa el crecimiento más débil desde mayo.
En Suecia, las ventas minoristas de diciembre disminuyeron, como se esperaba, un 0,7 % intermensual, tras un aumento del 1,1 % intermensual en noviembre. Las ventas minoristas aumentaron un 1,5 % interanual, frente al aumento revisado del 6,9 % interanual de noviembre, impulsado principalmente por las ventas de la Semana Negra.
En China, el PMI manufacturero se situó por debajo del consenso, situándose en 49,3 en enero, una caída respecto al 50,1 de diciembre. El PMI no manufacturero descendió a 49,4 desde el 50,2 de diciembre, alcanzando su nivel más bajo desde diciembre de 2022, aunque enero históricamente es un período más lento.
Renta variable: La renta variable global bajó ligeramente el viernes, registrando una caída del 0,4%, en lo que, a primera vista, podría parecer una tendencia clásica de aversión al riesgo, con la continuación de la rotación de la semana pasada, donde las acciones de gran capitalización obtuvieron mejores resultados que las de pequeña capitalización. El SP 500 cerró con una baja del 0,4%, el Nasdaq del 0,9% y el Russell 2000 con una caída de más del 2%.
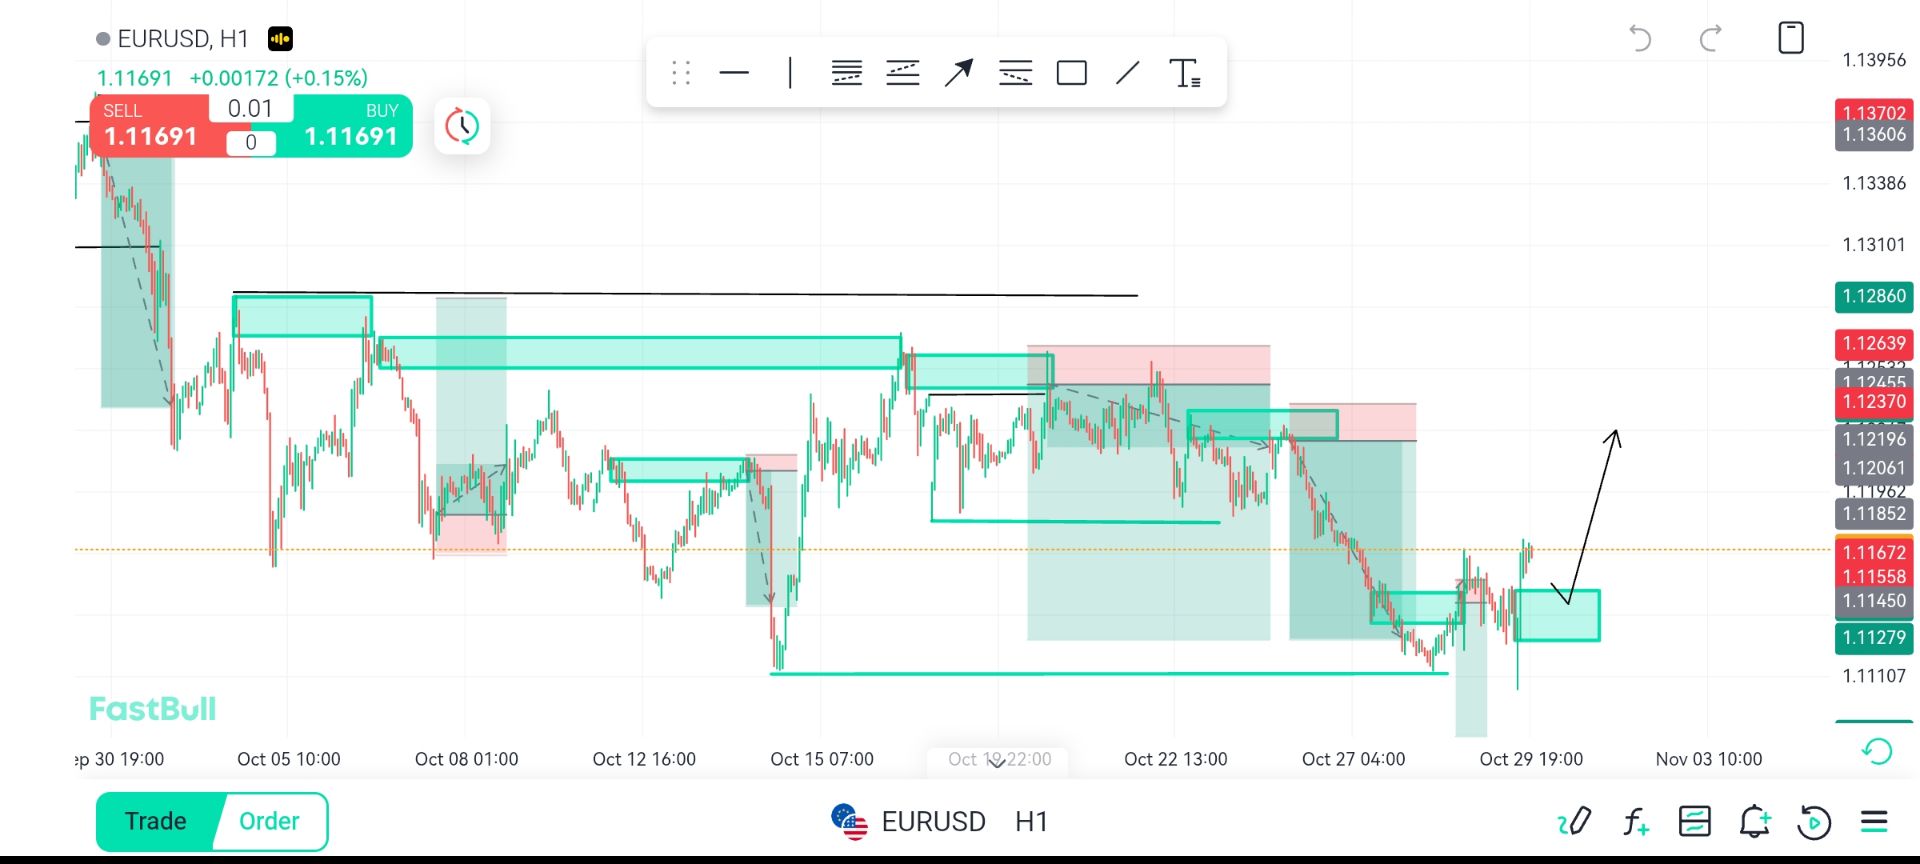
FI y FX: Si bien los rendimientos estadounidenses no mostraron una dirección clara el viernes, el bono del Tesoro de Estados Unidos a 10 años cayó del 4,25% al 4,21% esta mañana. El dólar estadounidense se fortaleció ampliamente el viernes tras el nombramiento de Kevin Warsh como nuevo presidente de la Reserva Federal, y el EUR/USD cayó de poco menos de 1,20 a alrededor de 1,1850. Mientras tanto, el USD/JPY se movió de 153 a 155 tras las declaraciones moderadas del primer ministro Takaichi, y el cable cayó de más de 1,38 a menos de 1,37. La corona sueca (SEK) cerró con una baja rentabilidad en enero, en medio de la fortaleza generalizada del dólar, la aversión al riesgo y los flujos de reequilibrio negativos para la SEK. El EUR/SEK ganó cinco y el USD/SEK diez cifras en las últimas horas del viernes. La corona noruega (NOK) tuvo un rendimiento inferior de forma similar. El EUR/SEK se sitúa ahora en 10,58 y el EUR/NOK en 11,47.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


