


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior







Durante la última semana, las tensiones comerciales entre Estados Unidos y China volvieron a intensificarse, incrementando la incertidumbre política y aumentando la volatilidad del mercado.
Durante la última semana, las tensiones comerciales entre Estados Unidos y China volvieron a intensificarse, incrementando la incertidumbre política y aumentando la volatilidad del mercado.
Por un lado, el Ministerio de Comercio de China anunció nuevas restricciones a las exportaciones de tierras raras, baterías de litio y otros materiales críticos, añadiendo más empresas a la "lista de entidades no confiables" y ampliando los controles de exportación para abarcar materiales de tierras raras, equipos clave y baterías de litio. Por otro lado, el gobierno estadounidense amenazó con imponer un arancel adicional del 100% a los productos chinos y planea restringir las exportaciones de software crítico y componentes aeronáuticos a partir del 1 de noviembre.
En tan solo unos días, ambas partes actuaron con rapidez y decisión, alternando entre mostrar su disposición a negociar y ejercer presión. Esto dificultó a los operadores calcular con precisión el posible impacto del enfrentamiento entre Estados Unidos y China en el mercado.
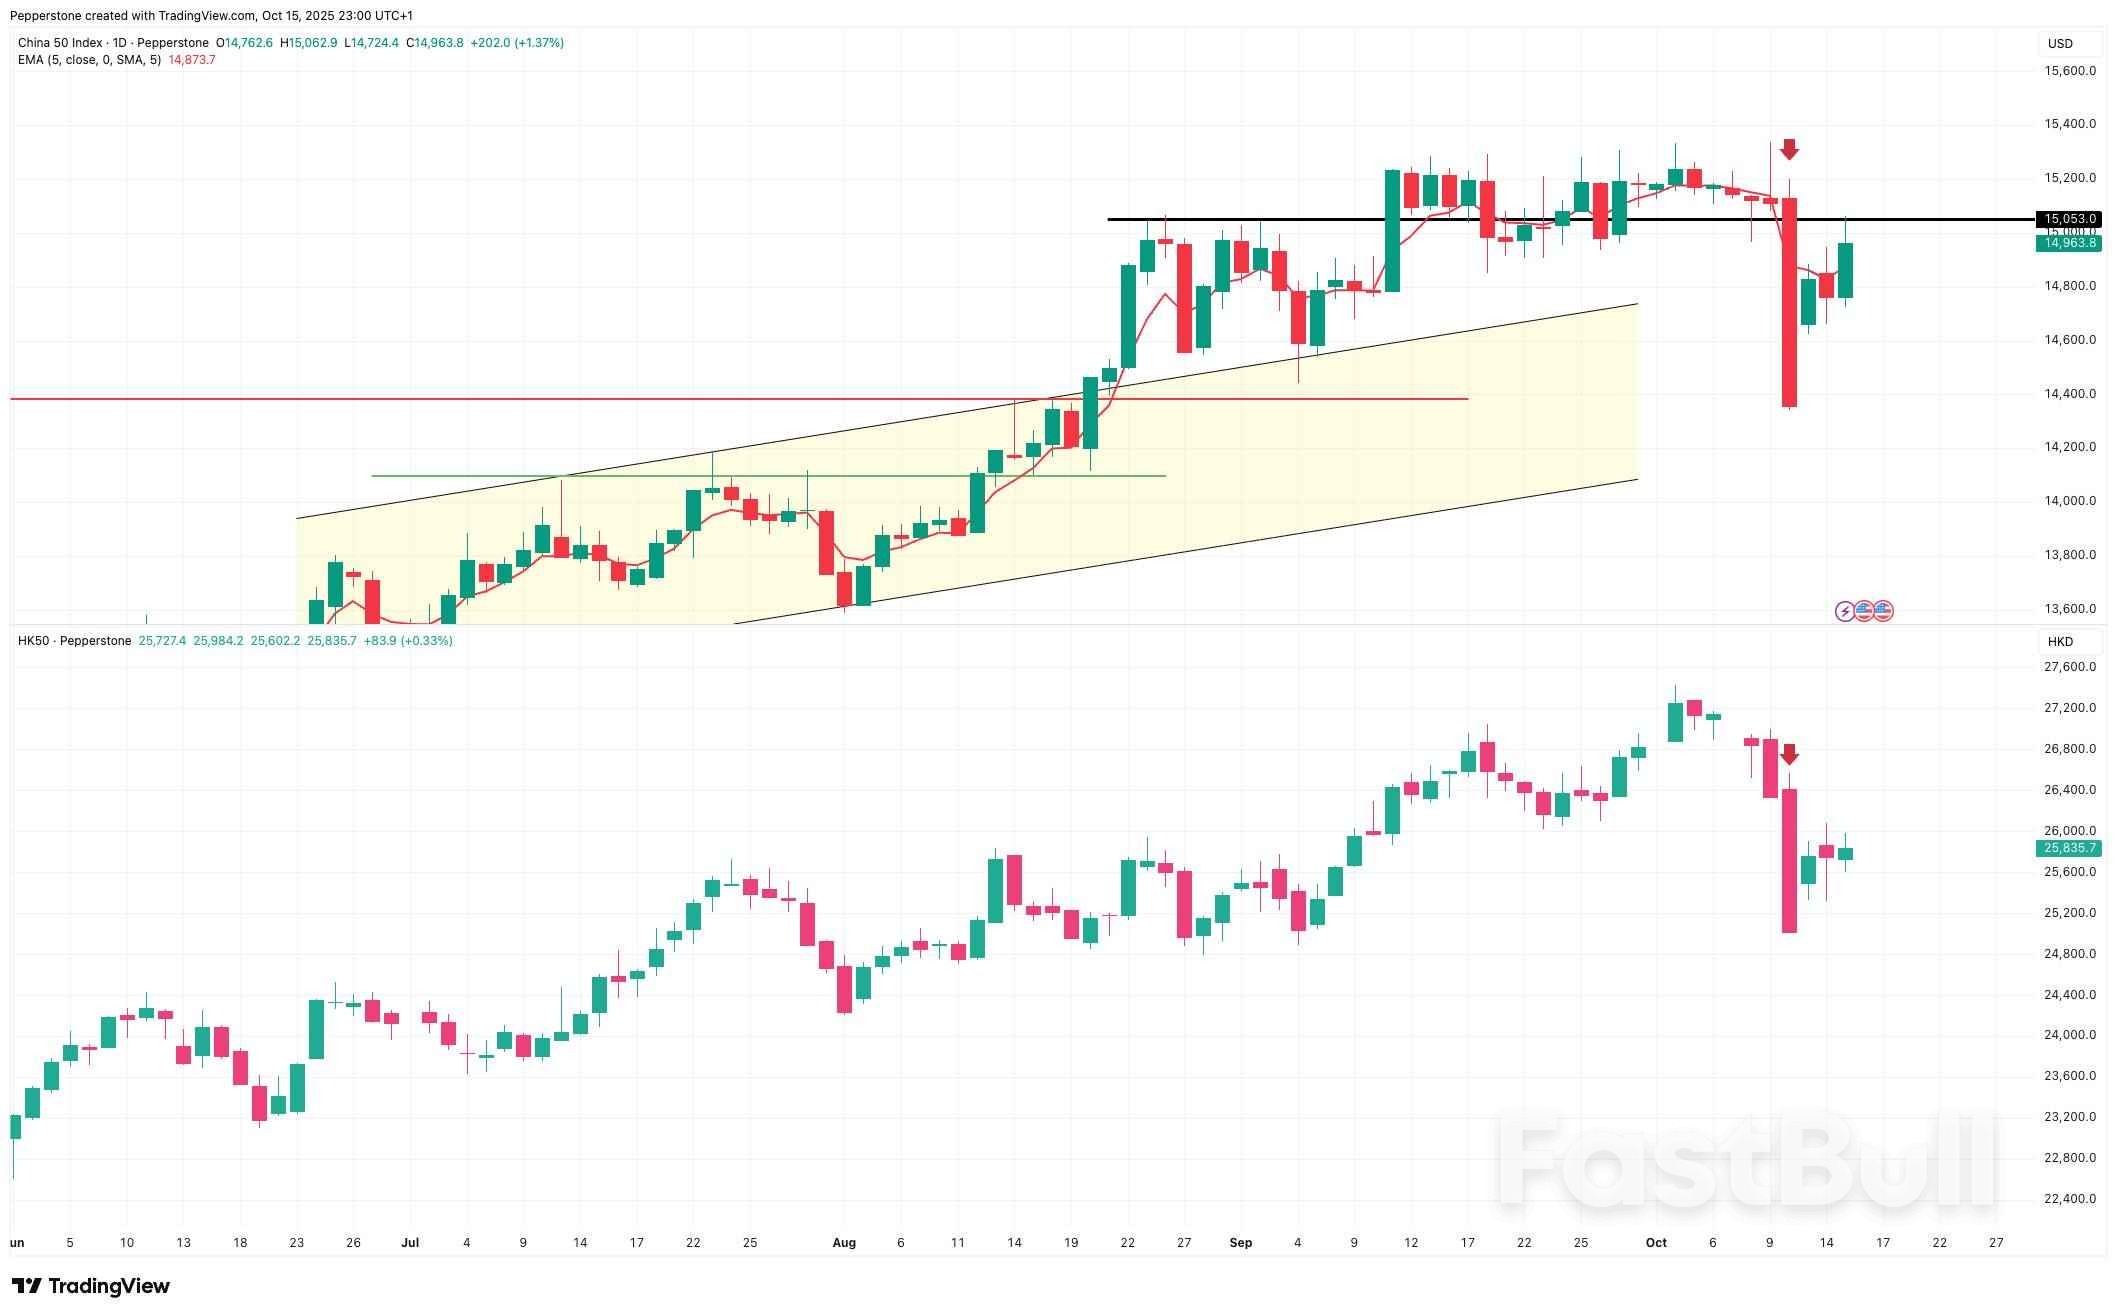
Los activos de riesgo globales se vieron sometidos a una amplia presión, con el CN50 y el índice Hang Seng (HK50) cayendo casi un 5% el día del anuncio de los aranceles. Si bien la confianza de los inversores en otros mercados de Asia-Pacífico, como Japón y Australia, se ha estabilizado desde entonces y se ha recuperado parcialmente de la caída inducida por los aranceles, las acciones en China continental y Hong Kong se mantienen dispares.
Los participantes del mercado chino procesan el flujo de noticias mientras siguen de cerca varias preguntas clave: ¿Se implementarán realmente estos aranceles y restricciones a la exportación? De ser así, ¿qué impacto podrían tener en la economía y los mercados de capitales de China? ¿Y a qué eventos futuros o riesgos potenciales deberían prestar atención los inversores?
En comparación con los aranceles anunciados por Estados Unidos en abril, la última ronda de fricciones entre Estados Unidos y China muestra cambios significativos.
En primer lugar, la disputa ha pasado de los aranceles tradicionales a controles de exportación y restricciones tecnológicas, en particular en los sectores de tierras raras y alta tecnología. China controla aproximadamente entre el 70 % y el 80 % de la minería mundial de tierras raras y alrededor del 90 % de la capacidad de refinación y procesamiento. Esta ronda de restricciones afecta no solo a las exportaciones de materias primas, sino también a equipos clave y tecnología de procesamiento.
Si bien Estados Unidos puede buscar suministros alternativos de países como Brasil, India y Australia, compensar completamente el déficit de producción de China tomaría un tiempo considerable. Un precedente de 2010 —la prohibición de dos meses de las exportaciones de tierras raras impuesta por China a Japón— tardó casi cinco años para que Japón compensara parcialmente el déficit de suministro, lo que pone de relieve la influencia estratégica inherente a los controles sobre las tierras raras.
De igual manera, las restricciones estadounidenses a la exportación de chips de alta gama a China hacen cada vez más urgente la independencia tecnológica. Acelerar el desarrollo nacional de semiconductores y chips de IA no solo es un paso necesario para mitigar los riesgos de suministro, sino que también fortalece la posición negociadora de China en las negociaciones arancelarias y comerciales.
Los factores políticos también han añadido complejidad a esta ronda de negociaciones. Los riesgos de un cierre del gobierno estadounidense y el fallo pendiente de la Corte Suprema sobre las tarifas de la IEEPA podrían reducir la eficiencia administrativa y retrasar la implementación de políticas, lo que complicaría aún más las negociaciones.
Incluso si los aranceles del 100% y las restricciones a las exportaciones propuestas se implementaran en su totalidad, el impacto directo sobre la macroeconomía de China podría ser menos severo de lo que sugieren algunas expectativas del mercado.
Desde una perspectiva comercial, si bien los aranceles efectivos de China ya se acercan al 40%, la diversificación de los mercados de exportación ofrece un margen de maniobra. En septiembre de 2025, las exportaciones chinas a EE. UU. cayeron un 27% interanual, marcando seis meses consecutivos de descenso; sin embargo, las exportaciones a la ASEAN, la UE y Japón se recuperaron significativamente.
Con el comercio desplazándose cada vez más hacia socios regionales y mercados emergentes, la estructura de la demanda externa de China se está reestructurando gradualmente. La desviación del comercio, sumada a las posibles compensaciones políticas de las autoridades chinas, debería ayudar a mitigar los efectos negativos de los aranceles estadounidenses.
En un nivel más profundo, esta ronda de fricción no se limita a cuestiones de aranceles o volúmenes de exportación: es una disputa por el liderazgo tecnológico, el control de la cadena de suministro y la influencia institucional global.
Materiales críticos como las tierras raras ocupan posiciones estratégicas en las cadenas de suministro globales, lo que otorga a China una ventaja irremplazable. Restringir las exportaciones puede incrementar los costos a corto plazo, pero al mismo tiempo aumenta la influencia de China en las negociaciones.
Además, las exportaciones estadounidenses de software a China representaron tan solo el 5,8 % de las exportaciones totales en 2024, lo que limitó el impacto general. Ante las restricciones estadounidenses sobre equipos y semiconductores de alta gama, la continua apuesta de China por los sustitutos nacionales y la autonomía tecnológica está reduciendo gradualmente la brecha, a la vez que fortalece la resiliencia de la cadena de suministro.
En general, las fricciones a corto plazo podrían elevar las primas de riesgo, incrementar las presiones de salida de capital y aumentar las expectativas de depreciación del RMB. Industrias como la tecnología, los semiconductores, la electrónica y la maquinaria —especialmente las pequeñas y medianas empresas— podrían sufrir las consecuencias iniciales, y algunas empresas podrían acelerar los envíos para evitar aranceles.
Sin embargo, las relativamente abundantes reservas de divisas de China, la gestión flexible del tipo de cambio y las sólidas herramientas fiscales deberían ayudar a estabilizar el sentimiento del mercado y aliviar la volatilidad de corto plazo.
A pesar del flujo continuo de noticias, la probabilidad de que estos aranceles se implementen por completo sigue siendo baja.
La conocida "Estrategia TACO" del presidente Trump implica intensificar las amenazas arancelarias y emitir declaraciones vagas para crear un ambiente de negociación de alta presión, indicando a otras economías que Estados Unidos está dispuesto a soportar dificultades a corto plazo a cambio de beneficios a largo plazo. China, por su parte, busca condenar y tomar represalias, a la vez que indica a los mercados que no cederá. Sus interacciones han sido, en gran medida, un juego de credibilidad, donde las señales políticas a menudo superan el impacto económico inmediato.
La incertidumbre política interna en EE. UU. es el mayor obstáculo para la implementación de estos aranceles, ya que los cierres gubernamentales y los riesgos de cumplimiento limitan su ejecución práctica. En cambio, China tiene mayor flexibilidad para responder con contramedidas, y este lapso de tiempo reduce la viabilidad de la implementación completa de los aranceles estadounidenses.
La cumbre de la APEC y las reuniones presidenciales entre Estados Unidos y China planificadas siguen según lo previsto, y no se espera que los nuevos aranceles propuestos por la Casa Blanca entren en vigor hasta noviembre, lo que deja espacio y tiempo para las negociaciones.
A corto plazo, es probable que las conversaciones se centren en cuestiones cuantificables como la balanza comercial, los niveles arancelarios, los controles de exportación y las fluctuaciones del tipo de cambio. Estados Unidos podría presionar a China para que aumente las compras agrícolas y las inversiones estadounidenses, al tiempo que presiona en temas como el fentanilo; China podría responder estratégicamente ralentizando el ritmo de las reformas en materia de inversión extranjera.
A más largo plazo, es probable que las relaciones entre Estados Unidos y China oscilen entre una tregua temporal y negociaciones en curso. Para Estados Unidos, las pausas a corto plazo ayudan a aliviar las presiones políticas y del mercado interno, a la vez que conservan la capacidad de acción futura. Para China, estabilizan las condiciones externas, alivian la presión económica y brindan un respiro para las reformas internas.
Romper este estancamiento cíclico depende, en última instancia, de construir mecanismos de confianza verificables. Establecer puntos de control concretos para verificar los compromisos, utilizar acuerdos temporales para ganar margen de negociación y establecer gradualmente expectativas recíprocas podría abrir nuevas vías para las relaciones bilaterales. Este enfoque refleja el marco de los acuerdos provisionales de 2019-2020 y podría servir de nuevo como referencia práctica para las negociaciones actuales.
En general, dado que los acuerdos temporales se están convirtiendo en parte de la fricción comercial entre Estados Unidos y China, es probable que estas tensiones se conviertan en un rasgo recurrente de la competencia bilateral. Ambas partes utilizan herramientas políticas para señalar sus posiciones y obtener ventaja en la negociación, pero el impacto en el mercado depende, en última instancia, del equilibrio entre la disuasión y la viabilidad.
La volatilidad del mercado es inevitable en este juego estratégico. A corto plazo, los puntos clave a tener en cuenta incluyen la reunión prevista de los líderes en Corea del Sur a finales de mes y el fallo arancelario de la Corte Suprema de Estados Unidos sobre la IEEPA a principios de noviembre. Ambas partes están enviando señales de negociación; si las tensiones se alivian, la percepción del riesgo podría mejorar, y las acciones de China y Hong Kong, impulsadas por los sectores de tecnología e inteligencia artificial, podrían mostrar ganancias más estables.
Ante la incertidumbre a corto plazo, los participantes del mercado pueden considerar equilibrar enfoques defensivos y oportunistas.
Defensivamente, se puede prestar atención a las empresas exportadoras, las materias primas y los nodos críticos de la cadena de suministro para reducir los riesgos de volatilidad a corto plazo. También es prudente mantener una liquidez adecuada, gestionar la exposición a empresas que dependen en gran medida de las exportaciones estadounidenses y cubrir los riesgos sistémicos. Un seguimiento estrecho de los mercados cambiarios y de tipos de interés puede ayudar a responder a posibles presiones de depreciación del RMB.
En cuanto a las oportunidades, los inversores podrían centrarse en las perspectivas de crecimiento derivadas de las mejoras tecnológicas, la sustitución industrial y las reformas estructurales a largo plazo. Los productos de alta calidad en las cadenas nacionales de sustitución —como equipos de semiconductores, materiales upstream y componentes esenciales para nuevas energías— podrían beneficiarse tanto del apoyo político como de la creciente demanda.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


