• Trade
  • Cotizaciones
  • Copiar
  • Concurso
  • 24/7
  • Calendario
  • P&R
  • Charlar
Filtros
SIMBOLO
ÚLTIMO
OFERTA
DEMANDA
ALTO
BAJO
VAR. NETA
VAR. %
SPREAD
FUENTE
SPX
S&P 500 Index
7722.71
7722.71
7722.71
7754.68
7700.52
+56.26
+ 0.73%
--
--
DJI
Dow Jones Industrial Average
51176.95
51176.95
51176.95
51382.87
50950.62
+250.39
+ 0.49%
--
--
IXIC
NASDAQ Composite Index
27190.85
27190.85
27190.85
27353.68
27112.24
+319.27
+ 1.19%
--
--
USDX
US Dollar Index
101.680
101.680
101.760
101.690
101.590
+0.060
+ 0.06%
--
--
EURUSD
Euro / US Dollar
1.12455
1.12455
1.12464
1.12608
1.12445
-0.00052
-0.05%
--
--
GBPUSD
Pound Sterling / US Dollar
1.32379
1.32379
1.32390
1.32494
1.32300
+0.00017
+ 0.01%
--
--
XAUUSD
Gold / US Dollar
4155.43
4155.43
4155.82
4158.10
4132.79
+13.49
+ 0.33%
--
--
WTI
Light Sweet Crude Oil
89.650
89.650
89.685
90.861
89.507
-0.673
-0.75%
--
--

Cuenta de Comunidad

Cuentas de Señales
--
Cuentas Rentables
--
Cuentas con Pérdidas
--
Ver más

Conviértete en proveedor de señales

Vender señales y obtener ingresos

Ver más

Guía para el Copy Trading

Comienza con facilidad y confianza

Ver más

Cuentas de Señal para Miembros

Todas las Cuentas de Señal

Mejor Retorno
  • Mejor Retorno
  • Mejor P/L
  • Mejor MDD
Última 1 Semana
  • Última 1 Semana
  • Último 1 Mes
  • Último 1 Año

Todos los Concursos

  • Todo
  • Recomendar
  • Acciones
  • Criptomonedas
  • Bancos centrales
  • Actualizaciones de Trump
  • Noticias destacadas
Solo las noticias principales
Compartir

El fiscal general de los Emiratos Árabes Unidos declaró que el copiloto involucrado en el altercado en la cabina del avión de Dubai Airlines intentó un ataque terrorista durante el vuelo, atacando al capitán con un hacha en un intento por tomar el control de la aeronave.

Compartir

Ministerio de Defensa ruso: Las fuerzas rusas atacaron un buque de carga en el Mar Negro que transportaba suministros de doble uso al ejército ucraniano.

Compartir

El Ministerio de Defensa ruso declaró que las fuerzas rusas atacaron un centro logístico en la región de Kiev, que se utilizaba para almacenar suministros necesarios para el ejército ucraniano.

Compartir

Economista: Mantiene la opinión de que la Reserva Federal mantendrá las tasas estables en octubre y las aumentará en diciembre.

Compartir

El alcalde de Kiev declaró que el puente norte sobre el río Nippur fue atacado durante los bombardeos rusos y que los servicios de emergencia se dirigen al lugar.

Compartir

Según Axios: Los miembros de alto rango del gabinete de Trump se reunieron en Camp David durante horas el viernes para discutir la guerra con Irán y los próximos pasos en el conflicto entre Arabia Saudí y los hutíes.

Compartir

El presidente estadounidense Trump dijo que enviaría alrededor de 100 dólares en subsidios de Medicare a más de 20 millones de personas mayores.

Compartir

Según información privilegiada, el copiloto sospechoso de apuñalar al capitán en un vuelo de Flydubai admite su intención de "estrellar el avión".

Compartir

El ministro de Finanzas japonés, Katsuya Okada, afirma que Japón está ajustando su estrategia de comunicación para contrarrestar la percepción de que está aplicando una política de reactivación económica.

Compartir

El portavoz del Ministerio de Comercio responde a las preguntas de la prensa sobre el inicio de una investigación antidumping sobre las importaciones de p-nitrotolueno originarias de la Unión Europea.

Compartir

La ministra de Finanzas japonesa, Satsuki Katayama, afirma que el gobierno japonés tiene una transparencia limitada respecto a la composición de sus reservas de divisas.

Compartir

El ministro de Finanzas japonés, Satsuki Katayama, afirma: Desde la intervención conjunta en el mercado de divisas, las tendencias cambiarias han cambiado en cierta medida.

Compartir

La ministra de Finanzas japonesa, Satsuki Katayama, afirma que Estados Unidos y Japón coinciden en que es muy importante que ambas partes permanezcan preparadas para tomar medidas decisivas en respuesta a las fluctuaciones del tipo de cambio.

Compartir

El PIB de Vietnam en el tercer trimestre creció a una tasa anual del 9,95%, superior a la cifra anterior del 8,39%.

Compartir

La Reserva Federal toma una decisión difícil: las nóminas no agrícolas se ajustan a las tendencias recientes de contratación; hay tiempo suficiente para determinar la postura política.

Compartir

La Organización de Comercio Marítimo del Reino Unido ha recibido informes de un incidente ocurrido a 4 millas náuticas al este de Omán. El capitán de un petrolero informó haber sido atacado por un objeto volador no identificado en su costado de babor. Todos los miembros de la tripulación se encuentran a salvo y no se ha reportado ningún impacto ambiental.

Compartir

La Guardia Costera de Estados Unidos informó haber interceptado un buque de carga que transportaba combustible a Cuba.

Compartir

Trump afirmó que Corea del Sur enfrentaría mayores costos si se retira de su inversión en proyectos de GNL en Alaska.

Compartir

Fuentes pakistaníes: Fuerzas fronterizas indias dispararon y mataron a dos civiles pakistaníes en la frontera.

Compartir

Según la cadena de televisión Al Arabiyah, el ejército yemení afirma haber atacado vehículos de armas y suministros hutíes que se dirigían a Al-Wazi'iyah.

HORA
ACT.
PNSTC.
PREV.
IMPACTO
Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjeros

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Corea del Sur IPC Interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
Japón Ratio de solicitantes de empleo (Agosto)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC subyacente de Tokio interanual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio Interanual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón Tasa de desempleo (Agosto)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio Intermensual (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón IPC de Tokio (Excl. Alimentos y energía) (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Japón Base monetaria interanual (SA) (Septiembre)

A:--

P: --

A: --

USDJPY
  • USDJPY
  • XAUUSD
  • XAGUSD
  • WTI
Italia Ventas menoristas Intermensuales (SA) (Agosto)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPCA Prelim. Interanual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPC subyacente prelim. Interanual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro IPC subyacente preliminar intermensual (Septiembre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo público (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Tasa de desempleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Nóminas no agrícolas (SA) (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Salario medio por hora interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Salario medio por hora intermensual (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos U6 Tasa de desempleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo en el sector manufacturero (SA) (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Tasa de participación en el empleo (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Promedio de horas trabajadas por semana (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Empleo privado no agrícola (SA) (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Pedidos de fábrica intermensuales (excl. Defensa) (Agosto)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Pedidos de fábrica intermensuales (Agosto)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Pedidos de fábrica intermensuales (excl. transporte) (Agosto)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Total semanal de perforaciones petrolíferas

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Perforación total Semanal

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Australia ha comenzado a aplicar el horario de verano, lo que significa que el horario de negociación de sus mercados financieros y la publicación de datos económicos serán una hora antes que en el horario estándar.
Australia Servicios PMI Prelim. (Septiembre)

A:--

P: --

A: --

AUDUSD
  • AUDUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Japón IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Japón PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Arabia Saudita IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Japón Ïndice de confianza del consumo domestico (Septiembre)

--

P: --

A: --

Rusia PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Turquia IPC Interanual (Septiembre)

--

P: --

A: --

Turquia IPP interanual (Septiembre)

--

P: --

A: --

Sudáfrica IHS Markit PMI compuesto (SA) (Septiembre)

--

P: --

A: --

Italia PMI compuesto (Septiembre)

--

P: --

A: --

Italia Servicios PMI (SA) (Septiembre)

--

P: --

A: --

Alemania Final mundial del PMI (SA)PMI compuesto final (SA) (Septiembre)

--

P: --

A: --

Zona Euro Industria de servicios PMI Final (Septiembre)

--

P: --

A: --

Zona Euro PMI compuesto final (Septiembre)

--

P: --

A: --

Lane, economista jefe del BCE, habla
Zona Euro Índice Sentix de confianza de los inversores (Octubre)

--

P: --

A: --

Reino Unido Cambios en las reservas oficiales (Septiembre)

--

P: --

A: --

Reino Unido Servicios PMI Prelim. (Septiembre)

--

P: --

A: --

Reino Unido PMI compuesto prelim. (Septiembre)

--

P: --

A: --

Zona Euro IPP Intermensual (Agosto)

--

P: --

A: --

Zona Euro IPP interanual (Agosto)

--

P: --

A: --

Canada Índice Nacional de Confianza Económica

--

P: --

A: --

Brasil PMI de servicios de IHS Markit (Septiembre)

--

P: --

A: --

Brasil IHS Markit PMI compuesto (Septiembre)

--

P: --

A: --

Estados Unidos IHS Markit PMI compuesto final (Septiembre)

--

P: --

A: --

Estados Unidos IHS Markit Servicios PMI Final (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de inventarios no manufactureros (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de pedidos nuevos no manufactureros (Septiembre)

--

P: --

A: --

Estados Unidos Índice ISM de empleo no manufacturero (Septiembre)

--

P: --

A: --

Estados Unidos Índice de precios ISM no manufacturero (Septiembre)

--

P: --

A: --

Estados Unidos Índice de tendencias de empleo de Conference Board (SA) (Septiembre)

--

P: --

A: --

Estados Unidos PMI no manufacturero del ISM (Septiembre)

--

P: --

A: --

P&R con expertos
    • Todo
    • Sala de chat
    • Grupos
    • Amigos
    sanjeev flag
    sanjeev flag
    no sell in gold
    sanjeev flag
    my new mom not to be seen with her speculation. busy on with my old father or what hahaha
    sanjeev flag
    hey mom tgt of gold. give four plate speculation with treat guaranteed one
    sanjeev flag
    Areeba Mini❣️❣️
    Your father is an owl, and you're the son of an owl. 🤣 hahahaha
    @Areeba Mini❣️❣️ how many night did it take you to find out that my father is an owl. was he not able to handle well in dark room hahaha.
    sanjeev flag
    when everyone else will start giving there analysis then my mom would start flooding group with her third grade sketching on chart hahaha
    sanjeev flag
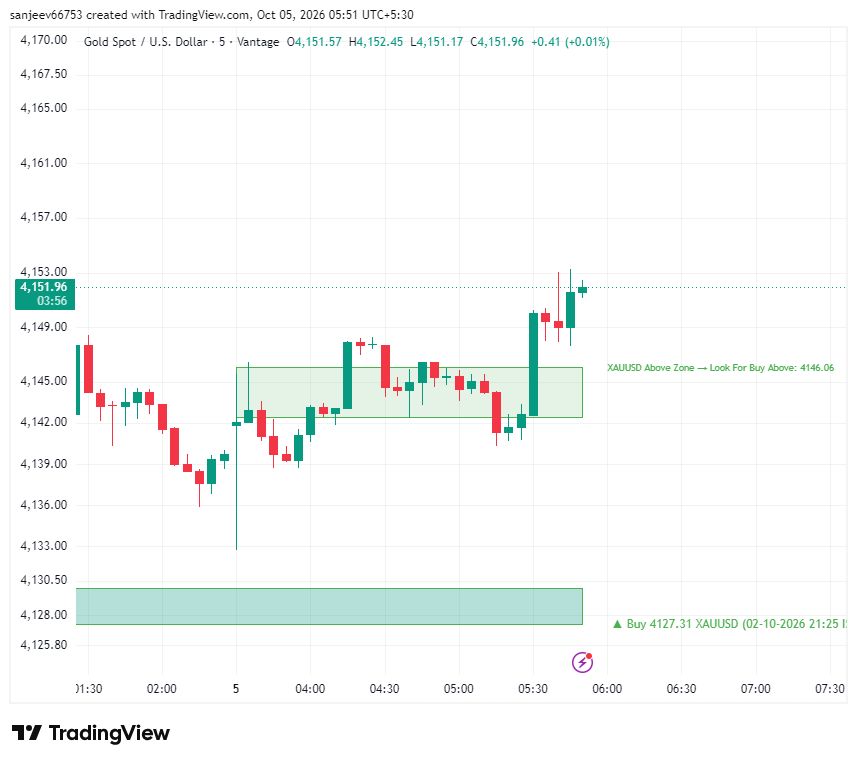
    i will take risk and hold longs . cmp 4142
    Đức Long flag
    buy xau
    sanjeev flag
    did you say any thing to me.
    sanjeev flag
    sanjeev
    i will take risk and hold longs . cmp 4142
    4148 again
    sanjeev flag
    no sell signal yet.the moment it comes i m out else will run
    sanjeev flag
    after crossing 93k moving towards 193k with extreme speed. four plate to 8 plate now
    sanjeev flag
    sanjeev flag
    no sell yet now 4153 but 4157 level to watch. may get sell signal there if not will ride the trend
    sanjeev flag
    signal is real time. not a single second lag. so immediate action either buy or sell.
    sanjeev flag
    sanjeev flag
    as expected near 4157 sell signal
    sanjeev flag
    now i am exiting all my lon gs untill buy comes
    Osaghae Cephas flag
    xauusd buyyyyyyyy😉🤣
    sanjeev flag
    buy bro i am out 4157 as my tgt
    Escriba aquí...
    Agregar nombre o código de activo

      Sin datos que coincidan

      Todo
      Recomendar
      Acciones
      Criptomonedas
      Bancos centrales
      Actualizaciones de Trump
      Noticias destacadas
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio

      Buscar
      Productos

      Gráficos Gratis para siempre

      Charlar P&R con expertos
      Filtros Calendario económico Datos Herramienta
      Membresía Características
      Centro de datos Tendencias del mercado Datos institucionales Política de tipos de interés Macro

      Tendencias del mercado

      Sentimiento de Mercado Libro de Órdenes Correlaciones Forex

      Indicadores populares

      Gráficos Gratis para siempre
      Mercado

      Noticias

      24/7 Análisis Educación

      Últimas perspecivas

      Última actualización

      Señales

      Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
      Concurso
      Brokers

      Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
      Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
      P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
      Más

      Empresa
      Evento
      Reclutamiento Sobre nosotros Publicidad Centro de ayuda

      Etiqueta blanca

      Broker API

      API de datos

      Complementos web

      Programa de afiliados

      Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
      Vietnam Tailandia Singapur Dubái
      Reunión de fans Sesión de Compartición de Inversiones
      Cumbre FastBull Exposición BrokersView
      Búsquedas recientes
        Búsquedas populares
          Cotizaciones
          Análisis
          Usuario
          24/7
          Calendario económico
          Educación
          Datos
          • Nombres
          • Último
          • Anterior

          Ver todo

          Sin datos

          Escanear para descargar

          Faster Charts, Chat Faster!

          Descargar
          Español
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Abrir Cuenta
          Buscar
          Productos
          Gráficos Gratis para siempre
          Mercado
          Noticias
          Señales

          Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
          Concurso
          Brokers

          Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
          Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
          P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
          Más

          Empresa
          Evento
          Reclutamiento Sobre nosotros Publicidad Centro de ayuda

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Programa de afiliados

          Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
          Vietnam Tailandia Singapur Dubái
          Reunión de fans Sesión de Compartición de Inversiones
          Cumbre FastBull Exposición BrokersView

          Reglas fiscales de la Unión Europea: ya es hora de reformarlas

          Brueghel

          Económico

          Político

          Resumen:

          El marco fiscal corre el riesgo de desmoronarse ante el aumento de las tensiones geopolíticas desde la invasión rusa de Ucrania. Para evitar su progresiva erosión, la Comisión Europea y los países de la UE deberían considerar una «reforma de la reforma» específica para realinearla con su objetivo original: garantizar la sostenibilidad de la deuda pública mediante una metodología basada en el riesgo, con un papel limitado para objetivos numéricos rígidos.

          Reglas fiscales de la Unión Europea: ya es hora de reformarlas

          El marco fiscal de la Unión Europea —un conjunto de normas destinadas a garantizar que los países mantengan sus deudas manejables— se reformó por última vez en abril de 2024 1 . La reforma siguió a un período sin precedentes de suspensión de facto de las normas fiscales a partir de 2020, cuando se otorgó a los países un margen de maniobra fiscal prácticamente ilimitado para responder a la pandemia de coronavirus y, posteriormente, a la crisis energética desencadenada por la guerra en Ucrania.
          Ahora, a poco más de un año de la reforma, el marco fiscal corre el riesgo de desmoronarse ante el aumento de las tensiones geopolíticas desde la invasión rusa de Ucrania. Para evitar una erosión progresiva del marco, la Comisión Europea y los países de la UE deberían considerar una «reforma de la reforma» específica para realinearla con su objetivo original: garantizar la sostenibilidad de la deuda pública mediante una metodología basada en el riesgo, con un papel limitado para los objetivos numéricos rígidos.
          Los riesgos para la reforma de abril de 2024 han surgido en particular por dos razones:
          En primer lugar, se ha permitido la activación de la «cláusula de escape nacional» del Pacto de Estabilidad y Crecimiento (PEC, término colectivo para la legislación marco fiscal de la UE) 2 . La activación de esta cláusula, que flexibiliza temporalmente las normas fiscales, permite a los países incurrir en un gasto deficitario adicional relacionado con la defensa (Comisión Europea, 2025). Los países ya presentaron planes en otoño de 2024 que mostraban cómo mantendrían su gasto en territorio sostenible durante cuatro o siete años; la cláusula de escape nacional les permite gastar hasta un 1,5 % más del PIB durante un máximo de cuatro años.
          Sin embargo, la activación de una cláusula de escape casi tan pronto como las nuevas reglas fiscales comiencen a aplicarse plantea la comprensible preocupación de que las reglas podrían no aplicarse en absoluto en los próximos años. En particular, hay razones para esperar que no se inicien nuevos procedimientos de déficit excesivo (PDE, un procedimiento correctivo supervisado por la Comisión Europea para los países que gastan más allá de los límites acordados) 3  o que los procedimientos existentes 4  se intensifiquen (Pench, 2024, 2025). Sorprendentemente, algunos de los países con las mayores deudas, que son los principales beneficiarios previstos de la cláusula de escape, hasta ahora se han negado a aprovecharla, en particular Francia, Italia y España. Esto presumiblemente refleja el riesgo percibido de caer en una "trampa de deuda" desencadenada por las reacciones del mercado, independientemente de si las reglas permiten préstamos adicionales temporales para el rearme.
          El segundo factor de riesgo para la reforma de las normas fiscales de la UE es que Alemania, en marzo de 2025, acordó a un ritmo récord una reforma de su norma fiscal constitucional de «freno de deuda», para eliminar permanentemente las restricciones al endeudamiento para el gasto de defensa (por encima del 1 % del PIB) y permitir un fondo extrapresupuestario extraordinario de 500 000 millones de euros para inversión adicional en infraestructuras. La nueva postura fiscal alemana ha sido ampliamente acogida por impulsar la economía y abordar prioridades de gasto desatendidas, tanto a nivel nacional como europeo 5 , sin arriesgarse a reacciones adversas del mercado.
          Aunque la medida alemana se debió exclusivamente a consideraciones internas, la Comisión también puede presentarla como una especie de reivindicación de la cláusula de escape nacional (Alemania tiene una deuda ligeramente superior al máximo del 60 % del PIB exigido por el PEC). Sin embargo, bajo supuestos plausibles, la implementación de la nueva regla fiscal alemana seguiría contradiciendo las normas fiscales de la UE, lo que, dado el peso de Alemania, podría repercutir en todo el marco. En particular, un gasto deficitario adicional en defensa resultaría problemático una vez transcurrido el plazo establecido para la cláusula de escape nacional. Incluso a corto plazo, las normas fiscales de la UE, que no permiten exenciones para el gasto en programas de inversión, podrían obstaculizar el despliegue del fondo de infraestructura alemán (Steinbach y Zettelmeyer, 2025).
          Acordar la reforma de abril de 2024 del marco fiscal de la UE fue difícil y es comprensible que la Comisión desee desestimar las preocupaciones sobre el futuro del marco planteadas por estos acontecimientos 6 . En particular, puede verse tentada a adaptarse a la nueva postura alemana en materia de política fiscal; en otras palabras, encubrir posibles violaciones de las normas fiscales de la UE. Es poco probable que permitir que Alemania eluda las normas de la UE para lograr objetivos nacionales levante fuertes objeciones en el resto de la UE, dado que una postura fiscal alemana expansiva ayudaría a impulsar el crecimiento en todo el continente. Sin embargo, esto agravaría las dudas sobre el funcionamiento del nuevo marco fiscal planteadas por la activación temprana de la cláusula de escape nacional. En particular, reavivaría las antiguas preocupaciones sobre la "igualdad de trato", teniendo en cuenta que Alemania reformó sus normas fiscales sin consultar a la UE.

          Volviendo para hacerlo mejor

          En lugar de contemplar un debilitamiento prematuro del nuevo marco fiscal de la UE, la Comisión podría responder proactivamente proponiendo una reforma drástica de la reforma. Incluso podría acercar el marco al diseño original de la Comisión (Comisión Europea, 2022a), que fue parcialmente revocado en el proceso legislativo debido a la preocupación de que no se alcanzara el consenso necesario para su adopción. Esta preocupación reflejaba la tradicional obsesión alemana por los estrictos objetivos numéricos de déficit y deuda. La propia reforma fiscal alemana ofrece, por lo tanto, una oportunidad inesperada para reorientar la reforma del marco fiscal de la UE hacia su objetivo original, permitiendo en el proceso el uso del margen fiscal cuando esté disponible y la eliminación de normas sin justificación económica.
          El objetivo original de la reforma de la UE puede describirse como la reducción del riesgo de las deudas nacionales, es decir, la eliminación definitiva de las situaciones en las que la deuda pública de un país supone un alto riesgo para la sostenibilidad. En lugar de exigir que la deuda alcance un objetivo en un plazo determinado o que se reduzca en una cantidad determinada, la Comisión ya había puesto en práctica el concepto de sostenibilidad mediante el desarrollo de una metodología específica para evaluar el riesgo de sostenibilidad a medio plazo (Comisión Europea, 2023). Esta combina los niveles de deuda proyectados de los países con sus trayectorias proyectadas, debidamente sometidas a pruebas de estrés, para llegar a una conclusión general sobre si la deuda presenta un alto riesgo para la sostenibilidad.
          Con cierta aproximación, los criterios pueden describirse de la siguiente manera: para los países cuya deuda se proyecta que se mantendrá en niveles muy altos (superiores al 90 % del PIB), la trayectoria proyectada de la deuda debería estar disminuyendo continuamente, con una alta probabilidad de que no aumente. Para los países cuya deuda se proyecta que se mantendrá entre el 60 % y el 90 % del PIB, la trayectoria de la deuda puede aumentar temporalmente, siempre que exista una alta probabilidad de que la deuda tenga una tendencia a la baja antes del final del período de proyección. Por otro lado, los países cuya deuda se proyecta que se mantendrá por debajo del 60 % del PIB no se consideran de alto riesgo para la sostenibilidad.
          La metodología de evaluación del riesgo de sostenibilidad de la Comisión sigue constituyendo la base principal de las nuevas normas fiscales de la UE, en concreto el requisito de que los planes de ajuste a medio plazo de los países demuestren que la deuda sigue una trayectoria "plausiblemente descendente" o se mantendrá "en niveles prudentes" (Pench, 2023). Sin embargo, la traducción de la metodología a requisitos legales acentuó las rigideces existentes y desaprovechó oportunidades de aclaración. En particular, la reforma de abril de 2024 heredó un enfoque engorroso para realizar pruebas de resistencia a la trayectoria de la deuda de referencia; eliminó de hecho cualquier diferencia entre los países con deudas proyectadas a mantenerse por encima del 90 % del PIB y aquellos en el rango del 60 % al 90 %; y no tuvo en cuenta la posibilidad de que la trayectoria de la deuda se viera afectada temporalmente por programas de gasto con plazos limitados, por ejemplo, en infraestructura.
          La reforma también introdujo requisitos numéricos de deuda y déficit no relacionados: la llamada «salvaguardia de sostenibilidad de la deuda» y la «salvaguardia de resiliencia del déficit». Esta última, que exige que los países alcancen eventualmente un nivel de déficit establecido arbitrariamente, resulta en un endurecimiento poco realista del requisito de ajuste para los países con deudas muy elevadas. La primera, que exige un ritmo mínimo de reducción de la deuda ya durante el período de ajuste, mientras la deuda supere el 60% del PIB, resulta paradójicamente potencialmente penalizante no para los países con deudas muy elevadas, sino para aquellos en el rango medio.

          Reforma 'quirúrgica'

          Sería relativamente fácil realizar una revisión específica de la reforma para abordar las debilidades críticas.
          En primer lugar, deberían revisarse los requisitos basados en el riesgo para que sean menos rígidos para los países que se proyecta que se mantendrán en el rango medio de deuda (60-90% del PIB). Para dichos países, el requisito podría ser que la estabilización de la deuda se produzca con alta probabilidad antes del final del horizonte de evaluación de la sostenibilidad (es decir, el período que incluye el plan de ajuste a mediano plazo de cuatro a siete años y la posterior proyección de "política inalterada" a diez años) 7 . A su vez, la definición de "política inalterada" debería ajustarse para permitir programas de gasto autorreversibles, como el fondo alemán de infraestructura, con las salvaguardias oportunas contra su extensión.
          En segundo lugar, la salvaguardia de sostenibilidad de la deuda y la salvaguardia de resiliencia del déficit deberían eliminarse para restablecer el enfoque subyacente de la reforma, centrado en el riesgo de sostenibilidad. La eliminación de las salvaguardias numéricas sería necesaria para permitir aumentos limitados en los ratios de deuda de los países de rango medio y evitar una penalización desproporcionada de los países con niveles de deuda muy elevados.
          Esta solución sería preferible a simplemente elevar el umbral de deuda establecido en el Tratado del 60 % del PIB al 90 % (como sugieren, por ejemplo, Steinbach y Zettelmeyer, 2025). Además del valor simbólico del umbral del 60 %, sustituirlo simplemente por el 90 % tras el anuncio alemán de sus planes de aumentar su deuda podría dar la impresión de que se está modificando el objetivo para complacer al actor dominante de la UE.

          Impacto en Alemania

          Es cierto que una reforma tan drástica no permitiría a Alemania aprovechar al máximo el margen de aumento de la deuda que implican sus nuevas normas internas (según las estimaciones de Zettelmeyer, 2025). Alemania seguiría estabilizándola por debajo del 90 % del PIB y, eventualmente, reduciéndola aún más, hasta el 60 % (salvo nuevos programas de gasto). Sin embargo, esto confirmaría la lógica de la nueva reforma propuesta, que no se limita a adaptarse a las cambiantes prioridades alemanas. También reforzaría el mensaje de que endeudarse para financiar un aumento del gasto, como el de defensa, que se espera sea permanente, si bien políticamente conveniente, no es una política económicamente deseable.
          La reticencia de los países más endeudados a beneficiarse de la cláusula de escape nacional sugiere que estos países no deberían ser reacios a una mayor diferenciación dentro del grupo de países con deudas superiores al 60% del PIB. En cuanto a la eliminación de ambas salvaguardias, su aparente desestimación en la aplicación de la cláusula de escape nacional por parte de la Comisión sugiere que ya se reconocen implícitamente como una fuente de complejidad innecesaria y perjudicial.
          La reforma quirúrgica podría llevarse a cabo mediante una modificación del Reglamento (UE) 2024/1263 de abril de 2024 (el reglamento tradicionalmente conocido como el «brazo preventivo» del PEC). Esto, a diferencia de la sustitución del umbral de deuda del 60 % del PIB, no requeriría la unanimidad de los países de la UE.
          Se deberían especificar más los requisitos basados en el riesgo con referencia a la metodología de la Comisión (bajo el control de un grupo de trabajo ad hoc formado por países de la UE, la Comisión y representantes del Banco Central Europeo), como ya ocurre con las normas actuales.
          La metodología debería revisarse para garantizar su plena coherencia con la definición propuesta de los requisitos basados en el riesgo y, en general, para abordar cuestiones críticas que la reforma de abril de 2024 dejó sin abordar. En particular, podrían revisarse las especificaciones para la construcción del «gráfico de abanico», que ilustra el rango de posibles resultados en torno al escenario central de ajuste y sus probabilidades, incluyendo la técnica estadística, el período cubierto y la operacionalización del requisito de estabilización de la deuda con alta probabilidad.

          Fuente: bruegel

          Para estar al día de toda la actualidad económica, consulte nuestro Calendario económico
          Advertencias de riesgo y descargo de responsabilidad en inversiones
          Usted entiende y reconoce que existe un alto grado de riesgo a la hora de operar con estrategias. Al seguir cualquier estrategia o metodología de inversión existe un riesgo potencial de pérdidas. El contenido de este sitios se ha proporcionado por nuestros colaboradores y analistas con un único propósito informativo. Usted, bajo su discreción, es el responsable exclusivo de determinar si los activos bursátiles, valores o estrategias de los productos son adecuados para usted según sus objetivos de inversión y situación financiera.
          Favoritos
          Compartir
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Productos
          Gráficos

          Charlar

          P&R con expertos
          Filtros
          Calendario económico
          Datos
          Herramienta
          Membresía
          Características
          Función
          Cotizaciones
          Operaciones de Copia
          Últimas Señales
          Concurso
          24/7
          Análisis
          Educación
          Empresa
          Reclutamiento
          Sobre nosotros
          Contáctenos
          Publicidad
          Descargar FastBull
          Centro de ayuda
          Opinión
          Acuerdo de usuario y la
          Política de privacidad
          Declaración de Protección de Información Personal de
          Empresa

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Creador de carteles

          Programa de afiliados

          Divulgación de riesgos

          El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.

          No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.

          Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.

          No conectado

          Inicia sesión para acceder a más funciones

          Conectar al Broker
          Conviértete en proveedor de señales
          Centro de ayuda
          Servicio al Cliente
          Modo oscuro
          Colores precio

          Iniciar sesión

          Registrarse

          Posición
          Disposición
          Pantalla Completa
          Predeterminado a Gráfico
          La página de gráficos se abre por defecto al visitar fastbull.com