


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






Desde el jueves pasado, el oro ha experimentado un retroceso rápido y pronunciado. Los precios cayeron desde cerca del máximo histórico de $5,600, con una caída máxima de más de $1,000 en solo tres días de negociación, lo que ha aumentado la volatilidad.
Desde el jueves pasado, el oro ha experimentado un retroceso rápido y pronunciado. Los precios cayeron desde cerca del máximo histórico de $5,600, con una caída máxima de más de $1,000 en solo tres días de negociación, lo que ha aumentado la volatilidad.
El detonante inmediato fue la nominación de Kevin Warsh por parte de Trump como próximo presidente de la Reserva Federal. La noticia provocó rápidamente una revalorización de la política monetaria de la Fed, lo que impulsó las expectativas de una postura restrictiva. Al mismo tiempo, los frecuentes aumentos en los márgenes de futuros de CME y la disminución de las tensiones geopolíticas intensificaron aún más la presión para desapalancarse sobre las posiciones largas.
De cara a esta semana, los operadores se centran en una serie de datos económicos clave de EE. UU., incluido el informe de nóminas no agrícolas, para evaluar la dirección del oro después de las recientes oscilaciones.
Tras un mayor estiramiento de las posiciones largas a principios de la semana pasada, el XAUUSD se disparó brevemente hasta los 5.598 $ el jueves, rozando los 5.600 $. Lo que los operadores temían desde hacía tiempo —una corrección brusca— se materializó rápidamente, con los precios cayendo hasta los 5.100 $ ese mismo día.
El viernes, la caída intradía del oro superó el 12%, superando el nivel psicológico clave de los 5.000 dólares. El RSI cayó bruscamente desde niveles de sobrecompra extremos cerca de 90 a un nivel neutral, lo que refleja una liquidación concentrada de posiciones largas previamente saturadas.
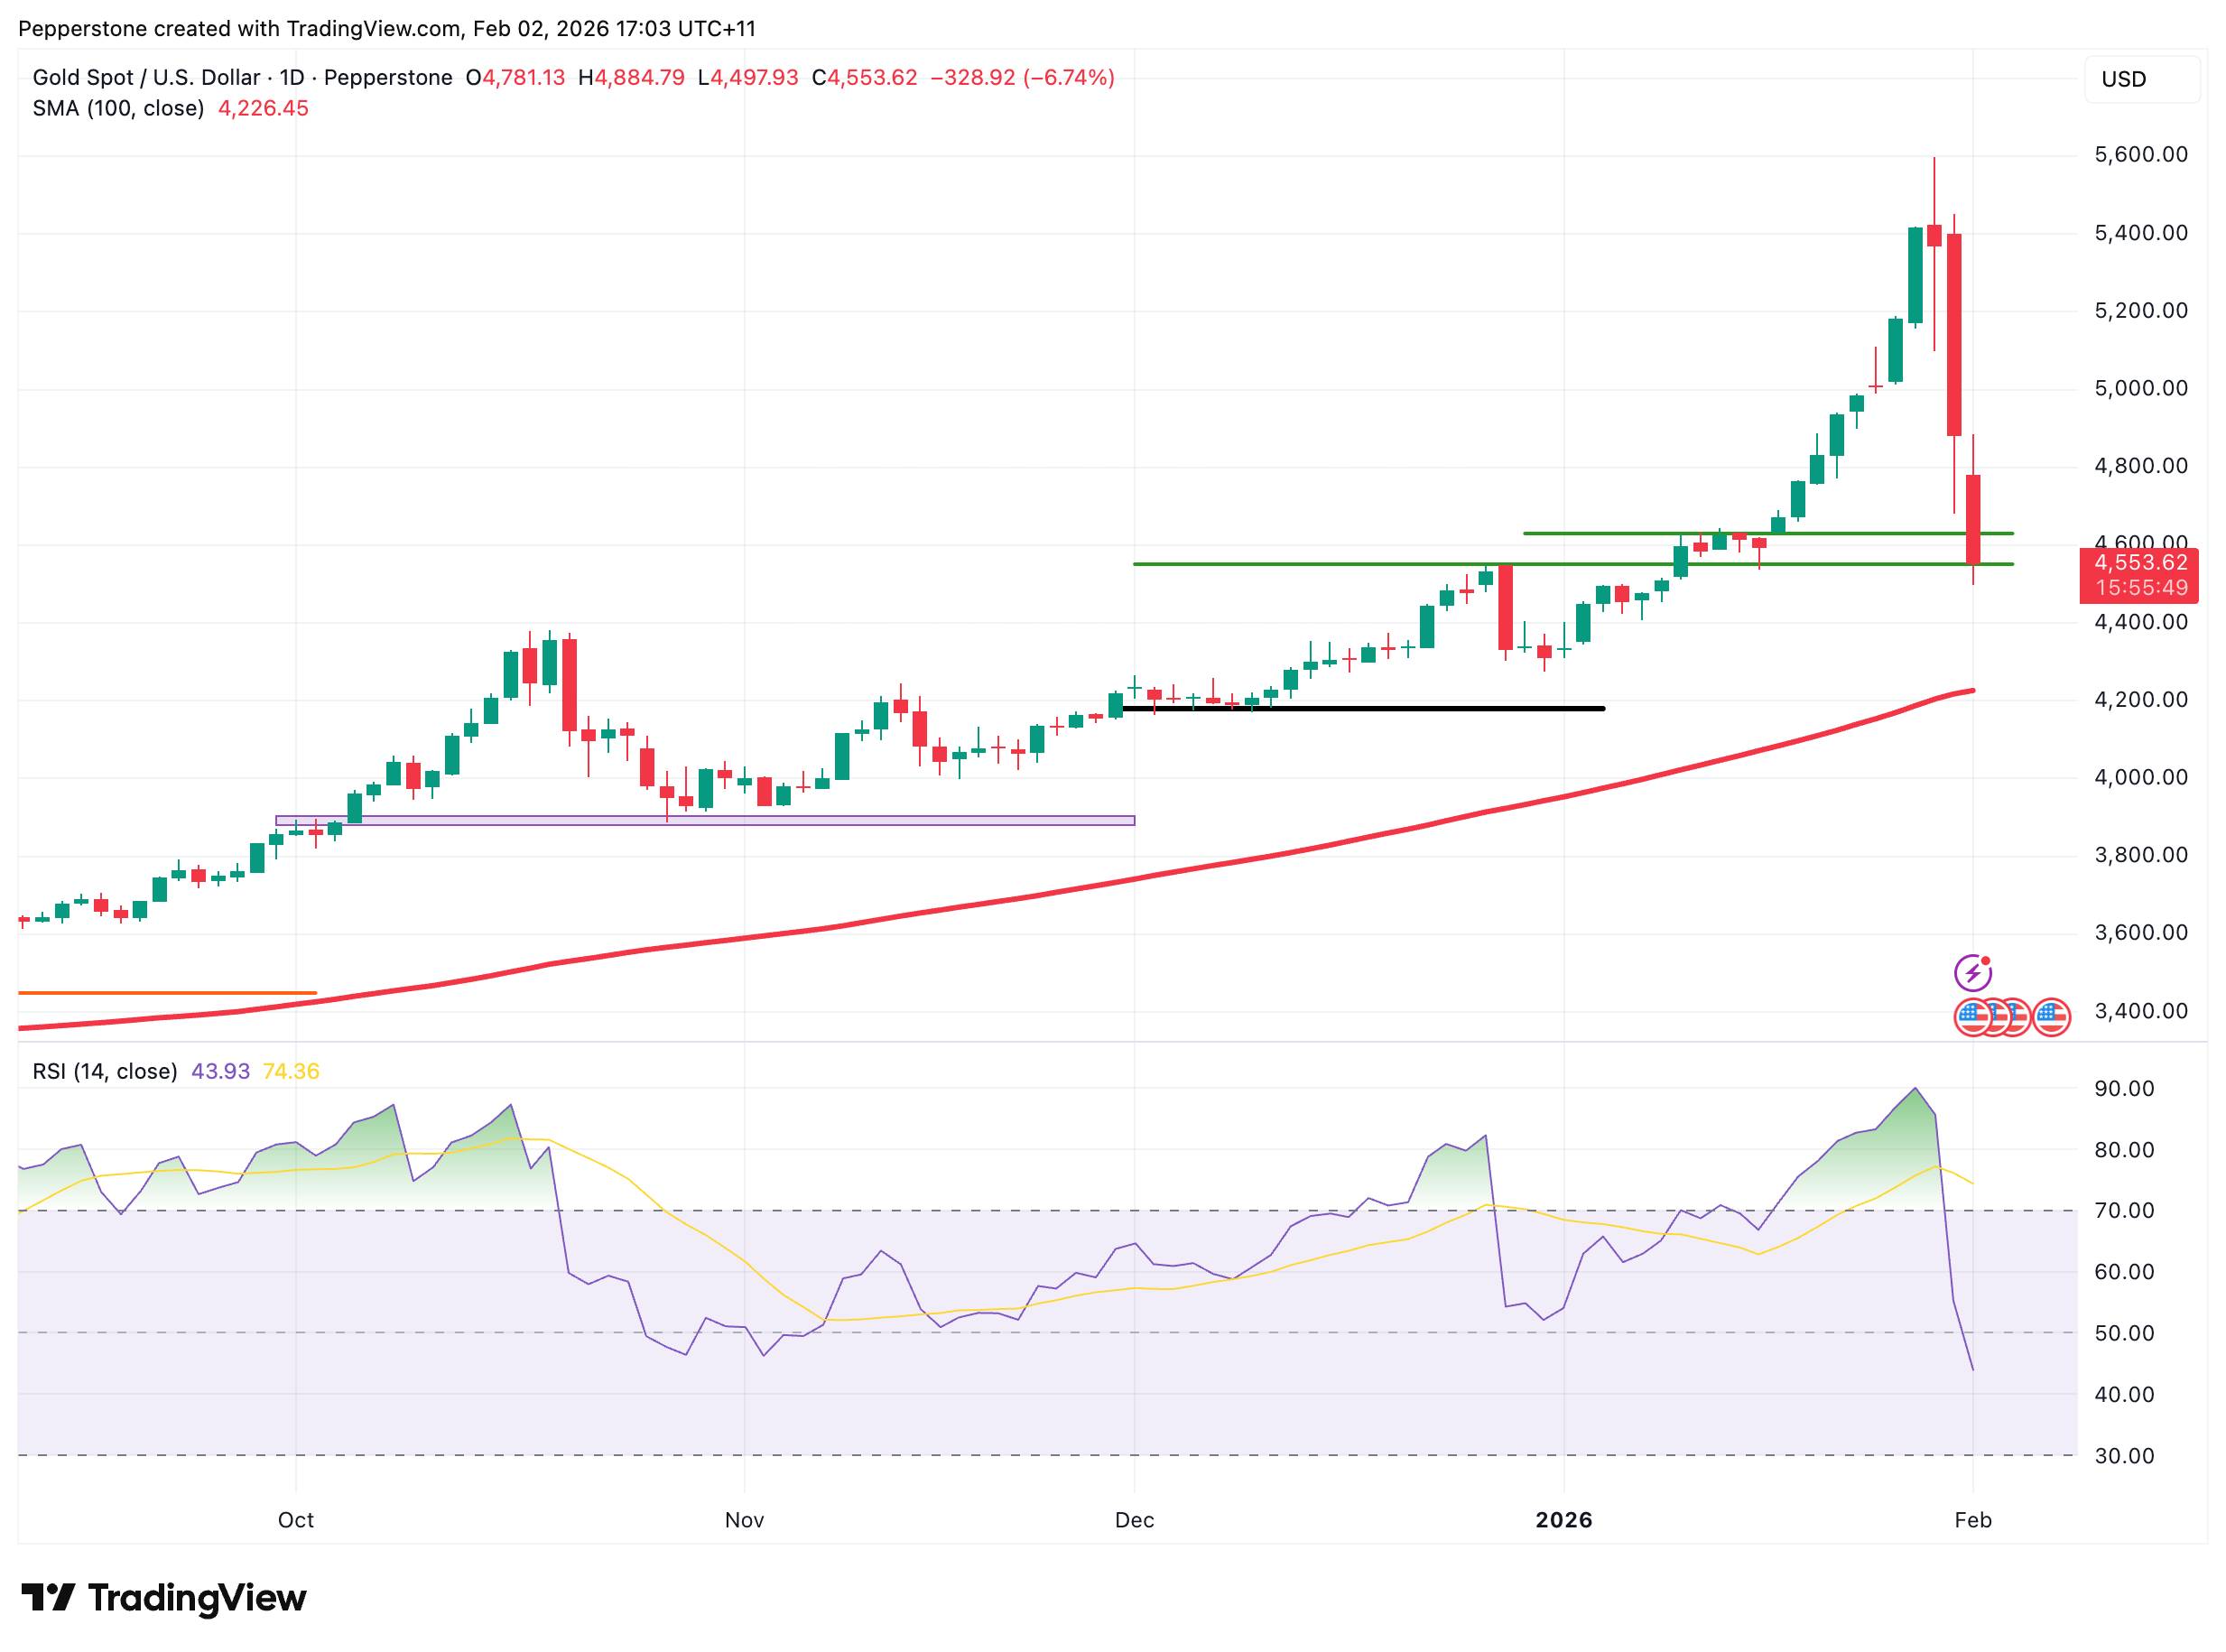
El impulso bajista ha continuado esta semana, con precios que han bajado más de $1,000 desde los máximos históricos, y que actualmente están probando el máximo de diciembre en $4,550. Si la presión de venta persiste, podría encontrarse soporte cerca de $4,300 y la media móvil de 100 días.
Por el contrario, si se mantiene el nivel de $4,550 y los compradores vuelven a entrar, podría surgir una resistencia en torno a $4,630 y el cierre del viernes cerca de $4,880, con $4,980-$5,000 como rango clave para una nueva prueba. Un movimiento sostenido por encima de $5,100 ayudaría a confirmar el restablecimiento de una tendencia alcista.
La semana pasada, Trump nominó oficialmente a Kevin Warsh como el próximo presidente de la Reserva Federal, lo que provocó el retroceso del oro desde máximos históricos.
En comparación con otros candidatos potenciales, Warsh es visto como políticamente creíble y flexible: puede apoyar recortes de tasas en coordinación con Trump bajo las condiciones adecuadas, pero tiene baja tolerancia a la inflación y ha abogado durante mucho tiempo por reducir el balance de la Reserva Federal.
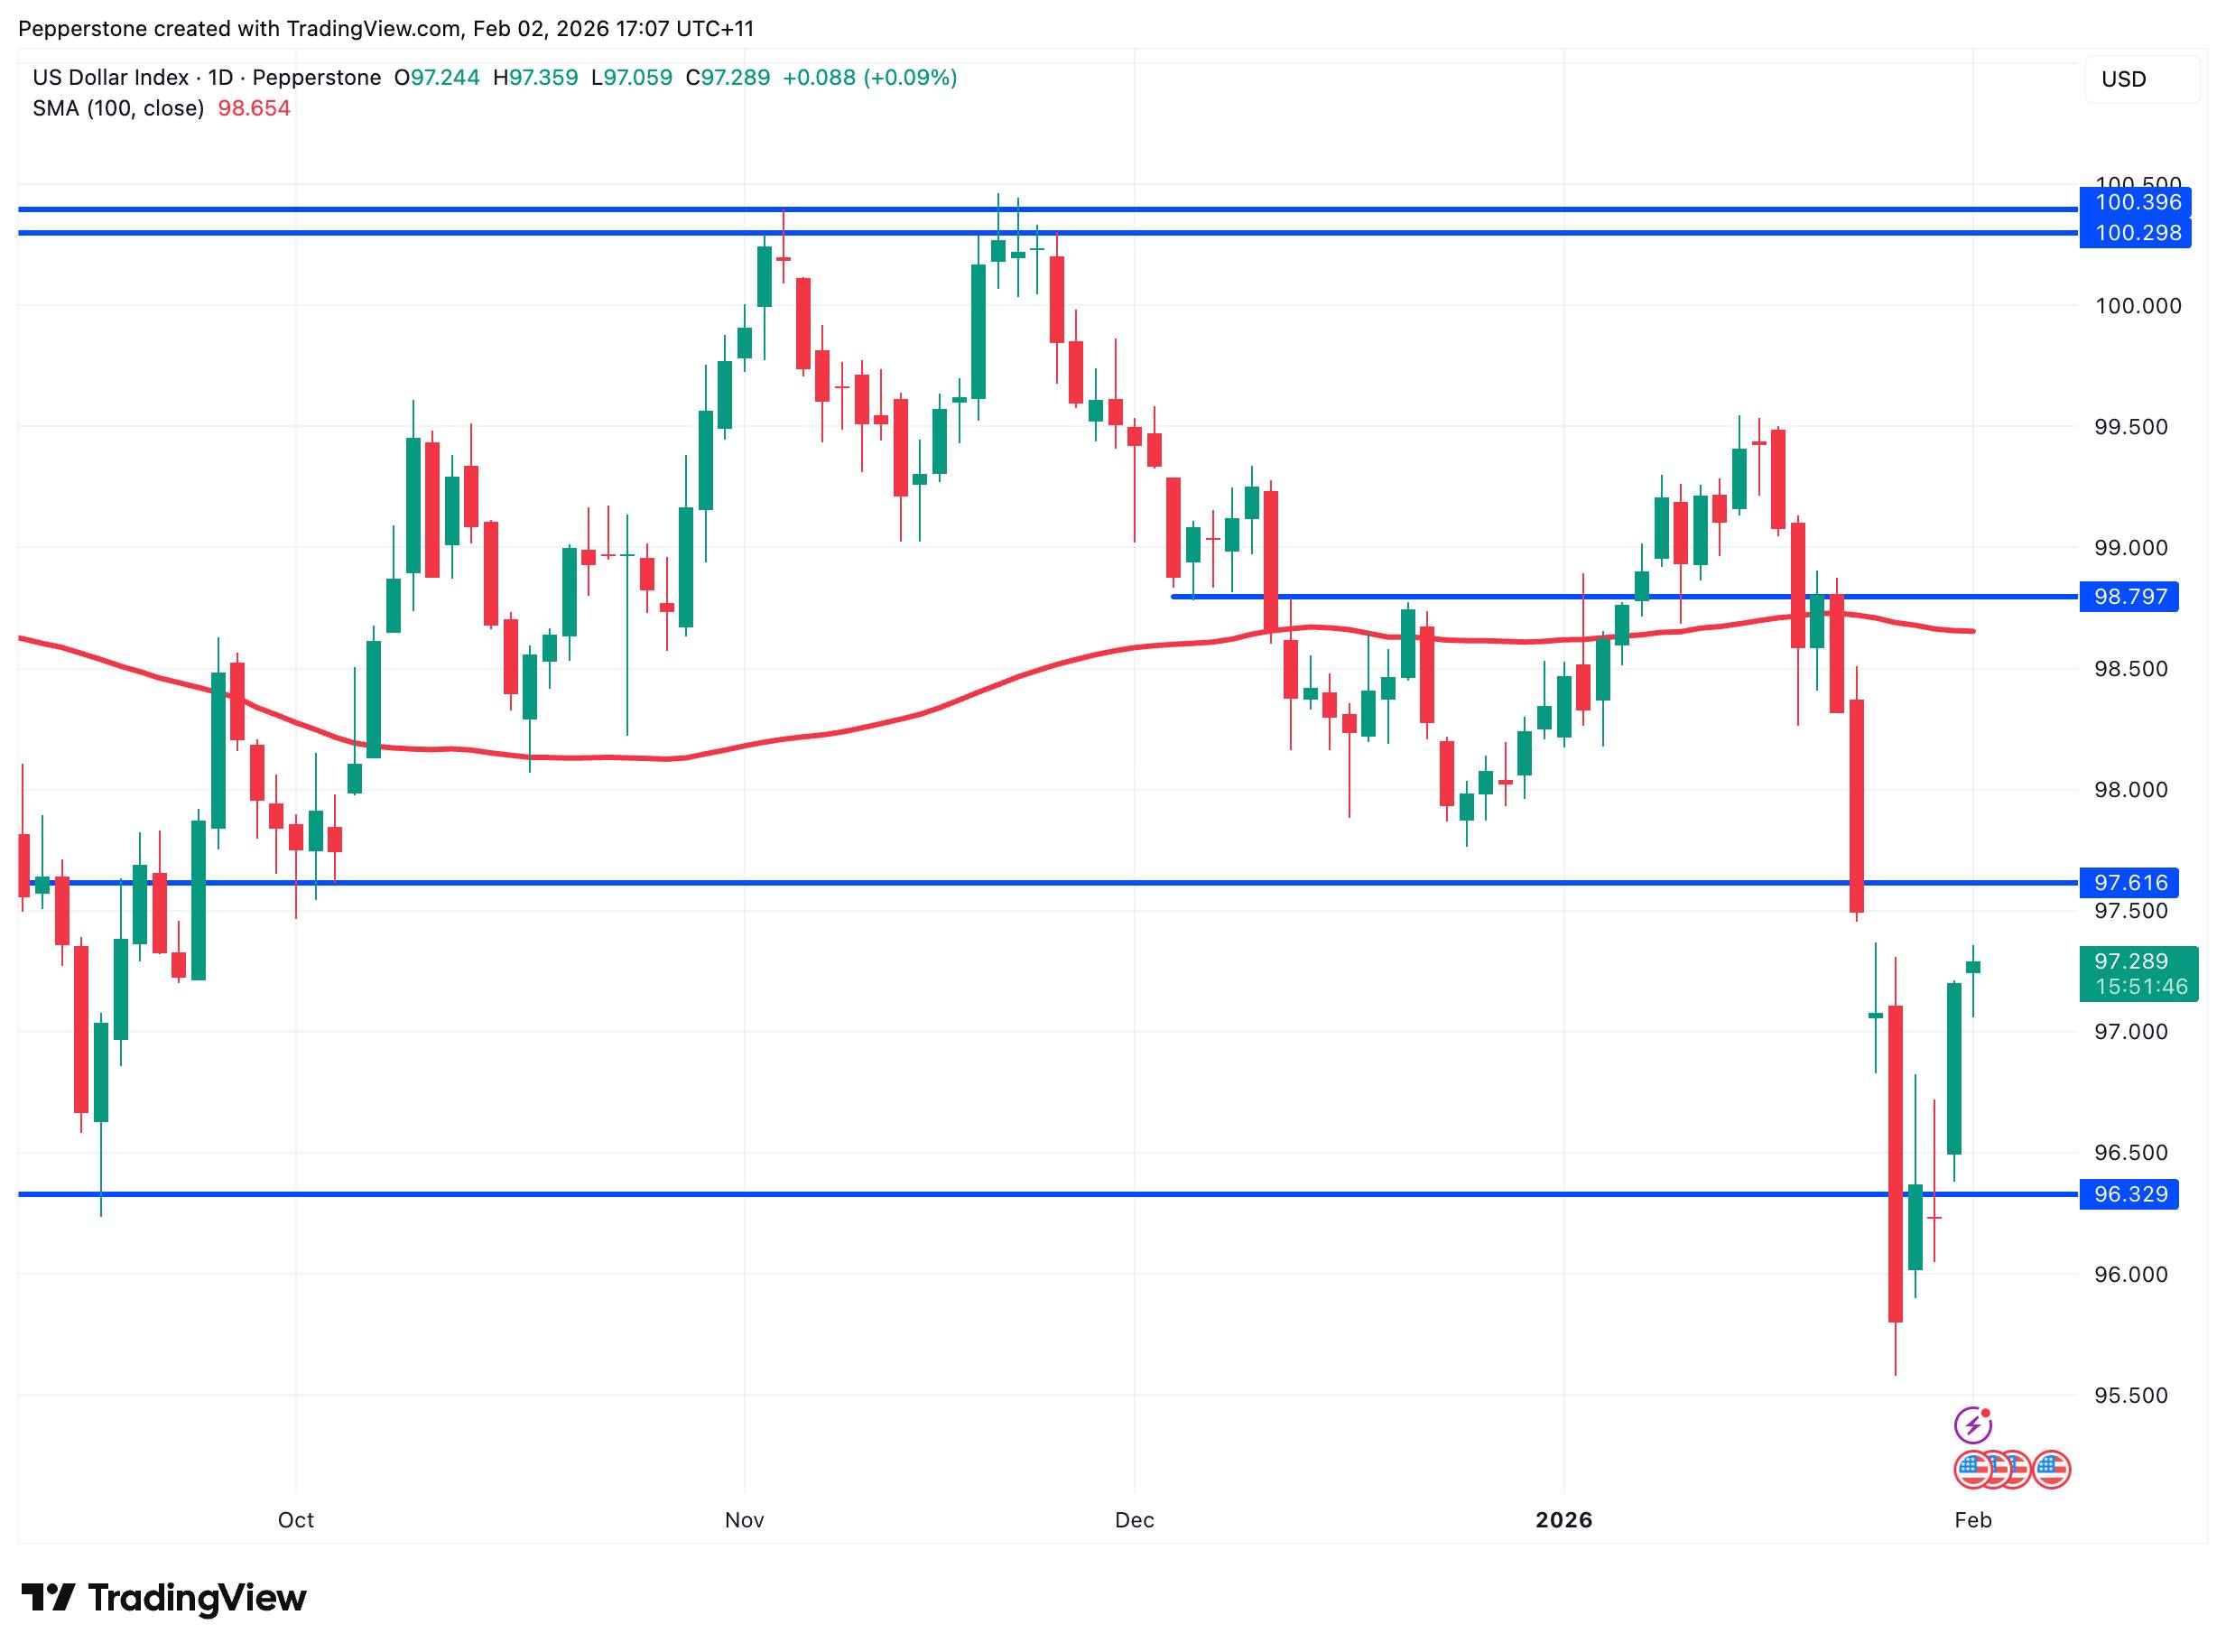
Los mercados interpretaron rápidamente su nominación como una postura agresiva para la Fed. El índice DXY repuntó con fuerza desde mínimos de cuatro años, presionando al oro denominado en dólares. La aparente capacidad de Warsh para preservar la independencia de la Fed también redujo el atractivo del oro como cobertura contra la incertidumbre política.
Es importante destacar que el retroceso del oro no se debió únicamente a la noticia en sí, sino que reflejó una concentración excesiva de posiciones largas, lo que hizo que el mercado fuera extremadamente sensible a cualquier catalizador negativo. La nominación de Warsh finalmente se convirtió en la gota que colmó el vaso para las posiciones largas elevadas.
Combinados con los movimientos extremos del viernes por la noche, algunas estrategias cuantitativas y programáticas probablemente activaron stop-loss en un entorno altamente apalancado y volátil, amplificando la venta masiva.
Los márgenes más altos y la flexibilización geopolítica aceleran el desapalancamiento
Más allá de la nominación de la Fed, dos factores adicionales magnificaron el retroceso del oro.
En primer lugar, desde mediados de enero, CME cambió el cálculo de su margen de metales preciosos de un monto fijo en dólares a un porcentaje del tamaño del contrato. Además, CME aumentó los márgenes de mantenimiento cinco veces en nueve días hábiles hasta la semana pasada, lo que incrementó drásticamente las llamadas de margen y las liquidaciones forzadas, lo que llevó a algunos participantes a cerrar posiciones.
En segundo lugar, la relajación de las tensiones geopolíticas redujo la demanda de oro como refugio seguro. Las noticias sobre la renovada colaboración entre Estados Unidos e Irán y los planes para una reunión trilateral entre Rusia y Ucrania a principios de febrero contribuyeron a enfriar los precios del riesgo, actuando como un obstáculo a corto plazo para el oro.
A pesar de las importantes ventas a corto plazo, los tres principales impulsores del oro a mediano y largo plazo siguen intactos: el creciente riesgo crediticio soberano global, el continuo recorte de tasas de la Fed y la incertidumbre política y geopolítica que impulsa la demanda de refugio seguro.
Las economías desarrolladas siguen enfrentándose a crecientes presiones de deuda, desde la iniciativa "One Big Beautiful Bill" de EE. UU., las propuestas de expansión fiscal de Takaichi, hasta los planes de aumento del gasto de la eurozona. En comparación con la disciplina fiscal, la tendencia de la "competencia por la deuda" se está intensificando.
En este contexto, las preocupaciones sobre la sostenibilidad fiscal y la credibilidad institucional hacen que los bancos centrales sigan comprando oro, lo que proporciona respaldo a largo plazo.
Desde la perspectiva de la trayectoria de las tasas de la Fed, la debilidad estructural persiste en el mercado laboral estadounidense, mientras que los efectos inflacionarios impulsados por los aranceles probablemente sean puntuales. Incluso con la postura restrictiva de Warsh, el mercado aún prevé dos recortes de tasas para fin de año, lo que significa que este retroceso refleja el sentimiento y el posicionamiento más que un cambio fundamental.
Además, los acontecimientos geopolíticos intermitentes, la transición de la Reserva Federal y las próximas elecciones intermedias en Estados Unidos aumentan la incertidumbre política, lo que podría reavivar la demanda de activos de refugio seguro.
Después de tanta volatilidad, el caso alcista del oro a mediano plazo se mantiene, y es probable que la base de precios aumente gradualmente en medio de las fluctuaciones en curso.
Lo próximo para el oro: Observe las nóminas no agrícolas
En general, la reciente caída del oro refleja la toma de ganancias, la revalorización de las políticas monetarias y un desapalancamiento forzado. La preocupación por el crédito soberano, las perspectivas de recorte de tipos de la Reserva Federal y la incertidumbre política y geopolítica siguen siendo el consenso del mercado.
Si bien el camino a mediano plazo de menor resistencia para el oro sigue siendo hacia arriba, el mercado se encuentra en una fase pronunciada de "desapalancamiento mecánico".
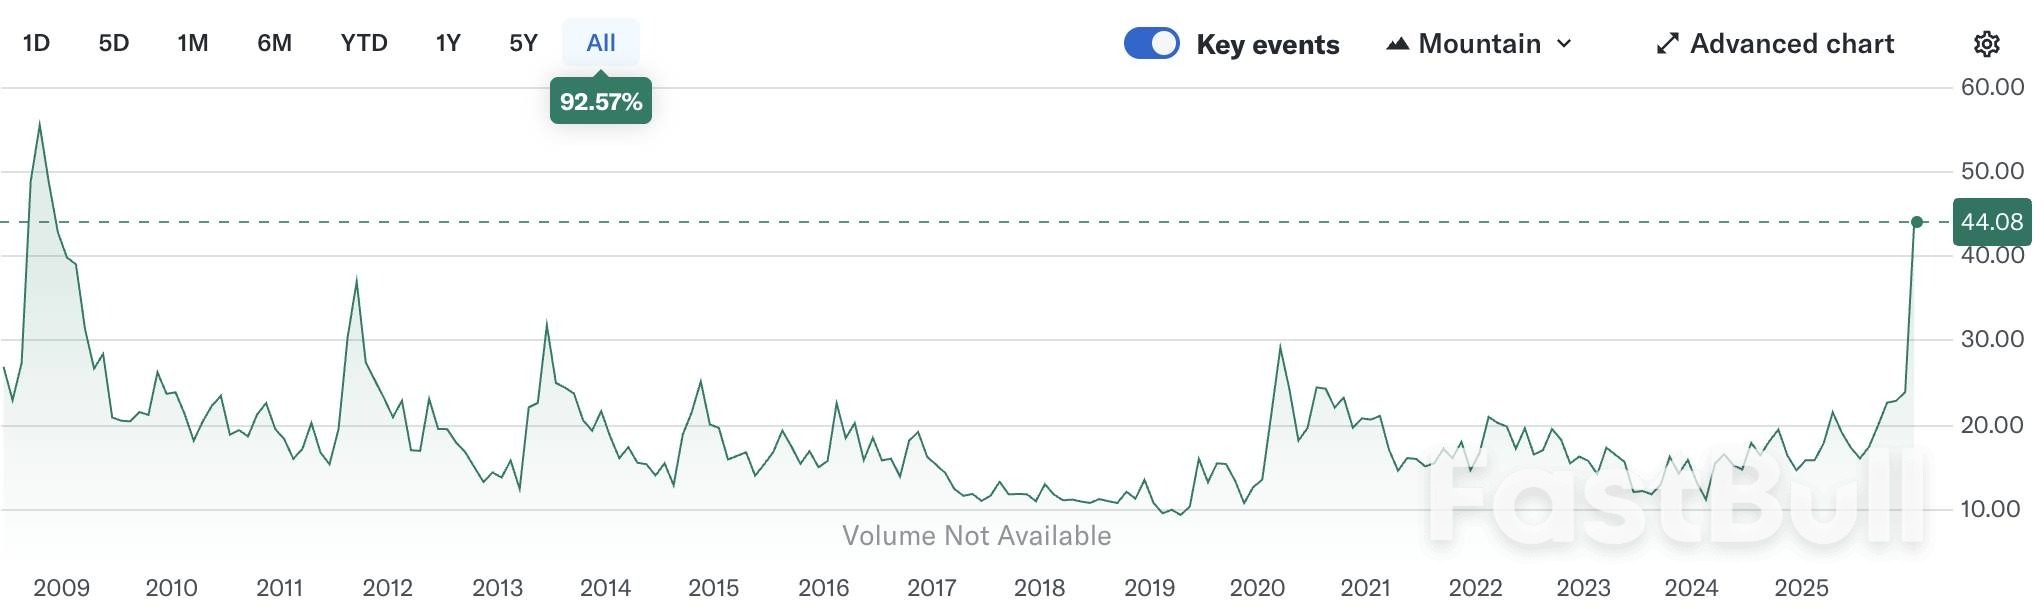
La volatilidad implícita del oro (GVZ) está muy por encima de los promedios históricos, acercándose a niveles observados por última vez durante la crisis financiera mundial de 2008, lo que hace que la pesca de fondo a corto plazo sea arriesgada. Es probable que los operadores estén esperando una confirmación más clara de la tendencia.
Esta semana se publicarán varios datos económicos clave de EE. UU., destacando el informe de nóminas no agrícolas de enero. El mercado espera 68.000 nuevos empleos, frente a los 50.000 anteriores, con una tasa de desempleo estable en el 4,4 %.
Si los resultados cumplen las expectativas, la resiliencia del mercado laboral podría mantener la presión sobre el oro. Si los datos son significativamente inferiores —digamos, entre 30.000 y 50.000 nuevos empleos y el desempleo aumenta al 4,5%—, el oro podría recibir apoyo.
Dicho esto, dado que el mandato de Powell termina en mayo, las posibilidades de un recorte de tasas antes siguen siendo escasas, por lo que es probable que cualquier impacto en el oro sea de corta duración y esté impulsado principalmente por la volatilidad.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


