


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX



Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior







La semana pasada, el oro mostró resiliencia en medio de una mayor volatilidad. La persistente debilidad del dólar, las continuas compras de los bancos centrales y la demanda de activos refugio impulsada por la incertidumbre geopolítica impulsaron el repunte.
La semana pasada, el oro mostró resiliencia en medio de una mayor volatilidad. La persistente debilidad del dólar, las continuas compras de los bancos centrales y la demanda de activos refugio impulsada por la incertidumbre geopolítica impulsaron el repunte. Al mismo tiempo, las declaraciones agresivas de los funcionarios de la Reserva Federal presionaron los precios a niveles elevados.
Esta semana, los mercados se enfrentan a varios eventos de riesgo clave, como las nóminas no agrícolas de EE. UU. y los datos del IPC de noviembre, así como las decisiones sobre las tasas de interés del Banco de Inglaterra y el Banco de Japón. El resultado de estos eventos podría influir en las expectativas sobre las tasas de interés y la percepción del riesgo, lo que determinaría significativamente la trayectoria del oro hacia fin de año.
En el gráfico diario del XAUUSD, el impulso alcista del oro cobró impulso con fuerza la semana pasada, con cuatro ganancias diarias consecutivas, lo que transformó la tendencia de consolidación a una tendencia alcista activa. El jueves, los precios superaron la resistencia clave de $4,250, y el viernes, los máximos intradía alcanzaron los $4,353, marcando un máximo de siete semanas.
Aunque hubo un rápido retroceso de casi $ 100 durante la sesión estadounidense del viernes, con una larga sombra superior que destacó la presión de venta de alto nivel, el oro finalmente se mantuvo por encima de los $ 4,300, registrando una ganancia semanal de casi 2.5%, lo que indica que los alcistas se mantuvieron firmemente en control.
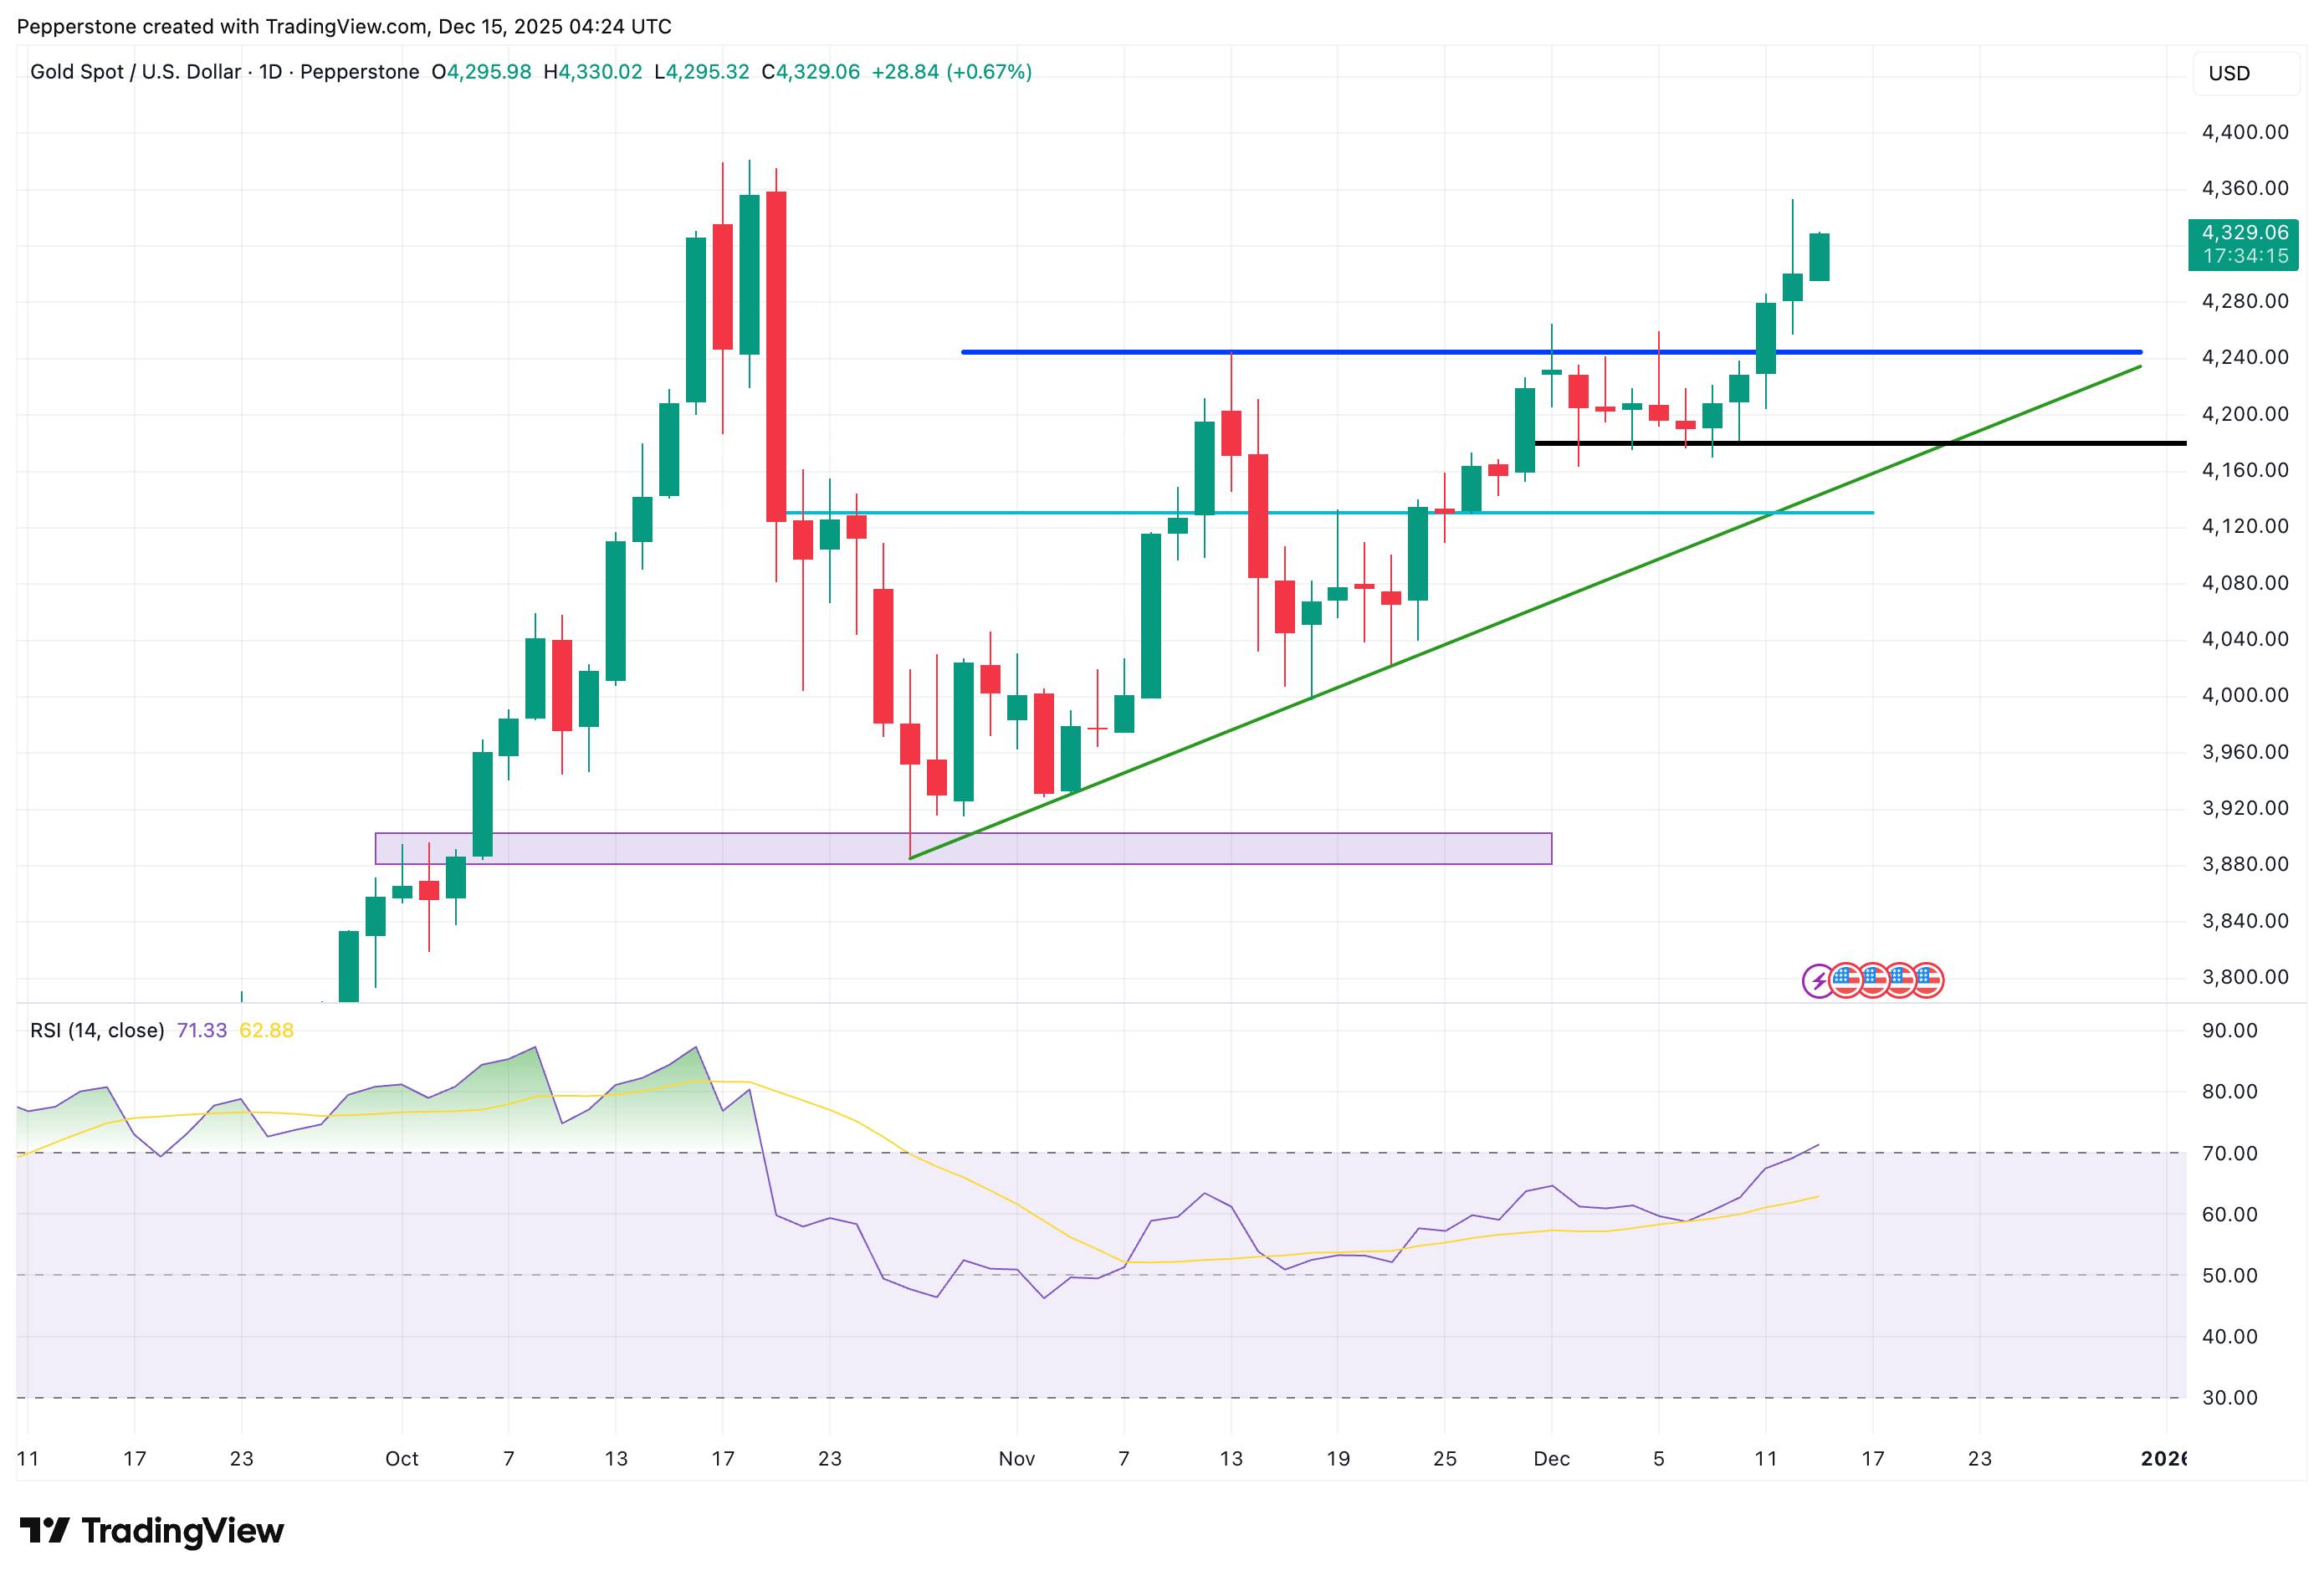
Al comenzar el lunes, el oro continuó su impulso alcista, con el RSI volviendo a entrar en la zona de sobrecompra por encima de 70, lo que indica un impulso sostenido a corto plazo. Si la vela diaria cierra por encima de los 4300 $, la confianza del mercado en la tendencia alcista se fortalecerá, y es probable que los precios alcancen el máximo anterior de 4381 $.
Sin embargo, considerando la fortaleza a corto plazo, una caída por debajo de $4,300 podría ver surgir soporte alrededor del mínimo de consolidación de $4,180 y la línea de tendencia alcista que se extiende desde fines de octubre, atrayendo potencialmente a compradores de caídas.
La capacidad del oro para mantener sus ganancias en niveles elevados se sustenta en tres factores clave: la tendencia a la debilidad del dólar, las continuas compras de los bancos centrales y la cobertura de la demanda en medio de la incertidumbre geopolítica. En conjunto, estos elementos constituyen el marco subyacente para el soporte del precio del oro.
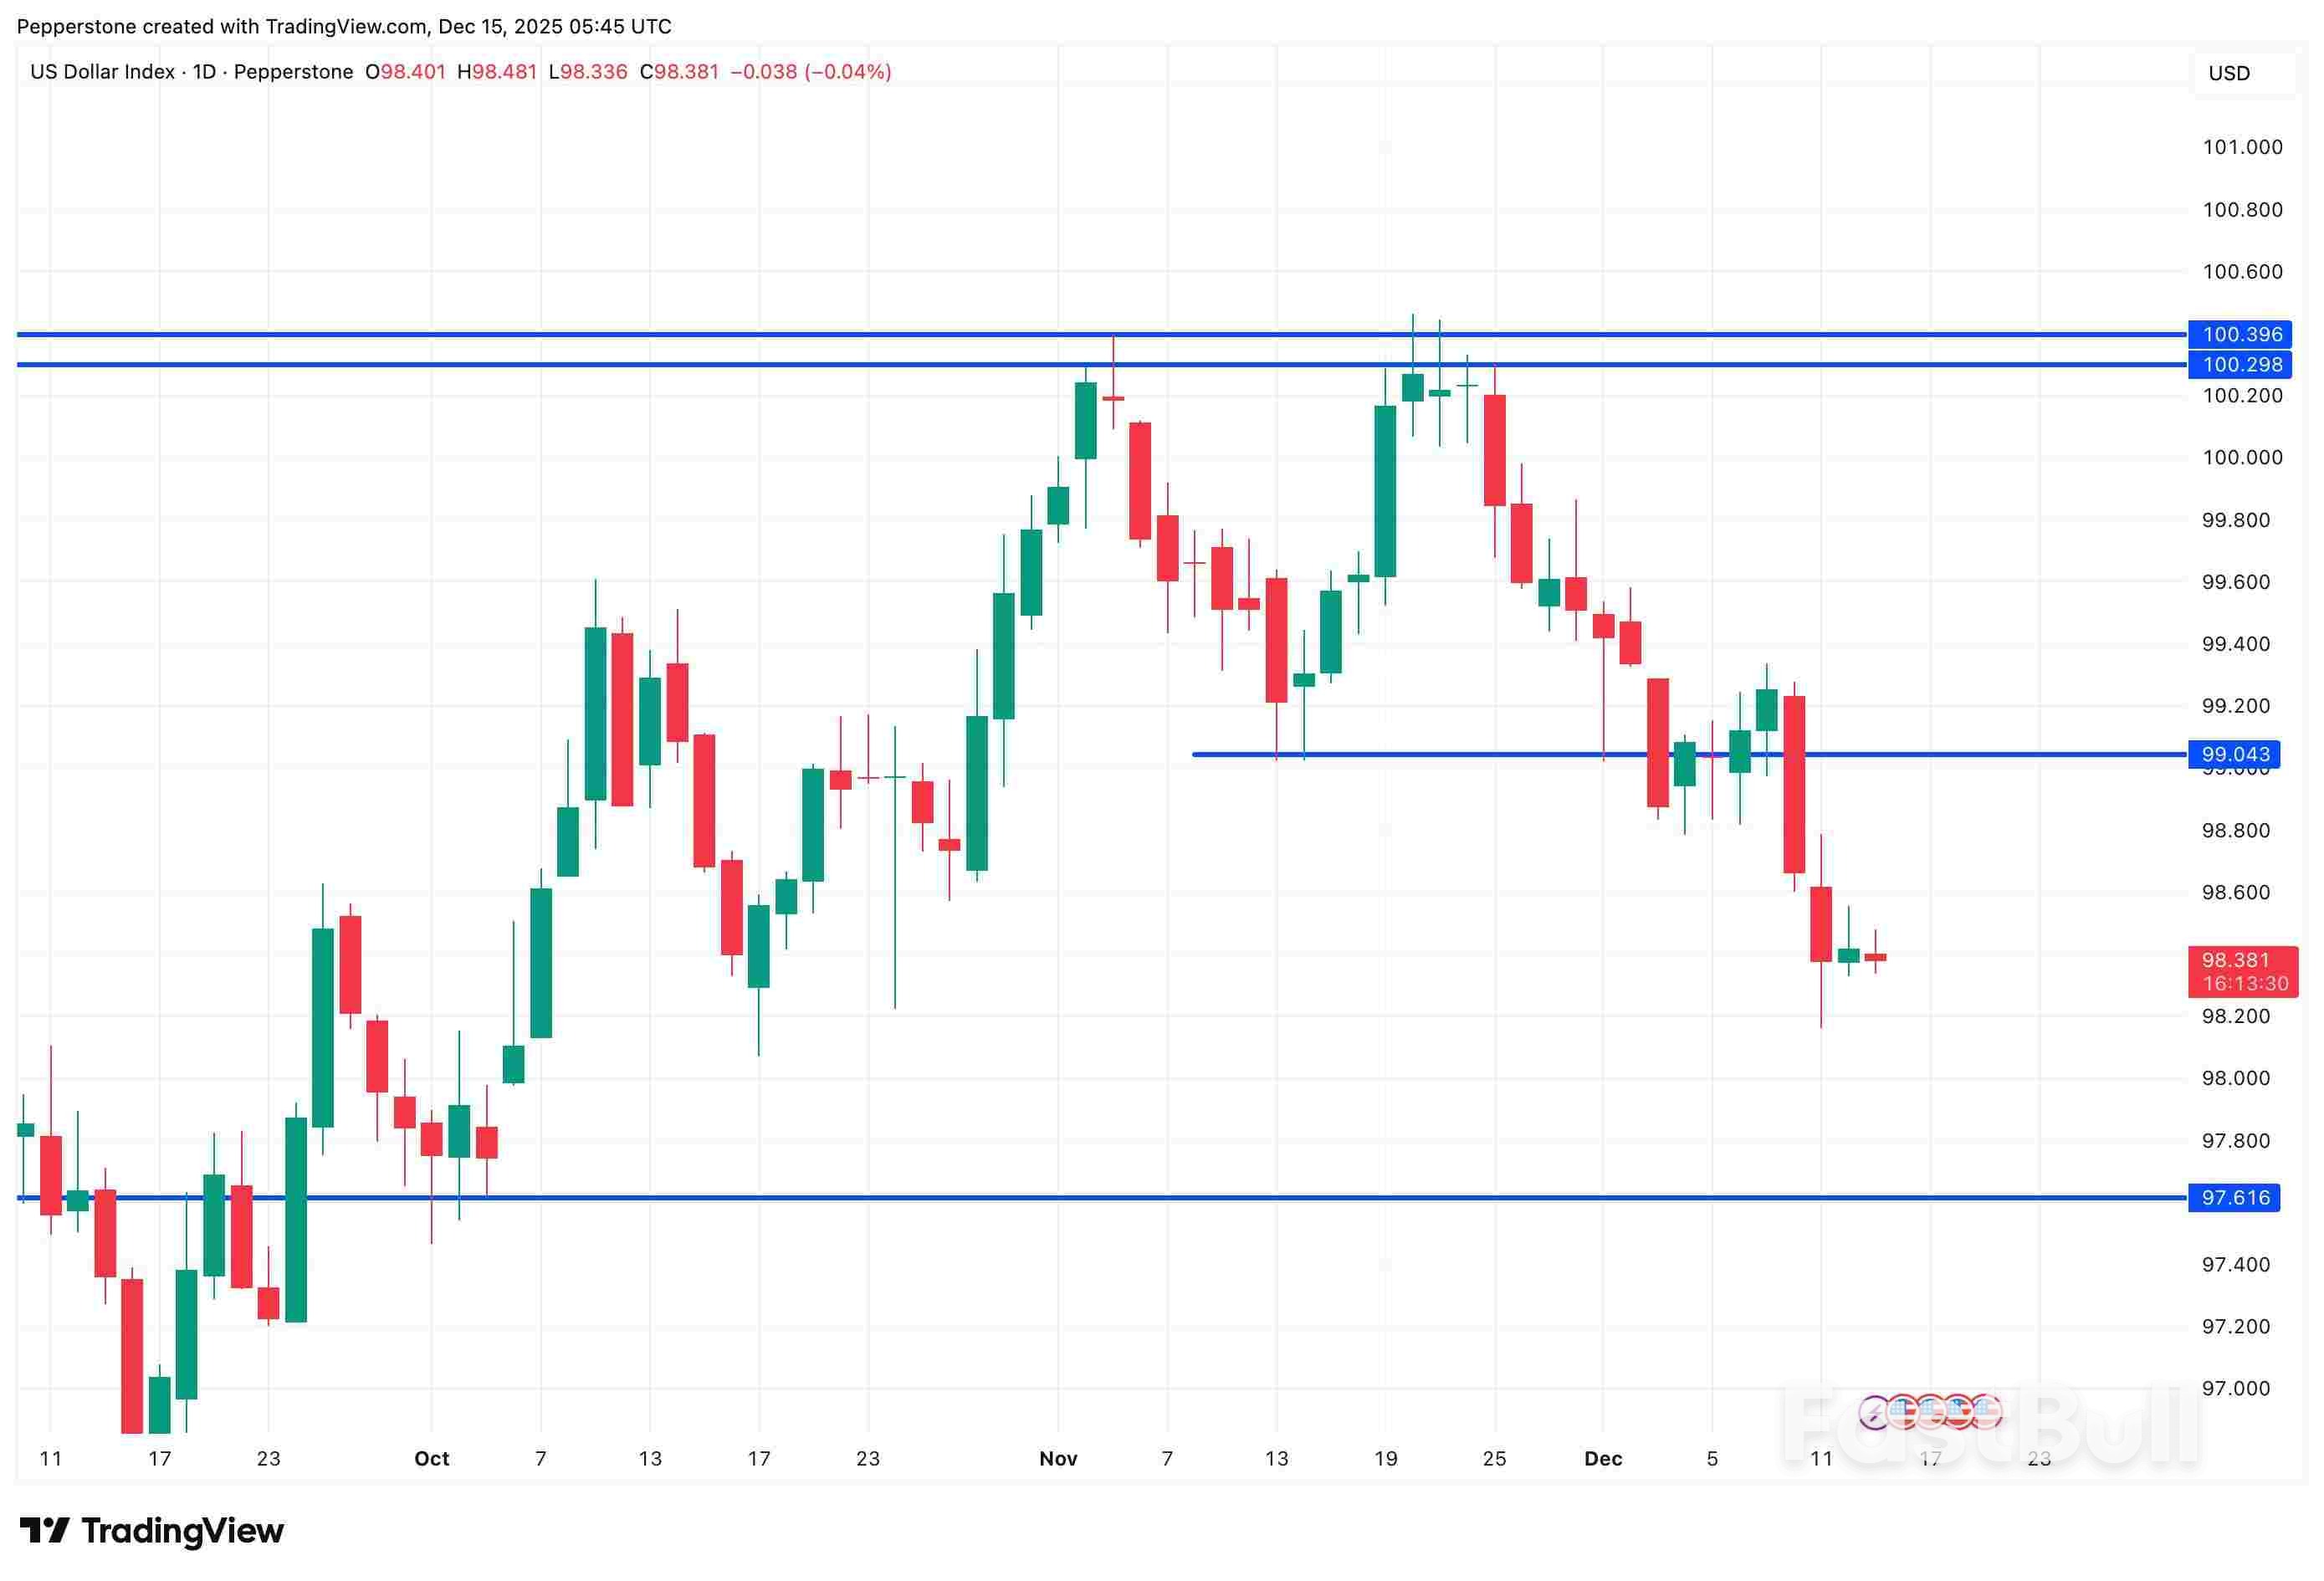
En cuanto a la política monetaria, en diciembre la Fed recortó los tipos de interés junto con la reanudación de las compras de bonos del Tesoro a corto plazo para aliviar la presión de liquidez, lo que contribuyó a la moderación de los rendimientos estadounidenses a corto plazo. El índice del dólar cayó por tercera semana consecutiva, alcanzando brevemente mínimos a corto plazo en torno a 98.
La debilidad del dólar reduce el costo de oportunidad de mantener oro y disminuye el atractivo relativo de los activos de mayor rendimiento, redirigiendo los flujos de capital nuevamente hacia el oro.
Meanwhile, central bank buying continues to act as a long-term "anchor" for gold. According to the World Gold Council, global central banks added a net 53 tonnes of gold in October, a significant month-on-month increase and the highest single-month total this year. Consistent official purchases provide a solid base for gold at high levels and support market acceptance of current price ranges.
Geopolitical uncertainty also remains a factor. From US interception of Venezuelan oil shipments, the ongoing Russia-Ukraine stalemate, to tensions in Southeast Asia, these events continually reinforce demand for hedging. While each may have limited immediate impact, collectively they offer marginal support to gold amid broader uncertainty.
Although Fed Chair Powell has clearly signaled that rate hikes are not being considered in the near term, hawkish voices persist within the Fed.
Last Friday, Cleveland Fed President Harker (2026 voting member), Chicago Fed President Goolsby, and Kansas City Fed President George highlighted persistent inflation concerns, favoring a more restrictive stance. These comments pushed down market expectations for 2026 rate cuts, naturally weighing on short-term demand for non-yielding gold.
In my view, this is more of a sentiment recalibration at high levels than the start of a trend reversal. As long as the dollar remains relatively weak, coupled with ongoing central bank purchases and geopolitical hedging demand, the medium-term bullish structure for gold remains intact.
Overall, the bullish structure for gold remains intact, but short-term volatility has increased. With the holiday season approaching, active capital is winding down and market liquidity is thinner. Any deviation from expectations in major risk events is more likely to trigger trend moves rather than just intraday noise. In this environment, risk management is more important than directional calls.
In the US, key focus this week is on November nonfarm payrolls (Thursday AEDT) and CPI (Friday AEDT). Markets expect around 50k new jobs, a slight rise in the unemployment rate to 4.5%, and core inflation near 3%.
If labor data comes in slightly stronger, say 60–70k new jobs with unemployment at 4.4–4.5% and inflation broadly as expected, it would suggest the economy is not slowing sharply and that rate cuts still have room, potentially putting modest pressure on gold bulls.
Conversely, if the labor market shows a clear weakness—negative job growth, unemployment rising to 4.6% or higher, and core inflation falling to 2.8–2.9%—markets may price in a "recession trade," which would clearly benefit gold.
Además, varios funcionarios de la Reserva Federal, entre ellos Williams y Bostic, tienen previsto hablar esta semana. Sus comentarios sobre las perspectivas económicas y la orientación de la política monetaria podrían influir aún más en las expectativas de una futura flexibilización monetaria, amplificando las fluctuaciones de precios a corto plazo.
A nivel mundial, la divergencia en las políticas de los bancos centrales también es significativa. El mercado prevé ampliamente que el Banco de Inglaterra recorte los tipos de interés en 25 puntos básicos, mientras que el Banco de Japón tiene más del 90 % de probabilidades de subirlos. Las trayectorias divergentes entre los principales bancos centrales podrían, a través de los canales cambiarios y de tipos de interés, intensificar aún más la volatilidad del oro a corto plazo.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


