• Trade
  • Cotizaciones
  • Copiar
  • Concurso
  • 24/7
  • Calendario
  • P&R
  • Charlar
Filtros
SIMBOLO
ÚLTIMO
OFERTA
DEMANDA
ALTO
BAJO
VAR. NETA
VAR. %
SPREAD
FUENTE
SPX
S&P 500 Index
7699.15
7699.15
7699.15
7732.21
7690.94
-44.83
-0.58%
--
--
DJI
Dow Jones Industrial Average
52188.59
52188.59
52188.59
52405.88
52086.13
-286.51
-0.55%
--
--
IXIC
NASDAQ Composite Index
26118.46
26118.46
26118.46
26286.46
26053.16
-431.38
-1.62%
--
--
USDX
US Dollar Index
101.828
101.828
101.908
102.270
101.755
-0.130
-0.13%
--
--
EURUSD
Euro / US Dollar
1.11634
1.11634
1.11643
1.11733
1.11042
+0.00112
+ 0.10%
--
--
GBPUSD
Pound Sterling / US Dollar
1.33637
1.33637
1.33649
1.33796
1.32955
+0.00395
+ 0.30%
--
--
XAUUSD
Gold / US Dollar
4007.40
4007.40
4007.81
4068.79
4005.53
-59.84
-1.47%
--
--
WTI
Light Sweet Crude Oil
101.201
101.201
101.231
101.530
99.081
-0.004
0.00%
--
--

Cuenta de Comunidad

Cuentas de Señales
--
Cuentas Rentables
--
Cuentas con Pérdidas
--
Ver más

Conviértete en proveedor de señales

Vender señales y obtener ingresos

Ver más

Guía para el Copy Trading

Comienza con facilidad y confianza

Ver más

Cuentas de Señal para Miembros

Todas las Cuentas de Señal

Mejor Retorno
  • Mejor Retorno
  • Mejor P/L
  • Mejor MDD
Última 1 Semana
  • Última 1 Semana
  • Último 1 Mes
  • Último 1 Año

Todos los Concursos

  • Todo
  • Recomendar
  • Acciones
  • Criptomonedas
  • Bancos centrales
  • Actualizaciones de Trump
  • Noticias destacadas
Solo las noticias principales
Compartir

Los futuros del petróleo crudo en la Bolsa de Futuros de Shanghái cerraron con una caída del 1,96% en la sesión nocturna, a 721,50 yuanes por barril. Los futuros del oro de Shanghái cerraron con una caída del 1,02% y los futuros de la plata de Shanghái cerraron con una caída del 4,10%.

Compartir

El presidente estadounidense Trump ha propuesto cambiar el nombre del estrecho de Ormuz a estrecho de Trump.

Compartir

Trump: Estados Unidos está trabajando con Venezuela para extraer millones de barriles de petróleo para abastecer a Estados Unidos.

Compartir

El presidente estadounidense Trump reiteró su intención de cambiar el nombre del Golfo de México a Golfo de los Estados Unidos.

Compartir

El presidente estadounidense Trump: Canadá ha mantenido recientemente una relación amistosa con Estados Unidos.

Compartir

El líder de la oposición venezolana, Machado, afirmó: Quienes colaboren en el proceso de transición deberán contar con garantías.

Compartir

El líder de la oposición venezolana, Machado, declaró: «El próximo gobierno debe crear una comisión de la verdad. También debe haber un proceso judicial de transición».

Compartir

El líder de la oposición venezolana, Machado, afirmó: Estados Unidos desempeñará un papel importante en Venezuela a largo plazo.

Compartir

La Oficina de Operaciones de Comercio Marítimo del Reino Unido (MTO) ha informado de que el responsable de seguridad de la empresa ha comunicado a la MTO que su buque cisterna fue alcanzado por un proyectil no identificado mientras completaba su tránsito por el estrecho de Ormuz.

Compartir

Fitch Ratings: La inflación supera el crecimiento salarial, poniendo a prueba la capacidad de resistencia de los consumidores de la eurozona.

Compartir

Los futuros del estaño en la LME cerraron con una caída de 1.020 dólares.

Compartir

Los futuros del cobre de la LME cerraron con una baja de 121 dólares, a 14.356 dólares por tonelada. Los futuros del aluminio de la LME cerraron con una subida de 6 dólares, a 3.078 dólares por tonelada. Los futuros del zinc de la LME cerraron con una subida de 20 dólares, a 3.883 dólares por tonelada. Los futuros del plomo de la LME cerraron con una subida de 16 dólares, a 1.915 dólares por tonelada. Los futuros del níquel de la LME cerraron con una baja de 69 dólares, a 15.536 dólares por tonelada. Los futuros del estaño de la LME cerraron con una baja de 1.020 dólares, a 49.697 dólares por tonelada. Los futuros del cobalto de la LME cerraron sin cambios, a 33.510 dólares por tonelada.

Compartir

Los futuros del oro en Nueva York cayeron por debajo de los 4.020 dólares por onza, un 0,78% menos en la jornada.

Compartir

El precio del oro al contado cayó por debajo de los 4.010 dólares por onza, un 1,41% menos que el día anterior.

Compartir

Trump: Estados Unidos tuvo que atacar a Irán para impedir que adquiriera armas nucleares.

Compartir

El presidente estadounidense Trump reiteró que el conflicto con Irán terminará pronto.

Compartir

El líder de la oposición venezolana, Machado, declaró: Una transición ordenada en Venezuela redunda en interés de Estados Unidos y de todo el hemisferio occidental.

Compartir

El presidente ruso Vladimir Putin: No queremos que se repita en el mar Báltico una situación como la del estrecho de Ormuz.

Compartir

El presidente ruso Vladimir Putin: Ningún otro país del mundo, aparte de Rusia, tiene la capacidad de producir pequeñas centrales nucleares.

Compartir

El líder de la oposición venezolana, Machado, afirmó: "Las relaciones con Estados Unidos se basan en el respeto mutuo".

HORA
ACT.
PNSTC.
PREV.
IMPACTO
Sudáfrica IPP interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Expectativas de inflación al consumidor (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Expectativas de precios de venta (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de clima industrial (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Confianza del Consumidor Final (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Confianza Económica (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Prosperidad del Sector Servicios (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia Tasa promedio del bono BTP a 5 años

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia Tasa promedio de la subasta de bonos BTP a 10 años

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo pmdio. a 4 semanas (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales continuas de subsidio de desempleo (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gasto en consumo personal real Intermensual (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE intermensual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Ingresos personales intermensuales (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE interanual (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE Intertrimestral (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE subyacente intermensual (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Deflactor del PIB Intertrimestral (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gasto en consumo personal real intertrimestral preliminar (Tercer trimestre)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE subyacente anualizado trimestral preliminar (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gastos personales intermensuales (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos PIB real anual intertrimestral Prelim. (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE subyacente interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa de depósito del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa principal de refinanciación del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa marginal de préstamo del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Declaración de política monetaria del BCE
Conferencia de prensa del BCE
Estados Unidos Variación semanal de las existencias de gas natural de la EIA

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Índice de precios PCE de la Fed de Dallas Itermensual (Septiembre)

--

P: --

A: --

Brasil Nominas de empleos netos CAGED (Septiembre)

--

P: --

A: --

Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjeros

--

P: --

A: --

Corea del Sur Ventas minoristas Intermensual (Septiembre)

--

P: --

A: --

Corea del Sur Productividad industrial Intermensual (Septiembre)

--

P: --

A: --

Corea del Sur Producción industrial intermensual (SA) (Septiembre)

--

P: --

A: --

Japón IPC de Tokio Intermensual (Octubre)

--

P: --

A: --

Japón Ratio de solicitantes de empleo (Septiembre)

--

P: --

A: --

Japón IPC de Tokio Interanual (Octubre)

--

P: --

A: --

Japón IPC subyacente de Tokio interanual (Octubre)

--

P: --

A: --

Japón Tasa de desempleo (Septiembre)

--

P: --

A: --

Japón IPC de Tokio (Excl. Alimentos y energía) (Octubre)

--

P: --

A: --

Japón Ventas menoristas Intermensuales (SA) (Septiembre)

--

P: --

A: --
Japón Ventas minoristas Interanual (Septiembre)

--

P: --

A: --
Japón Producción industrial intermensual preliminar (Septiembre)

--

P: --

A: --

Japón Producción industrial preliminar interanual (Septiembre)

--

P: --

A: --

Japón Inventario industrial Intermensual (Septiembre)

--

P: --

A: --

Japón Ventas minoristas (Septiembre)

--

P: --

A: --

Australia IPP interanual (Tercer trimestre)

--

P: --

A: --

Australia IPP intertrimestral (Tercer trimestre)

--

P: --

A: --

Japón Tipo de interés de referencia

--

P: --

A: --

Declaración de política monetaria
Japón Pedidos de construcción interanuales (Septiembre)

--

P: --

A: --

Japón Nuevas viviendas iniciadas Interanual (Septiembre)

--

P: --

A: --

Francia PIB Prelim. Interanual (SA) (Tercer trimestre)

--

P: --

A: --

Conferencia de prensa del BOJ
Turquia Índice de Confianza Económica (Octubre)

--

P: --

A: --

Reino Unido Índice nacional intermensual de precios de la vivienda (Octubre)

--

P: --

A: --

Reino Unido Índice nacional interanual de precios de la vivienda (Octubre)

--

P: --

A: --

Francia IPP Intermensual (Septiembre)

--

P: --

A: --

Alemania Tasa de desempleo (SA) (Octubre)

--

P: --

A: --

P&R con expertos
    • Todo
    • Sala de chat
    • Grupos
    • Amigos
    SHIZEN flag
    EuroTrader
    @SHIZENOkay that's a good one mate, so tell me what do you wish to know about risk?
    @EuroTraderwhich one so better, a fixed or flexible risk in the market?
    EuroTrader flag
    SHIZEN
    @EuroTraderwhich one so better, a fixed or flexible risk in the market?
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    EuroTrader flag
    EuroTrader flag
    EuroTrader
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    @SHIZENThough you can have an average RR while doing that
    EuroTrader flag
    EuroTrader
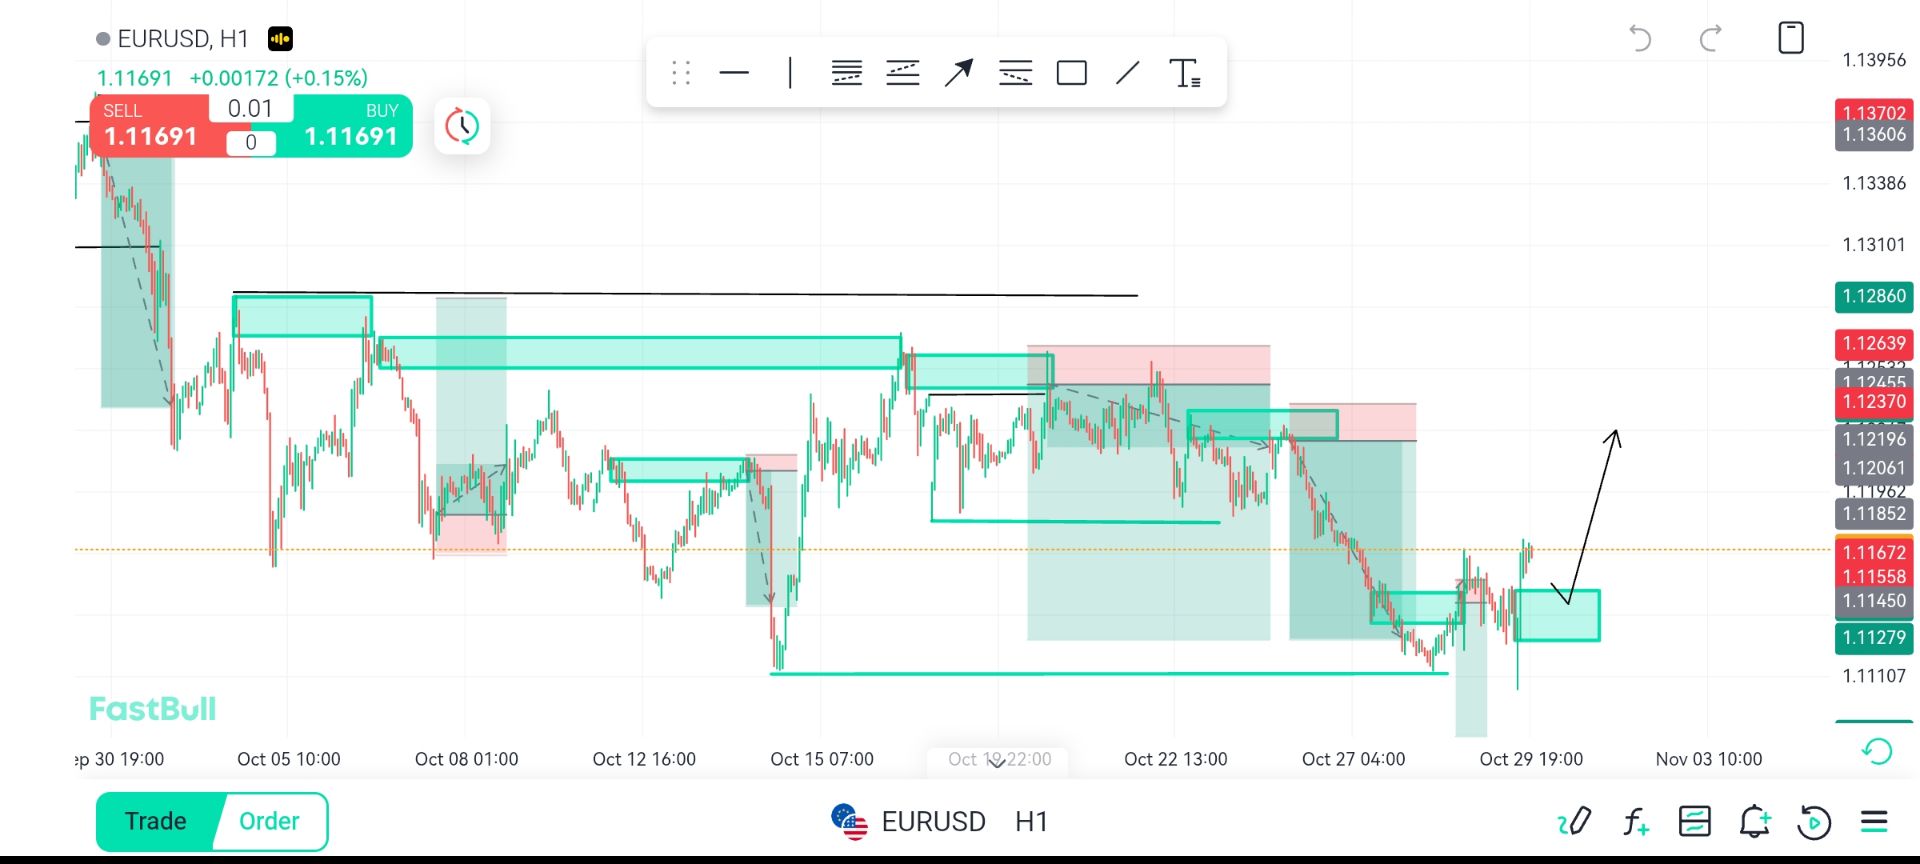
    @SHIZENHere mate, this is what's happening on the EU market at the moment
    SHIZEN flag
    EuroTrader
    @SHIZENThough you can have an average RR while doing that
    @EuroTraderokay
    SHIZEN flag
    EuroTrader
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    @EuroTraderwhy do you prefer the flexible risk sir?
    EuroTrader flag
    SHIZEN
    @EuroTraderwhy do you prefer the flexible risk sir?
    @SHIZENIt's simple mate, all the set ups you will see in the market won't be the same
    EuroTrader flag
    EuroTrader
    @SHIZENIt's simple mate, all the set ups you will see in the market won't be the same
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    EuroTrader flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @SHIZENSo when you see such set up, you shouldn't be risking little because you are doing a fixed RR
    SHIZEN flag
    EuroTrader
    @SHIZENHere mate, this is what's happening on the EU market at the moment
    @EuroTraderokay thanks a lot for this, EU is still shooting up
    SHIZEN flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @EuroTraderyesh okay this is valid sir.
    SHIZEN flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @EuroTraderSo howany percentage do you think the trade could add to such a set up
    EuroTrader flag
    SHIZEN
    @EuroTraderokay thanks a lot for this, EU is still shooting up
    @SHIZENyeah mate that's what we are seeing at the moment, and from there we will change structure
    EuroTrader flag
    SHIZEN
    @EuroTraderSo howany percentage do you think the trade could add to such a set up
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    EuroTrader flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderokay maybe I'll work on this too
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderi didn't know this is another part o should work on before
    SHIZEN flag
    EuroTrader
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    @EuroTraderyes I've heard of this many times, thank you sir
    EuroTrader flag
    SHIZEN
    @EuroTradervale, quizás trabaje en esto también.
    @SHIZENyeah please do and if you need any guidance, I'm always here to help
    Escriba aquí...
    Agregar nombre o código de activo

      Sin datos que coincidan

      Todo
      Recomendar
      Acciones
      Criptomonedas
      Bancos centrales
      Actualizaciones de Trump
      Noticias destacadas
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio

      Buscar
      Productos

      Gráficos Gratis para siempre

      Charlar P&R con expertos
      Filtros Calendario económico Datos Herramienta
      Membresía Características
      Centro de datos Tendencias del mercado Datos institucionales Política de tipos de interés Macro

      Tendencias del mercado

      Sentimiento de Mercado Libro de Órdenes Correlaciones Forex

      Indicadores populares

      Gráficos Gratis para siempre
      Mercado

      Noticias

      24/7 Análisis Educación

      Últimas perspecivas

      Última actualización

      Señales

      Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
      Concurso
      Brokers

      Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
      Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
      P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
      Más

      Empresa
      Evento
      Reclutamiento Sobre nosotros Publicidad Centro de ayuda

      Etiqueta blanca

      Broker API

      API de datos

      Complementos web

      Programa de afiliados

      Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
      Vietnam Tailandia Singapur Dubái
      Reunión de fans Sesión de Compartición de Inversiones
      Cumbre FastBull Exposición BrokersView
      Búsquedas recientes
        Búsquedas populares
          Cotizaciones
          Análisis
          Usuario
          24/7
          Calendario económico
          Educación
          Datos
          • Nombres
          • Último
          • Anterior

          Ver todo

          Sin datos

          Escanear para descargar

          Faster Charts, Chat Faster!

          Descargar
          Español
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Abrir Cuenta
          Buscar
          Productos
          Gráficos Gratis para siempre
          Mercado
          Noticias
          Señales

          Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
          Concurso
          Brokers

          Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
          Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
          P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
          Más

          Empresa
          Evento
          Reclutamiento Sobre nosotros Publicidad Centro de ayuda

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Programa de afiliados

          Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
          Vietnam Tailandia Singapur Dubái
          Reunión de fans Sesión de Compartición de Inversiones
          Cumbre FastBull Exposición BrokersView

          La política monetaria en respuesta a los shocks arancelarios

          CEPR
          Resumen:

          La victoria de Donald Trump en las recientes elecciones presidenciales de Estados Unidos ha reavivado el debate sobre los efectos macroeconómicos de los aranceles y la respuesta adecuada en materia de política monetaria. En esta columna se sostiene que, si bien existe un amplio consenso en cuanto a que los nuevos aranceles probablemente serían inflacionarios para Estados Unidos, la situación actual presenta varios factores que sugieren que lo mejor sería que la política se centrara más en la ineficiente caída de la producción.

          Los resultados de las recientes elecciones presidenciales estadounidenses reavivaron el debate sobre los efectos macroeconómicos de los aranceles y la respuesta de política monetaria adecuada a una guerra comercial. Durante el primer gobierno de Trump, los aranceles estadounidenses a las exportaciones chinas se multiplicaron por siete entre 2018 y 2020, y se mantuvieron altos durante el gobierno de Biden. Más concretamente, las tendencias políticas mundiales apuntan a un debilitamiento significativo del consenso mundial respecto del libre comercio y anuncian un nuevo entorno en el que los bancos centrales pueden enfrentar este nuevo tipo de shock con una frecuencia cada vez mayor.
          Gran parte de las investigaciones recientes sobre los efectos macroeconómicos de los shocks de política comercial se han llevado a cabo en el contexto de modelos comerciales reales o en ejercicios empíricos sin tener en cuenta la política monetaria. Pero las consecuencias de las fricciones comerciales obviamente plantean un desafío a los bancos centrales: ¿cómo deberían responder a un retroceso en el progreso hacia una mayor integración comercial, con efectos potencialmente significativos sobre la inflación, la actividad económica, los saldos externos y los tipos de cambio reales? En un artículo reciente (Bergin y Corsetti 2023), estudiamos las respuestas óptimas de la política monetaria a los shocks arancelarios de varios tipos. En esta columna, actualizamos el análisis y extraemos lecciones apropiadas para la situación actual.
          En nuestro trabajo estudiamos las respuestas óptimas de la política monetaria a los shocks arancelarios utilizando un modelo neokeynesiano de economía abierta (de precios rígidos) ampliado con cadenas de valor internacionales en la producción, es decir, los bienes importados se utilizan en la producción de bienes nacionales y exportaciones. Esto implica que aumentar la protección arancelaria de los exportadores nacionales aumenta el costo de producción para las empresas nacionales. A lo largo de nuestro análisis, suponemos una proporción de insumos importados en la producción cercana a las estimaciones basadas en las tablas de insumo-producto de Estados Unidos para 2011 (pero también verificamos nuestras conclusiones principales variando esta proporción). Nuestro análisis principal supone una transferencia sustancial de aranceles a los precios al consumidor, pero también demostramos la solidez de nuestros resultados principales al enriquecer el modelo con un sector de distribución que limita la transferencia. Finalmente, postulamos que las autoridades monetarias no aprovechan los efectos indirectos transfronterizos para aplicar políticas de empobrecimiento del vecino, es decir, descartamos la manipulación oportunista del tipo de cambio.
          En resumen, nuestro mensaje principal es que, si bien existe un amplio consenso en cuanto a que los nuevos aranceles de Trump probablemente serán inflacionarios para Estados Unidos, dista de ser obvio que la respuesta óptima de la política monetaria a esos aranceles deba centrarse en combatir esos efectos inflacionarios mediante la contracción monetaria. Los shocks arancelarios combinan elementos de perturbaciones de la demanda y de la oferta, y la política monetaria se enfrenta a una difícil disyuntiva entre moderar la inflación y apoyar la actividad económica; de hecho, una calibración razonable de nuestro modelo indica que la respuesta monetaria óptima a un escenario de ese tipo bien puede implicar una expansión monetaria. Nuestro análisis subraya que, si bien la respuesta monetaria óptima a los aranceles depende de varios factores, un papel clave lo desempeñan (i) la probabilidad de que los aranceles sean recíprocos en una guerra comercial, (ii) el grado de dependencia de la producción nacional de los productos intermedios importados, y (iii) el papel especial del dólar estadounidense como moneda dominante para la facturación del comercio internacional. Analizamos los diferentes casos uno por uno.

          El caso del ajuste monetario: aranceles unilaterales sin represalias

          Consideremos primero la lógica del ajuste monetario. Esta sería clara en un escenario en el que Estados Unidos impusiera unilateralmente un arancel a las compras internas de bienes extranjeros para impulsar la demanda de bienes nacionales, causando inflación en el precio que pagan los consumidores y productores nacionales que utilizan insumos importados.
          En la Figura 1, utilizamos nuestro modelo para rastrear los efectos de un shock arancelario unilateral. Las líneas discontinuas trazan el efecto de dicho shock a lo largo del tiempo mientras se mantienen constantes los tipos de interés oficiales: el PIB y la inflación aumentan en Estados Unidos, pero se mueven en la dirección opuesta en el socio comercial de Estados Unidos (el país extranjero). Al tipo de cambio actual, la balanza comercial estadounidense se convierte en superávit.La política monetaria en respuesta a los shocks arancelarios_1
          Si se analizan estos resultados de referencia, una política de contracción monetaria en el país (EE.UU.) puede estar motivada por una necesidad de moderar la inflación (lo que corresponde a una expansión monetaria en el exterior para moderar la deflación), pero otra motivación puede encontrarse en el hecho de que la divergencia entre la política interna y la externa contribuye a apreciar la moneda local, lo que puede servir para reducir el precio efectivo de los bienes extranjeros que perciben los consumidores locales y, por lo tanto, compensar en parte el efecto distorsionador de los aranceles sobre los precios relativos.
          Estas consideraciones fundamentan el comportamiento de las variables macro en el marco de la política óptima, trazada como una línea continua en el gráfico. Las autoridades monetarias estadounidenses frenan la inflación, lo que en nuestro caso sirve también para moderar el aumento interno de la producción. La caída de la demanda y la apreciación del dólar reducen algo el superávit comercial. En el exterior, las autoridades monetarias apoyan la actividad a costa de la inflación, lo que contribuye a corregir en parte el precio relativo internacional de los bienes distorsionado por el arancel.
          As we show in our paper, the conclusions so far remain valid also when the degree of exchange rate pass through is low across all borders, i.e. prices are sticky in the currency of the export destination country. A low pass through reduces the effect of currency depreciation on relative prices, and monetary policy cannot rely on currency depreciation to redirect global demand towards own traded goods. Yet, in response to a unilateral tariff, the optimal stance is still contractionary at home and expansionary abroad.

          The case for monetary expansions: Trade wars

          Where our paper is more innovative is in showing that the optimal policy is generally expansionary in the case of a symmetric tariff war – say, if the foreign country retaliates with equivalent tariffs on imports of US goods. In this case, the US experiences not only higher inflation but also a drop in output, driven by the fall in global demand induced by the hike in trade costs. Trade wars present policymakers with a choice between moderating headline inflation with a monetary contraction, or instead moderating its negative impact on output and employment with a monetary expansion. 
          The trade-off confronting central banks is illustrated by the dashed lines in Figure 2, drawn for a symmetric war, under the assumptions that the pass through of the exchange rate on border prices is very high. The contractionary effects of the tariff war include a deep drop in gross exports worldwide. Inflation spikes, while output falls.La política monetaria en respuesta a los shocks arancelarios_2
          A trade-off between inflation and unemployment is obviously not unfamiliar to policymakers. If it were generated by a standard supply shock – say, a fall in productivity – standard macro models would suggest optimal policy would choose monetary contraction to stabilise inflation. However, as stressed in our analysis, tariffs are quite different from a standard productivity shock, in that they combine elements of supply shocks with demand shocks, and the optimal policy consequently tends to be quite different.  One way to see this is that while a tariff war raises the average price of all consumption goods, including imports, the contraction in global demand tends to reduce the prices set by domestic firms. In other words, tariffs raise CPI inflation but tend to depress PPI inflation. In a retaliatory trade war, it is optimal to expand and stabilise PPI inflation despite the hike in CPI inflation hitting consumers. This is shown by the solid lines in Figure 2, drawn for one country (the conclusion applies symmetrically of course to all countries engaging in the trade war).
          While we have demonstrated above that tariff shocks are quite different from productivity shocks, it is also important not to confuse tariff shocks with cost-push markup shocks. First, a home tariff shock only affects the prices of imported goods, while markup shocks are typically envisioned as affecting domestically produced goods. Second, the revenue generated by a tariff shock accrues to the importing country, while the profits from higher markups go to firms in the exporting country. Third, tariffs are imposed directly on the buyer, thus added on top of the price set by the exporter. Our model highlights the unique nature of tariff shocks relative to these other supply disturbances; even while monetary contraction is the optimal response to adverse productivity or markup shocks in the context of our model, monetary expansion is the optimal response to a tariff shock generating inflation.
          Our analysis fully accounts for the fact that production in the US uses a high share of imported intermediate inputs, i.e. higher production costs amplify the supply-side implications of the tariff relative to the demand implications. Indeed, in our quantitative exercises, we find that the optimal response to a trade war becomes contractionary at a particularly high share of imported intermediate inputs in production. But based on input–output estimates of this share (and extensive robustness analysis in which we vary the share), we believe that our benchmark conclusion (prescribing an expansionary monetary stance) can be expected to be more relevant empirically.

          The ‘privilege’ of issuing the dominant currency in international trade

          The US dollar has a special role as the dominant currency used in international trade of goods. It is well known that if the prices of imports in all countries are sticky in dollar units, the US (the dominant currency country) can rely to a much larger extent on monetary policy as a stabilisation tool. That is, it should be in a better position to redress the distortionary effects of the tariff shock on own output and employment, with relevant implications for the rest of the world.
          Consideremos primero una guerra arancelaria, representada en la Figura 3 (de nuevo, las líneas discontinuas trazan el escenario sin políticas, las líneas continuas el escenario de políticas óptimas). En el impacto, la guerra es un shock contractivo global. En el país con la moneda dominante, la respuesta monetaria óptima es ahora relativamente más expansiva, ya que las autoridades monetarias nacionales pueden compensar la falta de demanda global sin alimentar la inflación de los insumos importados en la frontera –las importaciones en dólares se mueven muy poco con una depreciación del dólar-. Una expansión en el país con la moneda dominante es una buena noticia para el otro país: contiene la caída de la demanda global y reduce la inflación importada allí (una depreciación del dólar significa que los importadores en el extranjero pagan un precio más barato en moneda nacional en la frontera). Debido a esto, incluso si los aumentos de aranceles son perfectamente simétricos, el otro país está en una posición diferente. En lugar de igualar la expansión en los EE.UU., recurre a una contracción inicial leve para contener la inflación. Nótese que, si bien el PIB cae en ambos países, cae menos en el país que emite la moneda dominante. El dólar estadounidense se deprecia en este escenario.La política monetaria en respuesta a los shocks arancelarios_3
          Como hemos comentado antes, en el caso de que el arancel sea impuesto unilateralmente por el país de la moneda dominante, la demanda mundial de exportaciones de ese país no sufre los efectos de un arancel de represalia. Por lo tanto, la inflación se convierte en una preocupación más acuciante para las autoridades monetarias: la postura óptima es contractiva. La contracción ahora puede ser más fuerte, porque la apreciación del dólar tiene efectos de desplazamiento más atenuados sobre los bienes estadounidenses en el mercado internacional. La contracción más fuerte tiene repercusiones globales. En el exterior, la postura óptima se vuelve expansiva (para estimular la demanda interna frente a la caída de las exportaciones a los EE. UU.), tolerando la inflación y exacerbando la depreciación de la moneda. El dólar estadounidense se aprecia marcadamente en este escenario.

          Conclusiones

          Los shocks arancelarios pueden presentar a las autoridades una elección particularmente difícil entre moderar la inflación y reducir la brecha de producción. Varios factores de la situación actual sugieren que, aun cuando es probable que los aranceles sean inflacionarios, podría ser óptimo que la política se centre más en la caída ineficiente de la producción. Entre esos factores se incluyen la probabilidad de que los aranceles estadounidenses puedan ser correspondidos en una guerra arancelaria, el hecho de que las amenazas arancelarias actuales parecen centrarse más en los bienes de consumo final que en los insumos intermedios de la producción interna, y el hecho de que el dólar estadounidense ocupa una posición asimétrica en el comercio mundial como moneda dominante.
          Fuente: CEPR
          Advertencias de riesgo y descargo de responsabilidad en inversiones
          Usted entiende y reconoce que existe un alto grado de riesgo a la hora de operar con estrategias. Al seguir cualquier estrategia o metodología de inversión existe un riesgo potencial de pérdidas. El contenido de este sitios se ha proporcionado por nuestros colaboradores y analistas con un único propósito informativo. Usted, bajo su discreción, es el responsable exclusivo de determinar si los activos bursátiles, valores o estrategias de los productos son adecuados para usted según sus objetivos de inversión y situación financiera.
          Favoritos
          Compartir
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Productos
          Gráficos

          Charlar

          P&R con expertos
          Filtros
          Calendario económico
          Datos
          Herramienta
          Membresía
          Características
          Función
          Cotizaciones
          Operaciones de Copia
          Últimas Señales
          Concurso
          24/7
          Análisis
          Educación
          Empresa
          Reclutamiento
          Sobre nosotros
          Contáctenos
          Publicidad
          Descargar FastBull
          Centro de ayuda
          Opinión
          Acuerdo de usuario y la
          Política de privacidad
          Declaración de Protección de Información Personal de
          Empresa

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Creador de carteles

          Programa de afiliados

          Divulgación de riesgos

          El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.

          No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.

          Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.

          No conectado

          Inicia sesión para acceder a más funciones

          Conectar al Broker
          Conviértete en proveedor de señales
          Centro de ayuda
          Servicio al Cliente
          Modo oscuro
          Colores precio

          Iniciar sesión

          Registrarse

          Posición
          Disposición
          Pantalla Completa
          Predeterminado a Gráfico
          La página de gráficos se abre por defecto al visitar fastbull.com