


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






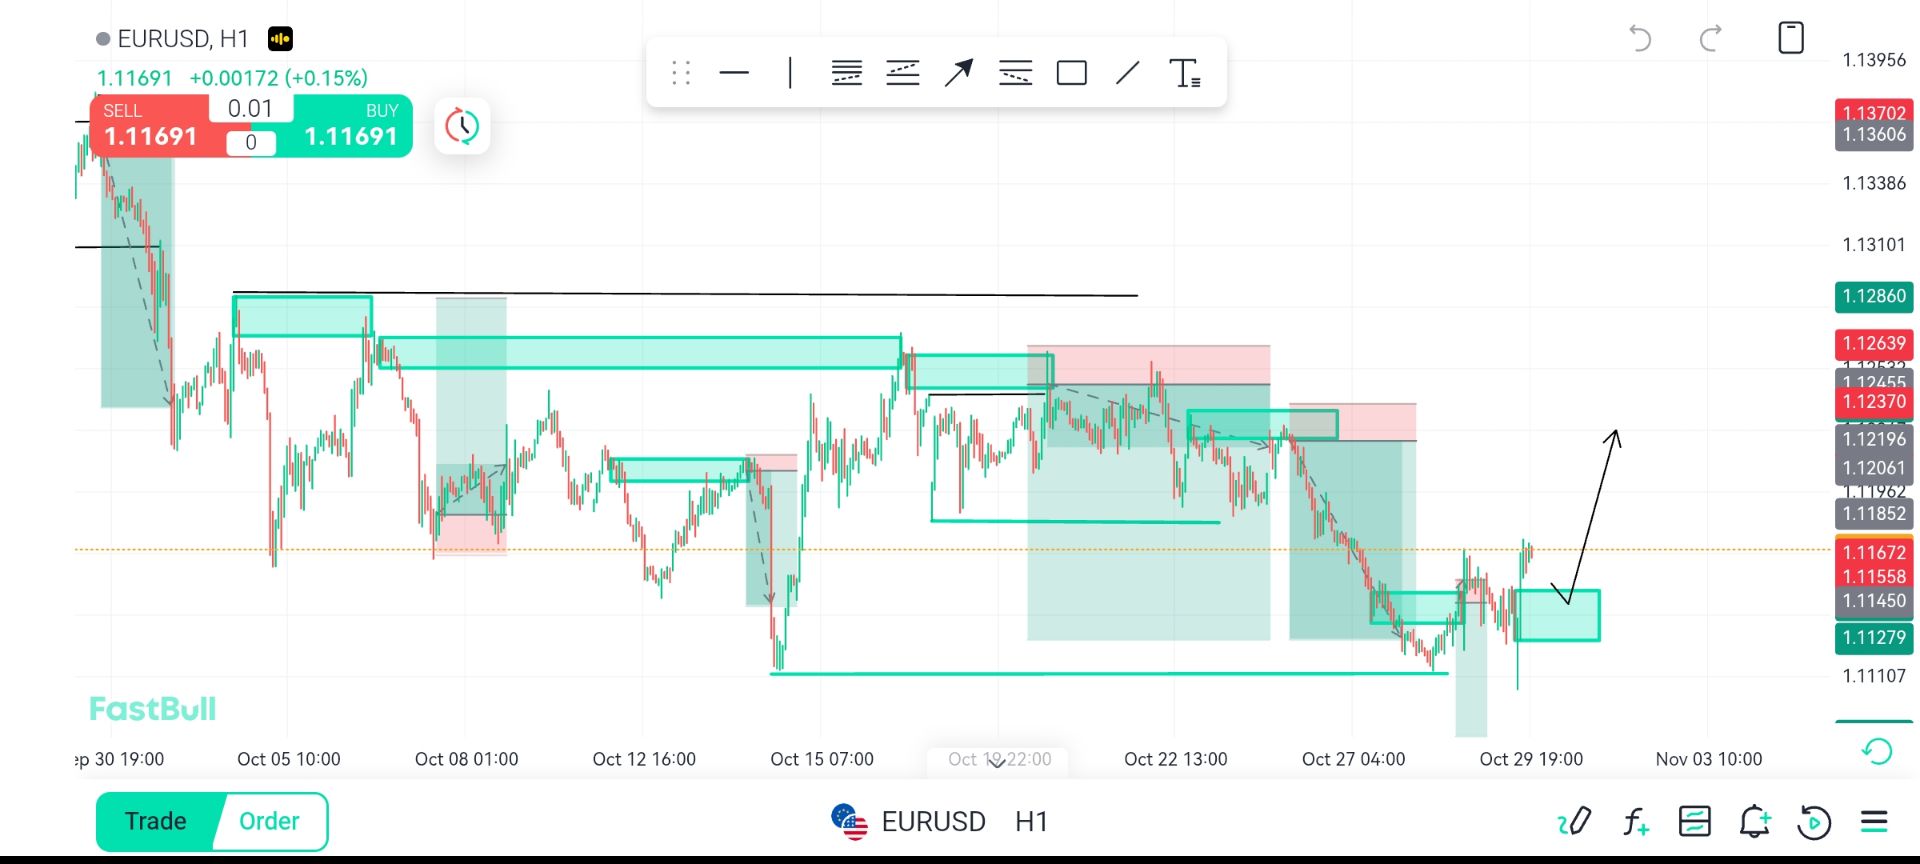
La recuperación del dólar se prolongó ayer, esta vez con ayuda de datos sólidos.
La recuperación del dólar se prolongó ayer, esta vez con la ayuda de datos sólidos. El índice manufacturero ISM volvió a la senda de la expansión por primera vez en un año, alcanzando 52,6, muy por encima de las expectativas y la lectura más alta desde agosto de 2022. La producción y los nuevos pedidos aumentaron considerablemente, y la cartera de pedidos también se expandió, lo que apunta a un sólido impulso de la producción en el futuro.
Ayer comentamos cómo creemos que esta semana los datos serán decisivos en el mercado de divisas, pero la publicación del informe de empleo del viernes se ha retrasado debido al cierre parcial del gobierno. Los datos de JOLTS, programados para hoy, también se han pospuesto. Sin embargo, se espera que la Cámara de Representantes vote hoy mismo sobre la extensión de la financiación gubernamental y, de aprobarse, los datos de esta semana podrían publicarse la próxima semana. Por cierto, las cifras de servicios de ADP e ISM se publicarán mañana según lo previsto.
Nuestra visión sobre las cifras de empleo era bastante optimista, pero el último cierre mostró que en un entorno en el que se requiere una historia negativa para empujar al dólar aún más hacia abajo, definitivamente es el caso ahora, dado que los diferenciales de tasas abogan por un fortalecimiento del dólar: cierto silencio sobre los datos todavía puede ayudar al dólar en el margen.
El índice DXY ha recuperado la mayor parte de sus pérdidas recientes, pero nuestras métricas de valoración a corto plazo siguen indicando margen para una mayor recuperación del dólar en general. La recuperación del dólar perdió algo de fuerza durante la noche, y creemos que la acción del precio de hoy podría ser principalmente de estabilización en lugar de direccional.
La brecha del tipo de cambio swap a dos años se amplió ayer a favor del dólar, lo que elevó nuestra estimación del valor razonable a corto plazo del EUR/USD a 1,174. Esta cifra se sitúa cerca de la media móvil de 50 días de 1,1724, con las medias móviles de 100 y 200 días ligeramente por debajo, en 1,1678 y 1,1615: estos podrían ser los principales soportes técnicos si la caída se prolonga.
El IPC francés se publica esta mañana, con un margen limitado para el impacto del tipo de cambio. Por cierto, cuanto más retroceda el EUR/USD, menos probable será que recibamos comentarios sobre el tipo de cambio en la reunión de política monetaria del BCE del jueves (aquí está nuestro avance ).
En noticias políticas, el parlamento francés aprobó ayer el presupuesto para 2026 tras una nueva moción de confianza. Los mercados han asimilado que no se acerca en absoluto al agresivo ajuste fiscal de François Bayrou, pero la estabilidad política compensa con creces la postergación de los desafíos fiscales, por ahora. El diferencial entre los bonos franco-alemanes a 10 años ha vuelto a situarse por debajo de los 60 puntos básicos, su nivel más bajo desde junio de 2024. En el caso de las divisas, esto sigue siendo un dato muy marginal.
El AUD/USD subió casi un 1% tras la subida de tipos del Banco de la Reserva de Australia esta mañana. El aumento de 25 puntos básicos, hasta el 3,85%, se descontó en un 75% y era una predicción de consenso, pero los mercados vieron suficientes razones en el comunicado para adoptar una postura más restrictiva respecto a futuras fluctuaciones, con 22 puntos básicos descontados para la reunión de mayo y 37 puntos básicos para finales de año.
No coincidimos plenamente con esta evaluación restrictiva. Si bien la declaración destaca los riesgos de presiones persistentes sobre los precios, afirma explícitamente que «se considera que la mayor parte del repunte de la inflación refleja presiones de demanda y precios específicas del sector, que podrían no persistir, aunque esta estimación es muy incierta». Las proyecciones de inflación se han revisado al alza un 0,5%, hasta el 3,7% para junio, pero la cifra del 3,2% para finales de año no justifica realmente la urgencia de volver a subir las tasas.
La gobernadora Michele Bullock dejó abiertas todas las opciones para futuros movimientos, pero también dijo que cree que las tasas "podrían estar cerca de lo neutral" durante una conferencia de prensa que, en nuestra opinión, tenía como objetivo suavizar la reacción agresiva inicial a la declaración.
El ajuste de las expectativas parece demasiado agresivo sin más datos, y los riesgos parecen más moderados para la curva swap del AUD en las próximas semanas. También creemos que esta subida del AUD/USD podría no tener mucho más impulso. Con este perfil de subidas descontado y nuestra tendencia a un dólar ligeramente más fuerte, una desaceleración gradual de este repunte posterior al RBA parece más probable que una nueva prueba del máximo de 0,7094 de la semana pasada.
Turquía publicará sus datos de inflación de enero, que serán clave para marcar el ritmo de los futuros recortes de tipos del Banco Central de Turquía. Se espera un 4,2 % intermensual, lo que se traduce en una disminución del 30,9 % al 29,8 % interanual. El banco central ya nos ha advertido sobre los riesgos de datos de inflación inestables en los dos primeros meses del año debido a los alimentos, las expectativas de inflación, las variaciones de precios dependientes del tiempo, las subidas de precios controladas y la reponderación de TurkStat. Tendremos que esperar hasta la segunda mitad de la semana para conocer las próximas cifras y reuniones del NBP y el CNB.
A pesar de la aversión al riesgo, el mercado cambiario de Europa Central y Oriental ha mostrado debilidad y no hemos observado mucha fluctuación. Sin embargo, los tipos de interés locales y la fortaleza del dólar estadounidense siguen apuntando a un debilitamiento del tipo de cambio en la región. El evento principal, sin embargo, son las reuniones de los bancos centrales del miércoles y jueves. Seguimos observando riesgo alcista para el EUR/CZK y el EUR/PLN.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


