


- GBPUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior






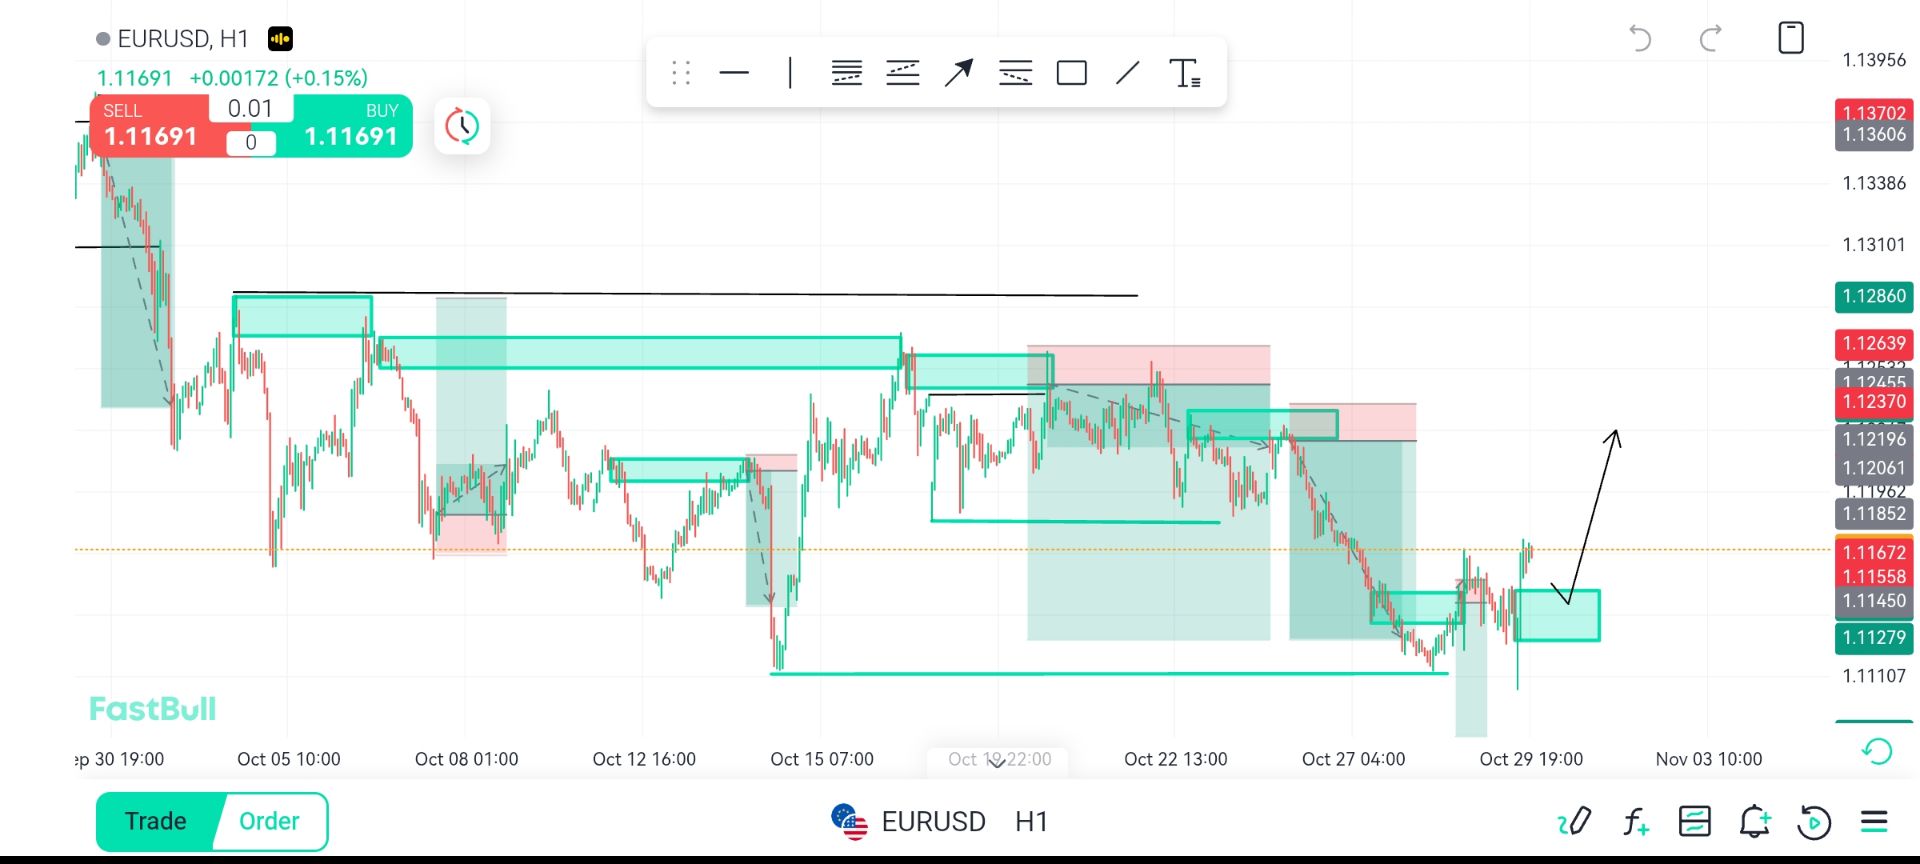
En la eurozona, esperamos que el BCE mantenga el tipo de interés de depósito sin cambios en el 2,00 %, en línea con el consenso y las previsiones de mercado. Es probable que Lagarde responda a preguntas sobre el reciente fortalecimiento del euro, pero ofrecerá una respuesta neutral, sin especificar ningún nivel objetivo.
En la eurozona, esperamos que el BCE mantenga el tipo de interés de depósito sin cambios en el 2,00 %, en línea con el consenso y las previsiones de mercado. Es probable que Lagarde responda a preguntas sobre el reciente fortalecimiento del euro, pero ofrecerá una respuesta neutral, sin especificar ningún nivel objetivo. Prevemos una reacción moderada del mercado, ya que Lagarde se abstiene de dar nuevas señales de política monetaria, ya que el BCE espera las nuevas proyecciones de su personal técnico en marzo.
En el Reino Unido, se espera que el Banco de Inglaterra mantenga el tipo de interés oficial sin cambios en el 3,75 %. Con la publicación en enero del PMI más alto desde abril de 2024, y una inflación del 3,4 %, la decisión de mantener el tipo de interés podría ser menos controvertida que las decisiones anteriores.
En EE. UU., la Oficina de Estadísticas Laborales (BLS) anunció ayer la reprogramación de las fechas de publicación de los datos, que se retrasaron debido al breve cierre parcial del gobierno. El informe JOLTs de diciembre del martes se publicará hoy a las 16:00 CET, y el Departamento de Trabajo confirmó que los datos semanales de solicitudes de desempleo también se publicarán hoy, como de costumbre. El Informe de Empleo del viernes se retrasará hasta el próximo miércoles y el informe del IPC de la próxima semana se aplazará del miércoles al viernes. Cabe destacar que, dado que el cierre tuvo lugar después de los períodos de recopilación de datos tanto para el Informe de Empleo como para el IPC, la calidad de los datos no debería verse afectada por el retraso.
¿Qué pasó ayer?
En geopolítica, las tensiones entre Estados Unidos e Irán continúan antes de las conversaciones nucleares del viernes, programadas para celebrarse en Omán. Las conversaciones actuales se centran en el programa nuclear iraní y se producen en un contexto de mayor presencia militar estadounidense en el Golfo. El miércoles, el presidente Trump advirtió al líder supremo iraní, el ayatolá Jamenei, sobre posibles ataques militares.
En las relaciones entre Estados Unidos y China, el presidente Trump y el presidente Xi Jinping mantuvieron una conversación telefónica antes de varias reuniones este año y una cumbre prevista en China en abril. Hablaron sobre la venta de armas chinas a Taiwán, así como sobre comercio y seguridad. En diciembre, Estados Unidos anunció un acuerdo de venta con Taiwán que incluye 11.100 millones de dólares en armas que podrían utilizarse para defenderse de posibles ataques chinos. Ayer, en la conversación telefónica, Xi Jinping afirmó que Taiwán no se separaría de China.
En la zona euro, la inflación medida por el IAPC disminuyó, como se esperaba, hasta el 1,7 % interanual en enero, desde el 2,0 % interanual de diciembre. La principal razón de la menor inflación general fue una fuerte caída de la inflación energética, hasta el -4,1 % interanual, desde el -2,1 % interanual de diciembre, debido a un importante efecto de base. La inflación subyacente disminuyó más de lo esperado, cayendo hasta el 2,2 % interanual (cons: 2,3 % interanual), desde el 2,3 % interanual de diciembre. La inflación subyacente fue inferior a lo esperado debido a una sorpresa en los servicios, que aumentaron solo un 0,15 % intermensual. La sorpresa a la baja en la inflación de los servicios es ligeramente moderada para el BCE.
También en la eurozona, el informe final del PMI de enero se revisó ligeramente a la baja, situándose el índice compuesto en 51,3 (predicción preliminar: 51,5) y el de servicios en 51,6 (predicción preliminar: 51,9). Esta ligera variación no debería tener un impacto significativo en la evaluación de la situación económica por parte del BCE. Es probable que la atención siga centrada en un crecimiento del PIB superior al previsto en el cuarto trimestre de 2025.
En EE. UU., el informe nacional de empleo de ADP mostró que el empleo en el sector privado aumentó en +22 mil empleos en enero, ligeramente por debajo del consenso de +48 mil. Por sectores, la educación y los servicios de salud fueron los principales impulsores positivos (+74 mil), mientras que los servicios profesionales y la manufactura registraron pérdidas de empleo (-57 mil y -8 mil, respectivamente). Esto coincide, en general, con lo observado el año pasado.
Además, el informe ISM sobre el sector no manufacturero de EE. UU. registró un PMI de 53,8 en enero (cons: 53,5, dic: 53,8), lo que parece ser más débil que su contraparte manufacturera. El crecimiento de la actividad empresarial se mantiene sólido, pero los nuevos pedidos se han desacelerado y la presión sobre los precios sigue siendo elevada.
En Polonia, y en línea con las expectativas, el Banco Nacional de Polonia mantuvo su tipo de interés oficial en el 4,00 %. Esta decisión marca el segundo mes consecutivo en que se mantiene el tipo de interés, lo que marca el fin, por ahora, del ciclo de flexibilización que ha resultado en una reducción de 175 pb a lo largo de 2025.
En Suecia, se publicaron las actas del Riksbank. Estas pusieron de relieve los crecientes contrastes dentro del consejo, a pesar de la decisión unánime de enero. Las discusiones se centraron principalmente en las condiciones para posibles recortes, con un enfoque limitado en los riesgos de inflación al alza, aunque la mayoría de los miembros del consejo mencionan la apreciación de la corona como un riesgo a la baja. En general, las perspectivas para el Riksbank parecen estables.
También en Suecia, el PMI compuesto de enero cayó a 54,8 desde 56,0 en diciembre, situándose por debajo de su media histórica (55,1). La caída del índice compuesto se debió a una caída del PMI de servicios, que pasó de 56,3 a 54,3. Todos los componentes cayeron, principalmente debido a la disminución de los nuevos pedidos. El PMI de servicios también se sitúa por debajo de su media histórica de 55,6.
Renta variable: La renta variable global cerró la jornada con una baja del 0,3%, en un rendimiento superior defensivo. La caída fue impulsada por las empresas Mag7, donde, de hecho, el 71% de las empresas del SP500 cerraron la jornada al alza. Mag7 bajó un 1,8% y el índice general bajó un -0,5%. Nasdaq bajó un 1,5%, mientras que Russell2000 bajó un 0,9%. Tras un inicio de año inestable para Mag7 (-4% en lo que va de año), ahora es solo un 4% más alto que el índice general desde principios del año pasado. La caída del martes en las empresas de software se extendió también al miércoles, aunque a menor escala. La caída liderada por Mag7 también se extendió a Asia durante la noche, con las acciones más débiles en general. En particular, el Kospi, que es nuestra forma preferida de expresar la visión de la IA/tecnología, bajó un 3,5%. Los futuros de EE. UU. son ligeramente más débiles.
FI y FX: Impulsada por las minutas del Riksbank, que mostraron una postura moderada, la corona sueca sufrió una caída masiva ayer. El EUR/SEK subió 10 dígitos y superó los 10,60, mientras que el mercado RIBA añadió algunos puntos básicos de recortes al inicio del mercado. Consideramos justa la reacción de la corona, tras argumentar que el repunte de la corona sueca fue, y sigue siendo, excesivo. El EUR/NOK experimentó un repunte menor y cerró la sesión estadounidense por encima de 11,40, lo que impulsó al NOK/SEK hacia 0,93, su nivel más alto en un mes, en medio de un nuevo impulso alcista del precio del petróleo. El dólar estadounidense se apreció frente a sus pares, ya que el EUR/USD cayó a 1,18 y el USD/JPY se acercó a 157. El segmento de bonos del Tesoro a 10 años se mantuvo estable, mientras que el de bonos del Tesoro a 2 años registró una ligera pendiente alcista.

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


