• Trade
  • Cotizaciones
  • Copiar
  • Concurso
  • 24/7
  • Calendario
  • P&R
  • Charlar
Filtros
SIMBOLO
ÚLTIMO
OFERTA
DEMANDA
ALTO
BAJO
VAR. NETA
VAR. %
SPREAD
FUENTE
SPX
S&P 500 Index
7698.43
7698.43
7698.43
7732.21
7690.94
-45.55
-0.59%
--
--
DJI
Dow Jones Industrial Average
52183.74
52183.74
52183.74
52405.88
52086.13
-291.36
-0.56%
--
--
IXIC
NASDAQ Composite Index
26120.92
26120.92
26120.92
26286.46
26053.16
-428.92
-1.62%
--
--
USDX
US Dollar Index
101.825
101.825
101.905
102.270
101.755
-0.133
-0.13%
--
--
EURUSD
Euro / US Dollar
1.11635
1.11635
1.11645
1.11733
1.11042
+0.00113
+ 0.10%
--
--
GBPUSD
Pound Sterling / US Dollar
1.33638
1.33638
1.33650
1.33796
1.32955
+0.00396
+ 0.30%
--
--
XAUUSD
Gold / US Dollar
4007.28
4007.28
4007.62
4068.79
4005.53
-59.96
-1.47%
--
--
WTI
Light Sweet Crude Oil
101.171
101.171
101.201
101.530
99.081
-0.034
-0.03%
--
--

Cuenta de Comunidad

Cuentas de Señales
--
Cuentas Rentables
--
Cuentas con Pérdidas
--
Ver más

Conviértete en proveedor de señales

Vender señales y obtener ingresos

Ver más

Guía para el Copy Trading

Comienza con facilidad y confianza

Ver más

Cuentas de Señal para Miembros

Todas las Cuentas de Señal

Mejor Retorno
  • Mejor Retorno
  • Mejor P/L
  • Mejor MDD
Última 1 Semana
  • Última 1 Semana
  • Último 1 Mes
  • Último 1 Año

Todos los Concursos

  • Todo
  • Recomendar
  • Acciones
  • Criptomonedas
  • Bancos centrales
  • Actualizaciones de Trump
  • Noticias destacadas
Solo las noticias principales
Compartir

El presidente estadounidense Trump ha propuesto cambiar el nombre del estrecho de Ormuz a estrecho de Trump.

Compartir

Trump: Estados Unidos está trabajando con Venezuela para extraer millones de barriles de petróleo para abastecer a Estados Unidos.

Compartir

El presidente estadounidense Trump reiteró su intención de cambiar el nombre del Golfo de México a Golfo de los Estados Unidos.

Compartir

El presidente estadounidense Trump: Canadá ha mantenido recientemente una relación amistosa con Estados Unidos.

Compartir

El líder de la oposición venezolana, Machado, afirmó: Quienes colaboren en el proceso de transición deberán contar con garantías.

Compartir

El líder de la oposición venezolana, Machado, declaró: «El próximo gobierno debe crear una comisión de la verdad. También debe haber un proceso judicial de transición».

Compartir

El líder de la oposición venezolana, Machado, afirmó: Estados Unidos desempeñará un papel importante en Venezuela a largo plazo.

Compartir

La Oficina de Operaciones de Comercio Marítimo del Reino Unido (MTO) ha informado de que el responsable de seguridad de la empresa ha comunicado a la MTO que su buque cisterna fue alcanzado por un proyectil no identificado mientras completaba su tránsito por el estrecho de Ormuz.

Compartir

Fitch Ratings: La inflación supera el crecimiento salarial, poniendo a prueba la capacidad de resistencia de los consumidores de la eurozona.

Compartir

Los futuros del estaño en la LME cerraron con una caída de 1.020 dólares.

Compartir

Los futuros del cobre de la LME cerraron con una baja de 121 dólares, a 14.356 dólares por tonelada. Los futuros del aluminio de la LME cerraron con una subida de 6 dólares, a 3.078 dólares por tonelada. Los futuros del zinc de la LME cerraron con una subida de 20 dólares, a 3.883 dólares por tonelada. Los futuros del plomo de la LME cerraron con una subida de 16 dólares, a 1.915 dólares por tonelada. Los futuros del níquel de la LME cerraron con una baja de 69 dólares, a 15.536 dólares por tonelada. Los futuros del estaño de la LME cerraron con una baja de 1.020 dólares, a 49.697 dólares por tonelada. Los futuros del cobalto de la LME cerraron sin cambios, a 33.510 dólares por tonelada.

Compartir

Los futuros del oro en Nueva York cayeron por debajo de los 4.020 dólares por onza, un 0,78% menos en la jornada.

Compartir

El precio del oro al contado cayó por debajo de los 4.010 dólares por onza, un 1,41% menos que el día anterior.

Compartir

Trump: Estados Unidos tuvo que atacar a Irán para impedir que adquiriera armas nucleares.

Compartir

El presidente estadounidense Trump reiteró que el conflicto con Irán terminará pronto.

Compartir

El líder de la oposición venezolana, Machado, declaró: Una transición ordenada en Venezuela redunda en interés de Estados Unidos y de todo el hemisferio occidental.

Compartir

El presidente ruso Vladimir Putin: No queremos que se repita en el mar Báltico una situación como la del estrecho de Ormuz.

Compartir

El presidente ruso Vladimir Putin: Ningún otro país del mundo, aparte de Rusia, tiene la capacidad de producir pequeñas centrales nucleares.

Compartir

El líder de la oposición venezolana, Machado, afirmó: "Las relaciones con Estados Unidos se basan en el respeto mutuo".

Compartir

El presidente ruso Vladimir Putin: Si las cosas llegan demasiado lejos, no habrá ganadores.

HORA
ACT.
PNSTC.
PREV.
IMPACTO
Sudáfrica IPP interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Expectativas de inflación al consumidor (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Expectativas de precios de venta (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de clima industrial (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Confianza del Consumidor Final (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Confianza Económica (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Índice de Prosperidad del Sector Servicios (Octubre)

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia Tasa promedio del bono BTP a 5 años

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Italia Tasa promedio de la subasta de bonos BTP a 10 años

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo pmdio. a 4 semanas (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales continuas de subsidio de desempleo (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gasto en consumo personal real Intermensual (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE intermensual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Ingresos personales intermensuales (Septiembre)

A:--

P: --

A: --
USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE interanual (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE Intertrimestral (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE subyacente intermensual (Septiembre)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Deflactor del PIB Intertrimestral (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gasto en consumo personal real intertrimestral preliminar (Tercer trimestre)

A:--

P: --

A: --

USDX
  • USDX
  • XAUUSD
  • XAGUSD
  • WTI
Estados Unidos Índice de precios PCE subyacente anualizado trimestral preliminar (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Gastos personales intermensuales (SA) (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos PIB real anual intertrimestral Prelim. (SA) (Tercer trimestre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Peticiones semanales iniciales de subsidio de desempleo (SA)

A:--

P: --

A: --
XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Estados Unidos Índice de precios PCE subyacente interanual (Septiembre)

A:--

P: --

A: --

XAUUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa de depósito del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa principal de refinanciación del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Zona Euro Tasa marginal de préstamo del BCE

A:--

P: --

A: --

EURUSD
  • EURUSD
  • XAUUSD
  • XAGUSD
  • WTI
  • USDX
Declaración de política monetaria del BCE
Conferencia de prensa del BCE
Estados Unidos Variación semanal de las existencias de gas natural de la EIA

A:--

P: --

A: --

WTI
  • WTI
  • XAUUSD
  • XAGUSD
  • USDX
Estados Unidos Índice de precios PCE de la Fed de Dallas Itermensual (Septiembre)

--

P: --

A: --

Brasil Nominas de empleos netos CAGED (Septiembre)

--

P: --

A: --

Estados Unidos Tenencias semanales de bonos del Tesoro por bancos centrales extranjeros

--

P: --

A: --

Corea del Sur Ventas minoristas Intermensual (Septiembre)

--

P: --

A: --

Corea del Sur Productividad industrial Intermensual (Septiembre)

--

P: --

A: --

Corea del Sur Producción industrial intermensual (SA) (Septiembre)

--

P: --

A: --

Japón IPC de Tokio Intermensual (Octubre)

--

P: --

A: --

Japón Ratio de solicitantes de empleo (Septiembre)

--

P: --

A: --

Japón IPC de Tokio Interanual (Octubre)

--

P: --

A: --

Japón IPC subyacente de Tokio interanual (Octubre)

--

P: --

A: --

Japón Tasa de desempleo (Septiembre)

--

P: --

A: --

Japón IPC de Tokio (Excl. Alimentos y energía) (Octubre)

--

P: --

A: --

Japón Ventas menoristas Intermensuales (SA) (Septiembre)

--

P: --

A: --
Japón Ventas minoristas Interanual (Septiembre)

--

P: --

A: --
Japón Producción industrial intermensual preliminar (Septiembre)

--

P: --

A: --

Japón Producción industrial preliminar interanual (Septiembre)

--

P: --

A: --

Japón Inventario industrial Intermensual (Septiembre)

--

P: --

A: --

Japón Ventas minoristas (Septiembre)

--

P: --

A: --

Australia IPP interanual (Tercer trimestre)

--

P: --

A: --

Australia IPP intertrimestral (Tercer trimestre)

--

P: --

A: --

Japón Tipo de interés de referencia

--

P: --

A: --

Declaración de política monetaria
Japón Pedidos de construcción interanuales (Septiembre)

--

P: --

A: --

Japón Nuevas viviendas iniciadas Interanual (Septiembre)

--

P: --

A: --

Francia PIB Prelim. Interanual (SA) (Tercer trimestre)

--

P: --

A: --

Conferencia de prensa del BOJ
Turquia Índice de Confianza Económica (Octubre)

--

P: --

A: --

Reino Unido Índice nacional intermensual de precios de la vivienda (Octubre)

--

P: --

A: --

Reino Unido Índice nacional interanual de precios de la vivienda (Octubre)

--

P: --

A: --

Francia IPP Intermensual (Septiembre)

--

P: --

A: --

Alemania Tasa de desempleo (SA) (Octubre)

--

P: --

A: --

P&R con expertos
    • Todo
    • Sala de chat
    • Grupos
    • Amigos
    SHIZEN flag
    EuroTrader
    @SHIZENOkay that's a good one mate, so tell me what do you wish to know about risk?
    @EuroTraderwhich one so better, a fixed or flexible risk in the market?
    EuroTrader flag
    SHIZEN
    @EuroTraderwhich one so better, a fixed or flexible risk in the market?
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    EuroTrader flag
    EuroTrader flag
    EuroTrader
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    @SHIZENThough you can have an average RR while doing that
    EuroTrader flag
    EuroTrader
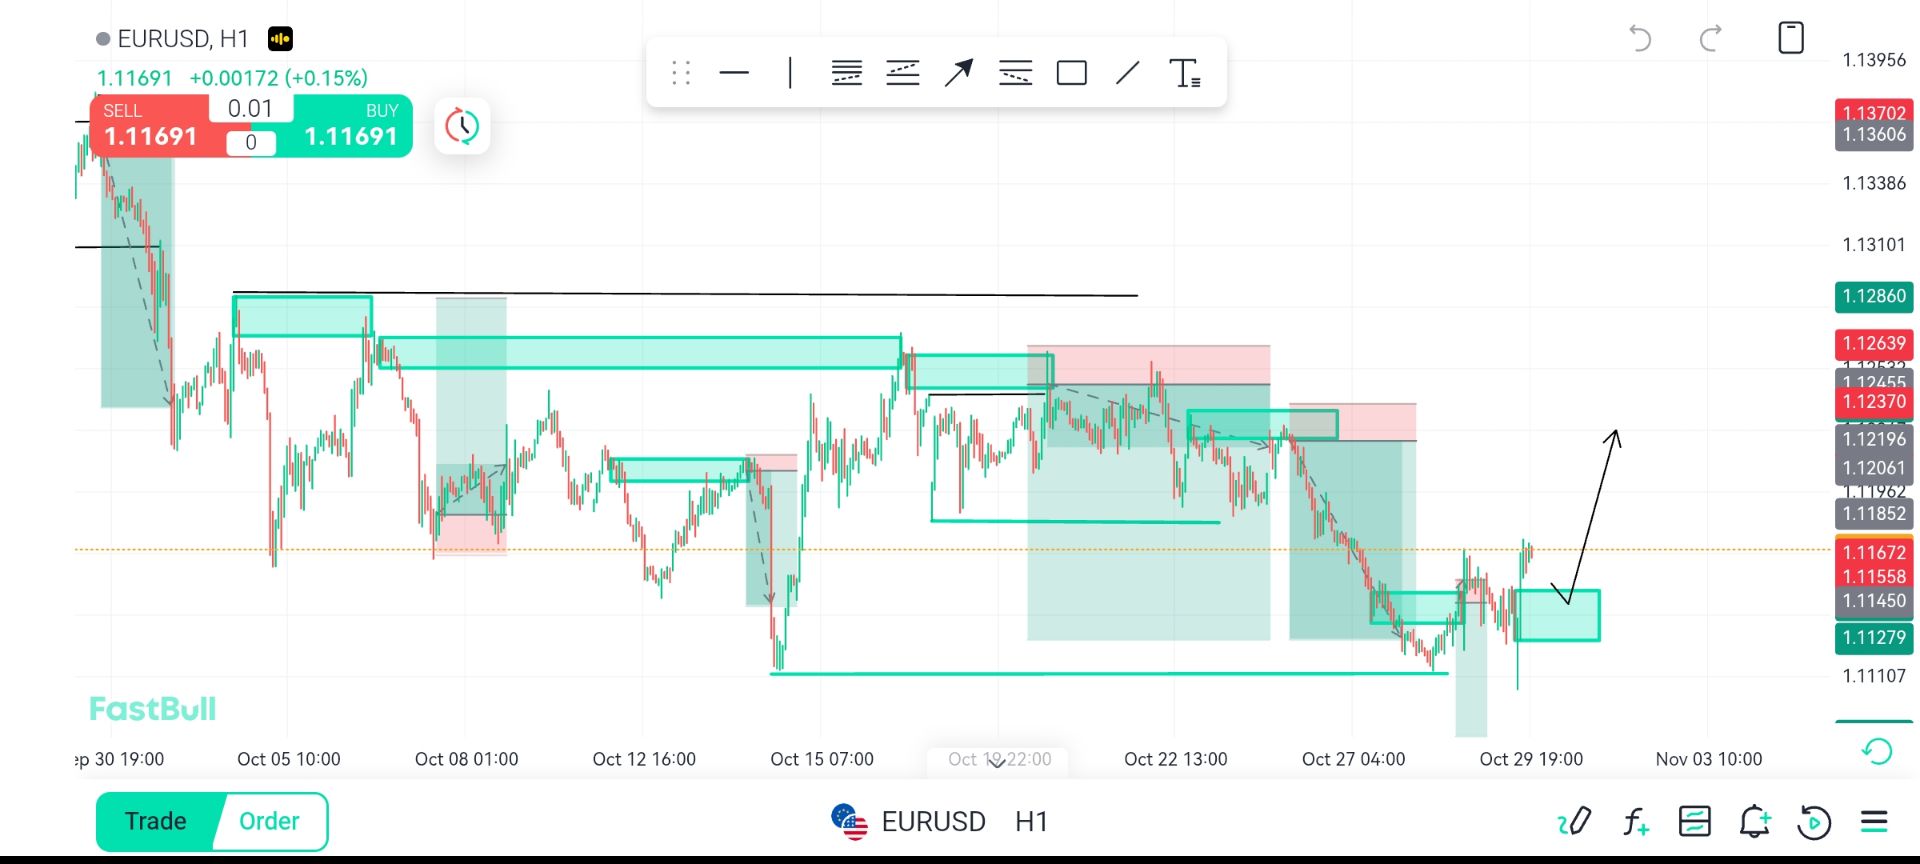
    @SHIZENHere mate, this is what's happening on the EU market at the moment
    SHIZEN flag
    EuroTrader
    @SHIZENThough you can have an average RR while doing that
    @EuroTraderokay
    SHIZEN flag
    EuroTrader
    @SHIZENWell it depends on what you wish to attend, but i prefer the flexible risk
    @EuroTraderwhy do you prefer the flexible risk sir?
    EuroTrader flag
    SHIZEN
    @EuroTraderwhy do you prefer the flexible risk sir?
    @SHIZENIt's simple mate, all the set ups you will see in the market won't be the same
    EuroTrader flag
    EuroTrader
    @SHIZENIt's simple mate, all the set ups you will see in the market won't be the same
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    EuroTrader flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @SHIZENSo when you see such set up, you shouldn't be risking little because you are doing a fixed RR
    SHIZEN flag
    EuroTrader
    @SHIZENHere mate, this is what's happening on the EU market at the moment
    @EuroTraderokay thanks a lot for this, EU is still shooting up
    SHIZEN flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @EuroTraderyesh okay this is valid sir.
    SHIZEN flag
    EuroTrader
    @SHIZENThat's are some with a higher probability than others, some traders call it A+
    @EuroTraderSo howany percentage do you think the trade could add to such a set up
    EuroTrader flag
    SHIZEN
    @EuroTraderokay thanks a lot for this, EU is still shooting up
    @SHIZENyeah mate that's what we are seeing at the moment, and from there we will change structure
    EuroTrader flag
    SHIZEN
    @EuroTraderSo howany percentage do you think the trade could add to such a set up
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    EuroTrader flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderokay maybe I'll work on this too
    SHIZEN flag
    EuroTrader
    @SHIZENThis heavily depends on the trade mate, it's not a general rule
    @EuroTraderi didn't know this is another part o should work on before
    SHIZEN flag
    EuroTrader
    @SHIZENHowever, i can tell you that even when adding some weight to the lots, you should take a calculated risk
    @EuroTraderyes I've heard of this many times, thank you sir
    EuroTrader flag
    SHIZEN
    @EuroTradervale, quizás trabaje en esto también.
    @SHIZENyeah please do and if you need any guidance, I'm always here to help
    Escriba aquí...
    Agregar nombre o código de activo

      Sin datos que coincidan

      Todo
      Recomendar
      Acciones
      Criptomonedas
      Bancos centrales
      Actualizaciones de Trump
      Noticias destacadas
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio
      • Todo
      • Conflicto Rusia-Ucrania
      • Punto de tensión en Oriente Medio

      Buscar
      Productos

      Gráficos Gratis para siempre

      Charlar P&R con expertos
      Filtros Calendario económico Datos Herramienta
      Membresía Características
      Centro de datos Tendencias del mercado Datos institucionales Política de tipos de interés Macro

      Tendencias del mercado

      Sentimiento de Mercado Libro de Órdenes Correlaciones Forex

      Indicadores populares

      Gráficos Gratis para siempre
      Mercado

      Noticias

      24/7 Análisis Educación

      Últimas perspecivas

      Última actualización

      Señales

      Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
      Concurso
      Brokers

      Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
      Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
      P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
      Más

      Empresa
      Evento
      Reclutamiento Sobre nosotros Publicidad Centro de ayuda

      Etiqueta blanca

      Broker API

      API de datos

      Complementos web

      Programa de afiliados

      Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
      Vietnam Tailandia Singapur Dubái
      Reunión de fans Sesión de Compartición de Inversiones
      Cumbre FastBull Exposición BrokersView
      Búsquedas recientes
        Búsquedas populares
          Cotizaciones
          Análisis
          Usuario
          24/7
          Calendario económico
          Educación
          Datos
          • Nombres
          • Último
          • Anterior

          Ver todo

          Sin datos

          Escanear para descargar

          Faster Charts, Chat Faster!

          Descargar
          Español
          • English
          • Español
          • العربية
          • Bahasa Indonesia
          • Bahasa Melayu
          • Tiếng Việt
          • ภาษาไทย
          • Français
          • Italiano
          • Türkçe
          • Русский язык
          • 简中
          • 繁中
          Abrir Cuenta
          Buscar
          Productos
          Gráficos Gratis para siempre
          Mercado
          Noticias
          Señales

          Copiar Clasificaciones Últimas Señales Conviértete en proveedor de señales Calificación de IA
          Concurso
          Brokers

          Descripción Brokers Evaluación Clasificaciones Reguladores Noticias Reclamaciones
          Listado de Corredores Herramienta de Comparación de Corredores de Forex Comparación de Spreads en Vivo Estafa
          P&R Queja Videos de Alerta de Estafa Consejos para Detectar Estafas
          Más

          Empresa
          Evento
          Reclutamiento Sobre nosotros Publicidad Centro de ayuda

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Programa de afiliados

          Premios Evaluación Institucional IB Seminar Evento de Salón Exhibición
          Vietnam Tailandia Singapur Dubái
          Reunión de fans Sesión de Compartición de Inversiones
          Cumbre FastBull Exposición BrokersView

          El círculo vicioso y los incentivos por defecto

          CEPR

          Económico

          Bonos

          Resumen:

          En esta columna se analiza el impacto del riesgo de impago en las políticas destinadas a romper el círculo vicioso. Según el modelo de los autores, tener en cuenta el riesgo de impago tiene importantes consecuencias para la elección y calibración de dichas políticas.

          El "círculo vicioso" describe las repercusiones entre el riesgo de sostenibilidad fiscal y el riesgo de estabilidad financiera, que surgen de la exposición de los sectores público y financiero a tensiones en el otro sector. En concreto, si los bonos soberanos pierden valor porque la solvencia del gobierno está disminuyendo, los balances de las instituciones financieras sufren, porque poseen grandes cantidades de bonos gubernamentales nacionales. Las instituciones financieras debilitadas, a su vez, pueden obligar al gobierno a rescatar al sistema financiero. Esos rescates implican gastos para el gobierno, lo que ensombrece aún más sus finanzas. Este círculo vicioso puede exacerbar las recesiones económicas (Acharya et al. 2014, Farhi y Tirole 2018) o incluso desencadenar crisis puramente impulsadas por el pánico (Brunnermeier et al. 2016, 2017; Cooper y Nikolov 2018). Por eso las crisis soberanas pueden desarrollarse de repente y pueden salirse de control fácilmente.
          El círculo vicioso y los incentivos por defecto_1
          Para romper este círculo vicioso, una recomendación política común es cortar el vínculo entre el sistema financiero (o los bancos, para abreviar) y el gobierno. ¿Cómo se puede hacer esto? Una forma es limitar la exposición de los bancos a la deuda soberana interna (por ejemplo, mediante requisitos regulatorios). Otra forma es estabilizar los precios de los bonos cerca de su valor fundamental proporcionando un respaldo del banco central mediante compras de bonos. De hecho, este tipo de propuestas políticas han surgido como lecciones aprendidas de la crisis de deuda de la zona del euro (por ejemplo, Bénassy-Quéré et al. 2019).
          Sin embargo, este razonamiento pasa por alto un aspecto crítico: cómo la identidad de los acreedores del gobierno configura sus incentivos para el impago y, en última instancia, la sostenibilidad de su deuda. Reducir la exposición de los bancos nacionales a la deuda soberana puede debilitar los incentivos de un gobierno para evitar el impago de dos maneras (Bolton y Jeanne 2011, Gennaioli et al. 2014). Primero, si los bancos nacionales tienen menores volúmenes de bonos soberanos nacionales, una mayor proporción debe estar en manos de extranjeros. Los gobiernos suelen estar menos inclinados a reembolsar a los prestamistas extranjeros que los nacionales, por lo que esto aumenta la probabilidad de impago. Segundo, si los bancos están protegidos de una crisis de deuda soberana, las consecuencias de un impago soberano serán menos graves, lo que también puede aumentar la probabilidad de impago. Nos referimos a estos dos efectos como el "canal de la tentación" y el "canal del compromiso", respectivamente. A través de estos canales, las políticas que reducen la exposición de los bancos nacionales a la deuda soberana interna pueden socavar inadvertidamente la sostenibilidad fiscal.
          En Rojas y Thaler (2024), exploramos esta tensión entre los efectos perjudiciales de la exposición de los bancos a la deuda soberana interna (el círculo vicioso) y los efectos beneficiosos relacionados con los incentivos de los gobiernos a incumplir sus obligaciones (los canales de tentación y compromiso). Utilizamos un modelo simple de tres períodos de deuda soberana y banca que incorpora equilibrios múltiples, similar a los marcos utilizados en los estudios antes mencionados. Nos centramos en la naturaleza estratégica del incumplimiento soberano. Nuestro análisis revela las consecuencias no deseadas de las intervenciones destinadas a romper el círculo vicioso y destaca los beneficios inesperados de los enfoques no intervencionistas.

          Consecuencias no deseadas de limitar la exposición de los bancos

          Limitar las tenencias de bonos soberanos nacionales por parte de los bancos desactiva el círculo vicioso al romper un eslabón de la cadena: los balances de los bancos nacionales ya no se ven afectados negativamente si el precio de los bonos soberanos cae, lo que evita un mayor estrés financiero.
          Sin embargo, conlleva otros riesgos y costos. En la mayoría de los países, el sector financiero nacional es uno de los principales tenedores de bonos soberanos nacionales. Como muestra la Figura 2, en 2023 el sector financiero nacional poseía más del 50% de la deuda soberana en países como España, Italia y Alemania. Por lo tanto, un límite provocaría un traspaso significativo de la deuda soberana de los tenedores nacionales a los extranjeros.
          El círculo vicioso y los incentivos por defecto_2
          Este cambio puede afectar la probabilidad de impago a través de los canales de la tentación y el compromiso. Cuanto menor sea la tenencia de deuda de los bancos nacionales, mayor será la tentación de que ese gobierno incumpla, ya que una mayor proporción de la deuda está en manos de extranjeros. Al mismo tiempo, cuanto menos sufriría el sector financiero nacional por un impago gubernamental, más débil sería el compromiso implícito de ese gobierno de pagar. ¿Dónde está entonces el problema, siempre que el soberano no incumpla realmente? De hecho, si bien limitar la exposición de los bancos puede reducir la probabilidad de un pánico impulsado por el círculo vicioso, el mayor riesgo asociado de impago fundamental aumentaría las primas de riesgo y, por lo tanto, los costos de financiamiento del sector público en tiempos normales. Estos costos deben sopesarse frente a los beneficios de eliminar el círculo vicioso. Si el riesgo de un círculo vicioso es suficientemente bajo, ¿por qué pagar para asegurarse contra él?

          Beneficios de la renacionalización de la deuda durante los pánicos

          Durante las turbulencias financieras, los gobiernos suelen incurrir en gastos fiscales significativos –como rescates– que los obligan a emitir deuda adicional. Si toda la nueva deuda es comprada por inversores extranjeros, aumenta la tentación del gobierno de no pagar, lo que alimenta el círculo vicioso. Por el contrario, si los bancos nacionales compran la deuda adicional, la tentación de no pagar no aumenta y los precios de la deuda soberana no caen en respuesta a un rescate, lo que efectivamente desactiva el círculo vicioso.
          En otras palabras, la renacionalización de la deuda puede actuar como estabilizador en tiempos de tensión soberana al evitar que los temores de impago se amplíen. Tanto la crisis de la deuda soberana europea como, más recientemente, la crisis de la COVID-19 estuvieron marcadas por la renacionalización de la deuda. Si bien estos cambios en la composición de los inversores suelen considerarse un problema, nuestra teoría sugiere que en realidad pueden ser beneficiosos y no deberían verse restringidos por la regulación.

          Políticas en una unión monetaria

          A nivel de la UE, dos propuestas de políticas han atraído particular atención: en primer lugar, un mecanismo de protección del banco central, como el Instrumento de Protección de la Transmisión (TPI) del BCE, y, en segundo lugar, la propuesta de Bonos Seguros Europeos (ESBies) de Brunnermeier et al. (2016, 2017). Al analizar la interacción entre la composición de los inversores y el incumplimiento de los gobiernos, descubrimos lecciones importantes para ambos enfoques de política.

          El instrumento de protección de la transmisión

          Cuando los rendimientos de la deuda europea subieron al comienzo de la crisis de la COVID-19, lo que generó temores de que volviera a producirse un círculo vicioso, el BCE puso en marcha el Instrumento de Protección de la Transmisión (TPI, por sus siglas en inglés). Este instrumento permite al BCE “realizar compras en el mercado secundario de valores emitidos en jurisdicciones que experimenten un deterioro de las condiciones de financiación que no esté justificado por los fundamentos específicos del país” (nota de prensa del BCE, 21 de julio de 2022). El círculo vicioso produce precisamente esa variación no fundamental en los precios de los bonos soberanos.
          En nuestro contexto, el IPC puede ser una herramienta eficaz para evitar el círculo vicioso provocado por el pánico. La limitación de los precios de la deuda soberana limita las posibles pérdidas de las instituciones financieras, lo que evita grandes rescates y, en consecuencia, el contagio del riesgo fiscal al financiero.
          Sin embargo, la política debe calibrarse cuidadosamente para evitar el riesgo de un nuevo pánico autocumplido. Imaginemos que todos los inversores privados venden los bonos de un gobierno en particular. Los precios de los bonos caen hasta que alcanzan el umbral en el que el BCE interviene comprando deuda para estabilizar el precio. Esto aísla a los bancos de cualquier pérdida adicional en caso de un incumplimiento posterior, reduciendo el incentivo del gobierno para pagar sus deudas a través del canal de compromiso. Y en la medida en que parte de las pérdidas por incumplimiento que enfrenta el BCE se comparten entre los estados miembros, también reduce el incentivo de pago a través del canal de la tentación. En consecuencia, aumenta el riesgo percibido de un incumplimiento soberano. Si el BCE compra los bonos a precios superiores a los niveles justificados por el mayor riesgo de incumplimiento debido a un cambio en la composición de los inversores, la venta inicial al BCE es racional desde la perspectiva de un inversor. La venta, por lo tanto, se convierte en una señal autocumplida.
          Se puede evitar un pánico de este tipo si el BCE establece un límite mínimo para los precios de los bonos que esté lo suficientemente por debajo de su valor fundamental. Sin embargo, el límite mínimo no debe ser demasiado bajo, o no logrará frenar el pánico inicial que crea un círculo vicioso. Por lo tanto, elegir el umbral de intervención adecuado es un acto de equilibrio delicado.
          Los mecanismos de reparto de riesgos entre los bancos centrales nacionales y el resto del Eurosistema desempeñan un papel importante en la búsqueda de este equilibrio. Cuanto menor sea el reparto de riesgos, mayor será el rango de umbrales de intervención deseables para el precio de los bonos. En otras palabras, un menor reparto de riesgos hace más fácil calibrar con éxito el IPC.

          Bonos seguros europeos

          La propuesta de Bonos Seguros Europeos (ESBies, por sus siglas en inglés) consiste en una política macroprudencial que restrinja las tenencias de bonos soberanos de los bancos de la zona del euro a ESBies, que serían el tramo senior de un paquete de bonos europeos. De esta manera, los bancos evitarían grandes exposiciones a su propio gobierno y tendrían un activo "más seguro". Sin embargo, esta política podría tener dos efectos secundarios no deseados.
          En primer lugar, como se mencionó antes, esto podría aumentar los costos de financiamiento debido a los incentivos debilitados para pagar. En segundo lugar, si bien el círculo vicioso a nivel nacional desaparecería, podría surgir un nuevo círculo vicioso: un pánico suficientemente generalizado sobre la capacidad de los países de la zona del euro para pagar sus deudas podría desencadenar una revalorización del tramo sénior, desestabilizando el sistema financiero en toda Europa. Esto, a su vez, podría obligar a varios países a rescatar a sus bancos, creando un nuevo círculo vicioso aún más grande a nivel europeo.
          Para estar al día de toda la actualidad económica, consulte nuestro Calendario económico
          Advertencias de riesgo y descargo de responsabilidad en inversiones
          Usted entiende y reconoce que existe un alto grado de riesgo a la hora de operar con estrategias. Al seguir cualquier estrategia o metodología de inversión existe un riesgo potencial de pérdidas. El contenido de este sitios se ha proporcionado por nuestros colaboradores y analistas con un único propósito informativo. Usted, bajo su discreción, es el responsable exclusivo de determinar si los activos bursátiles, valores o estrategias de los productos son adecuados para usted según sus objetivos de inversión y situación financiera.
          Favoritos
          Compartir
          FastBull
          Copyright © 2026 FastBull Ltd

          728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG

          TelegramInstagramTwitterfacebooklinkedin
          App Store Google Play Android Windows
          Productos
          Gráficos

          Charlar

          P&R con expertos
          Filtros
          Calendario económico
          Datos
          Herramienta
          Membresía
          Características
          Función
          Cotizaciones
          Operaciones de Copia
          Últimas Señales
          Concurso
          24/7
          Análisis
          Educación
          Empresa
          Reclutamiento
          Sobre nosotros
          Contáctenos
          Publicidad
          Descargar FastBull
          Centro de ayuda
          Opinión
          Acuerdo de usuario y la
          Política de privacidad
          Declaración de Protección de Información Personal de
          Empresa

          Etiqueta blanca

          Broker API

          API de datos

          Complementos web

          Creador de carteles

          Programa de afiliados

          Divulgación de riesgos

          El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.

          No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.

          Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.

          No conectado

          Inicia sesión para acceder a más funciones

          Conectar al Broker
          Conviértete en proveedor de señales
          Centro de ayuda
          Servicio al Cliente
          Modo oscuro
          Colores precio

          Iniciar sesión

          Registrarse

          Posición
          Disposición
          Pantalla Completa
          Predeterminado a Gráfico
          La página de gráficos se abre por defecto al visitar fastbull.com