


- WTI
- XAUUSD
- XAGUSD
- USDX


Cotizaciones
Análisis
Usuario
24/7
Calendario económico
Educación
Datos
- Nombres
- Último
- Anterior



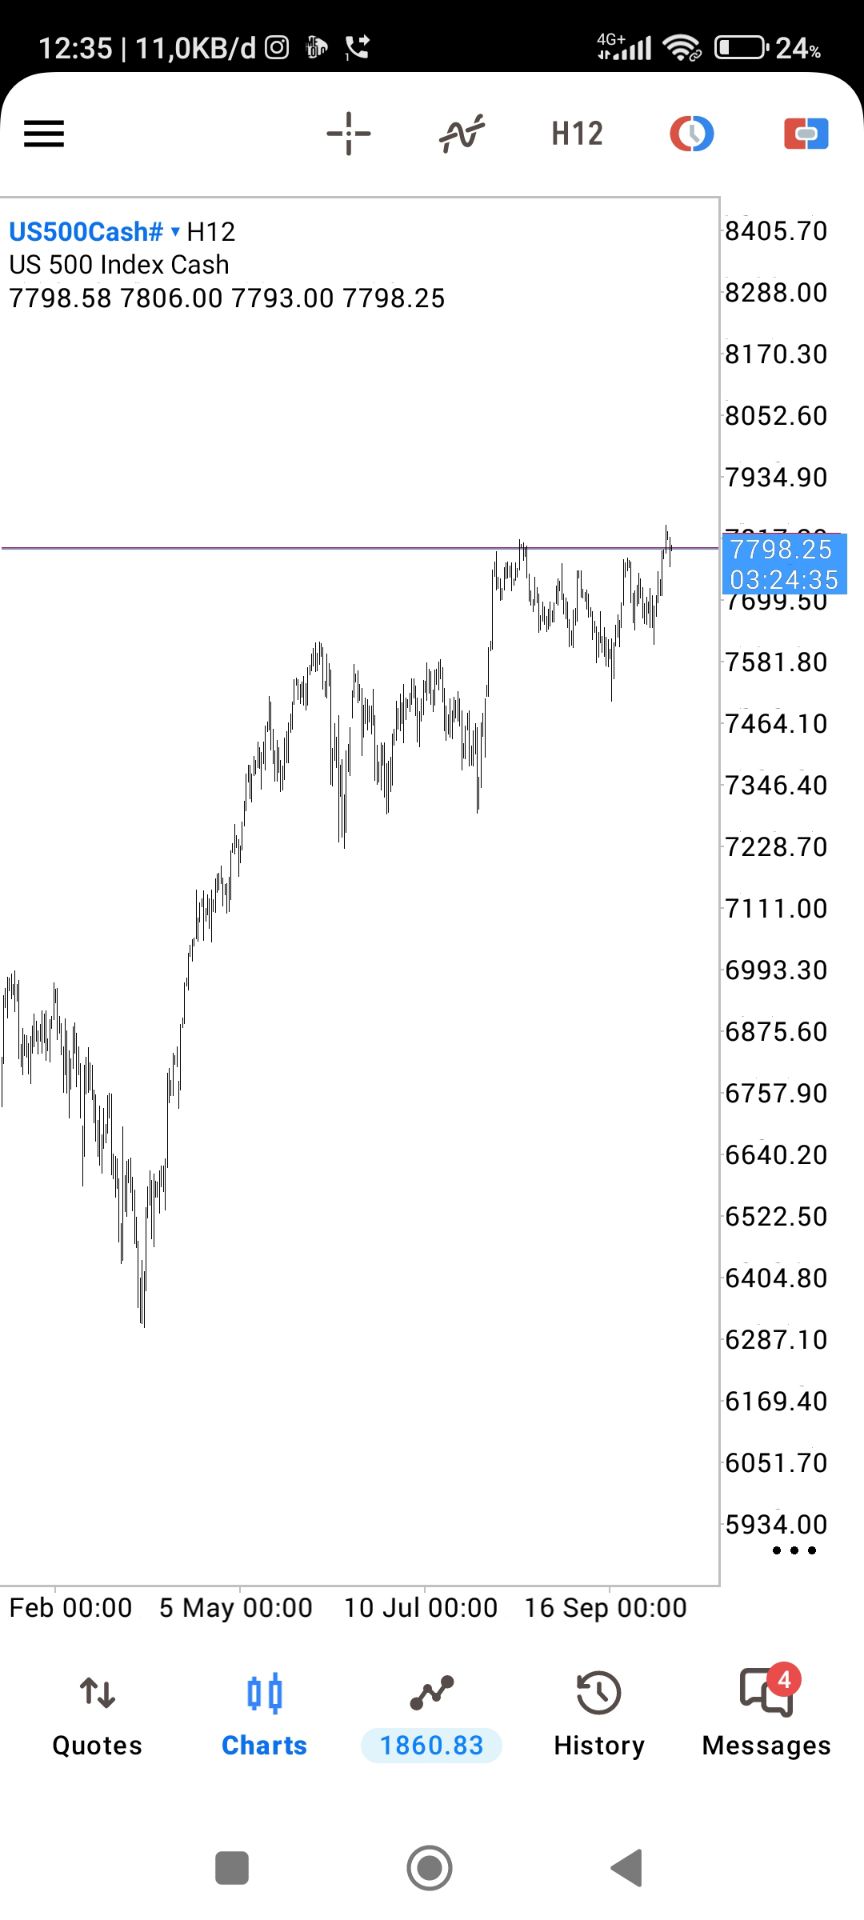
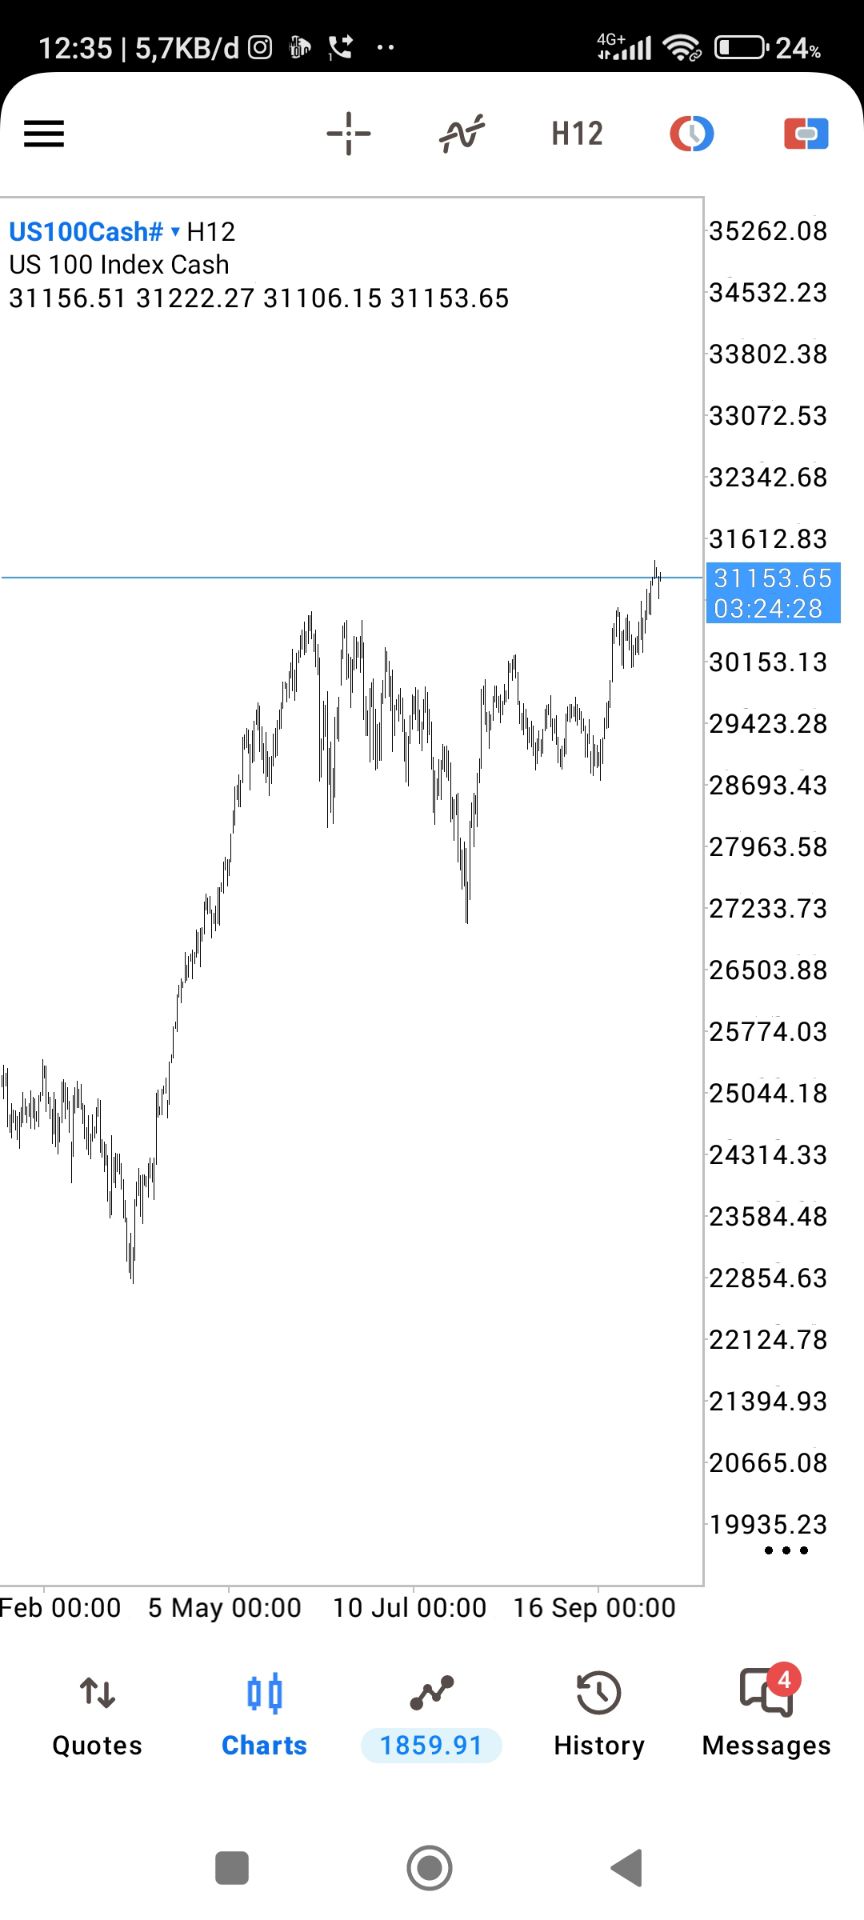




Así es ciertamente como se vio el mercado ayer, después de un informe del IPC de EE.UU. de agosto que estuvo en general en línea con las expectativas, en contraste con un marcado y sorprendente aumento en las solicitudes iniciales de subsidio por desempleo.
Así es, sin duda, la perspectiva del mercado ayer, tras un informe del IPC estadounidense de agosto que, en general, coincidió con las expectativas, en contraste con un marcado y sorprendente aumento de las solicitudes iniciales de subsidio por desempleo. Por supuesto, también es la perspectiva del FOMC, tras el cambio de postura moderado del presidente Powell en Jackson Hole. En cuanto a los detalles, el IPC general subió un 0,4 % intermensual/2,9 % interanual el mes pasado, mientras que el IPC subyacente subió un 0,3 % intermensual/3,1 % interanual. Si bien esto se sitúa, claramente, considerablemente por encima del precio objetivo de la Fed, y la métrica general continúa moviéndose en la dirección equivocada, el presidente Powell ha indicado que el FOMC, en gran medida, considerará cualquier presión sobre los precios inducida por los aranceles como un "cambio puntual en el nivel de precios". Por lo tanto, ni las métricas anteriores, ni la tasa de inflación subyacente de bienes del 1,5 % interanual (la más rápida desde mayo de 2023), impedirán que el Comité implemente un recorte de 25 puntos básicos el próximo miércoles.
En cuanto al mercado laboral, las solicitudes iniciales de subsidio por desempleo ascendieron a 263.000 en la semana que finalizó el 6 de septiembre, el nivel más alto desde finales de 2021, aunque las solicitudes continuas cayeron inesperadamente a 1,939 millones en los siete días anteriores. Sin embargo, este dato de solicitudes iniciales es claramente preocupante, especialmente dados los desalentadores informes de empleo de julio y agosto, que también indicaron una pérdida de impulso general del mercado laboral. Cabe destacar, sin embargo, que el dato de solicitudes iniciales coincidió con el Día del Trabajo, lo que podría haber sesgado ligeramente las cifras al alza.
Dicho esto, las cifras de solicitudes de subsidio por desempleo, junto con la ausencia de una mayor intensificación de las presiones inflacionarias subyacentes el mes pasado, así como los recientes datos negativos sobre las nóminas, han aumentado el riesgo de que el FOMC decida ahora aplicar recortes consecutivos hasta fin de año, en lugar de los dos recortes de 25 puntos básicos (en septiembre-diciembre) que siguen siendo mi hipótesis base. Los mercados también comparten cada vez más esta opinión, y la curva OIS del USD ahora descuenta por completo 75 puntos básicos de flexibilización para fin de año.
En contraste con esa postura más moderada, la trayectoria de política monetaria del BCE de ahora en adelante es ahora plana, tras la decisión de ayer que prácticamente confirmó el fin del ciclo de flexibilización monetaria. Como se esperaba, el Consejo de Gobierno mantuvo el tipo de interés de depósito en el 2,00%, manteniendo una postura basada en los datos. A pesar de seguir pronosticando una inflación inferior a la esperada el próximo año, y ahora también pronosticando una inferior a la esperada en 2027, la presidenta Lagarde reiteró que la política monetaria se encuentra en una buena posición, respaldando firmemente la idea de que no se implementarán más recortes.
Esta reducción del diferencial de tipos entre EE. UU. y Europa Central y Oriental, y de hecho la reducción del diferencial de tipos entre EE. UU. y el resto del mundo, refuerza el argumento bajista para el dólar, que sigue impulsado principalmente por las continuas salidas de capital a medida que la independencia política de la Fed se ve aún más erosionada por la Administración Trump. El dólar perdió terreno frente a la mayoría de sus principales pares ayer, y sigo siendo no solo un bajista del dólar a largo plazo, sino también un vendedor de rally, si se produjera algún rebote.
Por otra parte, ayer se registró un comportamiento similar en general. La renta variable registró otra jornada de ganancias, beneficiándose esta vez no de un optimismo macroeconómico notable, sino de la ya mencionada revisión moderada de las expectativas de política monetaria de la Fed, en un repunte clásico de "malas noticias son buenas noticias". Normalmente, este tipo de movimientos me ponen un poco nervioso, aunque por ahora dejaré de lado esos nervios, ya que, en primer lugar, creo que la actual debilidad del mercado laboral se debe a un ajuste a los aranceles, más que a algo más estructural; y, en segundo lugar, dado que el crecimiento de las ganancias se mantiene sólido y el crecimiento económico subyacente también parece resiliente.
Finalmente, sería un descuido no mencionar las ganancias observadas en la curva de los bonos del Tesoro, con los rendimientos de los bonos de referencia a 30 años cayendo aún más por debajo del 4,70%, y el rendimiento de referencia a 10 años cotizando por debajo del 4,00% por primera vez desde abril. Francamente, dado que la Fed prácticamente ha renunciado al objetivo de inflación del 2%, y dado que el Tesoro no muestra señales de contener el descontrolado gasto fiscal, veo pocas razones para preferir la duración, y pocas para no esperar una curva más pronunciada. Sin embargo, el Sr. Mercado parece tener otras ideas ahora mismo.
Las cifras del PIB del Reino Unido se publicarán esta mañana, aunque se trata de la serie mensual de julio, muy volátil, que, si bien debería mostrar el estancamiento de la economía el mes pasado, sigue siendo demasiado volátil para ser útil. De hecho, la ONS haría bien en cancelar su publicación por completo y centrar sus esfuerzos en corregir series mucho más importantes, como los informes erróneos sobre la inflación y el mercado laboral.
En cuanto a la volatilidad, el índice de sentimiento de la UMich ha fluctuado bastante durante este ciclo, debido principalmente al sesgo político y a un tamaño de muestra muy reducido. En cualquier caso, se prevé que la lectura preliminar de septiembre sea de 58,0 esta tarde, por debajo del 58,2 registrado en agosto.
Además, lo único que tendrán que digerir los participantes será la típica avalancha de oradores del BCE que solemos ver al día siguiente de un anuncio de política. Si el final de una larga semana no fuera excusa suficiente para tomar algo después, ¡esta multitud casi seguro nos llevará a tomar una cerveza!

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


El riesgo de pérdida en el comercio de activos financieros como acciones, divisas, materias primas, futuros, bonos, ETF o criptomonedas puede ser considerable. Puede sufrir una pérdida total de los fondos que deposita con su corredor. Por lo tanto, debe considerar cuidadosamente si dicha negociación es adecuada para usted tomando en cuenta sus circunstancias y recursos financieros.
No se debe considerar invertir sin llevar a cabo, su propia diligencia de manera minuciosa o consultar con sus asesores financieros. Nuestro contenido web puede no ser adecuado para usted, ya que no conocemos su situación financiera ni sus necesidades de inversión. Es posible que nuestra información financiera tenga latencia o contenga inexactitudes, por lo que usted debe ser completamente responsable de cualquiera de sus transacciones y decisiones de inversión. La empresa no se hará responsable de su capital perdido.
Sin obtener el permiso del sitio web, no se le permite copiar los gráficos, textos o marcas comerciales del sitio web. Los derechos de propiedad intelectual sobre los contenidos o datos incorporados a este sitio web pertenecen a sus proveedores y comerciantes de intercambio.
No conectado
Inicia sesión para acceder a más funciones


Iniciar sesión
Registrarse


