- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值













金價與AISC的差額不等於股東可拿走的現金。透過銷量、固定支出、成長投資及還本需求的情境試算,檢查黃金礦商真正的獲利與資金彈性。
金價漲了10%,黃金礦商一年結束後留下的現金卻更少,原因未必複雜。賣出的黃金減少、投入價格走高,再加上單位成本之外的支出,就可能抵銷金價優勢。分析應從公司真正實現的售價出發,追蹤資金通過營運、投資與融資環節後,還剩多少。
總維持成本AISC有助於理解維持黃金生產的經濟成本,但金價減去AISC,不能直接當作可分給股東的現金。礦業股票代表一家有礦產儲量、資本支出與融資義務的企業,不是現貨黃金漲跌幅的固定倍數。
AISC是非一般公認會計原則指標,應先核對發行人的調節表。維持性資本支出與公司管理成本可能已包含其中;成長投資、企業所得稅及一般借款利息則需另外檢視。租賃是不能忽略的例外:世界黃金協會更新後指引納入相關租賃付款的本金與融資部分,不能將已包含的款項再扣一次。
此外,AISC不見得全部是當期現金支出,股份基礎給付等會計項目也可能納入。接到現金流時,要調節非現金成分與付款時點。單一礦場與公司整體、權益歸屬與合併口徑、幣別及期間,也不能混用。
以下為假設年度模型,不是某家企業預測或當前黃金報價。礦商生產並售出10萬盎司,全部按每盎司3000美元收款。維持營運成本1.7億美元,已計入公司費用與維持性資本支出;為簡化,假設全部在本期付現,沒有非現金費用、副產品抵減、避險或少數股東口徑差異。
AISC因此是每盎司1700美元。收入3億美元,扣維持成本後剩1.3億美元。再扣成長資本支出2500萬美元、非租賃債務現金利息800萬美元、企業所得稅2000萬美元、額外營運資金占用1200萬美元,合計6500萬美元,情境現金餘額便是6500萬美元。
此小計在償還債務本金與股東分配之前,不是通用自由現金流公式,也不是標準財報科目。公司費用及維持資本已在1.7億內,重複扣除會低估結果;將1.3億全數視為自由現金流,又會漏掉已列明的其他用途。
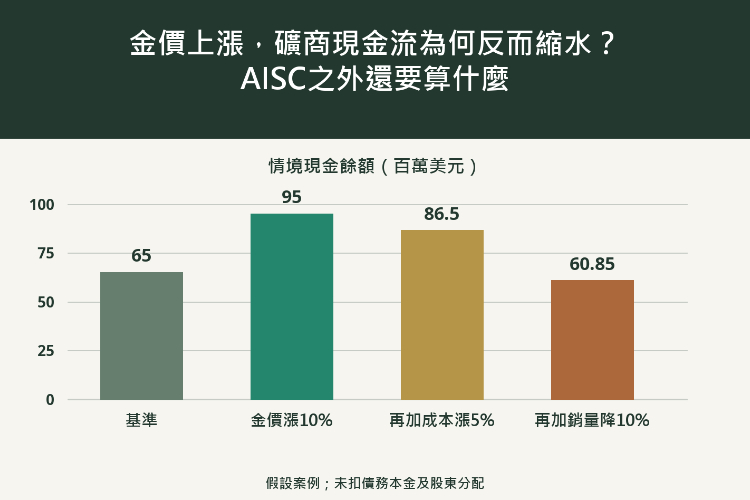
把維持成本拆為當年固定支出1億美元,加上每盎司700美元的變動支出。若只有實現售價上漲10%至3300美元,收入增至3.3億,支出不變,現金餘額升至9500萬美元,比基準增加46.15%。這是指定條件下的營運槓桿,不表示股價理當有同樣漲幅。
接著讓固定及變動投入價格均上漲5%,銷量不變,維持成本增至1.785億美元,現金降至8650萬美元。若銷量再減少10%至9萬盎司,固定支出仍需1.05億,變動支出為735美元乘9萬,即6615萬;合計1.7115億美元,但收入僅2.97億美元。
| 年度假設情境 | 基準 | 僅金價上漲 | 綜合壓力 |
|---|---|---|---|
| 實現金價(美元/盎司) | 3,000.00 | 3,300.00 | 3,300.00 |
| 銷售盎司 | 100,000 | 100,000 | 90,000 |
| 收入(百萬美元) | 300.00 | 330.00 | 297.00 |
| 固定維持成本(百萬美元) | 100.00 | 100.00 | 105.00 |
| 變動維持成本(百萬美元) | 70.00 | 70.00 | 66.15 |
| 維持成本總額(百萬美元) | 170.00 | 170.00 | 171.15 |
| AISC(美元/盎司) | 1,700.00 | 1,700.00 | 1,901.67 |
| 維持成本後差額(百萬美元) | 130.00 | 160.00 | 125.85 |
| 額外資金用途(百萬美元) | 65.00 | 65.00 | 65.00 |
| 現金餘額(百萬美元) | 65.00 | 95.00 | 60.85 |
扣除同樣的6500萬其他用途後,只剩6085萬美元,比基準少6.38%,儘管金價高了10%。單位AISC升至約1901.67美元。直接用舊1700美元乘以較少銷量,會錯把固定支出當成跟著減產同比消失。
圖中四根柱依次呈現售價、成本及銷量的影響。稅款、成長支出和營運資金固定,是為了隔離敏感度,不是認為真實稅負永遠不變。權利金可能隨金價提高,變動支出也未必與產量完全同比。這個試算說明脆弱環節,不是發生機率預測。
其他金屬售價上漲,可透過副產品抵減拉低黃金AISC,即使黃金開採效率沒有改善。紐蒙特2025年全年業績公告便提供例子:副產品口徑黃金AISC為每盎司1358美元,聯產品口徑為1609美元,差251美元。這是成本分配方法的差異,並非同一批礦場突然變得更便宜或更昂貴。
分母須看銷售盎司,而不能隨手代入生產量。庫存、併購處分、權益歸屬與合併範圍都會影響比較;礦場成本也可能少了集團總部支出。沒有先統一範圍,排名靠前並不能證明競爭優勢。
成長與維持支出的分類同樣重要。應檢查工程性質與調節表,不能把成本移出維持類別就解讀成效率改善。遞延必要維修也能讓當期現金好看,卻未必改善資產壽命或未來產能。
基準下,情境現金為零的價格是(1.7億+6500萬)除以10萬,等於每盎司2350美元;綜合壓力下為(1.7115億+6500萬)除以9萬,約2623.89美元。這只是此年度模型的零點,並非礦山停產價、股票內在價值,也不保證高於它就沒有流動性問題。
若另有5000萬美元債務本金到期,壓力情境6085萬餘額還本後只剩1085萬,尚未支付股利、併購與其他未列義務。需要核對現有現金、承諾授信、使用限制和到期時程,不能把再融資當成必然成功。
當期賺錢而股價下跌,可能因市場原先期待更多、礦山剩餘壽命較短,或未來投資與風險上升。相反地,合理的成長專案可能降低今年現金,卻提升未來價值。情境模型找出現金來源,股權評價還要看多期成果及優先於股東的索償。
較扎實的改善,是實現售價提高,銷量、回收率、必要維護與收款卻沒有相應惡化。出售過往庫存或延後支付帳款帶來的單季好轉,不能等量看待。這與辨別營業現金流增加是否來自營運資金釋放的邏輯相同:現金是真的,不表示來源可持續。
一旦實現售價低於假設、可售黃金量下降、遞延維護集中支出,或到期資金需求吃掉差額,高毛利能轉為股東回報的論點就要重估。這些現象本身不是財報失實證據,而是告訴讀者該修正哪些假設、追查哪些附註。
重點不只在金價高於AISC多少,而在這段優勢通過實際銷售、投入及付款義務後留下多少,以及股價是否已反映這份好處。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。