


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












看對股價方向,不代表買權價差就會獲利。以可重算案例區分建倉淨支出、提前平倉價及到期損益,並檢查履約後是否留下意外股票部位。
股價上漲,看多的選擇權組合卻仍虧損,不一定是報價錯誤。多頭買權價差參與的是特定期限、特定價格區間內的上漲,不是股票每漲一元都能完整賺到一元。建倉成本、剩餘期間與結算處理,都會影響最後結果。
分析時先分清三筆數字:建倉淨支出、現在平倉可收回的金額,以及到期時的組合價值。把三者混用,就容易把「方向看對」誤認為「已經獲利」。真正需要檢驗的是:漲幅夠不夠、能否趕在到期前發生,以及實現收益後會不會留下新的股票曝險。
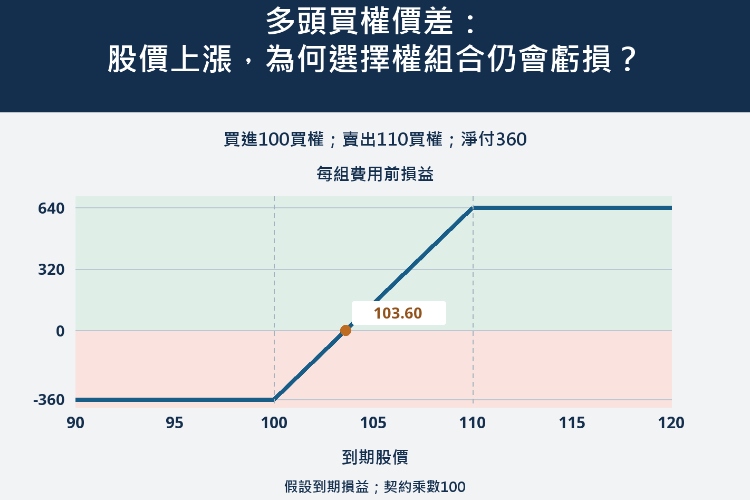
假設股票現價100,買進一口履約價100的買權,每股付5.80;賣出一口履約價110的買權,每股收2.20。兩腿標的、到期日與交付條件相同,假定每口對應100股,權利金都是實際成交價。淨支出為(5.80−2.20)×100=360。履約價差10,代表最高合計內含價值1000,並不代表最高獲利1000。
賣出腿提供220的權利金,同時讓出股價超過110之後的上漲收益。若只買低履約價買權,須付580,但保留更多上方空間。因此價差不是同一筆曝險打折出售,而是犧牲一部分收益結構來降低初始成本。調高賣出腿的履約價,也會同時改變成本和能參與的漲幅。
以S表示終點計算採用的股價,每組費用前損益為100×[max(S−100,0)−max(S−110,0)−3.60]。下表假定兩腿以一致方式完成結算,計算時點後不再承擔交割股票的風險,價格和損益均採同一貨幣單位。
| 到期股價 | 買進腿價值 | 賣出腿負債 | 組合價值 | 費用前損益 |
|---|---|---|---|---|
| 95.00 | 0.00 | 0.00 | 0.00 | -360.00 |
| 100.00 | 0.00 | 0.00 | 0.00 | -360.00 |
| 103.60 | 360.00 | 0.00 | 360.00 | 0.00 |
| 106.00 | 600.00 | 0.00 | 600.00 | 240.00 |
| 110.00 | 1000.00 | 0.00 | 1000.00 | 640.00 |
| 120.00 | 2000.00 | 1000.00 | 1000.00 | 640.00 |
最高獲利640,配對選擇權到期損益的最大損失360,損益兩平股價103.60。股票由100漲到102,仍虧160;漲到120,與漲到110的到期獲利相同。收益封頂正是低建倉成本的交換條件。
若這次完整交易流程的總費用假定為12,每列損益須再減12:最高獲利628、最大損失372,兩平價103.72。這些結果尚未計入稅款和融資。提前平倉、履約或指派的費用不同時,需重新彙總;免手續費也不代表買賣價差消失。
接著假設股價漲到106,但契約尚未到期。買進腿能賣出的買價為6.40,買回賣出腿須付的賣價為3.10,兩腿了結可收回330。扣除原先淨付360及全程費用12,實現結果為330−360−12=−42。若在到期時計算股價106,表中的費用前損益則是正240。
差別在時間,不在算式矛盾。到期前,高履約價買權仍有價值,解除賣出義務需要付錢。帳戶用中間價顯示的評價,也不保證整組部位可按該價格與數量成交。應核對組合報價、深度與實際成交回報;分別處理兩腿會產生暫時的方向曝險,限價單沒有成交,更不等於已退出。
若買進買權的Delta為0.70、賣出買權本身的Delta為0.42,組合淨Delta為(0.70−0.42)×100=28股。其他因素固定、股價微幅變動時,上漲1約帶來28的價值增加,而非100。這是局部敏感度,不能直接拿來預估大幅行情。
Gamma、時間價值耗損和波動率敏感度,也要以買進腿減去賣出腿計算。淨敏感度的正負與大小,取決於股價相對兩檔履約價的位置、剩餘期間及波動率曲面。不能概括說時間流逝一定有利,更不能因為賣出一口買權,就認定波動率風險完全對消。曲面整體平移和兩檔隱含波動率的相對變化,是不同情境。
到期日也決定組合跨過哪些事件。期限報價和某段期間風險集中的區別,可參考遠期波動率如何拆分選擇權期限;但期限結構的計算本身,並不能直接決定這組價差的合理價格。
有界損益圖描述配對選擇權的終點收益,並未保證帳戶組成改變後,損失仍永遠受同一上限約束。實物交割的美式買權,賣出腿可能提前被指派履約;持有買進腿,不等於券商必然自動替你完成配對處理。股票交付、所需資金及尚存時間價值,都要明確安排。
另設一條到期路徑,初始淨付仍為360。股票報109.95,假定買進腿履約、賣出腿未被指派,帳戶以100買入100股,購股資金需要10000。以109.95計算,股票價差扣掉權利金淨支出為635。若股票繼續留在帳戶,之後以95開盤,合計結果成為(95−100)×100−360=−860,尚未計費。新增損失來自到期後沒有保護的股票部位,而不是原配對到期公式失效。
股價接近賣出腿履約價時,不能只憑收盤價斷言指派結果。要先確認券商履約指示、截止時間與盤後波動處理方式。現金結算的歐式產品沒有這條股票交付路徑,但結算參考值與最後交易時間仍須核實,不能將其他產品的慣例直接套用。
「股價遲早會反彈」不是完整的有期限策略。必須同時設定價格區間與時間,再測試漲幅較小、上漲較晚的結果。640÷360只是最好情境下獲利相對淨支出的比率,不是勝率,更不是期望報酬。後者需要各種結果的機率及可實現的退出成本。
催化因素延至到期之後、目標價低於含費兩平點,或流動性使原訂平倉不再划算,都會削弱原先依據。若股價已遠高於110,後續上漲對終點收益的幫助很小;應衡量剩餘有限獲利與交割、成交處理,而非把最初最高獲利當成現在仍能多賺的金額。
價差分析最後要落在帳戶狀態,而不是只畫出漂亮的損益線。方向可以看對,但時間、成本或交割安排仍可能讓結果偏離預期。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


