


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值






遠月合約在結算時段沒有單腿成交,仍可能透過跨月價差形成參考價。以原油期貨假設案例還原月份距離權重與隱含報價區間,再計算10口平倉的市場深度,辨識結算參考與可成交價格的差別。
遠月原油期貨在結算時段沒有單腿成交,為什麼每天還會出現新的結算價?關鍵在於,價格證據不只來自該月份本身的直接成交,跨月價差也能將其他月份的資訊帶進來。不過,能透過價差還原結算參考,並不等於已經找到願意按那個價格承接部位的交易對手。
以下討論紐約商業交易所輕質低硫原油期貨CL的正常每日結算,不把它當成所有期貨通用的算法,也不套用到到期合約的最終結算程序。M1、M2、M3表示相鄰的三個交割月份,M1已被認定為指定活躍月,且遠離到期與活躍月切換的例外情況。所有價格、數量都是教學假設,不是當前原油行情。
這套正常程序採用美東時間14:28至14:30的活躍月與跨月價差結算時段。假設M1先以每桶69.98美元成交20口,再以70.00成交60口,最後以70.02成交20口。成交量加權平均價是70.00,最後成交價則是70.02。差異來自計算目的不同,不能只因兩者不相等就認為資料錯誤。
再設定M1−M2價差在該時段的成交均價為−0.30。本文一律用較近月減較遠月定義價差,因此M2參考價為70.00−(−0.30)=70.30。這個已建立的月份參考,可以接著用來推導更遠月份。只看M3較早的一筆成交,便會漏掉其他月份與跨月價差新提供的資訊。
假設M3在結算時段沒有直接的單腿成交,但有兩條涉及M3的跨月價差交易,且本模型沒有其他需納入的有效來源。這不等於M3全天完全沒有交易:價差交易的各腿可能反映在該月份成交統計中。描述證據不足時,必須說清楚缺少的是哪一種成交,而不是籠統寫成「零成交」。
所討論的CL程序,將各條價差的成交量除以兩腿相隔的日曆月份數,再用來加權推導價格。推導依月份先後進行,目標月份是相關價差中較遠的一腿,已確定結算參考的較近月份則提供基準。下表的價格與價差都是美元/桶,原始數量是價差交易口數。
| 價差路徑 | 已知參考價 (美元/桶) | 價差成交均價 (美元/桶) | 實際成交口數 | 相隔月數 | 調整後權重 | 推導M3價格 (美元/桶) |
|---|---|---|---|---|---|---|
| M1−M3 | 70.00 | −0.90 | 120 | 2 | 60 | 70.90 |
| M2−M3 | 70.30 | −0.50 | 140 | 1 | 140 | 70.80 |
M1−M3路徑得到70.00−(−0.90)=70.90;M2−M3路徑得到70.30−(−0.50)=70.80。兩條路徑不是同一組條件,推導的候選價可以不同。因為價差定義為近月減遠月,負價差代表遠月比近月高,計算時不能把減去負數誤作再往下扣。
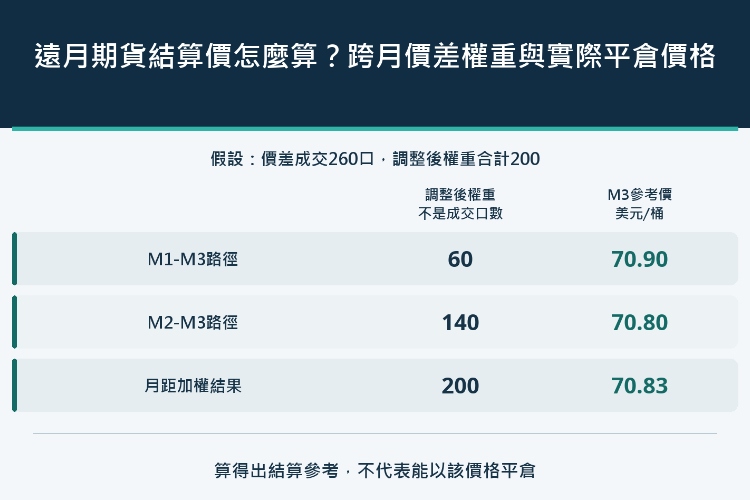
第一條價差相隔兩個月,120口除以2後的權重是60;第二條只隔一個月,140口的權重仍是140。按這個規則合併:
(70.90×60+70.80×140)/(60+140)=70.83。
目標月不必剛好有單腿成交,才有機會形成參考價。相對地,只有兩個候選價格也不足以重建結果;若缺少各路徑成交量和月份距離,便無法知道應採用什麼權重。
這個順序描述的是參考數值的依賴關係,不是一套依序買進M1、M2、M3的交易策略。每一個已知基準,都必須先有符合適用程序的依據,不能為了讓遠月算出某個結果,反過來選一個方便的近月價格。
兩條路徑真正成交的是260口,但公式中的調整後權重合計為200。兩者不可混用。200不是新的市場成交量,也不是把跨兩個月的120口交易刪成60口,而是每一筆交易依適用程序取得的計算權重。
如果直接以原始120口和140口加權,會得到(70.90×120+70.80×140)/260=70.846153846…,本例顯示到美分為70.85,比正確的70.83高0.02。CL一般最小跳動是每桶0.01美元,一口對應1,000美制桶,所以每口一跳為10美元,0.02則是兩跳。
正確結果70.83已在合法價格網格上;錯誤算法的比較值也不是剛好半跳。因此,這裡沒有必要推論交易所如何處理所有特殊的四捨五入邊界。應先確認權重,再確認精度。若輸入權重已錯,把小數點後多算幾位,只會讓錯誤結果看起來更精確。
這組差異也不能用來指控某條價差被操縱,或預測油價下一步漲跌。它驗證的是結算參考的形成方式,不是交易動機,更不是一個已被證明有獲利能力的方向訊號。
現在另設一個沒有相關價差成交的情境,只保留價差買賣報價。它與前面的成交量模型互相獨立,不能把兩組數字混成同一時點的行情。設已知參考價為A,價差買價b不高於賣價a,則目標遠月的參考隱含區間是:
[A−a,A−b]。
因為是由基準減去價差,買賣兩側的順序會對調。直接寫成[A−b,A−a],便會把區間上下界反過來。沿用相同假設基準,兩條路徑如下:
| 價差路徑 | 已知參考價 (美元/桶) | 價差買價 (美元/桶) | 價差賣價 (美元/桶) | 隱含買價界線 (美元/桶) | 隱含賣價界線 (美元/桶) |
|---|---|---|---|---|---|
| M1−M3 | 70.00 | −0.92 | −0.86 | 70.86 | 70.92 |
| M2−M3 | 70.30 | −0.61 | −0.55 | 70.85 | 70.91 |
取最高的隱含買價界線70.86,以及最低的隱含賣價界線70.91,得到70.86至70.91的區間。以每跳0.01計,區間內共有六個價位,但這不表示資料已經指定某個唯一的官方結算值。
適用的CL程序要求隱含區間符合交易所全球指揮中心的合理性條件,才在區間內形成結算參考,並未規定一律取中點。本例沒有提供或驗證那些合理性門檻,因此不能說六個價位都已被認可。缺少合適區間時,程序另有採用前一交割月份當日相對上一交易日結算價淨變動的後備層級;不是採用上一個曆月漲跌,也不是任意挑一個數字的授權。
若讀者手上只有表中報價,能確認的是上下界的算術,不能確認完整的官方選價程序。承認還缺哪項條件,比製造一個看似精確的中間價,更有助於後續核對。
表中的已知價格是結算參考,不是同一時點、同樣數量可以成交的近月買賣報價。若直接把它當成下單價格,再加減跨月價差便宣稱存在無風險套利,就把「用於計算參考的資料」偷換成了「交易對手承諾成交的條件」。
真正評估合成交易,必須另取近月正確方向的即時買賣盤、同步的價差報價、各腿足夠數量,以及可執行的組合成交方式。一腿看得到價格,不代表另一腿也能以同量成交;方向、時間和深度都要對得上。這些條件並未出現在區間模型中,因此不能由此推導出可以無風險賺取價差。
同樣地,只有遠月畫面卻無法復算結算數字,首先應補齊相關價差與其他月份的資料。沒有看到單腿成交,本身不足以證明參考價不合理;要檢查的是完整證據與適用程序,而不是只看一個最後成交欄位。
保存輸入時,應一起留下合約、日期、時間、價格性質與單位。同一天出現的數字,不保證來自同一時段;最後成交也可能落在結算窗口之外。資料標籤完整,才能把落差追溯至樣本、方向或權重,避免將不同用途的價格混成一張表。
回到模型A的70.83參考,再另設後一時點的M3委託簿:70.76買價有8口,下一檔70.74有2口,最優賣價為70.88。假設要賣出平掉10口多單,剛好全數按這兩檔成交,沒有費用、撤單、排隊延遲、其他路徑或成交期間的價格變動。
賣出均價為(70.76×8+70.74×2)/10=70.756。加權平均可以落在兩個合法單筆價位之間,不表示委託簿上真的有70.756這一檔。相較於按70.83賣出,成交損益少了(70.83−70.756)×1,000×10=740美元。若把10口都當成能以最優買價70.76成交,只會算出700美元,少計了深度造成的40美元。
740美元是相對參考的執行差額,不知道原始部位成本,不能直接稱為帳戶虧損。參考價與委託簿又來自不同時間,不能把740美元全部當成同一時點的買賣價差或純滑價。也不能將成交均價乘桶數、再乘口數,當作期貨平倉收到的商品貨款;帳戶現金要依期貨每日結算與平倉資金核對的邏輯另行還原。
雖然70.83位於70.76與70.88之間,也沒有買方因此承諾以70.83接下10口。不過,不能一概宣稱結算價永遠無法成交。符合資格的產品可透過TAS、也就是按結算價交易的訂單機制,以稍後確定的當日結算參考加減約定價差定價。這需要實際撮合,並非每個月份都適用,也不保證零價差一定有交易對手。事後公布參考價,不能追溯創造一筆普通市場訂單的成交。
結算參考解決的是如何形成一致的計值依據,成交則需要另一套可執行條件。前者算得精確,不代表後者已經成立;把證據、參考與實際執行分開看,才能知道一個價格究竟能用來回答什麼問題。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


