


- WTI
- XAUUSD
- XAGUSD
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值
















債券市值不變,新的附買回交易把折扣從2%提高至5%,仍可能大幅改變可維持的部位。用可重算的現金帳,拆開補資金、出售資產、剩餘資本與交割限制。
附買回交易到期時,假如續作還差約309.53萬美元,賣出同額債券是否就能解決?未必。被賣掉的債券也會從新融資的基礎中移除,不能一面算賣款,一面保留原本的借款額度。以下假設顯示,保留全部部位需補約309.53萬美元;不投入外部現金,要讓期末結構平衡,卻得賣出約6,190.56萬美元債券。這是兩種不同的資金調整,不是兩種投資虧損。
本文處理的是固定期限的舊附買回交易到期,再另行議定一筆折扣較高的新交易,不是假設資金提供方能在舊合約期間單方面變更條件。附買回具有證券出售及約定買回的法律安排,經濟上提供融資。從現金借入方、債券經濟曝險持有人的立場計算,不代表交易中的證券隨時都能自由交給第三人。
假設起初債券含應計利息的全價市值為1億美元,折扣2%,取得9,800萬美元現金,自有經濟資本為200萬美元。舊交易為實際7天,年化單利5%,約定以實際天數除以360計息。利息基礎是9,800萬美元融資現金,不是1億美元的債券市值。
融資利息=98,000,000×0.05×7/360=95,277.78美元。
舊交易到期應付=98,095,277.78美元。
所有恆等式先用未捨入數計算。期間假設沒有票息現金、費用、稅負、其他資產、每日擔保品調整或淨額安排。續作時全價市值仍為1億美元,亦即含息總值不變,不只是淨價沒變。實際天數除以360也是此例選定的基礎,不能套成所有市場的共同規則。
本例將折扣率定義為h=(證券全價市值V−融資現金C)/V。折扣5%,就是按合格證券市值的95%提供現金。若改看擔保品市值相對現金的比率,則為V/C=1/(1−h),得到105.2632%,並不是105%。
假如合約真正約定的是「證券市值/現金=105%」,相當於4.7619%的折扣。1億美元債券在該條件下可取得95,238,095.24美元,與5%折扣下的95,000,000美元相差238,095.24美元。相近的名詞與百分比,未必代表相同的融資量,分母必須先核對。
新交易折扣由2%提高至5%,增加的是3個百分點。在此條件下,全部債券可以融得9,500萬美元。距離舊交易應付金額仍差3,095,277.78美元,其中300萬美元是融資能力下降,95,277.78美元是舊交易利息。新的附買回交易往後產生的利息,屬於下一段融資成本,不應重複塞進這次到期應付。年利率5%與折扣5%雖然數字相同,衡量的事情卻完全不同。
若出售市值x的債券,新融資只剩V−x的證券可用。沒有外部現金時,資金來源合計應寫成:
x+0.95(V−x)=0.95V+0.05x。
每賣出1美元的資產,現金增加1美元,但新融資能力減少0.95美元,真正能填補原缺口的淨增加只有0.05美元。這不是被扣掉95%手續費,而是避免把已出售的資產再次當成可用擔保品。
| 方案 | 外部現金(美元) | 售出債券市值(美元) | 保留債券市值(美元) | 新融資現金(美元) | 剩餘缺口(美元) |
|---|---|---|---|---|---|
| 補入現金,保留全部部位 | 3,095,277.78 | 0.00 | 100,000,000.00 | 95,000,000.00 | 0.00 |
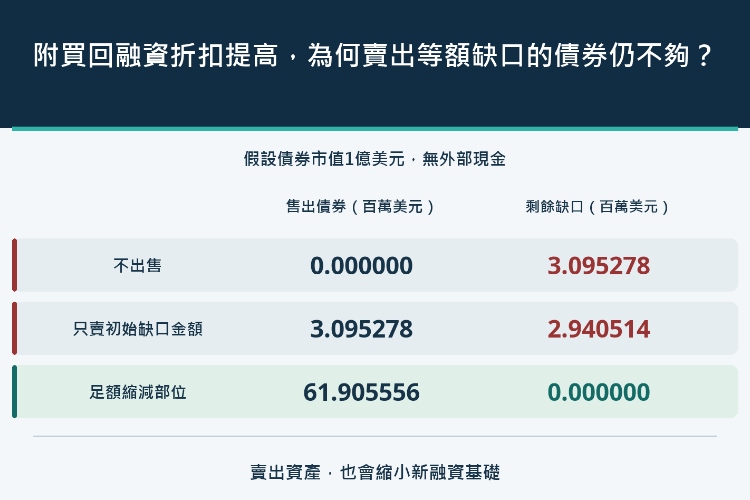
| 不注資,只賣最初缺口金額 | 0.00 | 3,095,277.78 | 96,904,722.22 | 92,059,486.11 | 2,940,513.89 |
| 不注資,足額縮減部位 | 0.00 | 61,905,555.56 | 38,094,444.44 | 36,189,722.22 | 0.00 |
只賣出3,095,277.78美元的債券,新融資會降到92,059,486.11美元,仍不足2,940,513.89美元。若要完全不注資,則須令0.95V+0.05x等於98,095,277.777…,解得x=3,095,277.777…/0.05=61,905,555.56美元。
此時保留38,094,444.44美元證券,可取得36,189,722.22美元新現金,加上賣款,恰好支付舊交易。表內各欄獨立顯示到美分,相加可能有一美分捨入差異,應以未捨入計算為準。若另做「暫不計利息」的對照,現金缺口為300萬美元,所需出售額仍是6,000萬美元,而非300萬美元。
足額減碼之後,經濟資本等於留下的資產減新融資:38,094,444.444…−36,189,722.222…=1,904,722.22美元,恰為原來200萬美元減去95,277.78美元利息。大幅賣出資產是在縮小資產負債表,不能把出售金額當作損益。
另一種選擇是補現金、保留全倉。此時資本變為500萬美元,來自初始200萬美元減利息,再加3,095,277.78美元外部投入;這筆投入不是交易獲利。兩個方案都在回應更高的資金自備要求,但最後留下的債券曝險不同。
折扣限制的是特定市值可以融得多少現金,本身既不是年利息,也不是即時市價損失。若實際出售有價差、價格衝擊,或期間還有票息、其他資產與借款,必須重新放進現金帳。不能拿這個排除其他資源的例子,卻在計算中默認另有資金可用。
一般化後,若外部現金為E≥0、債券全價市值為V、新折扣為h、舊應付款為D,最少出售額為x=max[0,(D−(1−h)V−E)/h],適用0<h<1。但還有必要條件:x不能超過V。代數會產生結果,不代表手上真的有足夠債券可以交割。
維持舊到期應付款及新折扣5%不變,改用三個獨立的到期市值情境:
| 到期債券全價市值(美元) | 保留全倉需補現金(美元) | 不注資所需售出(美元) | 計算上可行性 | 全部售出後仍缺(美元) |
|---|---|---|---|---|
| 100,000,000.00 | 3,095,277.78 | 61,905,555.56 | 未超過現有資產 | 0.00 |
| 99,000,000.00 | 4,045,277.78 | 80,905,555.56 | 未超過現有資產 | 0.00 |
| 96,000,000.00 | 6,895,277.78 | 137,905,555.56 | 超過現有資產,不可行 | 2,095,277.78 |
市值降到9,900萬美元時,所需售出約8,090.56萬美元,仍未超過持有資產。若只剩9,600萬美元,算式要求售出約1.3791億美元,已經不可能由現有部位滿足。即使全數出售,仍差2,095,277.78美元才能支付舊應付款。
這只是既定資產與負債範圍內的資金不足,不等於對真實機構作法律上的破產判定。不過,它已清楚否定「多賣一些就一定能續作」的想法。其他現金、授信或資產若能補足,必須確認來源與條件,不能只存在於假設裡。
上述出售方案假設新融資已可取得、剩餘債券符合資格,且可按設定的全價任意減碼,不計價差、價格衝擊及最小交易單位。這些是計算條件,不是市場承諾。舊附買回交易中的證券也必須依約返還或釋出,才能接續出售或交給新的資金提供方。
舊款支付、證券返還、出售交割及新款到帳,可能需要協調交割或已確定的過渡融資。「沒有外部現金」指期末結構沒有淨外部資本投入,不代表盤中完全不需要資金或短期信用額度。這類時間差,不會因為來源用途的最後一列平衡就自動消失。
還須區別投資收益與付款能力。隱含附買回利率與實際債券融資成本並非同一個數字;預期資產報酬看似高於資金成本,也不能代替到期日必須支付的現金。融資量、到帳時間和證券是否可交付,都要獨立查證。
續作的核心不是單看缺口有多大,而是補這個缺口的動作,會不會同時削減下一筆融資。只有把現金、剩餘資產和新借款放在同一張帳裡,才能判斷需要補資本、縮部位,或另找已落實的融資安排。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


