


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












股價淨值比低於一倍不代表低估。透過可重算的例子扣除股權資金成本,核對淨值變動與終值,反推0.8倍淨值隱含的長期獲利能力。
一檔股票市價16元,每股淨值20元,看起來打了八折。但「比帳面值低20%」只是算術,不是低估的證據。如果留在企業的股本長期賺不到股東要求的報酬,低於淨值的價格也可能合理,甚至還是太高。
剩餘收益評價要先確認:盈餘是否足以補償使用股東資金的機會成本?它把靜態的股價淨值比,轉化為對獲利能力、資本運用及超額報酬存續時間的檢驗。公式並不複雜;困難在於讓盈餘、淨值及股東分配彼此一致。
普通股剩餘收益,是歸屬普通股股東的盈餘減去期初普通股帳面權益乘以股權資金成本。換算每股,即「剩餘收益=每股盈餘-股權資金成本×期初每股淨值」。權益價值等於當前淨值加上未來剩餘收益的折現值。扣除及折現採用的是股權資金成本,不能改用貸款利率或企業整體的加權平均資金成本。
假設期初每股淨值20元,下一年每股盈餘1.60元,股東要求報酬率10%。權益資金費用為2元,剩餘收益就是-0.40元。企業仍有會計獲利,只是未達這組假設的必要報酬。資金費用是機會成本,不是新增現金帳單,也不等同即將倒閉;剩餘收益為正,同樣不能單獨證明現金股利有能力支付。
另設一個獨立情境:期初每股淨值20元,未來三年每股盈餘依序3元、2.80元、2.60元,每年年底發放1.20元股利。假設股數不變,沒有增資、庫藏股,也沒有繞過盈餘口徑的其他權益變動。所有金額均為同幣別的每股數字;期末淨值等於期初淨值加盈餘、減股利。
| 年度 | 期初淨值 | 盈餘 | 股利 | 權益資金費用 | 剩餘收益 | 期末淨值 |
|---|---|---|---|---|---|---|
| 1 | 20.00 | 3.00 | 1.20 | 2.00 | 1.00 | 21.80 |
| 2 | 21.80 | 2.80 | 1.20 | 2.18 | 0.62 | 23.40 |
| 3 | 23.40 | 2.60 | 1.20 | 2.34 | 0.26 | 24.80 |
以10%折現,三年剩餘收益現值為1÷1.10+0.62÷1.10²+0.26÷1.10³=1.6168元。若第四年開始剩餘收益歸零,今日評價為21.6168元。歸零不是企業停止營業,而是此後獲利恰好補足留存權益的必要報酬,不再創造額外經濟利潤。
在同一終值設定下,第三年底權益價值等於當時淨值24.80元。將三年股利及期末價值折現,答案也會是21.6168元。這項交叉檢查很重要:若結果不同,先找淨值推移、現金流時點或終值假設的不一致,別直接說某一模型「比較保守」。
若改為第四年剩餘收益0.26元,且之後每年維持此一金額,第三年底的超額價值為0.26÷10%=2.60元,折現至今日為1.9534元,總評價升至23.5702元。前三年的獲利預測完全沒變,只是讓競爭優勢延續,估值就不同。
常見錯誤是在「當前淨值+預測期剩餘收益現值」之後,再加上全部終期權益價值。本架構的後續補項應是終期權益價值減終期帳面淨值,再予以折現,否則留存資本被重複計入。剩餘收益金額固定,也不代表淨值成長時權益報酬率仍固定;後續盈餘與股利還是必須對得上。
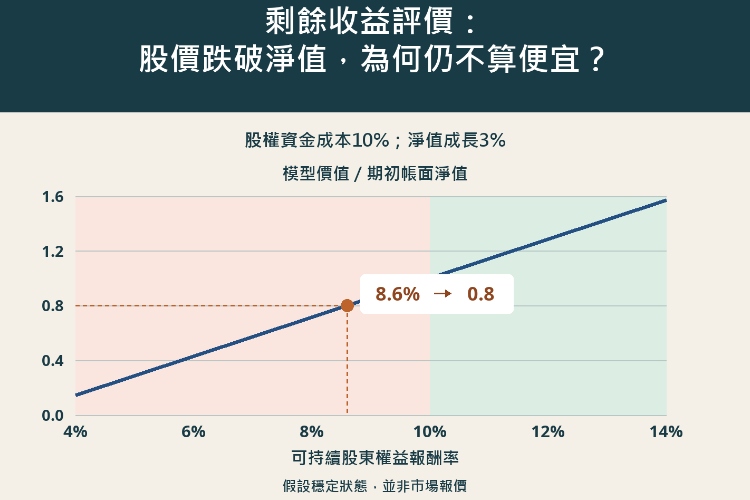
先限定一個嚴格的穩定狀態:以期初淨值計算的股東權益報酬率固定,淨值成長率g固定,股數不變、淨盈餘關係成立,股權資金成本r固定且大於g,成長由保留盈餘支應。此時模型價值淨值比才可寫為「(權益報酬率-g)÷(r-g)」,不能當成所有股票的通用定價規則。
假設r為10%、g為3%,可持續權益報酬率只有8%,模型比值為0.7143倍;每股淨值20元對應14.2857元價值,企業仍然獲利。為使淨值成長3%,必須保留37.5%的盈餘,第一年股利為1元。再以1÷(10%-3%)計算,仍得14.2857元。因此,16元市價即使低於淨值,也高於這組情境的價值。
反推0.8倍淨值比,隱含持續權益報酬率為3%+0.8×(10%-3%)=8.6%。研究重點便變成:8.6%對企業未來究竟過度悲觀或過度樂觀,支持證據是什麼?如果新增投入的回報始終低於股權資金成本,提高成長率並不會自動提高價值。
盈餘與淨值必須屬於同一群普通股股東,不能分子使用歸屬普通股的盈餘,分母卻混入非控制權益或特別股資本。沿權益變動表核對期初到期末的盈餘、分配、資本交易及其他綜合損益。無法解釋的差額是警訊,不應塞進終值湊平。
帳面淨值是會計起點,不是保證拿得到的清算價值。減損、自行形成但未入帳的無形資產及公允價值變動,都可能讓跨公司比較失真。調整淨值時,也要相應調整盈餘路徑與資金費用。把資產自帳面扣除,卻保留其全部未來收入,可能憑空做出超額報酬。
財務槓桿提高時,權益報酬率與股東承擔的風險可以一起上升。不能只肯定較高報酬,卻把股權資金成本固定。本篇屬權益層面的檢驗,與FastBull的投入資本報酬率與資金成本分析應分開看:分母及扣除的資金費用不同。
驗證過股價隱含的獲利路徑後,淨值折價才有參考價值。當正常化獲利轉弱、減損改變資本基礎,或股東要求報酬上升時,股價不必下跌,原本以為的便宜就可能消失。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


