


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









美元到帳晚於股票交割,不能只看哪個匯率較漂亮。以1100萬美元股款比較提前換匯與美元短期融通,算清週末利息、完整本息及歐元機會成本,找出會讓選擇反轉的條件。
持有歐元的投資人買進美股,股款可能在換來的美元到帳前就必須支付。這時,螢幕上的匯率並不是完整答案:一般交割日的換匯報價即使較好,也得把中間的美元融通成本算進去。另一個選擇是取得提前交割報價,讓美元趕上股款付款日。
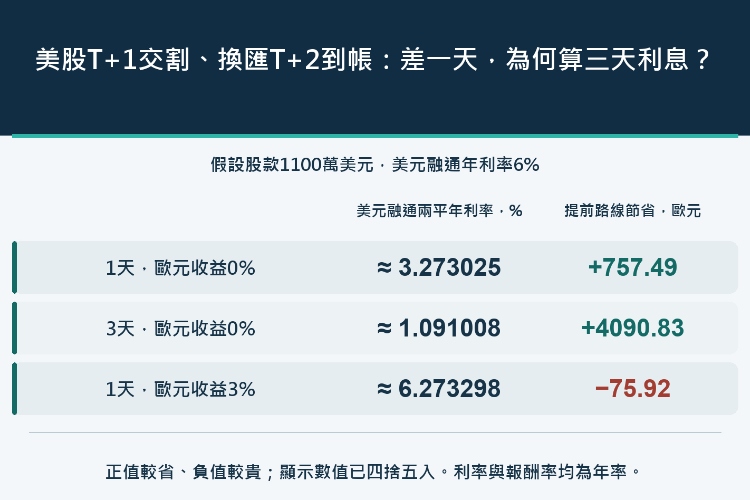
以下假設中,提前換匯的匯率較差,整體卻比一天的美元融通省757.49歐元;若跨週末,差額擴大到4090.83歐元。不過,只要加入可實現的歐元3%機會年報酬,一天情境就會翻轉,提前路線的同日等值成本反而高75.92歐元。比較的核心,是兩條都能準時付款的資金路徑,而不是單挑最好看的報價。
美國適用證券交易的T+1標準自2024年5月28日起實施,並不代表所有市場、所有證券都隔天交割,也不會讓每一個貨幣對自動改成T+1。本例限定一筆確認適用T+1的美股交易,及一般交割日為T+2的歐元兌美元換匯。兩項交易各有自己的確認書,不能只看股票週期就推定外匯到帳日。
T是交易日,T+1、T+2涉及適用的營業日,而不是保證24或48小時後有錢可用。各貨幣與市場可能有例外;股票、美元支付及歐元交割的相關假日,也不一定與投資人所在地相同。碰到假日或處理截止改變,應重新向交易及保管機構確認日期,不能直接拿週末範例套用。
第一張工作底稿只需要寫清楚:哪一種貨幣、多少金額,必須在何時進入哪個帳戶。外匯成交確認解決的是交易成立與價格,不等於可用資金已到帳。資金不足也不會自動讓股票交割延期;付款安排必須配合已成立的義務。
假設T+1有1100萬美元股款要付,當天已有足額歐元可用。交易日可取得適用該帳戶與所需金額的兩個可執行報價:一般T+2匯率S=1.10000美元/歐元,提前T+1匯率E=1.09990美元/歐元。投資人是賣歐元、買美元,E較低表示每一歐元換得較少美元,單看匯率是不利的一邊。
提前路線在T+1付P/E歐元,取得P=1100萬美元並支付股款。一般路線則在T+1動用事先確定可取得的1100萬美元短期融通,先付同一筆股款,再以T+2換匯到帳清償。假設美元年利率固定6%,採實際日曆天數/360單利。這是試算條件,不是宣稱每一家銀行或券商都如此收費。
一般路線必須在交易日就安排買入完整美元本息P×(1+r×d/360),不是只有1100萬美元本金。若只換股款,利息仍會留下美元缺口;若到T+2才以未知匯率補買利息,也不再是本文將價格事先鎖定的比較。兩條路徑都準時付清股款,沒有把延遲付款當成省錢選項。
先令歐元機會收益為零,不計稅、另收佣金與其他融通費用。一般路線歐元成本L=P×(1+r×d/360)÷S;提前路線A=P÷E,等於10000909.173561歐元。兩個交割日的兌換條件已包含在各自報價中,不再額外扣一次相同價差。
設兩個互相獨立、沒有相關假日的情境,股票與兩種貨幣都能交割,且各項截止均可滿足。週五成交時,股款週一交割,一般外匯週二交割;週一借美元、週二還款,計息1個日曆天。週四成交則是股款週五交割、一般外匯下週一交割;週五到週一要算3個日曆天。
兩者都是相差一個營業日,卻不是相同的計息天數。依本例單利,一天利息是11000000×6%×1/360=1833.333333美元,因此一般換匯需取得11001833.333333美元。三天利息則為5500美元,到期還款11005500美元。
| 獨立情境 | 融通日曆天數 | 美元利息 | T+2美元本息 | 一般換匯路線歐元支出 | 提前換匯路線歐元支出 | 提前路線節省歐元 |
|---|---|---|---|---|---|---|
| 週五成交:週一至週二 | 1 | 1833.333333 | 11001833.333333 | 10001666.666667 | 10000909.173561 | 757.493105 |
| 週四成交:週五至週一 | 3 | 5500.000000 | 11005500.000000 | 10005000.000000 | 10000909.173561 | 4090.826439 |
第一表都採歐元機會收益為零。六位小數用來呈現試算過程,實際付款應依契約精度處理;節省金額先由未捨入數字計算,再顯示結果,不能拿已四捨五入的分項倒推出精確差額。
兩個情境使用同一組匯率,是刻意固定價格、觀察日曆效果的假設,不表示現實週四與週五的提前交割報價一定相同。實際報價可以反映週末資金條件、信用額度及交易規模。這不是一個固定可賺的週末價差,而是要求把真實可執行報價與真實融通天數放在一起計算。
若只用一般匯率買股款本金,1100萬美元需要1000萬歐元;提前路線比這個數字多用約909.17歐元。但一般路線還得支付美元利息,應先把它換成歐元再比較。不能直接將一筆美元利息加到匯率差,也不能用兩個不同分母的百分比判斷高低。
歐元機會收益為零時,讓兩路線成本相等,得到美元融通兩平年利率r*=(S/E−1)×360/d。一天的精確小數利率是360/10999,即約3.273025%;三天則為120/10999,約1.091008%。美元利率必須高於相應門檻,提前路線才在本例較省;剛好相等,只代表成本相同。
假設美元融通6%高於這兩條線,所以接受較差的提前換匯價仍可能划算。但三天門檻較低,不是在說三天期市場借款利率應該只有一天期的三分之一。門檻取決於這組固定假設報價;若另收最低費用、採不同計息基準或報價變動,就得重新展開現金流。
提前路線T+1就付出歐元,一般路線留到T+2才用。如果保留這筆歐元能確實取得年報酬率g,兩筆不同日期支出就應放到同一時點比較。另假設歐元也採實際日數/360單利,提前支出的T+2等值成本為A₂=(P/E)×(1+g×d/360)。這不是再付一次歐元本金,而是評估提早動用資金放棄了什麼。
回到一天情境,只把歐元機會年報酬由0改為3%,美元借款仍6%,兩條匯率不變。提前路線的T+2等值成本變成10001742.582659歐元,高於一般路線的10001666.666667歐元,差75.915992歐元。
| 歐元機會年報酬率,% | 一般路線T+2成本,歐元 | 提前路線T+2等值成本,歐元 | 提前路線節省,歐元 | 美元融通損益兩平年利率,% |
|---|---|---|---|---|
| 0 | 10001666.666667 | 10000909.173561 | 757.493105 | ≈ 3.273025 |
| 3 | 10001666.666667 | 10001742.582659 | −75.915992 | ≈ 6.273298 |
加入歐元收益後,兩平線改為r*=[(S/E)×(1+g×d/360)−1]×360/d。g=3%、d=1時,精確小數利率690/10999約為6.273298%;本例美元融通6%低於門檻,因此一般路線較省。這75.92歐元是共同日期下的機會成本差,不是銀行額外扣收的換匯手續費。
機會收益必須是對應期間確實可取得、又不會妨礙付款的條件,並考量該替代用途的費用。不能直接拿無法即時取出的定存或有風險投資預期收益充當現金收益。如果歐元也是借來的,就應改用實際歐元融通契約計算;自有資金與借入資金不是可以任意互換的假設。
美元融通必須額度足夠、提款時間趕得上股款截止,核准額度不表示美元已入帳。承諾費、提款費、最低利息及額外保管費,都可能改變結果。應把每筆費用的幣別與日期列出來,再換成同一比較基礎,不能用一個概括年利率掩蓋不同收費。
同一交割日也不保證盤中順序正確。外匯美元可能在保管機構股款截止後才入帳;T+2的外匯收入也可能晚於貸款還款截止。這時即使日曆日期吻合,仍可能需要盤中融通。要問的是資金實際何時可動用,以及預期收入延遲時由誰補足,而不只是日期欄位是否一樣。
上述問題還要與外匯本金交割風險與同步交收保護分開看。降低交換本金損失的安排,本身不替投資人籌措股款;有美元借款可付股票,也不表示外匯交割的全部風險已消失。費用、可用資金與本金安全,是相互關聯但不同的檢查項目。
這裡比較的是提前交割的單筆換匯,與一般換匯搭配美元融通兩種替代方案,不是兩筆都下單。拿到兩個交割日的備選報價,不等於已成立一筆完整外匯掉期;若另採掉期方案,必須按確認書中的兩腿與現金流評估。
值得採用的不是抽象上較快的交割,或單看較好的匯率,而是在實際帳戶與日曆條件下,能準時交付美元、完整成本也較低的方案。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


