


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












遠期利率協定的結算款與貸款利息未必同日收付。以1,000萬歐元的90天模型,拆解期初折現、收款再投資、付款融資與信用利差,找出固定利率之外的成本缺口。
「借款利率已經用FRA鎖在4%。」這句話若要放進資金成本報告,還需要一張現金流對帳表。遠期利率協定(FRA)結算的是利率差額,卻不一定在貸款付息當天才交付款項;提早收款要怎麼運用,提早付款又從哪裡籌資,都可能影響最後的結果。
以本文明確約定的期初結算為例,1,000萬歐元、90天期間,固定利率4%、參考利率6%,起初收到49,261.08歐元。若這筆錢一直閒置,期末合併利息成本仍達100,738.92歐元,而非4%對應的100,000歐元。要解釋多出的738.92歐元,關鍵不是重新預測利率,而是對齊付款日期。
簽約日決定固定利率K;定息條款決定何時取得參考利率L;起息日與到期日則界定標的計息期間。這幾個日期各司其職,不能把「簽約」與「結算」混為一談,也不能替所有交易套上同一個定息提前日數。
即使同樣稱為FRA,仍須確認實際付款慣例。巴塞爾委員會現行交易對手信用風險框架的說明,就區分了期末付款的示例與期初付款的慣例。本文只分析以下約定:企業支付固定、收取浮動利率,並在計息期間開始時,結清按指定公式折現的淨額。其他付款方式應按各自條款重建,不宜直接挪用本例。
設定名目本金N為10,000,000歐元,固定年利率K為4%,實際計息90天,日數慣例採實際天數/360,因此τ=0.25。所有利率皆為年單利,數字均屬假設,並非即時行情。另有一筆實際貸款,本金同為1,000萬歐元,期間完全一致,先假設僅按L計息。FRA不會把名目本金貸給企業,實際貸款本金也仍須償還;下文只比較利息相關成本,基本情境未計費用、稅負、擔保品資金成本或違約。
若從期末角度看,利息差額為D=N(L−K)τ。本例約定的期初淨額則是C=N(L−K)τ/(1+Lτ)。對支付固定利率的一方而言,正數為收款、負數為付款。檢驗方法是把期初金額乘回1+Lτ,應得到同一筆期末差額D。
| 參考年利率L | 期末利息差額(歐元) | 期初FRA淨結算款(歐元) | 另筆貸款按L計息(歐元) |
|---|---|---|---|
| 2% | -50,000.00 | -49,751.24 | 50,000.00 |
| 4% | 0.00 | 0.00 | 100,000.00 |
| 6% | 50,000.00 | 49,261.08 | 150,000.00 |
參考利率6%時,實際貸款利息為150,000歐元,固定4%對應100,000歐元,差額50,000歐元。但這筆差額提前交付,結算金額便是50,000/1.015=49,261.083743……歐元。參考利率降至2%,期末差額為−50,000歐元,期初應付則為49,751.243781……歐元。利率距離4%同樣是兩個百分點,期初收付卻不對稱,因為分母使用了不同的L。
期末的50,000歐元並不是期初結清後還會再付一次的款項,而是同一利差換算到另一個日期的表示。收到49,261.08歐元,也不表示銀行另扣了一筆手續費。若某份協定改為期末支付利差,應比較其完整付款時程,而非只看名目金額大小。表中金額分別四捨五入至歐分,計算過程不先捨入。
「目標是4%,所以分母也用4%。」這種直覺在本例會算錯。L=6%時,若將分母換成1+4%×0.25,會得出49,504.95歐元,比協定結算款高243.87歐元。固定與浮動的差異決定分子,提前付款的換算方式決定分母;兩者不能因為想達到某個成本目標而互換。
不過,這也不代表所有衍生商品的折現曲線都必須等於L。定息前如何評價部位、擔保品條款對估值的影響,以及約定結算款如何計算,是不同層次的問題。本例檢查的是已明定的付款公式,不是提供一條可以取代所有估值模型的規則。
固定利率K也不是未來定息結果的預告。關於價格隱含利率與預測之間的差別,可參考殖利率曲線的再投資門檻。此處要解決的不是利率將往哪裡走,而是定息完成後,FRA與實際貸款兩張帳能否在相同日期相互抵銷。
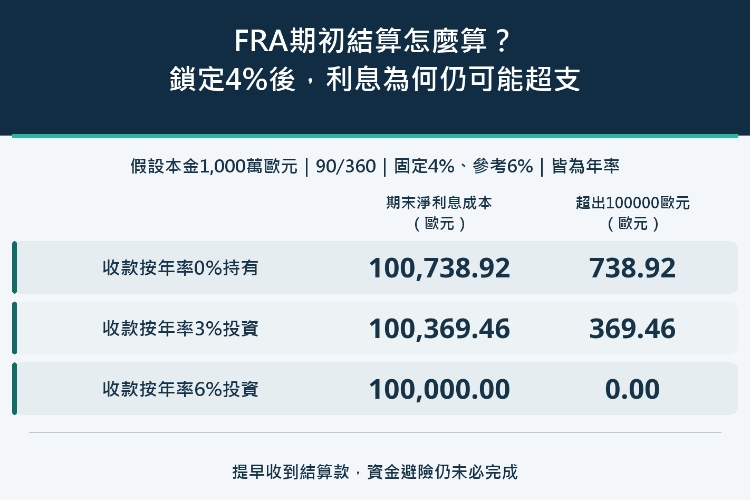
維持參考利率6%,實際貸款本金不變,期末利息為150,000歐元。令R為企業能把FRA收款投入相同90天期間、實際取得的年單利。期末可用金額為C(1+Rτ),因此淨利息成本為150,000−C(1+Rτ)。
| 再投資年利率R | 結算收款累積至期末(歐元) | 期末淨利息成本(歐元) | 超出100000歐元的金額(歐元) |
|---|---|---|---|
| 0% | 49,261.08 | 100,738.92 | 738.92 |
| 3% | 49,630.54 | 100,369.46 | 369.46 |
| 6% | 50,000.00 | 100,000.00 | 0.00 |
這三列是不同的資金運用選擇,不能加總成一段投資歷程。若R=6%,收款連同收益恰好變成50,000歐元,淨成本為100,000歐元;若只能取得年率3%,期末金額只有49,630.54歐元,成本便是100,369.46歐元。完全不生息,則留下738.92歐元缺口。0%、3%、6%均是年率,不是90天期間的報酬率。
直接用期初收款抵減期末利息,等於採用閒置現金的情境,不能把它當成任何情況下的完整避險。若收款用來償還其他借款,應以實際減少的融資利息衡量效益,並檢查可提前償還的日期與限制。FRA公式出現L,並不保證企業的存款或資金運用也能賺到L。
參考利率跌至2%,主貸款的90天利息只有50,000歐元,但FRA在期初要求支付49,751.24歐元。假設主貸款仍為1,000萬歐元,企業另外借款支付這筆結算款。若追加借款也能以年率2%、相同90天取得,期末應還50,000歐元,加上主貸款利息後,合計100,000歐元。
倘若追加借款年率為3%,期末本息為50,124.38歐元,合計成本變成100,124.38歐元。增加的124.38歐元不是FRA利差公式出錯,而是為了支付結算款,企業必須付出高於參考利率的資金成本。這裡計入的是支付FRA所借款項的償還額,不是再次計入主貸款1,000萬歐元本金。
動用自有現金也可能排擠其他收益,但要先定義實際可行的替代用途,才能合理衡量機會成本。更直接的限制是流動性:期末少付一些貸款利息,不會自動變成期初能支付結算款的現金。額度能否動用、付款截止時間是否來得及,應與利率避險一起規畫。
回到參考利率6%。若實際貸款報價為L加1個百分點,應付利息就成了175,000歐元。FRA仍支付原來的期初金額,把它按6%運用至期末可得50,000歐元,淨利息成本因此為125,000歐元。留下的25,000歐元,就是1,000萬歐元在四分之一年內承擔的1個百分點信用利差。只針對L避險,並不等於銀行也承諾固定企業的信用條件。
用s表示主貸款利差,r表示處理FRA現金的利率:收款時是可取得的再投資利率,付款時是追加資金的融資利率。在日期與日數慣例一致的模型中,淨成本−NKτ=Nsτ+C(L−r)τ。兩項分別指出信用利差,以及結算款資金處理留下的差額;這是有正負方向的現金流恆等式,不是市價評估公式。
貸款有而FRA沒有的利率下限、不同參考指標、不同本金或假日調整,也可能留下額外基差。公式要求1+Lτ為正,並沒有預設負利率一律歸零。交易對手不履約、收款延誤、擔保品占用等問題也不在基本模型內;它們與企業借款本身的信用利差應分開判讀。
FRA的利率可以約定,提早結算後的資金運用仍要管理。只有把這兩部分都放進同日現金帳,才有依據說明避險究竟鎖住了什麼,又留下哪些成本。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


