


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX




行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









基金拿到八成出借收入,不代表投資人賺八成。拆解出借餘額、代理費與淨收入,計算抵銷15個基點費用差所需的利用率,並釐清擔保品再投資與借券人違約的不同風險。
ETF可以把持有的證券借出,替基金增加收入;但看到「八成分潤歸基金」,還不能判斷這項收入對持有人有多大幫助。相同分潤比例下,本文兩個情境分別只貢獻22與7.6個基點,甚至會讓同一組基金的費用比較結果反轉。
要追的是基金扣完相關費用後留下多少,以及這個金額占整體淨資產的比率。可供出借的證券不一定全部有人借,借出費率也不是對整檔ETF本金計息。把這幾個分母分開,再看擔保品與賠償範圍,分潤數字才有分析價值。
這裡的觀點是ETF持有人:基金將投資組合中的證券借給另一方,相關收入歸入基金。借券人的放空損益、投資人的ETF市場價格報酬,以及基金賺取的出借收入,不是同一筆收益。借券費率很高,不表示買進整檔ETF就能取得同樣的年化報酬。
應先查公開文件:基金是否允許出借、代理人做什麼、接受哪種擔保品、報酬如何分配。美國基金相關揭露會區分出借收入總額、代理分潤、其他費用及淨收入,但各市場與契約不必採同一安排。尤其現金擔保品再投資收入是否納入分潤基數,不能只看一個百分比就自行假定。
把收入總額逐項接到淨收入,通常比比較廣告上的分潤更有用。如果揭露數字已扣代理費,再扣一次就低估收入;反之,只有總額時也不能直接視為持有人所得。某項服務若已包含在分潤中,不應只因文件另提到它,就再列一筆相同費用。資料不足時應保留未決,而不是當成免費。
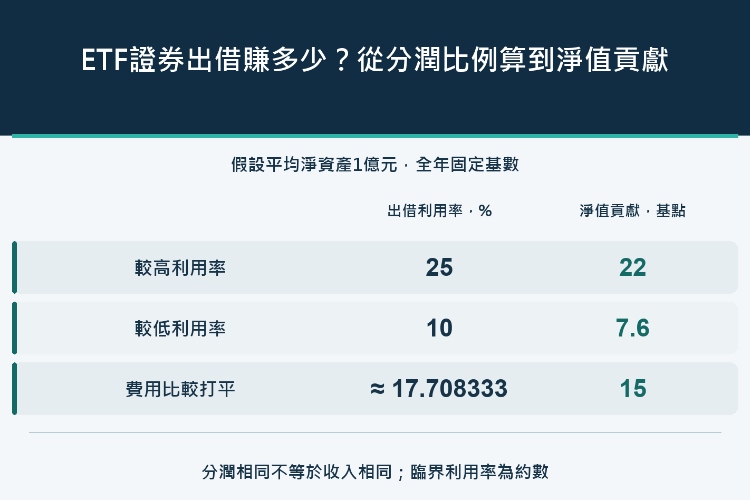
以下金額均為同一假設幣別,不對應真實基金。設全年平均淨資產1億元,可供出借證券的平均市值8000萬元。「利用率」定義為平均出借餘額除以可供出借證券市值,分母是8000萬元,不是1億元。利用率25%,代表平均借出2000萬元,而非2500萬元。
先採非現金擔保品的簡化安排:全年借出費率固定1.5%,計算完整一年;代理拿收入總額20%,基金保留80%;另有每年2萬元費用,明確不包含在代理分潤內。暫不納入現金擔保品再投資收入、借券返息、違約、稅或其他收支。這些只是隔離機制的假設,不是全市場通用條件。
出借2000萬元乘以1.5%,收入總額是30萬元。代理取得6萬元,再扣另計費用2萬元,基金留下22萬元。22萬元除以平均淨資產1億元,為0.22%,也就是22個基點。八成是收入的分配比例;22個基點才是本例對基金資產的收入貢獻。
| 出借利用率 | 平均出借餘額,百萬元 | 收入總額,千元 | 代理費,千元 | 另計費用,千元 | 淨收入,千元 | 淨值貢獻,基點 |
|---|---|---|---|---|---|---|
| 25% | 20 | 300 | 60 | 20 | 220 | 22 |
| 10% | 8 | 120 | 24 | 20 | 76 | 7.6 |
| 17/96 ≈ 17.708333% | 85/6 ≈ 14.166667 | 212.5 | 42.5 | 20 | 150 | 15 |
利用率若只有10%,平均出借餘額降為800萬元,收入總額12萬元、代理費2.4萬元,另計費用仍2萬元,最後只剩7.6萬元,相當於7.6個基點。出借規模減少60%,淨收入減幅卻更大,因為固定費用沒有同步降低。相同的八成分潤,完全可能得到不同結果。
再設H基金年度費用25個基點,J基金10個基點,且J不出借證券。為了只看費用與出借收入,假設兩者基礎資產表現、淨資產、稅與其他摩擦都相同。H的25個基點明確不包含剛才已扣的代理費和2萬元出借費用,否則會重複扣帳。這不是現實基金的推薦排名。
利用率25%時,H的淨收入貢獻22個基點,費用扣除後的剩餘拖累為25−22=3個基點,比J的10個基點少7個。若利用率降至10%,H的剩餘拖累則為25−7.6=17.4個基點,反而比J多7.4個。列示費率和分潤都沒改,比較結論仍可反轉。
| 獨立情境 | H費用,基點 | 出借淨貢獻,基點 | H剩餘拖累,基點 | J拖累,基點 | H相對改善,基點 |
|---|---|---|---|---|---|
| 利用率25% | 25 | 22 | 3 | 10 | 7 |
| 利用率10% | 25 | 7.6 | 17.4 | 10 | −7.4 |
| 利用率17/96,約17.708333% | 25 | 15 | 10 | 10 | 0 |
將可供出借證券記為E、利用率為u、年借出費率為f、基金分潤為s、另計年度費用為C,則淨收入I=E×u×f×s−C。代入本例,以元計就是I=960000u−20000。要抵銷15個基點的費用差,淨收入至少要15萬元,因此u至少須達170000÷960000=17/96,約17.708333%。
表格臨界列使用精確分數,百分比只是顯示約數。等於門檻僅代表費用比較打平,超過才在這組假設下領先。另一個容易混淆的數字,是出借活動本身淨收入為零的門檻:2萬÷96萬=1/48,約2.083333%。有正收入,不等於足以蓋過較高的基金費用,兩個問題應分開回答。
最常見的誤算,是把1.5%借出費率直接乘整檔基金的1億元,而不是乘真正借出的證券。另一種是將22萬元除以2000萬元出借餘額,算出1.1%,再稱作ETF的收益貢獻。1.1%回答的是出借部位口徑,持有人比較整體成本時,應使用基金平均淨資產,答案仍是22個基點。
還有時間口徑:全年收入若除以年底淨資產,大額申購或贖回可能使比率失真。至少要讓期間一致,並使用適合的平均資產基數;若要精確拆解淨值報酬,則須再處理各期資金流與權重,不能把年度金額除以平均資產當成完全精確的歸因。本例全年基數固定,正是為了避免把這項複雜性藏起來。
實際借出餘額與費率也未必獨立。某時段借出很多、費率低;另一時段只有少量難借證券、費率卻高,兩個平均值相乘不一定等於實收總額。重建時可逐期計算餘額×費率×年分數後加總;代理分潤若分級,也要依適用期間與收入級距計算,不能只用期末比例套全年。
前兩表是非現金擔保品。現在另設獨立情境:基金借出2000萬元證券,收到102%現金擔保品,也就是2040萬元,基金淨資產仍1億元。若這筆現金再投資組合損失0.5%,金額便是10.2萬元,等於基金淨資產10.2個基點。102%是本例條件,不代表各地共同的法定保障水準。
假設損失由基金負擔,也沒有其他人賠付,即使借券人準時還券,現金再投資損失仍然存在。擔保品附帶返還義務,並不是基金多收一筆可以分給股東的本金。契約若只賠借券人違約後的不足額,不必然連現金再投資虧損也賠;要讀清楚賠償對象、事件與例外,而不是看到「有擔保」就視為無風險。
不能將這10.2萬元直接從前表22萬元扣掉,再說該基金實賺11.8萬元。兩者使用不同擔保品安排,合併後會製造不存在的產品績效。現金擔保品的收入、返息、管理費及損失,應在同一契約和期間重新對帳;此處分開試算,只是讓風險金額可被看見。
25個基點費用減去22個基點出借淨貢獻,得到剩餘3個基點,只是特定條件下的成本歸因。它不會把契約列示費率正式改成3個基點,也不是持有人完整報酬。ETF市價與淨值差異、買賣成本、稅、現金部位及投資組合執行,都還可能造成偏差。
若公布的基金淨值與總報酬已包含出借淨收入,就不能在歷史報酬上再加一次。要把這項收入放回整體分析,可搭配ETF追蹤差異與追蹤誤差的區別:前者看基金相對基準的淨報酬差,後者看偏離的波動。證券出借只是一個可能來源,不能代替完整的追蹤分析。
同樣地,歷史貢獻22個基點不保證來年仍有22個。可借資產、需求、費率、召回、分潤和費用任一改變,都要更新計算。提高分潤也可能被需求下降抵銷;高出借收入更不代表其他產品條件都較好。能說清哪些變化會推翻成本比較,才算真正理解這筆收益。
好的結論應該是:在指定規模、費率與成本下,基金多留下多少;哪些條件一旦變差,原來的費用優勢就不存在。從分潤比例走到金額,再走到整體淨資產的基點,才能把ETF證券出借從宣傳文字變成可驗算的分析。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


