


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值










黃仁勳離任後,輝達既有訂單與合約仍在。接班團隊真正要證明的,是能否持續成長,同時管好股權投資、算力採購承諾與擔保所帶來的風險。
2026年11月12日,輝達股價盤中一度跌至148.80美元,較前一日收盤下挫約14.35%,隨後回升至166.19美元,終場跌幅收斂至4.34%。這個美國交易日,呈現了市場對創辦人突然離任的第一輪評價。
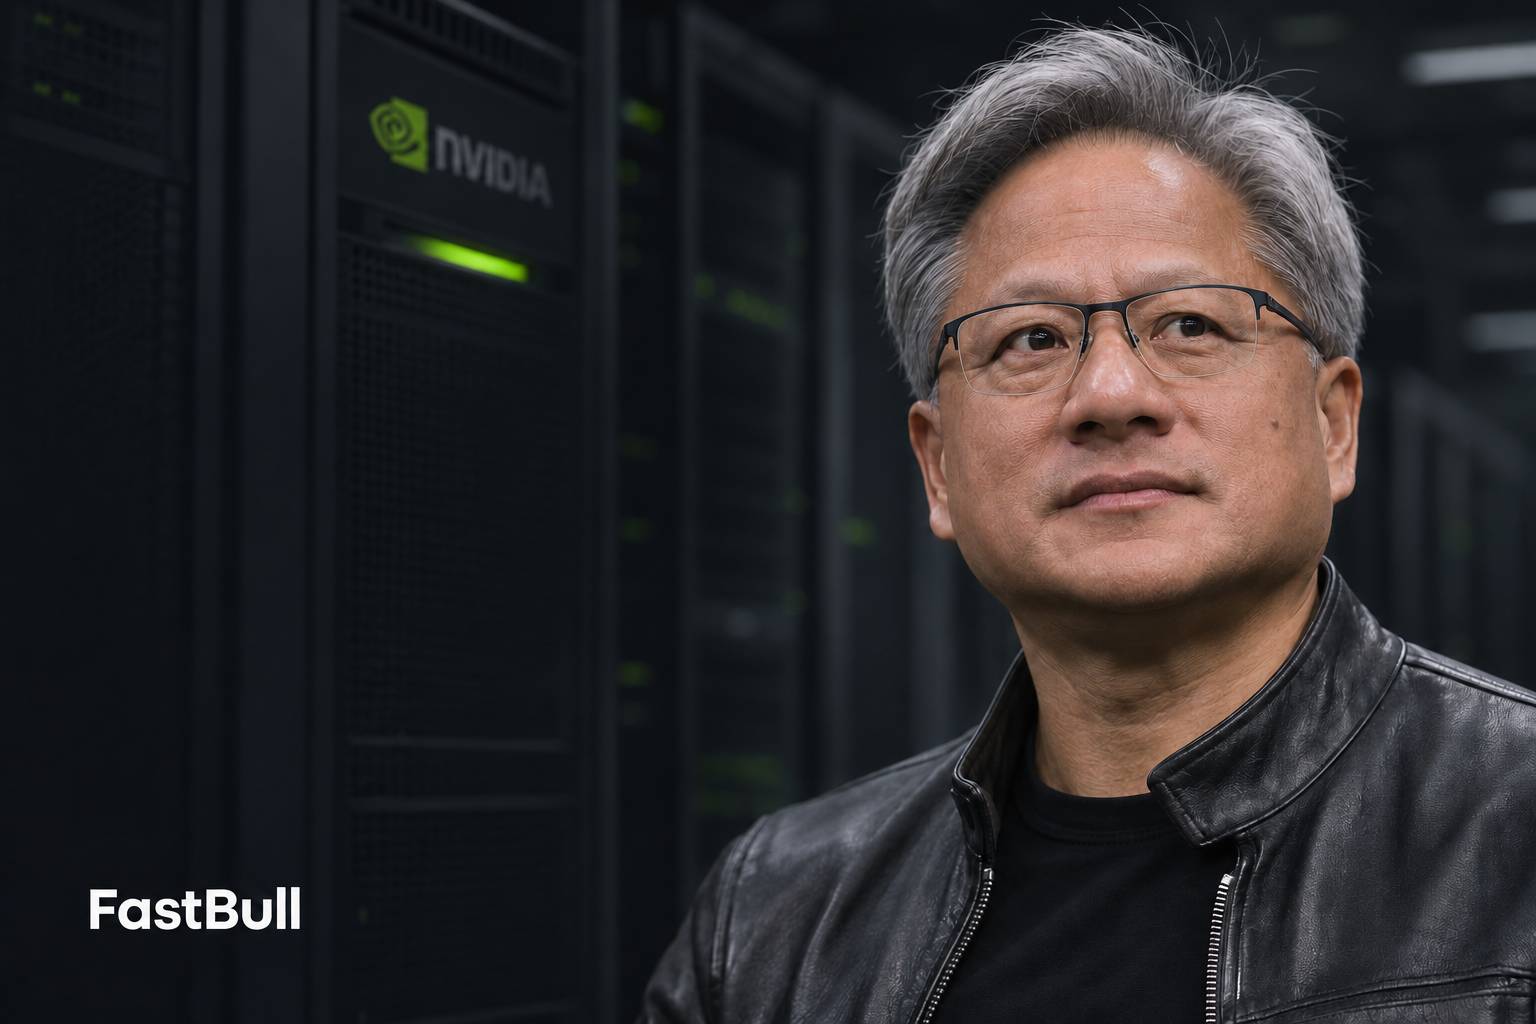
跌幅收斂,不代表接班問題已經解決。輝達的產品與客戶基礎仍在,但過去由黃仁勳決定的技術方向、客戶合作與資本投入,接下來由誰、以什麼方式接手?市場尚未形成一致答案。
輝達當日宣布,黃仁勳辭去總裁、執行長及董事職務,財務長柯蕾特.克瑞斯(Colette Kress)接任臨時執行長,並繼續兼任財務長。公司同時任命哈維.瓊斯(Harvey Jones)為首位董事長,啟動正式執行長遴選。
對股東而言,需要重估的不是一件「皮衣」值得多少溢價,而是更具體的問題:輝達能否在維持成長的同時,管理好為成長承擔的風險。
這次交接來得很快。11月8日,董事會宣布展開獨立調查時,仍表達對黃仁勳及管理團隊的信心;11月10日,獨立董事公布外部調查律師安排。監管申報顯示,董事會於11月11日接受辭職,11月12日對外公告。所謂四天,描述的是公開表態的變化,不能據此認定全部調查與決策都只花了四天。
黃仁勳已在員工信中承認婚姻不忠,但這不代表涉及國家安全與公司資訊的疑慮也已獲證實。董事會先前表示,沒有理由認為國家安全或公司機密受損;離任公告也未公布最終調查結果。更換執行長回答了是否繼續留任的問題,並未結束調查本身。
就營運而言,既有訂單、客戶已部署的軟體,以及簽署完成的合約,都不會只因執行長離職而自動消失。客戶若要更換運算平台,還須負擔軟體適配、系統驗證與工程移轉成本。這些條件構成輝達維持業務的基礎。
難題在於下一輪決策。某項產品需要更多研發資源時,由誰調度工程人力?晶片、網路與系統團隊的時程衝突時,誰作取捨?客戶要求更大的資金支持時,誰判斷這筆生意值不值得?每個選擇最後都會反映在交付、獲利與現金流上。
克瑞斯自2013年起擔任財務長,熟悉財務與營運狀況,有助於過渡期的日常協調。公司預期客戶承諾與產品發展路線不會中斷,但能否落實,仍取決於工程團隊和管理層的配合。正式執行長的資歷固然重要,明確授權、穩定的技術團隊與有效決策流程也不可少。
接班不必找一位與黃仁勳完全相似的人,卻必須說清楚:原本集中在創辦人身上的判斷與協調,今後由哪些人承擔,又由誰對成果負責。
只觀察研發與交付,還不足以理解這次人事變動。輝達透過股權投資、算力採購及部分信用擔保參與AI基礎設施建設。這些安排支持產業擴張,也讓公司與客戶、合作夥伴的財務狀況連結得更深。
例如,輝達在2026年1月宣布投資CoreWeave普通股20億美元。這是股權投資:合作夥伴成長,輝達可能受惠;若營運或估值轉弱,則存在投資損失風險。
另一項安排的性質不同。CoreWeave披露,雙方於2025年9月簽訂初始價值63億美元的訂單。在滿足交付及服務可用性等條件下,輝達須購買約定的剩餘未售算力,期限至2032年4月13日,並受終止條款約束。這是附條件的採購承諾,不代表63億美元現金已經注入,更不是為CoreWeave所有債務提供擔保。
擔保將風險延伸到特定違約情境。輝達2027會計年度第二季10-Q列示,對部分AI雲端夥伴的土地、電力及資料中心租賃義務提供擔保,最大總風險敞口為35億美元;文件另披露2026年8月簽訂、與SB Energy專案有關的擔保安排,上限為1,050億美元。
1,050億美元是附條件擔保的上限,並非當期支出,也不能與35億美元相加後當作即期損失。SB Energy安排通常隨對應租約開始,分階段生效;擔保涵蓋的是約定租戶違約時,界定範圍內的部分租金及電費,並有範圍限制與終止條件。最大敞口也不等於預估實際賠付金額。
將這些合約一概稱為「循環融資」,容易忽略差異:股權投資取決於被投資公司的價值;採購承諾要看算力交付及使用;擔保則要看觸發條件與對手方償付能力。股東除了看營收成長,也必須看清楚公司投入多少資本、承擔哪些義務。
現有揭露不足以支持「黃仁勳離開,公司合約立即失效」的說法。更值得觀察的是新管理層如何處理尚未決定的事項:是否批准下一筆投資、給予多大採購承諾,以及願意再承擔多少合作夥伴的信用風險。
若新增支持轉趨審慎,部分專案可能需要提高自有資金比重、尋找成本更高的外部融資,或延後建設。延期會傳導至GPU採購與交付,進而改變輝達未來營收實現的時間。
但收緊承諾也可能降低信用風險。對股東而言,成長稍慢但現金報酬更好,未必比持續擴大資金支持、換取高速成長來得差。反過來,繼續投入也不必然不合理,關鍵是專案報酬、客戶付款能力,以及風險是否受到有效約束。
市場要評估的不只是新團隊能賣出多少晶片,還包括這些營收需要多少資金成本與或有義務。這正是接班安排與估值之間最值得關注的連結。
中國業務也涉及類似取捨。人事變動本身不會改變出口規則,但新團隊須決定,在現有法遵邊界內,哪些產品、客戶及長期機會值得繼續投入。最新季度申報指出,2027會計年度第二季向中國出貨的Hopper資料中心產品,占當季資料中心營收不到1%。這個狹窄口徑不等於中國占公司全部營收的比重。評估衝擊時,必須先辨明產品範圍與營收基數,不能只從創辦人的個人影響力推論。
即使訂單尚未改變,股價仍可能先跌。投資人買的是未來收益;當產品交付、資本配置與營運決策的確定性下降,市場便可能要求較低的估值倍數。短期獲利預測沒有下修,不代表這些風險不存在。
但「只有估值下降,獲利完全不變」也不是可靠前提。產品延遲、客戶融資受阻,或公司提供更多資本支持,都可能影響營收、利潤率及收款。壓力屆時就會從估值倍數進入獲利預估。
相反地,若團隊穩定、交付如期、客戶回款正常,新管理層又能清楚交代新增承諾的條件,市場就有更多理由降低交接風險折價。11月12日的盤中回升,僅說明較低價格出現買盤承接,不能取代這些營運證據。
最近的觀察窗口,是美國太平洋時間2026年11月17日下午1時20分左右公布的2027會計年度第三季業績,下午2時舉行電話會議;對應台北與北京時間分別為11月18日清晨5時20分及6時。該季數據大多形成於此次交接之前,適合用來確認業務起點;管理層對後續產品、客戶資金與資本承諾的說明,更有助於判斷交接後的方向。
接下來要把三組資訊一起看:接班與授權安排是否明確;產品交付與營業現金流是否兌現;新增投資、採購承諾及擔保是否帶來相稱報酬。調查進展則有助於釐清治理風險的範圍。
黃仁勳退出管理層與董事會,不會抹去輝達既有的技術與客戶基礎。新團隊要證明的是,這些基礎能持續帶來營收,營收又能轉化為足以補償投入與風險的現金報酬。這比找到另一位「穿皮衣的人」,更能決定輝達下一階段的估值。
資料來源:輝達2026年11月員工信、董事會聲明、領導層交接公告及相關監管申報;2027會計年度第二季10-Q;CoreWeave關於2025年9月訂單的8-K;輝達與CoreWeave的2026年1月合作公告;美國2026年11月12日收盤及日內行情。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


