


- USDJPY
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









黃金市場格局生變,私人部門「巨鯨」入場,旨在對沖全球政策風險,高盛因此將金價目標上調至5,400美元/盎司,認為此類高黏性戰略買盤正重塑黃金定價。
黃金市場的玩法已經改變了。這不再只是各國央行的牌局,私部門的「巨鯨」正帶著對沖「全球政策風險」的明確目的入場。
高盛在1月21日的報告中,將今年的黃金目標價從4,900美元/盎司大幅上調至5,400美元/盎司。分析師指出,金價上漲的關鍵驅動力——私人部門的多元化配置——已經開始啟動。這種購買行為的核心是對沖全球宏觀政策的不確定性,尤其是對法幣貶值和財政可持續性的深度憂慮。
更關鍵的是,這批資金並非短期投機,而是具有高黏性的「策略性對沖」(Sticky Hedges)。這意味著買家不會在2026年輕易離場,從而實質地提高了金價的底部。對投資人而言,這意味著黃金的定價框架需要重估:焦點不應再僅僅是聯準會的降息節奏,更要關注全球富裕家族和機構對「財政失控」的恐懼程度。
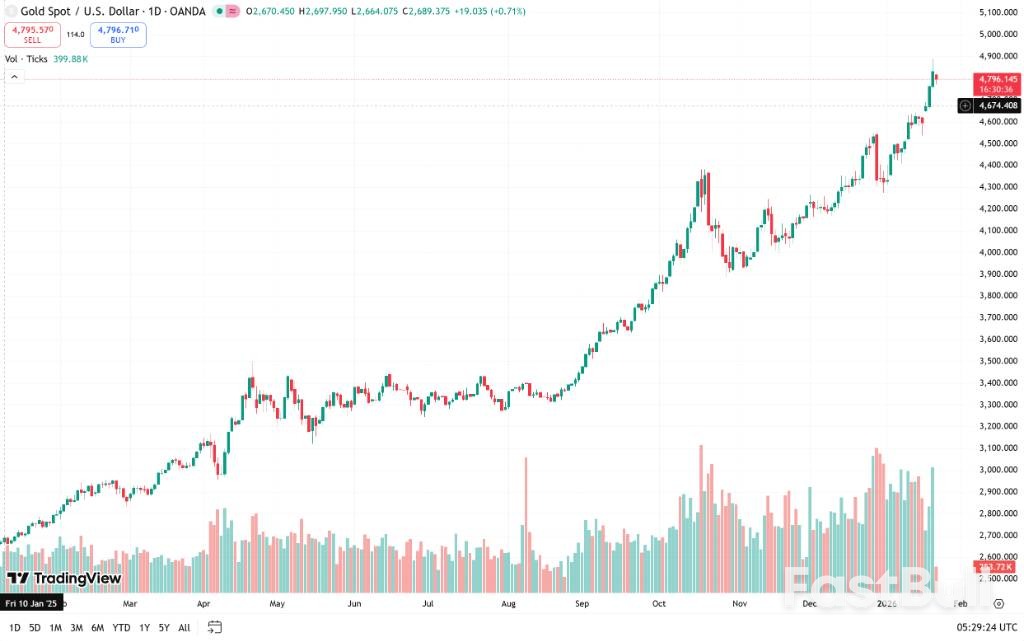
回顧金價的上漲路徑,2023年和2024年分別錄得15%和26%的漲幅,當時的主要推手是各國央行在俄羅斯外匯存底被凍結後的避險性買盤。
然而,情況在2025年發生了質變。金價在這一年加速飆升了67%,並將動能延續至2026年初。高盛認為,這種加速的根本原因在於,央行不再是唯一的超級買家,它們開始必須與私人投資者爭奪有限的實體黃金。
這種競爭體現在兩個方面:一是隨著聯準會降息,傳統的西方黃金ETF購買量回升;二是針對全球宏觀政策風險(通常與貨幣貶值主題掛鉤)的新型對沖需求激增。
高盛特別觀察到,高淨值家族的實物黃金購買以及投資者的看漲期權買入量都出現了顯著增加。這些資金流成為金價上漲的重要增量,導致實際金價與高盛基於傳統模型(ETF流量、投機頭寸、央行購買)的預測值之間的差距自2025年以來不斷擴大。
高盛強調,只要財政可持續性等全球宏觀政策的不確定性在2026年無法得到根本解決,這些為對沖風險而建立的黃金倉位就不會輕易平倉,從而有效抬高了金價的起點。
高盛預計,從2026年1月至今的平均價格(約4,600美元/盎司)算起,到2026年底金價還將上漲約17%。
這一漲幅的構成十分清晰:
• 新興市場央行(貢獻14%漲幅):這是最大的推手。央行持續進行外匯存底的多元化配置,預計2026年平均月購金量將維持在60噸的高位,遠高於2022年之前每月17噸的平均值。
• 西方ETF資金回流(貢獻3%漲幅):高盛假設聯準會將在2026年降息50個基點,將刺激西方ETF的持有量回升。
值得注意的是,高盛的模型假設,由全球宏觀政策風險所驅動的避險需求將保持穩定,即這部分溢價不會消失。這與2024年美國大選相關的對沖頭寸在結果出爐後迅速平倉不同,當前的債務等宏觀風險被視為長期問題,因此相關的黃金持倉表現出極強的「黏性」。
儘管已大幅調高目標價,高盛仍認為金價的風險偏向上行。
分析師認為,如果全球政策不確定性持續發酵,私部門可能會進一步增加黃金的配置比例,超出目前預測的基準。此外,現有的看漲期權結構會迫使交易商進行對沖,這種機制在金價上漲時會機械性地放大價格動能,導致金價對購買量的敏感度(Beta值)從歷史經驗的1.7%提升至2%左右。
那麼,應該在何時看空黃金?高盛提出了明確的觀察指標。由於黃金的供應缺乏價格彈性(每年礦產金僅佔全球存量的1%),高金價本身無法解決高金價的問題。金價的反轉只能來自需求的崩塌。
高盛指出了兩個潛在的見頂訊號:
1. 央行購金需求持續回落。如果每月均購金量回到2022年之前的17噸或更低水平,通常意味著地緣政治風險的緩解。
2. 聯準會從降息轉向升息。這不僅會增加持有黃金的機會成本,也會緩解投資人對央行獨立性的擔憂。
結論是,除非看到全球財政或貨幣政策的長期路徑風險大幅降低,導致宏觀對沖盤大規模平倉,否則金價的上漲趨勢難以輕易逆轉。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


