


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









黃金在宏觀驅動與整數關口「重力場」雙重作用下,正加速衝擊5,000美元大關。市場歷史預示,此數字不僅將引發劇烈震盪,更可能成為全球貨幣購買力重估的新起點。
在金融市場,整數關卡從來不只是一個數字,更像是能扭曲投資人情緒的「重力場」。歷史一再證明,當黃金價格逼近這些關鍵位置時,市場往往會表現出一種近乎「磁吸」的加速上漲效應。
回顧歷史,這種現象並不鮮見。 1972年,金價首次衝擊100美元大關,在90美元上方盤整數月後,一旦突破97美元,資金便蜂擁而入,直接將價格推高5%。 2008年,金價挑戰1000美元時也上演了類似一幕,突破950美元後上漲斜率明顯變陡。這並非基本面突變,而是1000美元這個數字本身,成了全球資金心照不宣的買進訊號。
到了2011年,在全球債務危機和量化寬鬆的背景下,黃金從1,800美元躍升至2,000美元,進一步鞏固了其避險地位。如今,黃金市場再次被這種強大的動能所主導。當目標指向5000美元時,這個數字就像一塊巨大的磁鐵,吸引著空頭的止損盤和場外的新增資金,可能觸發劇烈的「軋空」行情。歷史數據顯示,整數突破往往伴隨成交量激增,例如2023年金價突破2000美元時,成交量比前一周增長了150%,這為衝擊5000美元提供了重要的參考。
當前黃金市場,就像一列高速行駛的“失控列車”,其背後有兩大核心引擎:地緣政治風險和全球債務危機。
首先,持續升級的地緣衝突,特別是中東局勢和中美貿易摩擦,不斷強化黃金的避險需求。但更深層的邏輯在於,全球債務規模已經突破300兆美元大關,法定貨幣體系的購買力正快速稀釋。 「黃金將被用來償還債務」這一觀點,精準地揭示了本輪漲勢的本質。
根據國際貨幣基金組織(IMF)的報告,2026年全球債務與GDP的比率將創下歷史新高。這直接削弱了美元的信用,迫使投資者和各國央行轉向黃金作為價值儲藏。過去一年,中國、俄羅斯等國大量增持黃金儲備,進一步鞏固了黃金作為「反債務」資產的地位。在這種背景下,5,000美元與其說是投機目標,不如說是全球貨幣購買力重估後的價值回歸。
從技術分析的角度來看,5000美元很可能只是一個階段性頂點,而非多頭市場的終點。一旦成功突破,市場大機率會迎來一次技術性回檔。
健康回調:5000美元從“天花板”變成“地板”
歷史上,黃金在突破關鍵整數位後,通常會出現3%-5%的回檔。例如,1980年突破800美元後曾回檔10%,2020年突破2,000美元後也經歷了短期調整。這種回調是市場健康的「換手」行為,有助於消化過熱的槓桿和浮籌。
當金價突破5000美元後,集中的止盈盤可能導致價格回落至4800-4900美元區間。根據技術分析中的“支撐阻力互換”原理,曾經的“天花板”將轉變為堅實的“地板”,為下一輪上漲奠定基礎。從節奏來看,RSI等指標的修正常常在突破後的5-8個交易日內啟動,持續約兩週。
價格發現:黃金上方還有多大空間?
一旦5000美元的支撐位得到確認,黃金將進入一個前所未有的「價格發現」階段,即上方已無歷史阻力可參考。
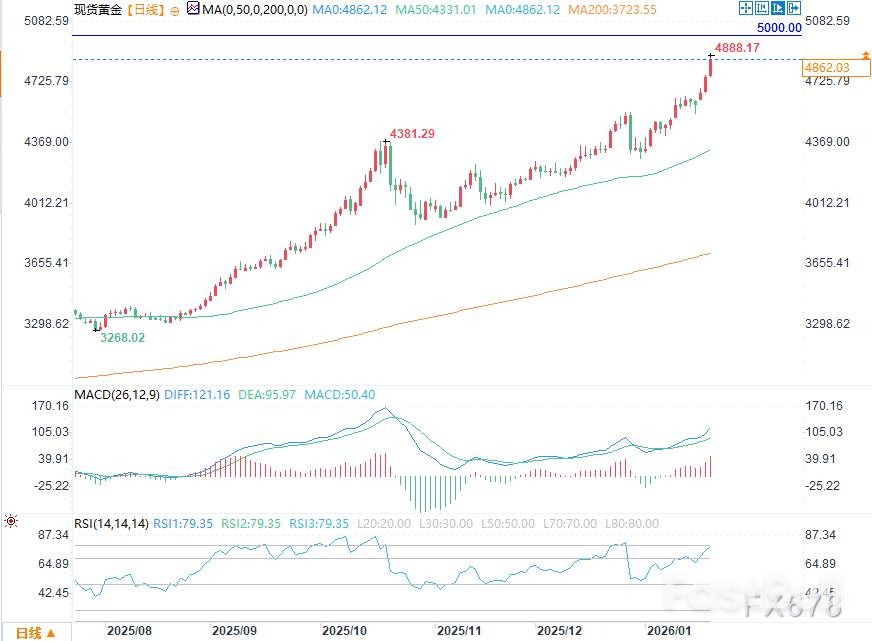
運用斐波那契擴展模型測算(以2023年初底部至2024年3450美元的波段為基準),5000美元僅為1.0擴展位。這意味著,本輪超級週期遠未結束:
• 1.382倍擴充位:約5500美元
• 1.618倍擴充位:接近6,180美元,這可能成為2026年下半年的關鍵目標。
而根據艾利奧特波浪理論,目前金價正處於第五浪的延伸階段。突破5000美元後,可能開啟超級循環的第三浪,屆時目標甚至可能指向7000美元或更高。此外,白銀價格同步上漲(目標100美元)以及美國中期選舉等外部不確定性,都為貴金屬市場的整體強勢提供了佐證。
在債務驅動和地緣政治主導的宏大敘事下,黃金的長期多頭邏輯仍然穩固。 5000美元並非終點,而更像是新時代的起點。它不僅標誌著市場動能的全面釋放,更可能是全球貨幣秩序重塑的前奏。投資人需要警惕聯準會意外升息等短期風險,但從長遠看,黃金正在重新定義全球財富的價值標尺。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


