


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值


高盛認為,美股短期波動加劇、部位擁擠,但美國經濟強勁及聯準會流動性構成有利宏觀前景。投資人應逢低買入,而非追高,因市場正經歷短期擾動與中期利好的博弈。
市場風雲突變,高盛對沖基金業務主管Tony Pasquariello發聲,為投資人剖析目前美股的複雜局面。他的核心觀點十分明確:儘管短期波動正在加劇,投資人部位也相當擁擠,但美國經濟基本面和聯準會的流動性支持,共同構成了對股市「本質上有利」的宏觀前景。因此,今年的關鍵策略應該是逢低買入,而不是追高。
今年1月以來,市場情緒經歷了從亢奮到焦慮的180度大轉彎。月初時,標普500指數的實際波動率僅6%,衡量債市波動的MOVE指數也跌至多年低點,市場一片祥和。
然而,平靜很快就被打破。本週,由於關稅相關消息的反覆擾動以及日本國債市場的動盪,市場波動性被重新點燃。 Pasquariello指出,科技和地緣政治的變化節奏“顯然令人震驚”,導致市場緊張和交叉影響迅速發酵。
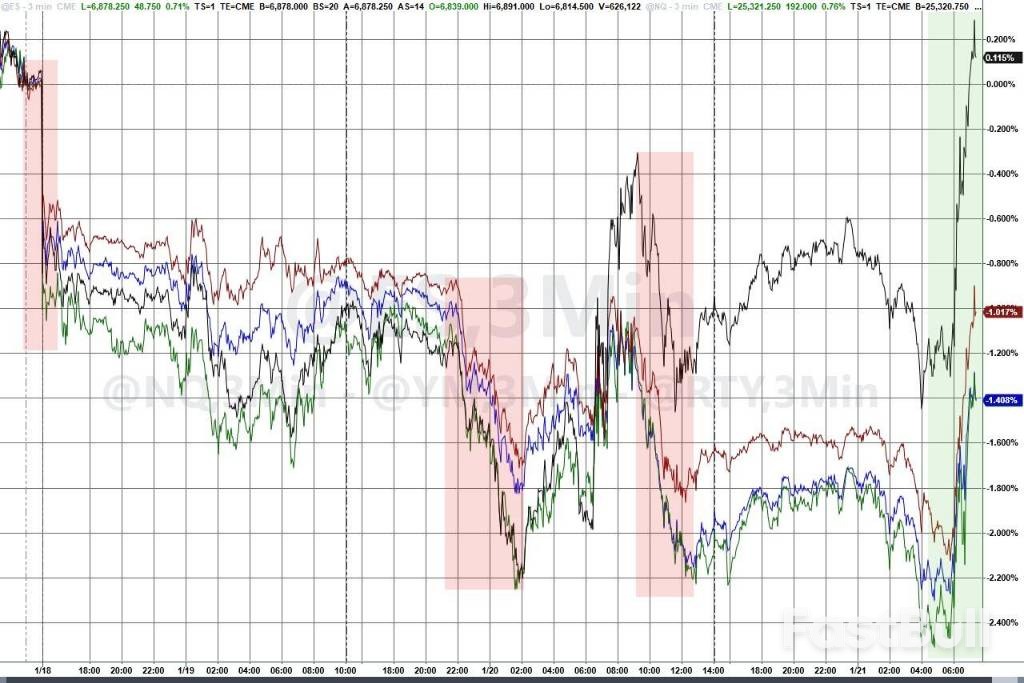
在目前的風險清單中,Pasquariello尤其關注兩大因素。
首先是日本國債市場的動盪。他引用客戶的觀察指出,去年美國國債市場儘管波折不斷,但整體保持了顯著的穩定性,為風險資產起到了「壓艙石」的作用。數據顯示,去年美國10年期公債殖利率在四個季度末分別為4.21%、4.23%、4.15%和4.17%,相當穩定。他提醒股票交易員,應密切注意全球固收市場的變化,在建立股票風險敞口時,需要計入殖利率曲線變陡和期限溢價走高的可能性。
另一個不確定性則來自圍繞關稅的「頭條新聞輪盤賭」捲土重來,市場需要時間來消化這些資訊。
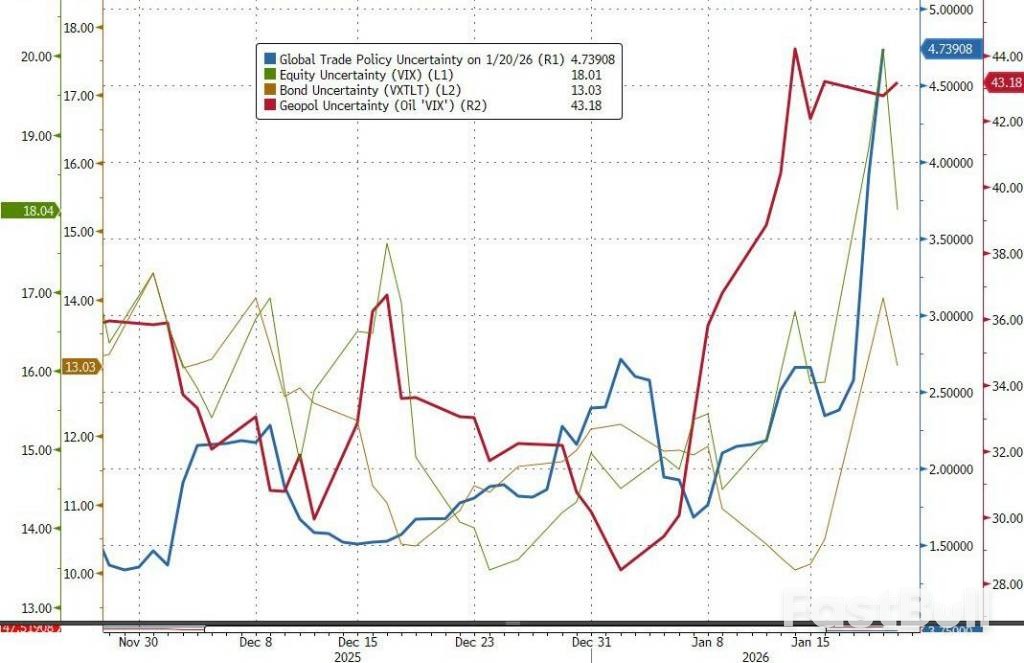
從持倉維度來看,風險同樣值得警惕。 Pasquariello表示,無論是散戶還是專業機構,近期都已大幅增加了風險敞口。他追蹤的幾乎所有持倉指標——不論是個股還是指數期貨,不論是總敞口還是淨敞口——都已觸及近期歷史區間的上限。
同時,情緒調查也亮起了警示燈。美國個人投資者協會(AAII)的情緒指標顯示,投資者的樂觀程度已達到2024年11月以來的最高點。
Pasquariello認為,這些因素本身並不是“立即逃跑的理由”,但它們確實意味著市場在戰術層面的容錯空間已經很小。至少在極短期內,市場出現更多的風險轉移並不令人意外。
儘管短期幹擾重重,Pasquariello強調,投資人不應忽視最核心的邏輯:美國經濟成長趨勢向好,同時聯準會正在加大流動性供應。這兩者的組合,才是決定股市中期走向的關鍵宏觀驅動力,遠比每日的新聞噪音重要。
上週公佈的多項數據印證了經濟的強勁勢頭:
• ISM服務業指數升至54.4,創一年多來新高。
• 首次申請失業救濟人數降至19.8萬,是明顯健康的水平。
• 多項住房活動指標也顯示出穩定跡象。
高盛的美國當前活動指標(Current Activity Indicator)已回升至2024年底以來從未見過的水平。
高盛經濟學家Joseph Briggs對美國經濟前景也抱持非常正面的看法。他預計,未來三個月將有約1,000億美元透過稅收退款回流至家庭部門,為短期成長提供支撐。同時,考慮到新任聯準會主席的立場以及核心PCE通膨預計將滑落至2.1%,政策利率仍有望降至3%。
Pasquariello將自己的立場概括為「審慎看漲」。他坦言這種表述本身就有些矛盾:當市場上漲時,「審慎」的部分顯得過於保守;而當市場下跌時,「看漲」的部分又顯得過於激進。但他選擇堅持這項判斷。
用更清晰的語言來說就是:本質上有利的宏觀前景應該會支撐美國股市,但在出現更好的入場價格之前,風險回報比仍然很棘手。
因此,今年的操作策略將更傾向於在市場回檔時逢低買入,而不是在上漲時追高。目前市場正處於短期擾動(關稅、債市、擁擠部位)與中期利好(經濟加速、流動性改善)的博弈之中,這要求投資者在戰術上保持謹慎,同時在戰略上維持信心,耐心把握回調帶來的佈局機會。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


