


- EURUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值








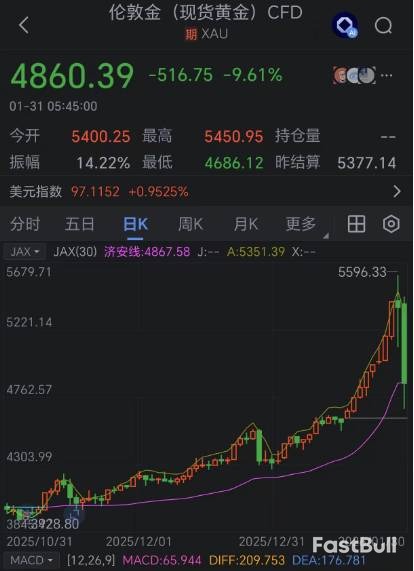
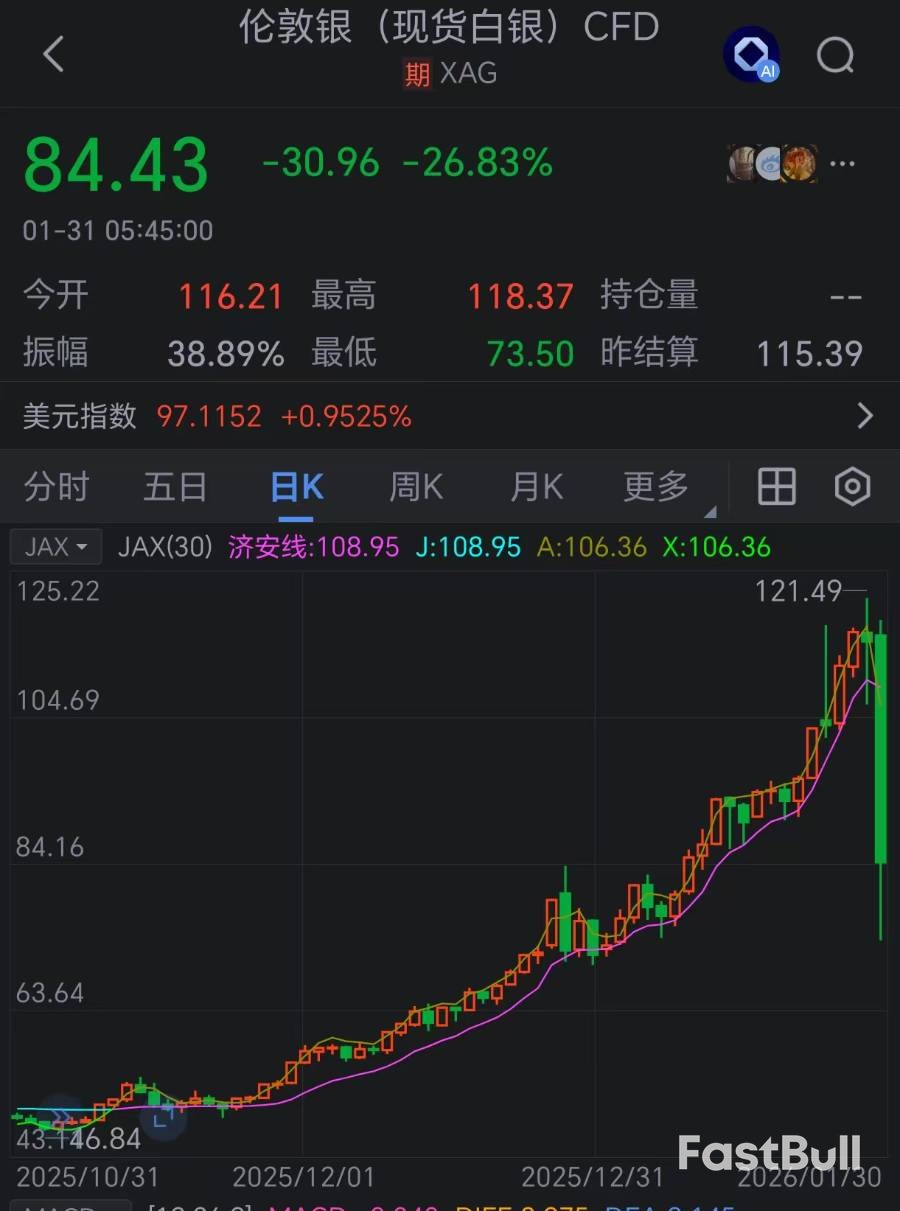
金銀市場一波突遭巨震,國際金價跌超9%,銀價暴跌逾26%。聯準會新主席提名人選引發鷹派政策疑雲,疊加獲利盤集中了結及交易所收緊風控,共同促成市場深度回調,其長期趨勢仍引關注。
一夕之間,黃金白銀市場風雲突變。 「見證歷史」、「驚掉下巴」的感慨刷屏社交媒體,不少投資者感嘆,一天的暴跌吞噬了此前五天的全部漲幅。
市場數據顯示,1月30日晚間,國際金價跌破4,900美元/盎司,現貨黃金跌幅超過9%;國際銀價則失守90美元/盎司關口,現貨白銀跌幅更是超過26%。
突如其來的巨震背後,是複雜的市場因素在博弈。其中,一則關於聯準會下任主席提名的人事消息,成為擾動市場的關鍵變數。
根據新華社報道,美國總統川普30日宣布,提名前聯準會理事凱文沃許(Kevin Warsh)為下任聯準會主席,該提名尚需國會參議院批准。
沃什曾在2006年加入聯準會,是當時最年輕的理事。南華期貨貴金屬新能源研究小組負責人夏瑩瑩分析,與貝萊德高層里德、白宮經濟顧問哈塞特等其他熱門人選相比,沃什的立場相對偏鷹派,並且更強調維護聯準會的獨立性。這一訊號削弱了市場對聯準會將繼續推行寬鬆貨幣政策的預期,對金銀價格構成了壓力。
然而,市場對沃什真實的政策立場存在頗多爭議。公開資訊顯示,沃什曾批評量化寬鬆政策的副作用,並認為聯準會應與財政部更緊密合作。他在聯準會任職期間,一向對通膨保持警惕,並傾向於支持升息。但到了2025年,他又轉而認同川普的觀點,認為利率可以大幅降低,此舉也讓他被質疑可能向政治妥協。
國聯民生證券研究所宏觀首席分析師林彥指出,沃什在此次提名競選中明確表態支持降息,甚至直言當前利率“應當更低”,這恰好迎合了川普政府的訴求。同時,他主張聯準會與財政部應各司其職,透過達成新協議來應對高額的債務利息問題,這也與川普政府降低債務成本的目標一致。
不過,林彥認為,即便釋放了降息訊號,沃什的貨幣政策立場相比其他候選人仍更為穩健。他持續關注通膨風險,意味著即便降息,其節奏和力度也將受到控制。此外,他釋放的降息訊號可能將配合縮表同步推進,以對沖寬鬆效應,在調節流動性的同時管理通膨,避免引發市場風險。
儘管市場對新任聯準會主席的政策傾向爭論不休,但多數分析師認為,金銀價格的長期上漲趨勢並未改變,短期暴跌更多是市場內部因素驅動的結果。
獲利盤回吐壓力集中釋放
前海開源基金首席經濟學家楊德龍分析稱,黃金白銀在經歷了一輪快速大幅上漲後,積累了海量的獲利盤,市場存在強烈的獲利了結需求,因此出現暴跌合乎情理。這也提醒投資人,金價快速拉升時不宜追高,否則容易被套牢。
但他同時強調,這只是針對短期操作的提醒。從長期來看,在美元發行量持續增加和美國政府債務高企的宏觀背景下,支撐金價長期上漲的核心邏輯仍然穩固。
交易所風控加碼為市場降溫
交易所主動為過熱的市場降溫,也被認為是促成本輪大跌的另一個大推手。夏瑩瑩指出,金銀價格持續大漲後,芝加哥商品交易所(CME)及國內各大交易所紛紛收緊風控措施,透過提高交易保證金比例來抑制投機情緒。這一系列舉措加速了獲利多頭在價格下跌時的平倉操作,從而放大了金銀價格的跌幅。
具體來看:
• CME:當地時間1月29日通知,自30日收盤後,將部分黃金期貨合約的保證金比例上調至名義價值的6%左右。
• 上海黃金交易所:自2026年1月30日收盤清盤時起,將白銀延期合約Ag(T+D)的保證金水準從19%調整為20%,漲跌幅限制從18%調整為19%。
• 上海期貨交易所:自2026年1月30日收盤結算時起,將黃金期貨AU2606、AU2608等合約及白銀期貨AG2605、AG2606等合約的漲跌停板幅度調整為16%,一般持倉交易保證金比例調整為18%。
夏瑩瑩認為,從更長的周期來看,全球去美元化進程正在加速。以美元為主導的信用貨幣體系信譽走弱、美國財政的不可持續性等核心議題,正推動全球央行持續增持黃金儲備。這一宏觀趨勢為金銀的中長期上漲奠定了堅實基礎。
如果說黃金的波動是波瀾壯闊,那麼白銀的起伏堪稱驚濤駭浪。白銀價格不僅跟隨黃金上漲,其價格彈性往往遠超黃金。
白銀的雙重屬性:工業+金融
國泰海通證券研究所宏觀研究團隊認為,本輪白銀價格上漲是「工業和金融」需求共振的結果。
• 商品屬性:在能源轉型時代,高端工業對白銀的需求大幅躍升,尤其是在新能源、光伏、人工智慧等領域,這為白銀價格提供了中長期支撐。
• 金融屬性:白銀市值小、投機性強,使其價格波動顯著放大。
北京黃金經濟發展研究中心研究員趙相賓指出,白銀被稱為“窮人的黃金”,其走勢通常落後於黃金。當避險需求出現時,黃金往往先漲,白銀的上漲可能落後數週、數月甚至幾年。
與供應穩定的黃金不同,白銀供應並不穩定。銀礦多為銅、鉛、鋅等金屬的伴生礦,其產量受制於其他金屬的開採量。趙相賓觀察到,自2011年以來,白銀價格長期處於低位,庫存積壓嚴重。隨著近年新質生產力領域的爆發,白銀需求激增,市場長期處於「去庫存」狀態。直到2025年,隨著黃金價格的拉動以及全球白銀庫存普遍緊張,銀價才開始快速突破歷史高點。
解讀金銀比的投資訊號
蘇商銀行特約研究員武澤偉表示,在貴金屬領域,白銀常被比作“小盤股”,價格彈性更強。近期白銀價格的迅猛上漲已導致金銀比回落至歷史低點區間,這意味著白銀的配置價值下降,波動性顯著上升,獲利盤了結引發大跌是正常現象。
金銀比是評估黃金與白銀相對估值的關鍵工具。中信建投財富管理指出,此比值的長期平均值約為60。
• 當比值高於80時,通常表示白銀相對黃金可能被低估。
• 當比值低於40時,則情況相反。
展望未來,金銀比可望逐步向歷史均值回歸。對一般投資人而言,在當前階段關注金銀比走勢,待其回升至合理水平後再考慮佈局,或許是更穩健的策略。
多位業內人士建議,一般投資人應以長期定投的方式參與黃金投資,避免加槓桿進行短期博弈。世界黃金協會中國區CEO王立新也曾表示,黃金投資佔總資產的比例最好不超過20%,可以先從2%-3%的可支配資金開始,逐步增加到5%左右。而對於波動性極大的白銀,趙相賓認為其更適合快進快出的短期操作,穩健的資產配置應以黃金為主,白銀為輔。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


