


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值












黃金價格持續飆升,傳統分析框架因地緣政治割裂及央行信譽受質疑而失靈。專家指出,這並非市場泡沫,而是世界結構性變遷的反映,或預示黃金在投資組合中仍被嚴重低配。
黃金價格的持續上漲,正在讓許多沿用數十年的分析框架失靈。這不僅是超出預期,更是對傳統估值模型的顛覆。
WisdomTree的大宗商品與宏觀研究主管Nitesh Shah坦言,在一個地緣政治割裂、制度不確定性加劇、美元長期穩定受到質疑的新世界裡,傳統模型正變得力不從心。
“我們正在經歷的,遠遠超出了我模型的處理範圍,”他表示,“我所使用的分析框架,是在一個相對穩定的世界裡校準的,但那個世界已經不復存在了。”
Shah的模型與業界大多數模型相似,其資料基礎是1990年代中期到2020年代初這大約30年。那個時代的特色是:通膨溫和、央行可信、全球秩序有章可循。
「我們現在看到的,是結構性的突破。歷史數據裡根本不存在的新風險,正在浮出水面。」他解釋道。
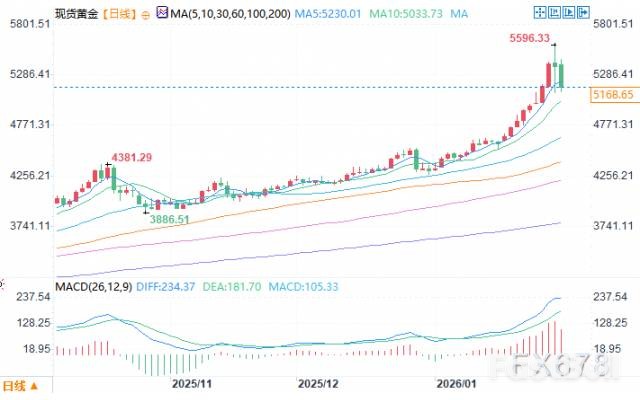
這種脫節在金價走勢中表現得淋漓盡致。儘管投機性期貨部位變化不大,交易所交易產品(ETP)的資金流入也非一面倒,但金價仍大幅上漲。 Shah認為,在這種環境下,金價年底超過每盎司6,000美元甚至更高,並非不可想像。
儘管黃金看起來漲幅過大,但他強調,市場並未出現泡沫。
“我無法再把它放進一個簡潔的框架裡,但這不代表它是非理性的,而是意味著世界已經改變了。”
數據顯示,儘管金價本月至今漲幅超過23%,但期貨市場的投機性曝險僅恢復到平均值之上,遠未達到極端水準。 ETP的資金流向雖然整體積極,但也並非單向流入。
WisdomTree的研究指出,進入2026年,新一輪不斷升級的地緣政治風險浪潮正在到來,從美國推動的委內瑞拉政權更迭,到圍繞格陵蘭、伊朗和全球貿易重組的緊張局勢。 Shah表示,即便某個特定風險得到緩解,混亂的局面依然存在。
「關鍵在於,沒人相信故事會就此結束。」他分析道,“即使緊張局勢短暫緩和,市場也不相信平靜能夠持續。黃金目前的定價邏輯是,不穩定現在是常態,而不是暫時的。”
除了地緣政治混亂已成為投資格局的永久特徵外,市場對主要貨幣機構獨立性的擔憂也在加劇,尤其是對聯準會。
Shah指出,2025年期間對聯準會的多次政治攻擊已成為當年的決定性主題,並延續到2026年初。
“這是眼下黃金最大的結構性支撐之一,”他強調,“如果市場開始相信政治壓力可以引導貨幣政策,那麼法定貨幣的風險溢價就必須上升。”
儘管金價屢創紀錄,但Shah認為黃金在投資組合中仍然被嚴重低配。
WisdomTree的投資組合優化研究顯示,15%至20%的黃金配置可以改善風險調整後的回報,遠高於多數投資者通常持有的1%至2%的曝險。
「黃金兼具債券和股票的特點,既能在危機中提供防禦,又能在通膨增長的環境中表現良好。從投資組合構建的角度看,它仍然沒有得到充分利用。”
考慮到黃金市場相對較小的規模和較差的流動性,即使全球債券市場中只有一小部分資金重新配置到黃金,也可能產生巨大的價格影響。
「只需要這種增量式的轉變就足夠了,並不需要債券市場大規模崩盤並轉向黃金。」他說。
雖然黃金的上行潛力看似無限,但Shah也關注下行風險。不過他補充說,市場重演十多年前那種劇烈拋售的可能性不大。
看空黃金的人常以2013年的暴跌作為警示。當年,即便實體需求激增,金價仍因機構投資人的離場而崩盤。
Shah承認風險存在,但他認為今天的市場環境有本質差異。
“2013年有一個明確的宏觀觸發因素:美聯儲正在結束量化寬鬆,並釋放收緊政策的信號。今天,我沒有看到類似的催化劑。”
相反,當下的風險是去中心化和政治性的,更難被徹底解決。
「也許一個主要風險會消退,但另一個問題幾乎會立刻出現。這就是為什麼現在感覺更難為金價的下行找到充分理由。」Shah總結道。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG





交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


