


- AUDUSD
- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值









全球金融市場避險情緒高漲,國際金價超預期飆升,正衝擊5,000美元大關。貨幣貶值恐慌、聯準會降息、央行「掃貨」、股市估值見頂及趨勢慣性,是推動此輪黃金多頭市場的五大核心驅動力。
全球金融市場正被一股濃厚的避險情緒籠罩。從債券殖利率普遍下行,到股市估值觸及歷史高位,再到美國總統川普重啟關稅威脅,種種不確定性正將市場資金推向一個高度一致的方向——黃金。
國際金價在突破4000美元/盎司的關口僅三個月後,正以驚人的勢頭向5000美元大關發起衝擊,其漲勢之迅猛超出了多數機構的年初預期。 1月21日週三前市,紐約商品交易所黃金期貨主力合約漲幅擴大至2.1%,交投於4,820美元/盎司上方。此前一日,受多重消息影響,金價單日暴漲3.7%,收於創紀錄的4759.60美元/盎司,單日171.20美元的漲幅刷新了歷史極值。
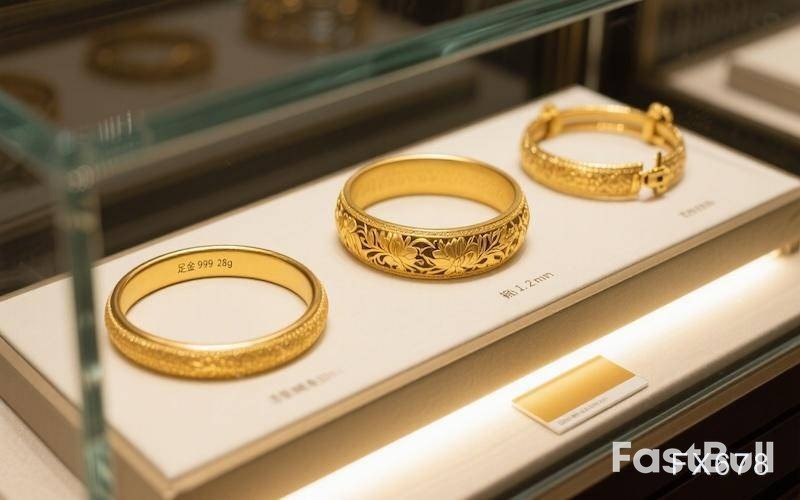
這一輪黃金牛市並非偶然,而是宏觀經濟、政策導向與市場情緒共同作用的結果。以下是推動金價持續走高的五大核心驅動力。
目前黃金市場最堅定的買家,正是那些對美元及其他主要儲備貨幣穩定性感到擔憂的投資者。對他們而言,黃金是抵禦貨幣貶值和經濟衝擊的終極價值儲存工具。而川普近期的激進政策,更是強化了這個邏輯。
光是2026年1月以來,川普政府的舉措就持續擾動市場:批准對委內瑞拉採取軍事行動,引發地緣政治危機;透過司法部調查聯準會主席鮑威爾,施壓其加速降息,侵蝕了央行獨立性;甚至以購買格陵蘭島為由,威脅對歐盟加徵關稅。
這種被華爾街稱為「貨幣貶值交易」的策略,其核心是對政府財政失控、通膨高企和債務膨脹的擔憂。早在2025年初,川普的關稅措施就曾導緻美元指數在上半年暴跌12%,創下50年來最差半年表現,當時資金開始大規模湧入黃金市場,推動金價從2800美元區間快速攀升。
美元之外,其他主要貨幣也面臨相似壓力。歐洲央行維持負利率,歐元區公共債務佔GDP比重突破120%;日本央行雖逐步退出殖利率曲線控制,但其債務總量高達GDP的260%,週二10年期公債殖利率飆升至0.85%的創紀錄水準。
道明證券策略師丹尼爾·加利指出:“黃金的漲勢本質上是對全球信用體系的信任投票。一旦信任體系崩塌,5000美元或許只是中途站。”
聯準會開啟降息週期,是資金從固定收益資產轉向黃金的關鍵推手。持續下行的利率水準大幅削弱了政府公債等低風險資產的吸引力,間接利好黃金。
2022年,為因應通膨,聯準會曾開啟激進升息週期,將利率提升至5.25%-5.50%區間。當時,投資美國公債的貨幣市場基金規模從5.1兆美元膨脹至2025年底的7.7兆美元,增幅超過50%。
但隨著2025年下半年聯準會啟動降息,格局開始逆轉。截至2026年1月,聯邦基金利率已下調至3.5%-3.75%區間,市場預期上半年可能進一步降息50-75個基點。無風險資產報酬率的下降,直接降低了持有無息資產黃金的機會成本。
高盛分析師計算,目前黃金ETF持股僅占美國私人金融投資組合的0.17%,且處於歷史低點。若貨幣市場基金中7.7兆美元資金有0.01%(約77億美元)轉向黃金,就將帶動金價上漲1.4%;若轉移比例達到0.1%,金價可望直接突破5,500美元。這種存量資金的再配置潛力,為黃金漲勢提供了充足動力。
全球各國央行是黃金市場中一類「不計成本」的核心買家。它們的增持行為不僅直接增加了需求,也向市場釋放了強烈的看漲訊號。
2022年俄烏衝突後,西方對俄實施金融制裁,凍結其海外資產,徹底改變了全球央行的儲備配置邏輯。對中國、俄羅斯等國而言,將外匯存底從美元資產轉向黃金,是規避「金融武器化」風險的關鍵措施。
根據世界黃金協會數據,2025年中國央行黃金儲備新增280噸,總儲備量突破2,500噸;俄羅斯央行黃金儲備佔比已提升至28%。此外,部分歐洲央行也在增持黃金以穩定本幣。波蘭央行週二再度宣布批准購買100噸黃金,將黃金儲備佔比提升至15%。
世界黃金協會研究主管胡安·卡洛斯·阿蒂加斯表示,當前央行購買黃金已超越單純的價格投機,更注重其在外匯儲備中的戰略價值,是實現多元化配置的核心工具。
與金價同步創新高的,還有全球主要股指。但股市的高估值已引發市場擔憂,部分謹慎資金開始從股市撤離,轉向黃金等安全資產。
數據顯示,目前美國標普500指數的週期性調整市盈率(CAPE)已達到38倍,僅次於2000年網路泡沫破裂前的44倍,意味著股市已處於極度高估區間。
科技股是估價泡沫的核心。英偉達、特斯拉等「美股七雄」總市值已佔標普500指數的35%以上,少數巨頭的走勢決定了指數漲跌。 1月20日,「七雄」集體收跌,總市值單日蒸發6830億美元,拖累標普500指數下跌2.1%;而聚焦中小型股的羅素2000指數僅下跌1.2%。這種背離表明,投資者正從高估值科技股中撤離,而黃金自然成為資金的重要流向。
黃金當前的漲勢,也受益於其自身的趨勢慣性。歷史數據顯示,黃金牛市往往持續時間長、漲幅顯著。
花旗集團分析發現,在2025年之前的六年中,有五年黃金期貨年度漲幅達到20%以上,且在漲幅超20%的次年,金價均實現了進一步上漲,平均漲幅達15.3%。這項法則在2025年得到驗證:繼2024年上漲27%之後,2025年金價再度攀升65%。
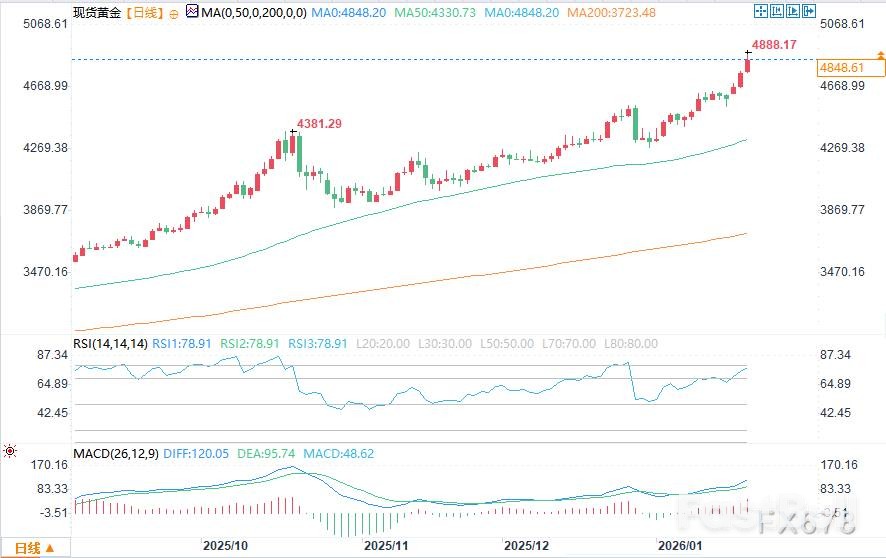
從技術面來看,金價突破4,500美元關鍵阻力位後,形成了健康的上漲走勢,吸引了大量趨勢追蹤型資金入場。同時,對沖基金等專業投資者的黃金淨多頭部位仍在增加,尚未出現過度擁擠的跡象。
綜上所述,貨幣貶值預期、降息週期、央行增持、股市高估值以及趨勢慣性五大因素形成共振,共同推動黃金向5,000美元大關衝刺。多數機構預計,若宏觀環境未出現根本轉變,黃金牛市可望持續,未來12個月金價甚至可能觸及6,000美元/盎司。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


