


- XAUUSD
- XAGUSD
- WTI
- USDX


行情
分析
使用者
快訊
財經日曆
學習
數據
- 名稱
- 最新值
- 前值






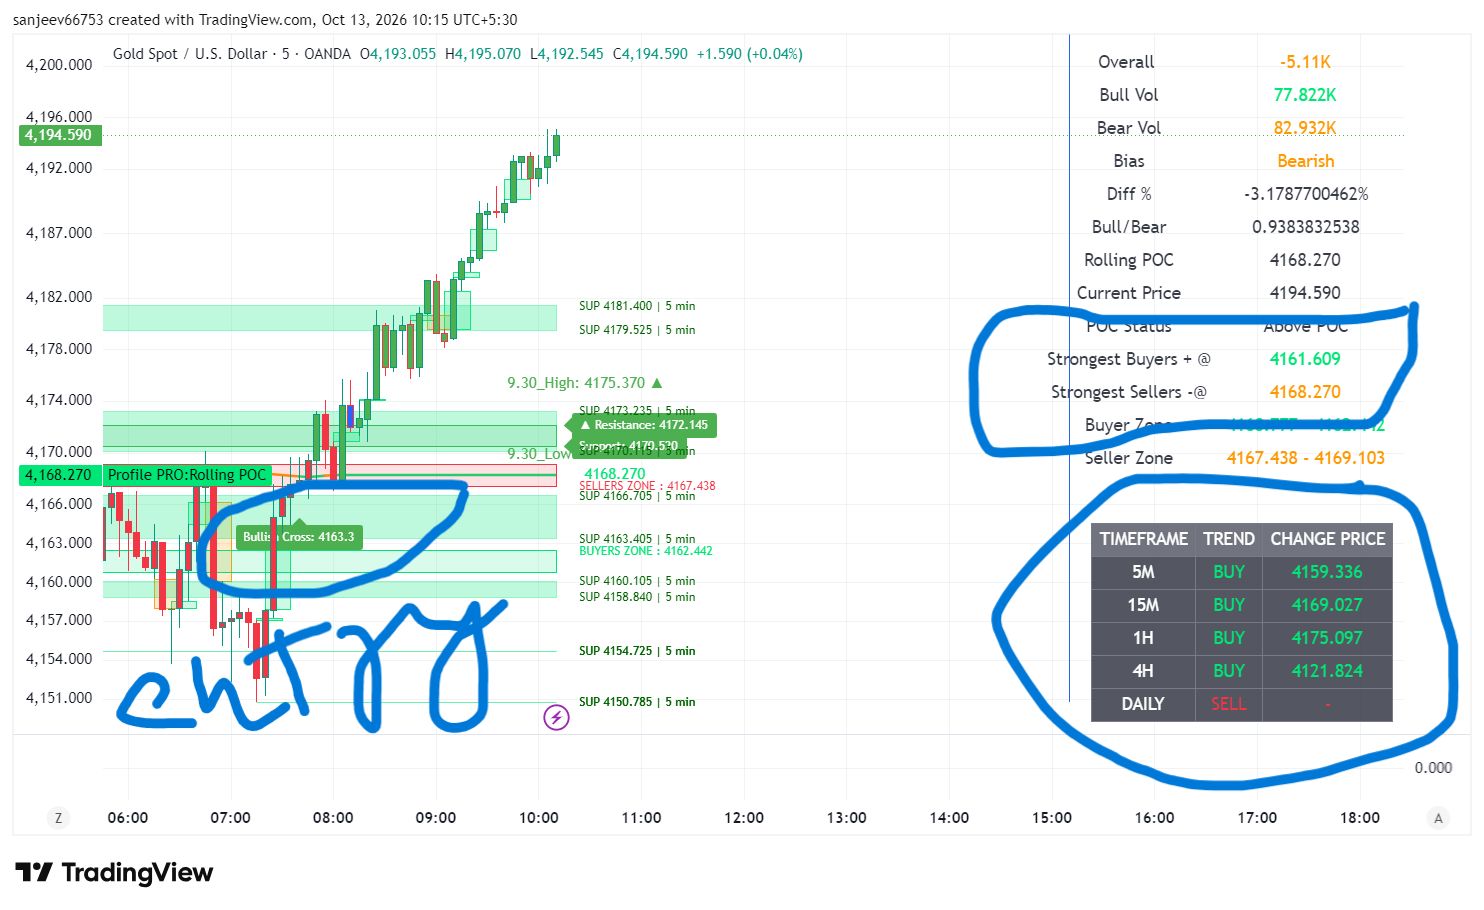




國際金價逼近5,000美元,其異常猛烈漲勢震動市場。這不僅源自美歐地緣政治博弈動搖美元信用,更深層是全球秩序「失序」與各國央行「飢渴式」購金,預示著黃金正成為衡量全球信任體系的新標尺,5000美元或僅是牛市新起點。
短短三個多月,國際金價的上漲動能讓多數投資人始料未及。繼2025年10月首次站上4,000美元/盎司後,金價在2026年1月23日已逼近5,000美元大關,年內漲幅約15%。
這輪行情的直接導火線是美歐之間圍繞著格陵蘭島的地緣政治賽局。美國總統川普在達沃斯世界經濟論壇上宣稱格陵蘭島是美國的“核心國家安全利益”,而丹麥首相弗雷澤里克森則強硬回應“主權問題不容談判”。
當傳統盟友間的信任出現裂痕,美元的信用也隨之動搖,黃金價格則扶搖直上。黃金的走勢不再是單純的商品價格波動,它正成為衡量全球信任體系的特殊標尺。在重構的世界裡,某種超越主權信用的價值正在被重新喚醒。
在瑞士達沃斯,混亂與失序成為世界經濟論壇的焦點。除了格陵蘭島爭端,日益緊張的跨大西洋關係也備受關注。
加拿大總理馬克卡尼在演講中直言,美國主導的國際秩序已經終結,中等大國必須調整策略,避免成為大國博弈的犧牲品。他雖未點名,但明確指出有「大國」正將經濟整合和金融基礎設施作為「武器」和脅迫工具。
歐洲央行行長拉加德也警告,世界正轉向一個難以預測的新時代,「新的世界秩序」正在形成,歐洲必須為此做好準備。
法國里昂商學院教授李徽徽分析認為,所謂的“失序”,本質是全球定價體系的分裂。過去市場習慣了美元定價一切,但現在這個錨點鬆動了。美元信用的問題不在於短期強弱,而是「信用的武器化」所帶來的反噬作用。當SWIFT系統被頻繁用作制裁工具時,美元就從「全球公共產品」變成了部分國家的「風險資產」。
中航證券首席經濟學家董忠雲則認為,「失序」的本質是全球政治、經濟與資本秩序的結構性鬆動。隨著美國政策轉向“孤立主義”,地緣政治緊張局勢侵蝕國家間信任,導緻美債等傳統安全資產的屬性受到質疑。這動搖了美元信用的根基,更準確的描述是「信用折價」或「體系性動搖」。
在這種背景下,黃金大漲,正是全球對美元體系投下的「不信任票」。
雖然投資人對金價上漲早有預期,但其上漲速度和猛烈程度仍遠超想像。
地緣衝突只是催化劑
董忠雲指出,年初這輪金價快速上行,直接原因是委內瑞拉、伊朗、格陵蘭島等地緣衝突事件,導致全球資金避險情緒短期內快速升溫。
然而,更深層的原因在於四大中長期因素的支撐:美國財政失控的預期、全球貨幣體系的重建、全球央行的持續購金,以及逆全球化趨勢下的地緣政治博弈加劇。
央行「飢渴式」購金才是主要原因
李徽徽分析稱,此輪行情的核心邏輯已不是傳統的「實際利率」驅動,而是由買盤資金面主導。過去18個月,儘管聯準會和歐洲央行的降息節奏不算激進,但全球央行的購金量達到了「飢渴」等級。去年全年央行淨買進量可能突破1,300噸。
這表明,市場上最大的買家並非散戶,而是各國央行。它們正在進行“資產負債表置換”,將持有的美元和美國國債換成黃金。市場正在形成「交易用美元,儲蓄用黃金」的雙軌模式。
如果說央行是黃金的「底倉」買家,那麼ETF是「增量」資金,私人財富則是「衝鋒隊」。三股資金疊加,導致黃金上漲斜率近乎失控。
金價逼近5000美元後,市場開始關心這輪多頭市場還能走多遠。
短期回調風險正在積聚
董忠雲認為,短期內金價調整的機率很高,但中長期不看空。首先,黃金近期連續超買,獲利盤龐大。一旦聯準會釋放鷹派訊號或地緣衝突緩和,金價隨時可能出現5%至10%的回撤,回落至4,500美元/盎司左右並非不可能。其次,價格過高也可能導致全球央行和ETF的配置節奏暫時放緩。
李徽徽也認為,技術指標顯示黃金存在超買,但他更重視支撐位的抬升。他判斷市場拋盤壓力不大,短期若能在4,800美元附近進行技術性回調,反而是健康走勢,會吸引更多尋求確定性的資金入場。
在川普表態「不會武力奪取格陵蘭島」後,市場擔憂暫緩。但Corpay首席市場策略師Karl Schamotta提醒,這起事件再次揭露了美國現行政策體系的反覆無常,這意味著全球資產緩慢的多元化配置趨勢將持續存在。
長期牛市邏輯並未動搖
一系列警報已經拉響,從美國債務規模的可持續性,到針對聯準會的政治壓力,都在動搖美元的根基。歐洲兩大退休基金-丹麥的Akademiker Pension和瑞典的Alecta相繼宣布拋售持有的美國國債,理由是美國政策風險和不確定性增加。
摩根士丹利警告,川普在債務、貿易和製裁等方面的政策,可能成為決定全球去美元化進程的核心要素。數據顯示,黃金作為美元最強有力的“挑戰者”,其地位正在鞏固。由於金價在過去18個月內幾乎翻倍,外國央行持有的黃金總價值(約4兆美元)自1996年以來首次超過其持有的美國國債規模(約3.9兆美元)。
更大的風險:全球抵押品危機
李徽徽警告,黃金價格的飆升,本質上是在做空全球主權信用的「資產負債表」。全球債務總額已突破360兆美元,與GDP比率達到345%的歷史極值,許多國家的利息支出佔財政收入的比例已超過20%的警戒線。
這背後潛藏著一場全球性的「抵押品危機」。過去,美國公債被視為最安全的抵押品,但隨著債務海嘯來臨,其安全性被打上問號。一旦債券市場流動性枯竭,將引發衍生性商品市場的連鎖反應。此時,黃金作為唯一沒有交易對手風險的硬抵押品,其價值凸顯。目前的金價,實際上是全球資金在為潛在的「流動性黑洞」購買保險。
範式轉移下的黃金新估值
綜合來看,5000美元很可能只是這輪黃金牛市的「新起點」。李徽徽預計,今年金價的核心目標區間在5,000至5,200美元/盎司。牛市的底層邏輯在於全球大類資產配置的「範式轉移」。傳統的「60/40股債平衡策略」已經失效,為了平衡風險,規模龐大的退休金和宏觀對沖基金必須尋找新的非相關性資產。
目前全球退休金對黃金的配置比例不足1%。根據測算,只要比例微調至2%,就可能將金價推過5,200美元。
董忠雲也認為,本輪黃金牛市尚未結束。只要央行持續購金、地緣政治博弈加劇以及對美國財政的擔憂這三大支柱不發生根本性逆轉,5000美元大概率不是本輪行情的終點。未來,金價行情或將從情緒驅動的“強牛”,轉向由長期配置資金驅動的、更有持續性的穩健上行。在震盪中不斷刷新歷史新高,可能成為未來數年的常態。

728 RM B 7/F GEE LOK IND BLDG NO 34 HUNG TO RD KWUN TONG KLN HONG KONG


交易股票、貨幣、商品、期貨、債券、基金等金融工具或加密貨幣屬高風險行為,這些風險包括損失您的部分或全部投資金額,所以交易並非適合所有投資者。
做出任何財務決定時,應該進行自己的盡職調查,運用自己的判斷力,並諮詢合格的顧問。本網站的內容並非直接針對您,我們也未考慮您的財務狀況或需求。本網站所含資訊不一定是即時提供的,也不一定是準確的。本站提供的價格可能由造市商而非交易所提供。您做出的任何交易或其他財務決定均應完全由您負責,並且您不得依賴通過網站提供的任何資訊。我們不對網站中的任何資訊提供任何保證,並且對因使用網站中的任何資訊而可能造成的任何交易損失不承擔任何責任。
未經本站書面許可,禁止使用、儲存、複製、展現、修改、傳播或分發本網站所含數據。提供本網站所含數據的供應商及交易所保留其所有知識產權。


